Календар і цінова точка входу
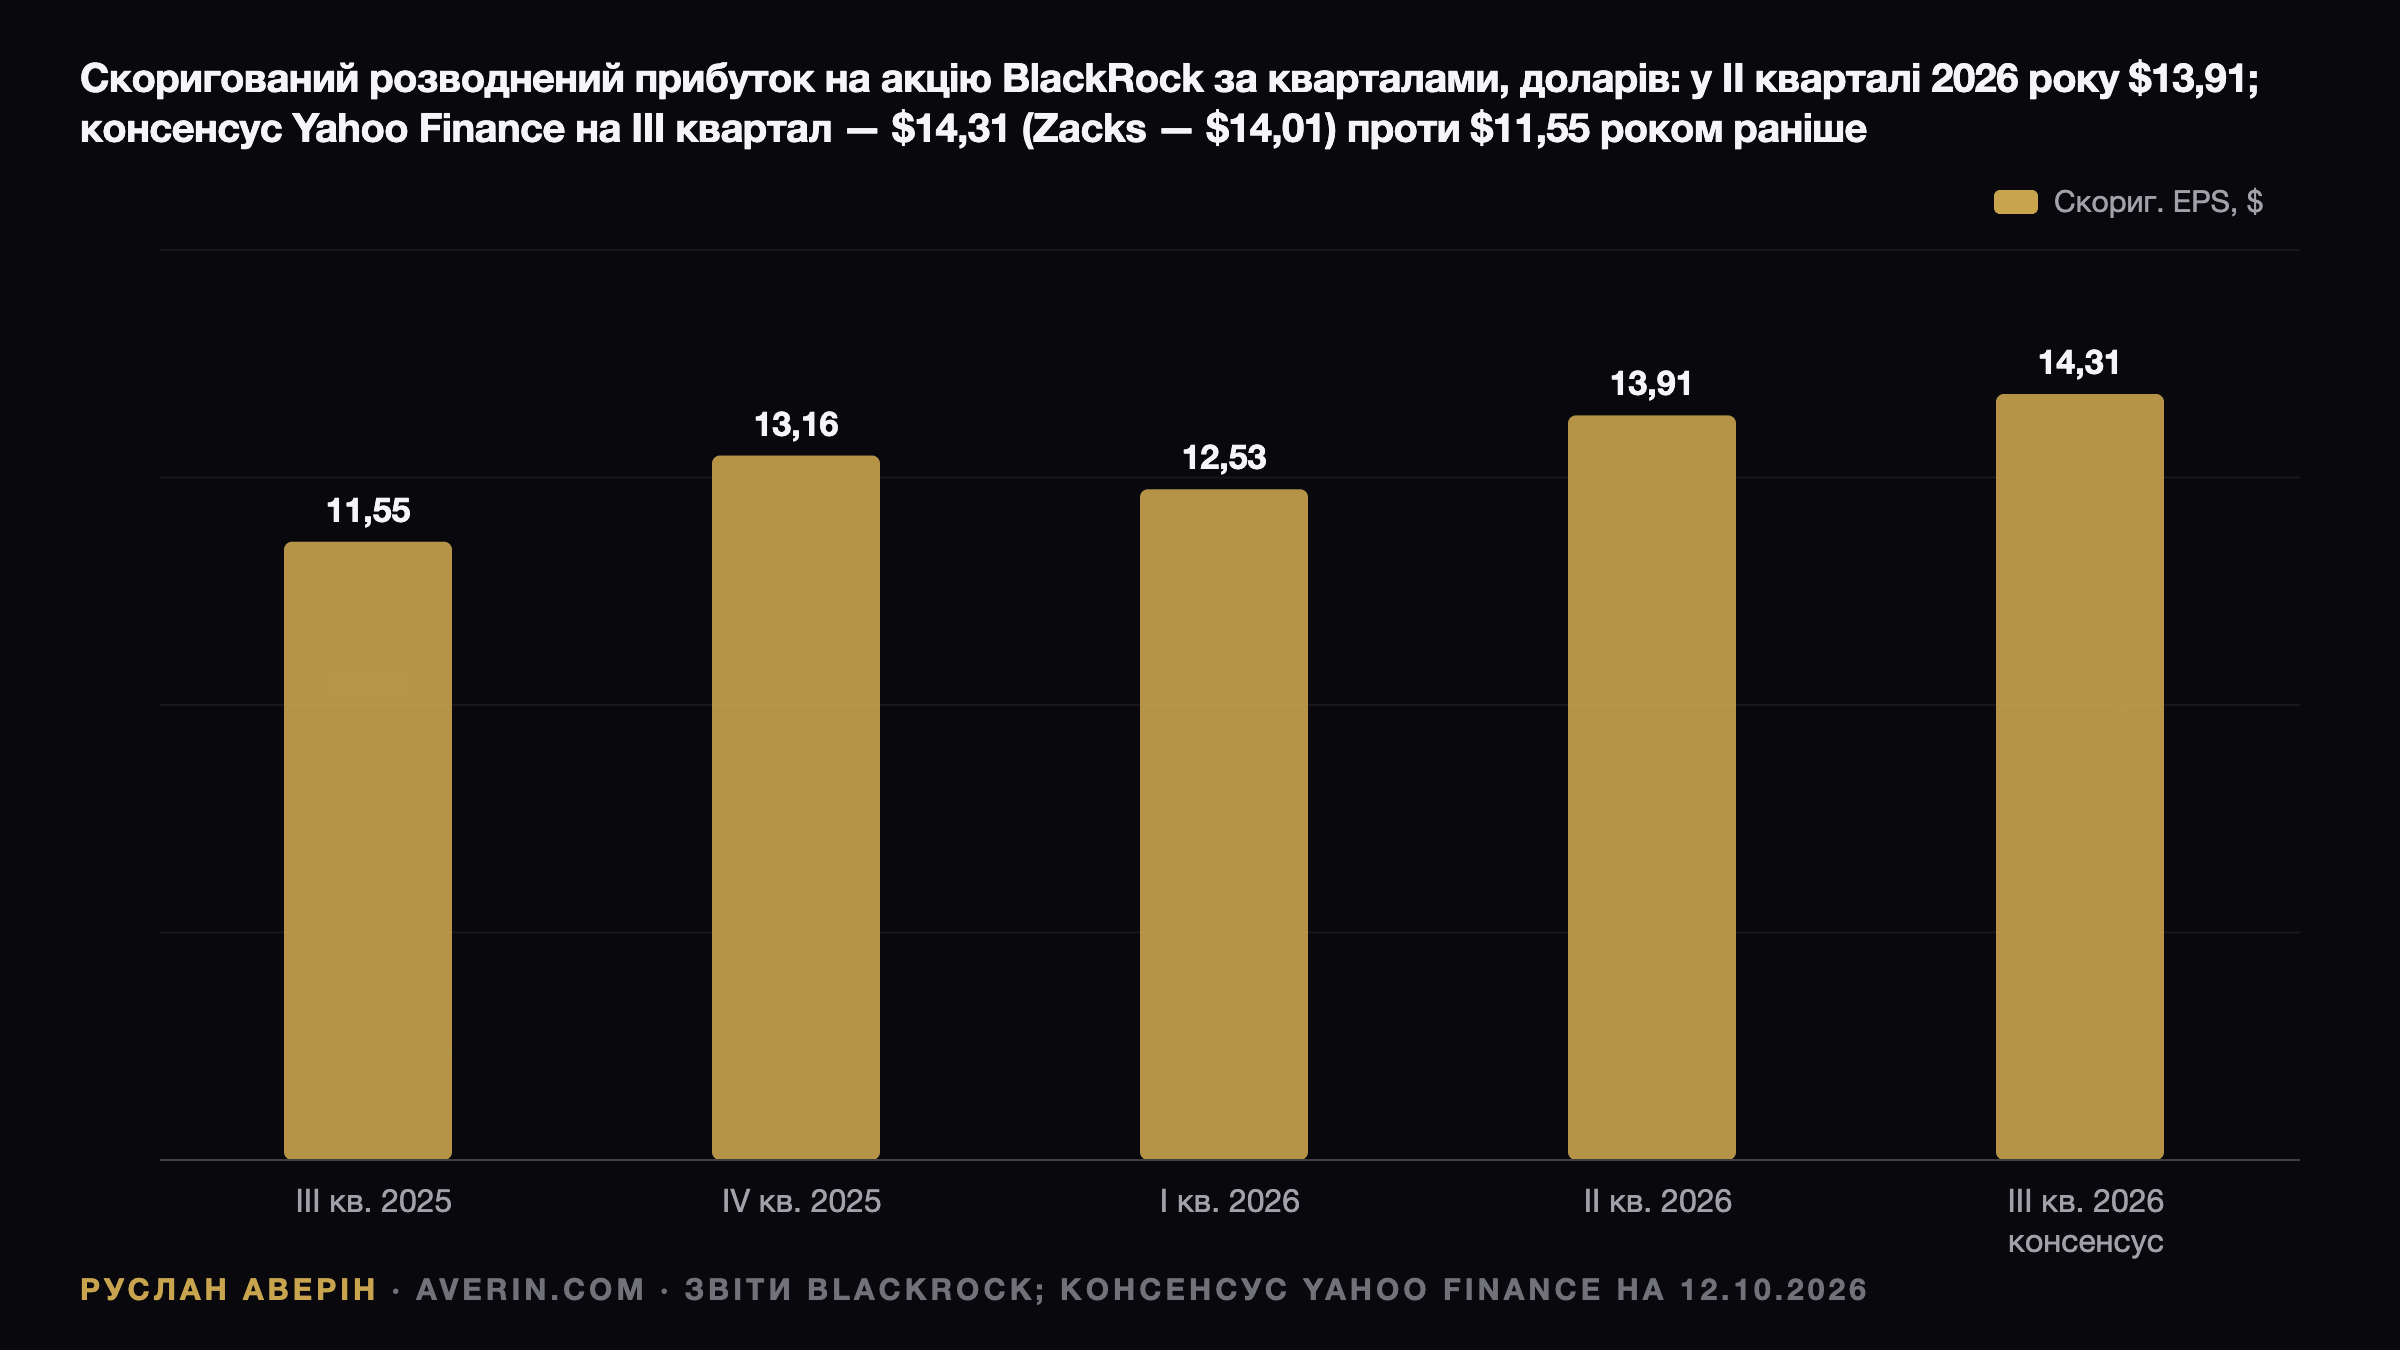
Найбільший у світі керуючий активами відкриває сезон звітності фінансового сектору в середу, 14 жовтня, до старту торгів у Нью-Йорку, з конференц-дзвінком о 7:30. Morgan Stanley звітує наступного дня. У понеділок, 12 жовтня, акції BlackRock закрилися на рівні $1 083,92 — на 1,3% вище від закриття кінця 2025 року ($1 070,34) і на 8,4% нижче від рекордного закриття $1 182,84 від 13 серпня.
Ключові орієнтири звіту
| Показник | Значення | Контекст |
|---|---|---|
| Скоригована EPS (Yahoo Finance) | $14,31 | 15 аналітиків, діапазон $13,66–$16,78 |
| Скоригована EPS (Zacks) | $14,01 | шість аналітиків |
| Виручка, консенсус | $7,52 млрд | вісім аналітиків, зростання на 15,5% |
| EPS роком раніше | $11,55 | консенсус передбачає зростання близько 24% |
| AUM на 30 червня | $15,34 трлн | рекорд після припливу $192 млрд |
| Скоригована операційна маржа Q2 | 45,9% | максимум майже за п'ять років |
| Ціна 12 жовтня | $1 083,92 | близько 19,3 прибутку 2026 року ($56,11) |
Історія перевищень і скромний послідовний крок
BlackRock перевершувала консенсус щодо EPS у кожному з останніх чотирьох кварталів, причому розмір сюрпризу зростав: 2,3% у третьому кварталі 2025 року, 7,9% у четвертому, 9,4% у першому кварталі 2026 року і 9,6% у другому, коли компанія показала $13,91 проти очікуваних $12,69. Перехід від $13,91 до $14,31 — приблизно 3%, що виглядає обережно для такої стартової бази.
Арифметика виручки: базовий сценарій дає близько $7,0 млрд
Розрахунки показують, чому прогноз виручки напружений. Якщо середні активи під управлінням зростуть приблизно на 4% квартал до кварталу, базові комісії становитимуть близько $5,95 млрд. Додавши приблизно $580 млн технологічної виручки, близько $400 млн дистрибуційних комісій і близько $85 млн консультаційних та інших доходів, отримуємо приблизно $7,0 млрд.
Розрив до $7,52 млрд закриває один рядок — комісії за результат. Потрібно близько $500 млн проти $305 млн у другому кварталі і $516 млн роком раніше. Саме надходження від HPS і ліквідних альтернативних стратегій з найбільшою ймовірністю визначать, перевищить виручка прогноз чи ні, і саме цей рядок найменш передбачуваний.
Технологічний блок: Aladdin, Preqin і уповільнення темпу
Виручка від технологічних послуг і підписок, переважно Aladdin разом із даними Preqin, становила $566 млн у другому кварталі — зростання на 13% рік до року при підвищенні річної вартості контрактів на 15%. База рік тому дорівнювала $515 млн, тож збереження темпу в 13% вказує приблизно на $580 млн. Внесок Preqin тепер присутній в обох періодах, тому темп сповільнився з 22% у першому кварталі.
Ефективна ставка комісій: лінія оборони на 15,4 базисного пункту
Базові комісії та доходи від кредитування цінними паперами в розмірі $5,73 млрд при середніх активах $14,85 трлн у річному вимірі дають близько 15,4 базисного пункту за другий квартал проти приблизно 15,6 базисного пункту роком раніше. Приплив у дешеві ETF і грошові фонди тисне на ставку вниз, тоді як приватні ринки та активні ETF підтримують її.
Органічне зростання як індикатор якості потоків
Органічне зростання базових комісій у другому кварталі становило 8% у річному вимірі і 10% за останні дванадцять місяців; Ларрі Фінк (Laurence Fink) назвав квартальний результат «значно вищим за наш цільовий рівень». Повторення показника близько 8% захистить преміальну оцінку. Зниження до середніх однозначних значень відродить давній закид: активи ростуть швидше за виручку.
Потоки: iShares тягне платформу, індексні мандати тиснуть
Планка висока. У третьому кварталі 2025 року компанія залучила $205 млрд, зокрема рекордні на той момент $153 млрд в ETF і $34 млрд у грошові фонди. Далі квартальний чистий приплив становив $342 млрд, $130 млрд і $192 млрд. За дванадцять місяців до червня механізм приніс $868 млрд чистого припливу.
Драйвер очевидний: iShares залучили $178 млрд у другому кварталі, їхні активи перевищили $6 трлн, а приплив в ETF за перше півріччя сягнув $310 млрд. Слабкі місця — інституційні індексні стратегії з відтоком $41 млрд і ETF на цифрові активи з відтоком $3 млрд. Окремої уваги вартують облігаційні ETF, які у другому кварталі зібрали $66 млрд.
Приватні ринки: 2% активів, 11% комісій
На кінець червня приватні ринки налічували $329 млрд — лише 2% активів, але 11% базових комісій і доходів від кредитування цінними паперами. Чистий приплив у другому кварталі становив $15,4 млрд при $6,2 млрд реалізацій. Мета компанії — залучити $400 млрд до 2030 року.
Третій квартал проходить річницю закриття угоди щодо HPS 1 липня 2025 року, яка додала $165 млрд клієнтських активів. Отже, зростання приватного кредитування тепер органічне, а не придбане. Цифри залучення у флагманські фонди HPS і темпи збору в інфраструктурні фонди GIP стануть практичною перевіркою мети в $400 млрд.
Стартова база активів і суперечливий ринковий фон
Квартал почався з рекордних $15,34 трлн: $8,89 трлн в акціях, $3,39 трлн у фіксованій дохідності, $1,35 трлн у мультиактивних стратегіях і $1,07 трлн у грошових коштах. S&P 500 додав 2,0% між закриттями 30 червня і 30 вересня, iShares MSCI ACWI ETF — 1,2%, тоді як дох