Первый большой день сезона отчётности
Johnson & Johnson открывает сезон корпоративной отчётности во вторник, 13 октября, до старта торгов в США — так указано в календаре Zacks на Nasdaq. Тем же утром результаты раскрывают UnitedHealth Group и JPMorgan вместе с другими крупными банками, поэтому цифры J&J станут главным ориентиром для всего сектора фармацевтики и медицинских изделий.
Котировки подошли к публикации в неоднозначном состоянии. Закрытие пятницы, 9 октября, — $261,44. Это на 26,3% выше уровня 31 декабря 2025 года ($206,95), но на 6,1% ниже максимума закрытия 2026 года — $278,43, зафиксированного 3 сентября. Разрыв между годовой доходностью и просадкой от пика объясняет осторожность рынка.
Основная часть отката уместилась в пять сессий: с $271,95 28 сентября до $252,93 5 октября, то есть минус 7,0% без единого объявления со стороны компании. Между этими датами, 29 сентября, BofA повысил целевую цену до $278, одновременно предупредив, что прибыль за третий квартал может оказаться ниже рыночных ожиданий, по данным TIKR.
Арифметика, которая портит заголовок
Пять аналитиков, опрошенных Zacks, ожидают скорректированную прибыль на акцию в $2,53 при разбросе от $2,42 до $2,62 — против $2,80 годом ранее. Двое из пяти понизили прогноз за последние четыре недели. Формально это падение примерно на 10% за год при растущей выручке, что выглядит противоречиво.
Разгадка — в разовой статье. Покупку Firefly Bio за $1 млрд наличными J&J закрыла 29 июля и сразу предупредила, что отразит в третьем квартале списание на незавершённые НИОКР (IPR&D) примерно на $1 млрд. Компания не выводит такие списания за скобки скорректированной прибыли, поэтому июльский пересмотр прогноза затронул именно скорректированный показатель.
Количество разводнённых акций можно оценить примерно в 2,44 млрд — эта цифра вытекает из скорректированной чистой прибыли второго квартала в $7,08 млрд при $2,90 на акцию. В пересчёте $1 млрд даёт около $0,41 на акцию. Если вернуть эту сумму, базовый консенсус поднимается примерно до $2,94, то есть примерно на 5% выше прошлогоднего результата.
Не все модели обновлены: годовой консенсус Zacks в $11,18 превышает верхнюю границу собственного диапазона компании. По выручке картина яснее — оценка FMP составляет $25,4 млрд, примерно на 5,9% больше $23,99 млрд за третий квартал 2025 года, и J&J превышала ожидания по продажам пять кварталов подряд, по данным TIKR.
Два пересмотра прогноза за две недели
15 июля компания повысила ориентир по скорректированной EPS до $11,60–11,75, а по продажам — до $100,8–101,4 млрд. Уже 29 июля, после закрытия сделки с Firefly и подписания соглашения о сотрудничестве с Sail Biomedicines, прогноз прибыли был снижен примерно на $0,64 — до $10,96–11,11 с серединой диапазона $11,04. Прогноз продаж остался прежним.
| Фактор | Эффект на 2026 год | Эффект на 2027 год |
|---|---|---|
| Firefly Bio | около $0,46 на акцию | — |
| Sail Biomedicines | около $0,18 на акцию | около $1,28 на акцию |
| Суммарно | около $0,64 на акцию | около $1,36 на акцию |
Цифра по 2027 году значит для котировок больше, чем любой показатель квартала: $1,28 из $1,36 приходится на Sail и зависит от достижения этапов разработки и от того, исполнит ли J&J опцион. Любое уточнение сроков платежей на конференц-звонке заслуживает отдельного внимания.
Тальк превратился из риска в платёжный график
27 июля J&J предложила урегулировать оставшиеся иски о раке яичников — около 76 000 требований — с обязательством на $5,5 млрд, выплачиваемым по каждому иску. Условие — участие не менее 95% оставшихся истцов. Первый платёж ограничен $3 млрд в 2027 году, а до 2028 года других выплат не предусмотрено.
Предложению предшествовало постановление федерального суда в Нью-Джерси от 22 июля: истцов обязали объяснить, почему их требования не следует отклонить из-за отсутствия доказательств конкретной причинно-следственной связи. На конец второго квартала, до сделки, резерв по тальку имел приведённую стоимость около $3,7 млрд. Его пополнение пройдёт по GAAP и не затронет скорректированную прибыль.
Ортопедия, пошлины и давление на маржу MedTech
В октябре 2025 года компания объявила о выделении ортопедического бизнеса DePuy Synthes; в 10-Q сохраняется цель завершить процесс за 18–24 месяца после объявления по одному из «нескольких путей». 11 сентября Bloomberg сообщил о переговорах Apollo о покупке подразделения почти за $20 млрд, по данным TIKR, однако до 9 октября соглашение не объявлялось. Продажи ортопедии во втором квартале — $2,42 млрд, рост на 4,9%.
Выбор между продажей и спин-оффом изменит оценку оставшегося MedTech, где основной вес приходится на сердечно-сосудистое направление и хирургию. В 10-Q отдельно упомянуты пошлины как фактор давления на затраты, частично нивелирующий улучшения валовой маржи. Такие эффекты проявляются в операционной марже раньше, чем в выручке.
Замещение Stelara идёт быстрее её падения
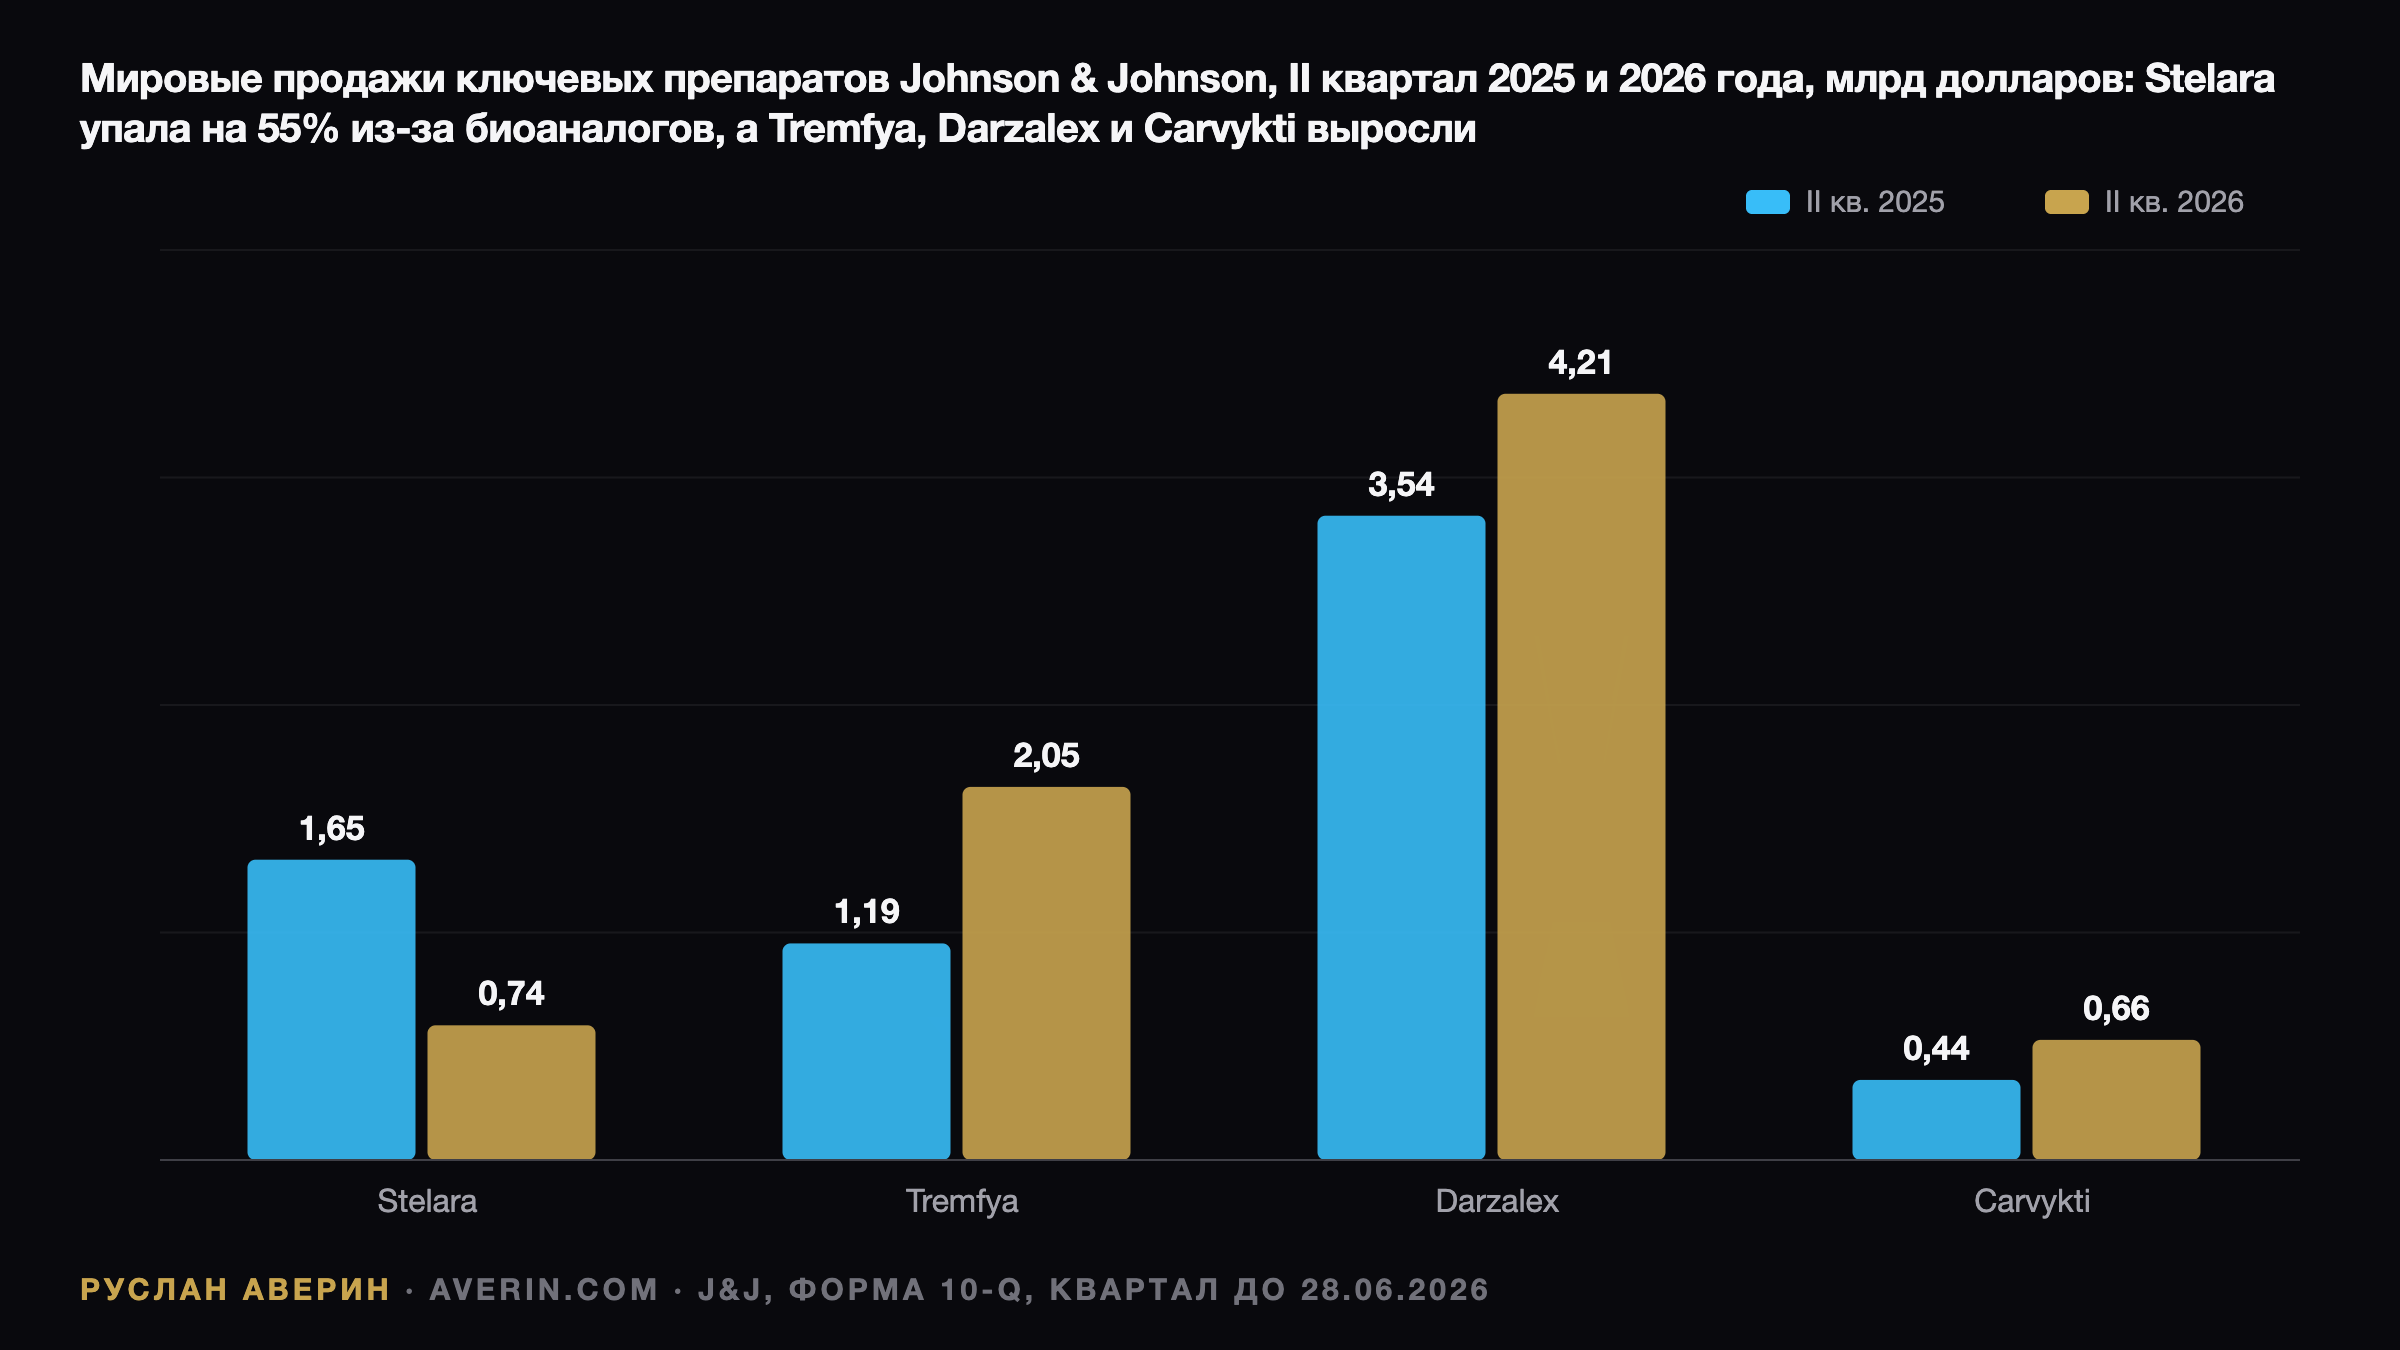
Во втором квартале продажи Innovative Medicine составили $16,38 млрд с ростом на 7,8%, MedTech — $8,93 млрд с ростом на 4,5%, или на 3,6% в операционном выражении. Stelara, потерявшая эксклюзивность в США в 2025 году, принесла $740 млн против $1,65 млрд — минус 55,2%. По оценке компании, это отняло около 7,6 процентных пункта от роста фармацевтического сегмента.
Новые драйверы растут быстрее: Tremfya — $2,05 млрд (плюс 72,5%), Darzalex — $4,21 млрд (плюс 18,9%), Carvykti — $657 млн (плюс 49,4%). Следующая волна уже видна: биосимиляры Simponi вышли в Европе во втором квартале, а конкурент в США может появиться позже в 2026 году, согласно 10-Q.
На конференции Deutsche Bank 17 сентября финансовый директор Джозеф Волк (Joseph Wolk) оценил выпадающие в 2027 году продажи из-за потери эксклюзивности в «примерно от $4 млрд до $4,5 млрд»: около $2 млрд по Xarelto, около $1,5 млрд по франшизе препаратов от лёгочной гипертензии и около $1 млрд по Simponi и Stelara. При этом он подтвердил ожидание «сопоставимого отчётного роста» в 2027 году.
Три варианта реакции рынка
Чистое превышение: выручка выше $25,4 млрд, темпы Tremfya и Darzalex на уровне второго квартала или выше, прибыль без учёта списания около $2,95 и подтверждённый годовой диапазон. Такой набор способен вернуть котировки к сентябрьскому максимуму.
Шум: заголовочная прибыль ниже $2,53 из-за сроков или размера списания по Firefly при выручке в рамках ожиданий. Поскольку списание анонсировали ещё в июле, реакция, вероятно, окажется сдержанной.
Настоящий промах: выручка ниже консенсуса, более быстрое сокращение Stelara или слабый MedTech в сочетании с осторожными формулировками по 2027 году. На фоне предстоящей потери эксклюзивности на $4–4,5 млрд такой сценарий инвесторы прочитают как начало замедления.
Что реально стоит отслеживать
По оценке аналитика Руслана Аверина, прибыль этого квартала запутана самой своей конструкцией, поэтому полезные сигналы лежат в другом: строка выручки, динамика Tremfya и Darzalex, доля участия истцов в тальковом урегулировании и любые новости по DePuy Synthes. Устойчивость темпов роста ключевых препаратов — основа всего тезиса о 2027 годе.
Отдельный фактор календаря — день инвестора 8 декабря. Подробную раскладку по 2027 году компания вполне