Один день, два отчёта и общий риск
Среда 4 ноября выстраивает для американской фармдистрибуции необычную очерёдность. Cencora открывает торговую сессию итогами четвёртого финансового квартала и первым прогнозом на 2027 финансовый год, а McKesson закрывает её результатами второго квартала 2027 финансового года. У двух дистрибьюторов общие поставщики и общая зависимость от политики Вашингтона, поэтому утренний отчёт вполне способен задать тон вечернему.
Прецедент уже есть. В среду 6 мая, когда Cencora снизила прогноз роста выручки, её акции упали на 17,4% до $252,74 — минимума 2026 года, а McKesson в тот же день подешевела на 7,2%. Сейчас стартовые позиции резко различаются: McKesson закрылась в понедельник 2 ноября на $998,38, прибавив 21,7% с начала 2026 года, а Cencora — на $337,84, почти ровно на уровне конца 2025 года ($337,75).
Планка консенсуса в одной таблице
| Показатель | McKesson (MCK) | Cencora (COR) |
|---|---|---|
| Время отчёта, среда 4 ноября | После закрытия; звонок в 16:30 по нью-йоркскому времени (ET) | До открытия |
| Отчётный период (июль–сентябрь) | II квартал 2027 финансового года | IV квартал 2026 финансового года |
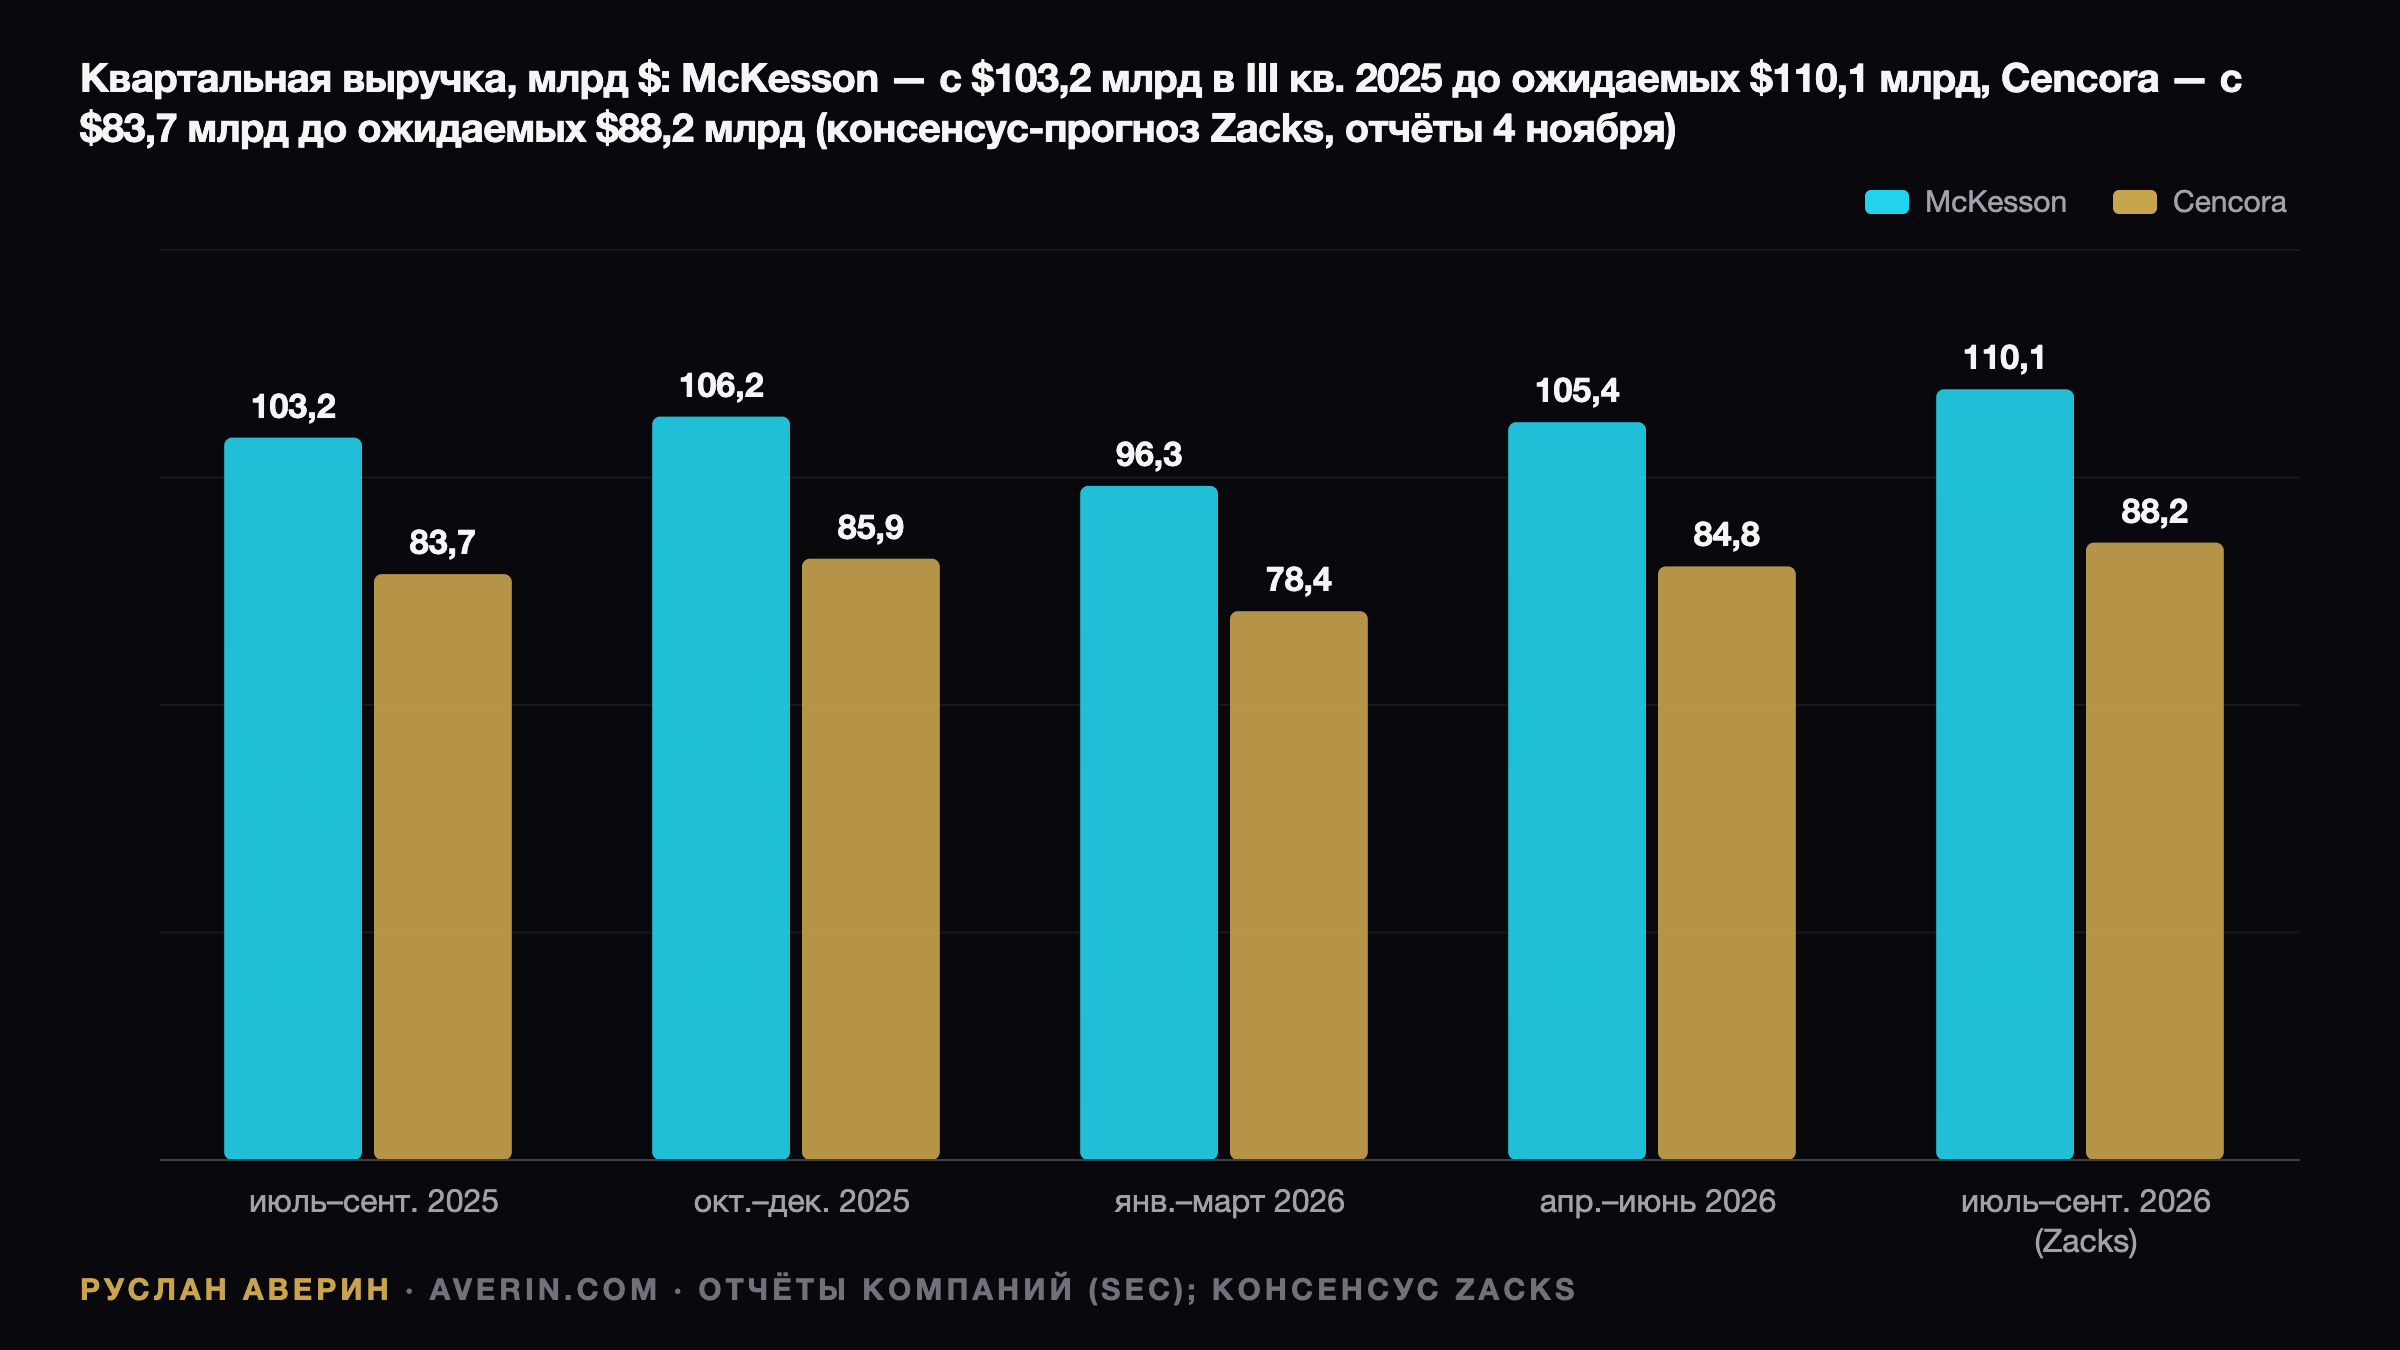
| Выручка, консенсус Zacks | $110,11 млрд | $88,16 млрд |
| Выручка годом ранее | $103,15 млрд | $83,73 млрд |
| Скорректированная EPS, консенсус Zacks | $10,69 | $4,56 |
| Скорректированная EPS годом ранее | $9,86 | $3,84 |
| Прогноз компании по EPS | 2027 ф. г.: $44,20–$45,00 | 2026 ф. г.: не менее $17,90 |
| EPS за 2027 ф. г., Zacks | $44,71 | $19,78 |
| Сигнал GLP-1, апрель–июнь | $15 млрд, рост на 24% | рост на $2,3 млрд, или 25,5% |
| Закрытие, понедельник 2 ноября | $998,38 | $337,84 |
| Изменение в 2026 году | +21,7% | +0,03% |
Данные за прошлый год и прогнозы взяты из отчётности в SEC, консенсус — у Zacks, цены закрытия — у Nasdaq. McKesson объявила время отчёта 23 сентября, Cencora подтвердила звонок 21 октября, а Zacks относит её публикацию к периоду до открытия рынка.
McKesson: высокая планка, заданная в августе
Первый финансовый квартал, о котором McKesson отчиталась 5 августа, поднял ожидания. Выручка выросла на 8% до $105,4 млрд, скорректированная EPS — на 20% до $9,93 при консенсусе Zacks $9,44. Генеральный директор Брайан Тайлер (Brian Tyler) сказал, что квартал «превзошёл наши ожидания», а прогноз скорректированной EPS на 2027 финансовый год был повышен до $44,20–$45,00, то есть рост на 13–15%.
Выручка сегмента Oncology & Multispecialty выросла на 33% до $14,2 млрд, скорректированная операционная прибыль — на 41% до $405 млн. Выручка от дистрибуции GLP-1 достигла $15 млрд: плюс 24% год к году и плюс 13% к мартовскому кварталу, сообщил Zacks 24 августа. Январское снижение прейскурантных цен на брендовые препараты в 2026 году сдержало выручку, но на операционной прибыли существенно не сказалось.
Арифметика на остаток года проста. После $9,93 в первом квартале и ожидаемых сейчас $10,69 второму полугодию нужно принести $23,58–$24,38, чтобы компания уложилась в прогноз. Zacks уже закладывает $44,71 за год — у самой верхней границы. 6 октября McKesson вместе с CD&R договорилась о покупке Option Care Health при стоимости бизнеса (EV) около $5,8 млрд; McKesson получит миноритарную долю.
Максимальное закрытие McKesson в 2026 году — $1 030,12 во вторник 20 октября, после того как за октябрь акции прибавили 16,9%. По прогнозу Zacks на 2027 финансовый год бумага стоит примерно 22 годовые прибыли против примерно 17 у Cencora. Именно эта премия объясняет, почему простое подтверждение прогноза может разочаровать инвесторов.
Cencora: прибыль почти известна, выручка под вопросом
Во вторник 21 октября Cencora повысила прогноз скорректированной EPS на 2026 финансовый год до не менее $17,90 — верхней границы прежнего диапазона $17,75–$17,95, сославшись на сильный сегмент U.S. Healthcare Solutions. Скорректированная EPS за первые три квартала составила $4,08, $4,75 и $4,48, всего $13,31. Новая нижняя граница подразумевает не менее $4,59 за сентябрьский квартал — уже выше консенсуса Zacks в $4,56.
Поэтому внимание смещается на 2027 финансовый год: Zacks ждёт $19,78, примерно на 10,6% больше ожидаемых $17,88 за 2026 финансовый год. Слабое место — выручка. В мае Cencora снизила прогноз её роста на 2026 финансовый год с 7–9% до 4–6%, указав на снижение цен производителей на ряд брендовых препаратов, падение продаж крупному клиенту почтовой доставки после перехода брендов на дженерики и потерю онкологического клиента в 2025 году.
С минимума 6 мая акции отыграли 33,7%. Объёмы по-прежнему тянут препараты GLP-1: согласно квартальному отчёту 10-Q, продажи продуктов этого класса в США в апреле–июне выросли на $2,3 млрд, или на 25,5%, хотя валовая маржа у них ниже. Маржу же обеспечивают специализированные препараты. Покупка OneOncology в феврале увеличила квартальные чистые процентные расходы на $58,9 млн до $140,7 млн.
21 октября Cencora договорилась о покупке American Oncology Network при стоимости бизнеса $2,4 млрд и рассчитывает заплатить около $1,7 млрд деньгами за 75%. По словам генерального директора Роберта Мауча (Robert Mauch), сделка укрепляет «нашу платформу роста для создания долгосрочной стоимости».
Тень Вашингтона над прейскурантными ценами
Пошлины по статье 232 в размере до 100% на патентованные препараты коснулись 17 крупных производителей 31 июля, а всех остальных производителей брендовых лекарств — 29 сентября, говорится в обзоре юридической фирмы Gibson Dunn от 1 сентября. Соглашение о ценах по принципу наибольшего благоприятствования (MFN) вместе с планом переноса производства в США обнуляет ставку до 20 января 2029 года. Белый дом сообщил 31 августа, что такие соглашения подписали 26 производителей, на которых приходится 89% рынка брендовых препаратов.
Две предложенные модели CMS — GLOBE для Medicare Part B и GUARD для инфляционных скидок по Part D с 1 января 2027 года — находятся на рассмотрении с июня. По оценке аналитика Руслана Аверина, риск для дистрибьюторов косвенный: снижение прейскурантных цен уменьшает выручку, и обе компании уже называют удешевление брендовых препаратов фактором давления. Курс Вашингтона зависит и от промежуточных выборов 3 ноября.
Cardinal Health выступит в четверг
Cardinal Health (CAH) опубликует результаты первого финансового квартала в четверг 5 ноября до открытия рынка; консенсус скорректированной EPS — $2,92 против $2,55 годом ранее. Прогноз non-GAAP EPS на 2027 финансовый год, выданный 11 августа, составляет $12,40–$12,60 после $11,26 в 2026 финансовом году, куда вошли разовые $0,31 от возврата тарифов IEEPA.
1 октября Cardinal подписала обязывающее письмо о намерениях продлить дистрибьюторские соглашения с CVS Health до июня 2032 года и подтвердила прогноз. Акции закрылись 2 ноября на $254,33, прибавив 23,8% в 2026 году.
Пять вопросов на среду
- Прогноз EPS Cencora на 2027 финансовый год против $19,78; середина диапазона ниже этой цифры ударит по бумаге, которая с начала года стоит на месте.
- Рост выручки Cencora в 2027 финансовом году против 4–6% в текущем.
- Прогноз McKesson: рынок, судя по всему, ждёт повышения выше $45,00; простое подтверждение может быть воспринято как пауза.
- Рост GLP-1 против 24% у McKesson и 25,5% у Cencora.
- Как соглашения MFN и снижение прейскурантных цен отразятся на вознаграждении дистрибьюторов в 2027 году.
Аналитик Руслан Аверин считает позитивным сценарием прогноз Cencora на уровне $19,78 или выше вместе с повышением прогноза McKesson выше $45,00. Негативный сценарий — осторожный прогноз Cencora утром тянет вниз обе бумаги ещё до того, как McKesson выступит вечером.
Календарь
- 4 ноября: Cencora — до открытия; McKesson — после закрытия, звонок в 16:30 по нью-йоркскому времени (ET).
- 5 ноября: Cardinal Health — до открытия, по данным Zacks.
- 1 января 2027 года: предполагаемый старт бенчмарка GUARD для Part D, если окончательное правило пройдёт согласование.
- Начало февраля 2027 года: третий финансовый квартал McKesson; в прошлом году компания отчиталась 4 февраля.