Два найбільші індексні фонди Vanguard коштують однаково, керуються однією компанією і з 2010 року рухаються майже синхронно: кореляція місячної дохідності між ними становить 0,996. Саме тому суперечка «VOO чи VTI» щороку повертається в заголовки — і щороку виявляється, що різниця між фондами реальна, але дуже мала. Для інвестора, який живе за межами США, це взагалі не найважливіше рішення в ланцюжку.
Паспорт двох фондів
VOO відстежує S&P 500, був запущений у вересні 2010 року і тримає близько $1,09 трлн активів. VTI старший: запуск у травні 2001 року, індекс CRSP US Total Market, близько $701 млрд лише в класі акцій ETF. Обидва беруть 0,03% на рік. 25 вересня VOO закрився на $710,79, VTI — на $379,77.
| Параметр | VOO | VTI |
|---|---|---|
| Індекс | S&P 500 | CRSP US Total Market |
| Кількість паперів | 516 | 3 514 |
| Комісія | 0,03% | 0,03% |
| Активи | $1,09 трлн | $701 млрд |
| Топ-10 позицій | 37,81% | 33,43% |
| Чудова сімка | 33,53% | 29,60% |
| P/E за минулим прибутком | 27,05 | 26,32 |
| Дивідендна дохідність | 1,05% | 1,04% |
Чому три тисячі додаткових компаній майже не видно
Різниця в кількості паперів вражає лише на перший погляд. Додаткові близько 3 000 назв у VTI — це емітенти середньої та малої капіталізації, зважені за ринковою вартістю. Сукупно вони формують скромну частку портфеля, тому графіки дохідності двох фондів практично накладаються один на одного. Питання не в тому, який фонд кращий узагалі, а в тому, допомагає чи шкодить ця частка саме впродовж вашого періоду утримання.
Історія залежить від того, яке десятиліття брати
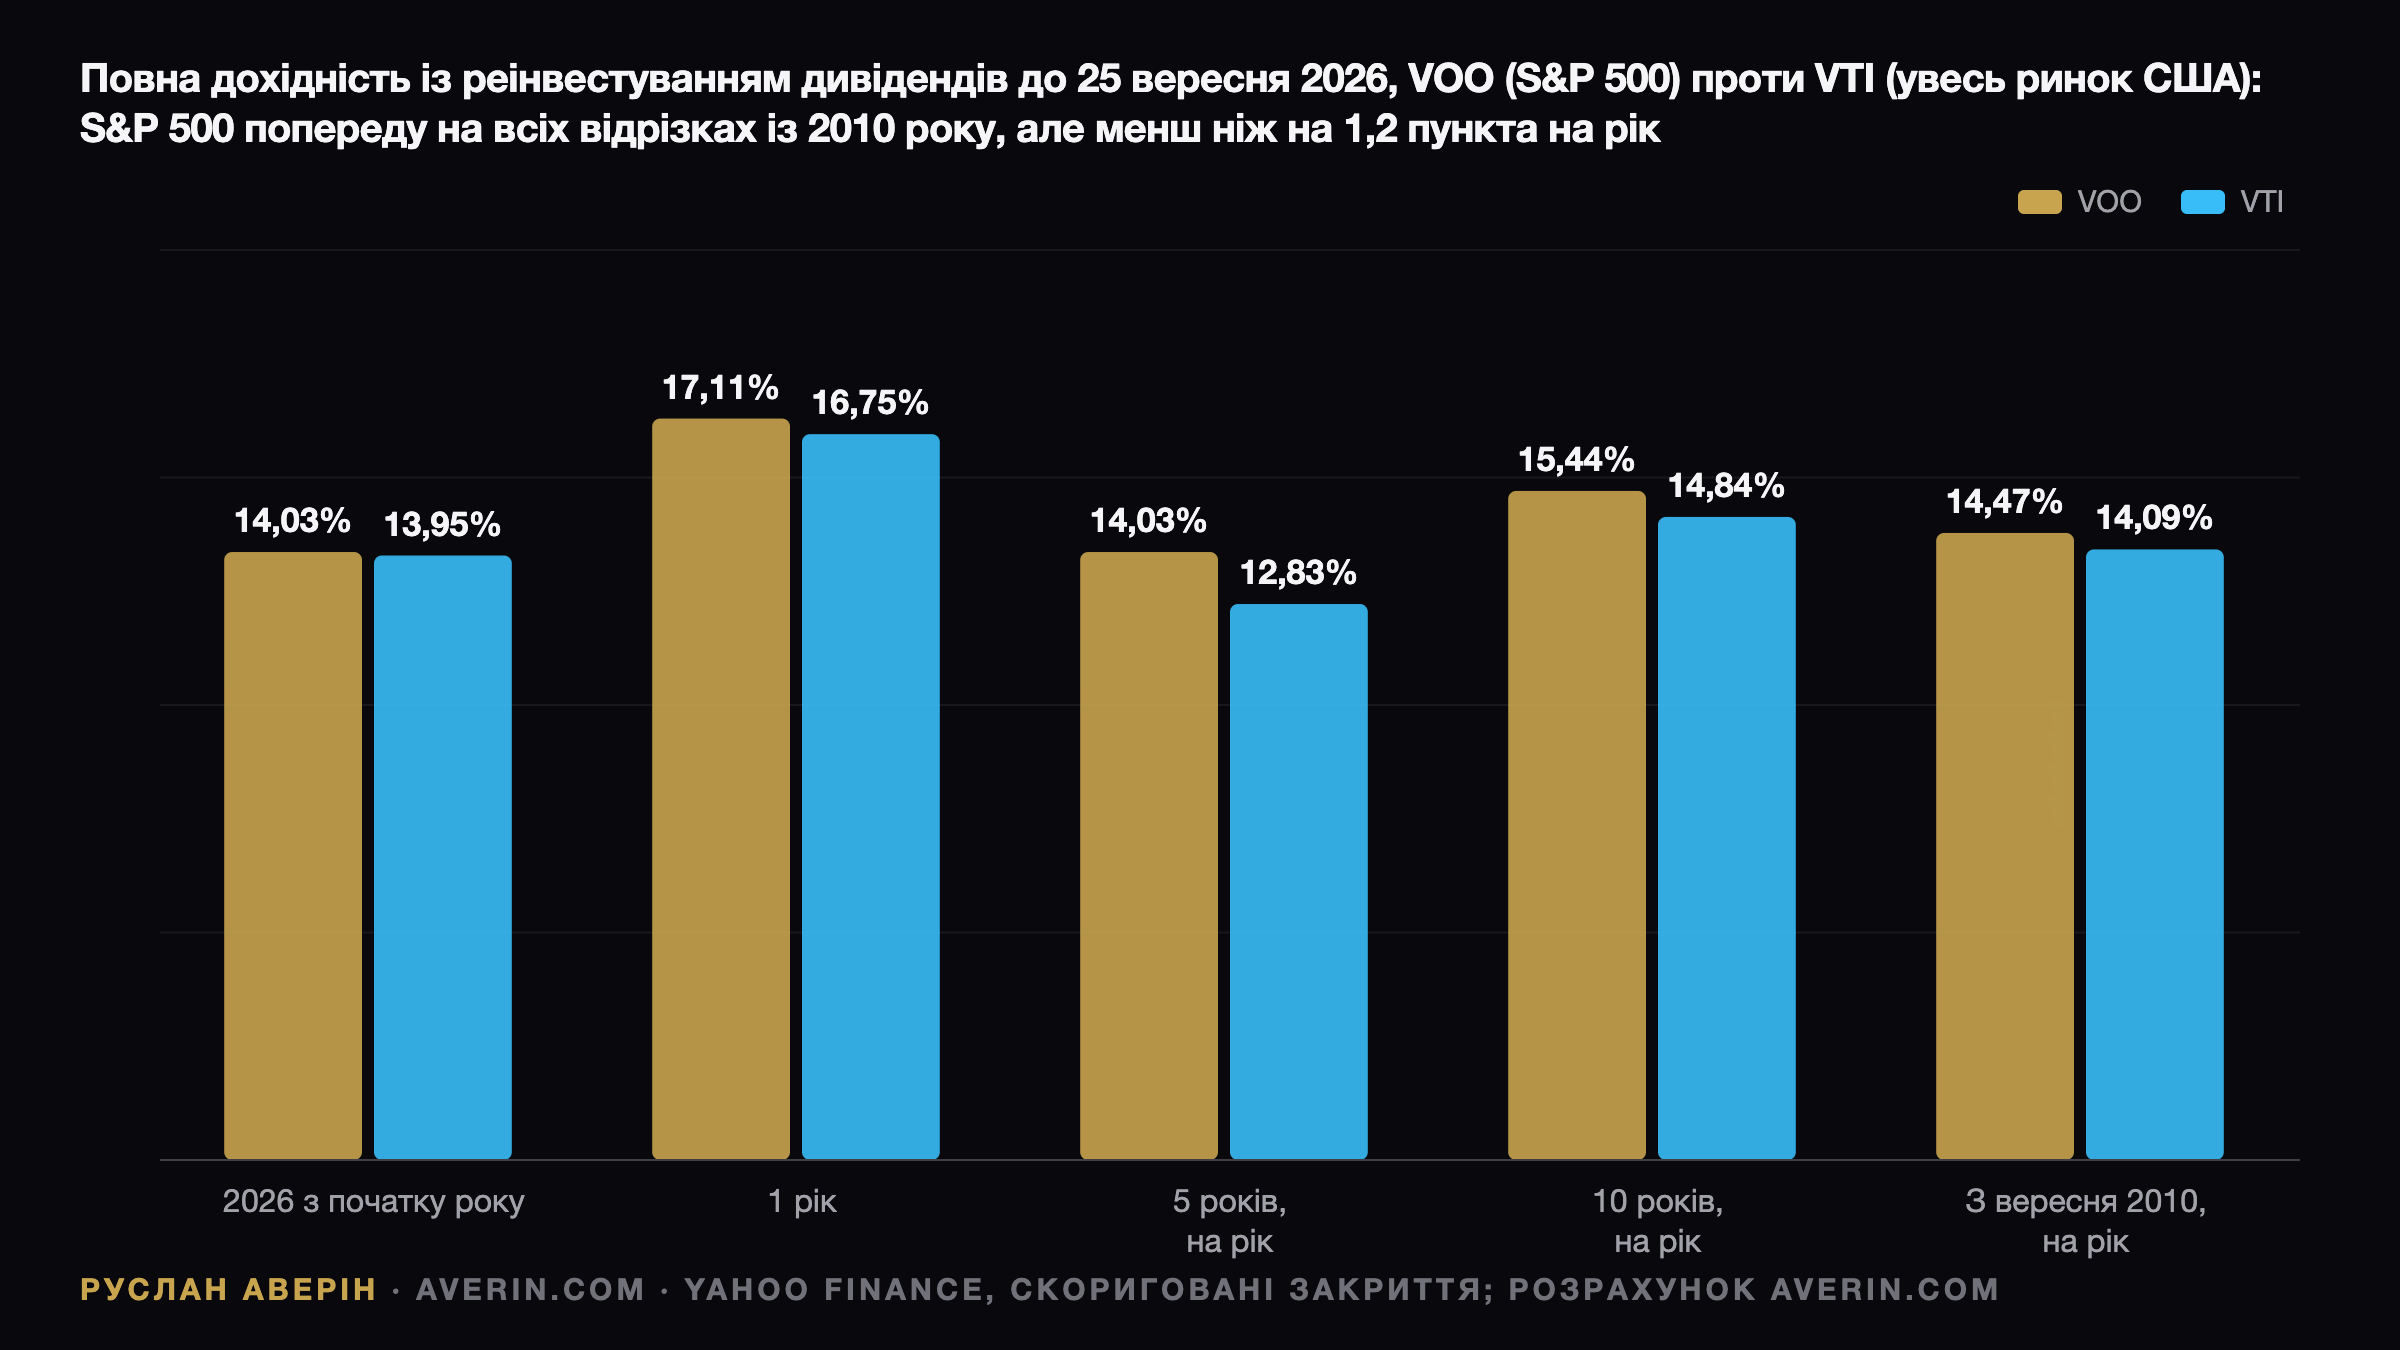
Від запуску VOO лідирує S&P 500. З вересня 2010 по 25 вересня 2026 року фонд приносив 14,47% на рік з реінвестуванням дивідендів проти 14,09% у VTI. На десятирічному горизонті розрив складає 15,44% проти 14,84%, на п'ятирічному — 14,03% проти 12,83%. У поточному році фонди практично зрівнялися: 14,03% і 13,95%.
Довша історія дає протилежний результат. VTI існує з 2001 року, і проти SPY як замінника S&P 500 він приносив 9,82% на рік проти 9,56% — перевага у 0,26 процентного пункту. Уся вона сформувалася в перше десятиліття: з липня 2001 по січень 2011 року, після краху доткомів, весь ринок давав 3,73% на рік проти 2,52% у S&P 500. Натомість з 2015 по 2025 рік, в епоху мегакапів і ШІ, попереду був S&P 500 — 13,64% проти 13,15%.
Висновок із цих чотирьох періодів простий: вибір між фондами є невеликою неявною ставкою на те, чи продовжать найбільші компанії обганяти менші. Історія цю ставку не розв'язує.
Два аргументи на користь ширшого індексу
Перший — концентрація. Десять найбільших позицій VOO займають 37,81% активів, на чолі з Nvidia (8,08%), Apple (7,03%) і Microsoft (5,70%), а на Чудову сімку припадає 33,53%. У VTI ці показники становлять 33,43% і 29,60% відповідно. Розрив приблизно у чотири процентних пункти менший, ніж очікує більшість інвесторів, але спрямований він в один бік.
Другий — оцінка. За минулим прибутком S&P 500 торгується приблизно у 27 разів, S&P MidCap 400 — у 19,42, Russell 2000 — у 18,81, S&P SmallCap 600 — у 16,77. Девід Діркінг (David Dierking) з Motley Fool, який віддає перевагу VTI, нагадує, що цього року Russell 2000 випереджає VOO приблизно на 2%. Один рік — ще не тренд, але премія великих компаній такого масштабу була стартовою точкою сценарію 2001–2011 років.
Бар'єр доступу для інвестора з ЄС і України
За регламентом ЄС PRIIPs фонд зобов'язаний опублікувати документ із ключовою інформацією до продажу роздрібним інвесторам. Американські емітенти таких документів для ETF, що торгуються у США, не випускають, тому брокери під регулюванням ЄС не продають ані VOO, ані VTI роздрібним клієнтам.
Заміна — ірландські фонди UCITS: Vanguard S&P 500 UCITS у накопичувальному (VUAA) та розподільчому (VUSA) класах і iShares Core S&P 500 UCITS (CSPX), усі по 0,07% на рік. Аналога VTI за розміром і вартістю серед UCITS немає. Звичайне наближення — фонд на S&P 500 плюс окремий фонд американських акцій малої капіталізації або глобальний фонд на всі капіталізації, як-от SPDR MSCI ACWI IMI за 0,17%, який охоплює не лише США.
Ціна помилки з обгорткою
Для нерезидента США частки фондів з американським доміцилем вважаються активами із ситусом у США. Якщо на момент смерті їхня вартість перевищує $60 000, IRS вимагає подати декларацію з податку на спадщину, а без податкової угоди неоподатковуваний поріг дорівнює тим самим $60 000. Фонди з ірландським доміцилем такими активами не є — для портфеля понад цей рівень питання закривається одним правилом.
З формою W-8BEN з американських дивідендів, що виплачуються резиденту України, утримується 15% замість 30%. Удома іноземні дивіденди оподатковуються за ставкою 9% плюс 5% військового збору, а прибуток від продажу — 18% плюс 5%. Ірландський накопичувальний фонд теж втрачає 15% на американському утриманні всередині фонду, але дивідендів не виплачує, тож декларувати до моменту продажу нічого.
Порядок рішень, а не вибір фонду
На думку аналітика Руслана Аверіна, для інвестора з України послідовність така: спершу доміцил фонду, далі вибір між накопичувальним і розподільчим класом і лише наостанок індекс. Накопичувальний ірландський фонд на S&P 500 за 0,07% дорожчий за VOO приблизно на 0,04 процентного пункту на рік, але повністю знімає проблему податку на спадщину.
Аналітик також зауважує: той, хто починає сьогодні з горизонтом 20 років і без власної думки щодо великих компаній проти менших, отримає від VTI трохи більше диверсифікації без додаткових витрат, однак міняти наявну позицію у VOO заради цього не варто — продаж означає податок на прибуток. Різниця між фондами в кілька десятих процентного пункту на рік у будь-який бік менша за ціну помилки з обгорткою.