Публикация Motley Fool снова вывела в топ обсуждений старую развилку — VOO или VTI, — и склонилась в пользу второго фонда. Оба продукта управляются одной компанией, стоят 0,03% в год и с 2010 года практически неразличимы на графике: корреляция месячной доходности составляет 0,996. Для инвестора за пределами США эта развилка — далеко не первая по значимости.
Развилка, с которой всё начинается за пределами США
По регламенту ЕС PRIIPs фонд обязан опубликовать документ с ключевой информацией до продажи розничным инвесторам. Американские эмитенты таких документов для ETF, торгующихся в США, не выпускают, поэтому брокеры под регулированием ЕС просто не продают VOO или VTI розничным клиентам. Вопрос «какой из двух» для многих читателей закрывается ещё до сравнения комиссий.
Рабочая замена — ирландские фонды UCITS. Vanguard S&P 500 UCITS доступен в накопительном классе (VUAA) и распределительном (VUSA), рядом стоит iShares Core S&P 500 UCITS (CSPX). Все три берут 0,07% в год. Фонда UCITS на весь рынок США с размером и стоимостью VTI на рынке нет, и это ключевое ограничение для тех, кому нравится идея полного охвата.
Обычное приближение — UCITS-фонд на S&P 500 плюс отдельный фонд на американские акции малой капитализации. Второй вариант — глобальный фонд на все капитализации вроде SPDR MSCI ACWI IMI за 0,17%, но он охватывает не только США, то есть меняет географию портфеля, а не только его «хвост» из небольших компаний.
Наследство и дивиденды: где цена ошибки измеряется процентами капитала
Для нерезидента США доли в фондах с американским домицилем — это активы с ситусом в США. Если на момент смерти их стоимость превышает $60 000, IRS требует подать декларацию по налогу на наследство, а при отсутствии налогового соглашения необлагаемый порог равен эквиваленту тех же $60 000. Фонды с ирландским домицилем активами с ситусом в США не являются.
С формой W-8BEN с американских дивидендов, выплачиваемых резиденту Украины, по налоговому соглашению удерживается 15% вместо 30%. Дома иностранные дивиденды облагаются налогом 9% плюс 5% военного сбора, а прибыль от продажи — 18% плюс 5%. Ирландский накопительный фонд тоже теряет 15% на американском удержании внутри фонда, но дивидендов не выплачивает, поэтому декларировать до продажи нечего.
Паспорт двух фондов
VOO отслеживает S&P 500: 516 бумаг, около $1,09 трлн активов, запуск в сентябре 2010 года. VTI отслеживает CRSP US Total Market Index: 3 514 бумаг, около $701 млрд только в классе акций ETF, запуск в мае 2001 года. 25 сентября VOO закрылся на $710,79, VTI — на $379,77.
Дополнительные 3 000 имён в VTI — компании средней и малой капитализации, взвешенные по рыночной стоимости. Именно поэтому их суммарный вес в фонде остаётся скромным, а две линии доходности почти сливаются. Вопрос не в качестве фондов, а в том, помогает или мешает эта добавка на конкретном отрезке владения.
| VOO | VTI | |
|---|---|---|
| Индекс | S&P 500 | CRSP US Total Market |
| Число бумаг | 516 | 3 514 |
| Комиссия | 0,03% | 0,03% |
| Активы | $1,09 трлн | $701 млрд |
| Топ-10 позиций | 37,81% | 33,43% |
| Великолепная семёрка | 33,53% | 29,60% |
| P/E по прошлой прибыли | 27,05 | 26,32 |
| Дивидендная доходность | 1,05% | 1,04% |
Каждой декаде — свой победитель
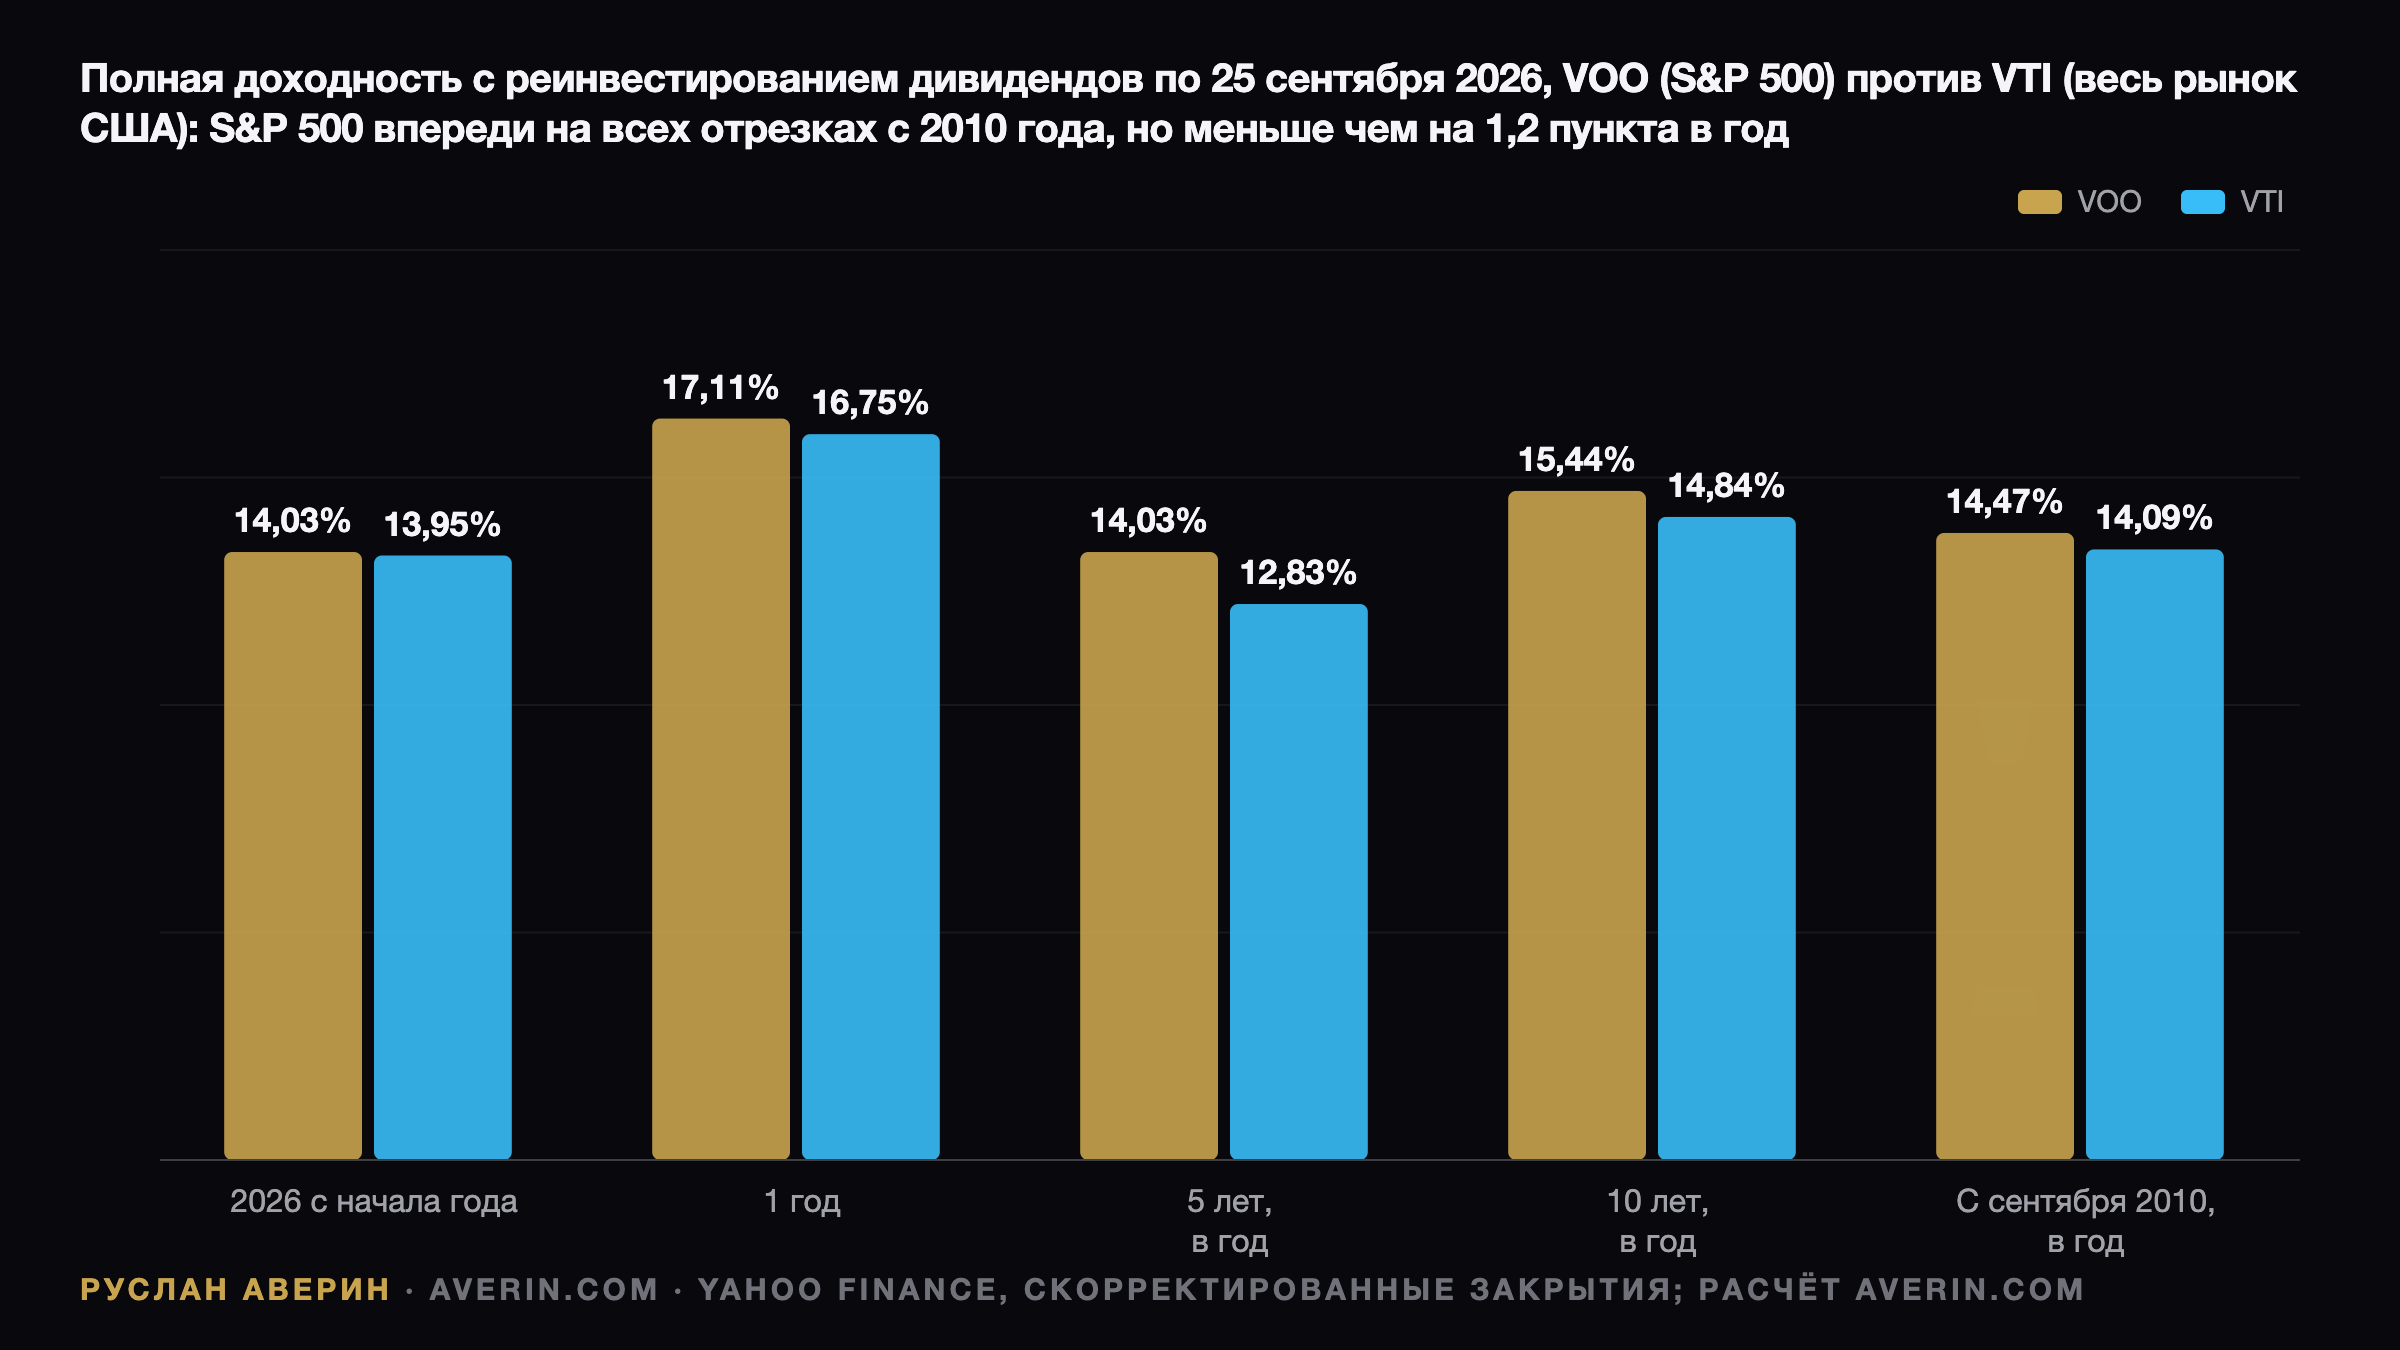
С момента запуска VOO опережает более широкий фонд: с сентября 2010 по 25 сентября 2026 года 14,47% в год с реинвестированием дивидендов против 14,09% у VTI. За десять лет — 15,44% против 14,84%, за пять лет — 14,03% против 12,83%. В текущем году фонды идут вровень: 14,03% и 13,95%.
Длинная история звучит иначе. С 2001 года VTI против SPY как замены S&P 500 давал 9,82% в год против 9,56% — преимущество в 0,26 процентного пункта. Оно целиком сформировалось в первое десятилетие: с июля 2001 по январь 2011 года, после краха доткомов, весь рынок приносил 3,73% в год против 2,52% у S&P 500, потому что лидировали небольшие компании.
С января 2015 по январь 2025 года, на рынке мегакапов и искусственного интеллекта, порядок перевернулся: S&P 500 дал 13,64% в год против 13,15% у широкого рынка. Вывод прост — выбор между VOO и VTI представляет собой небольшую неявную ставку на то, продолжат ли крупные компании обгонять малые.
Концентрация и оценка: два довода в пользу широкого фонда
Десять крупнейших позиций VOO занимают 37,81% портфеля, во главе с Nvidia (8,08%), Apple (7,03%) и Microsoft (5,70%), а Великолепная семёрка — 33,53%. В VTI это 33,43% и 29,60% соответственно. Разрыв около четырёх процентных пунктов меньше, чем предполагает большинство инвесторов, но направлен он в одну сторону.
Разница в оценке заметнее. По прошлой прибыли S&P 500 торгуется примерно в 27 раз, S&P MidCap 400 — в 19,42, Russell 2000 — в 18,81, S&P SmallCap 600 — в 16,77. Дэвид Диркинг (David Dierking) из Motley Fool, отдающий предпочтение VTI, отмечает, что в этом году Russell 2000 опережает VOO примерно на 2%.
Один год трендом не является, однако премия крупных компаний такого размера — ровно та стартовая точка, с которой начинался сценарий 2001–2