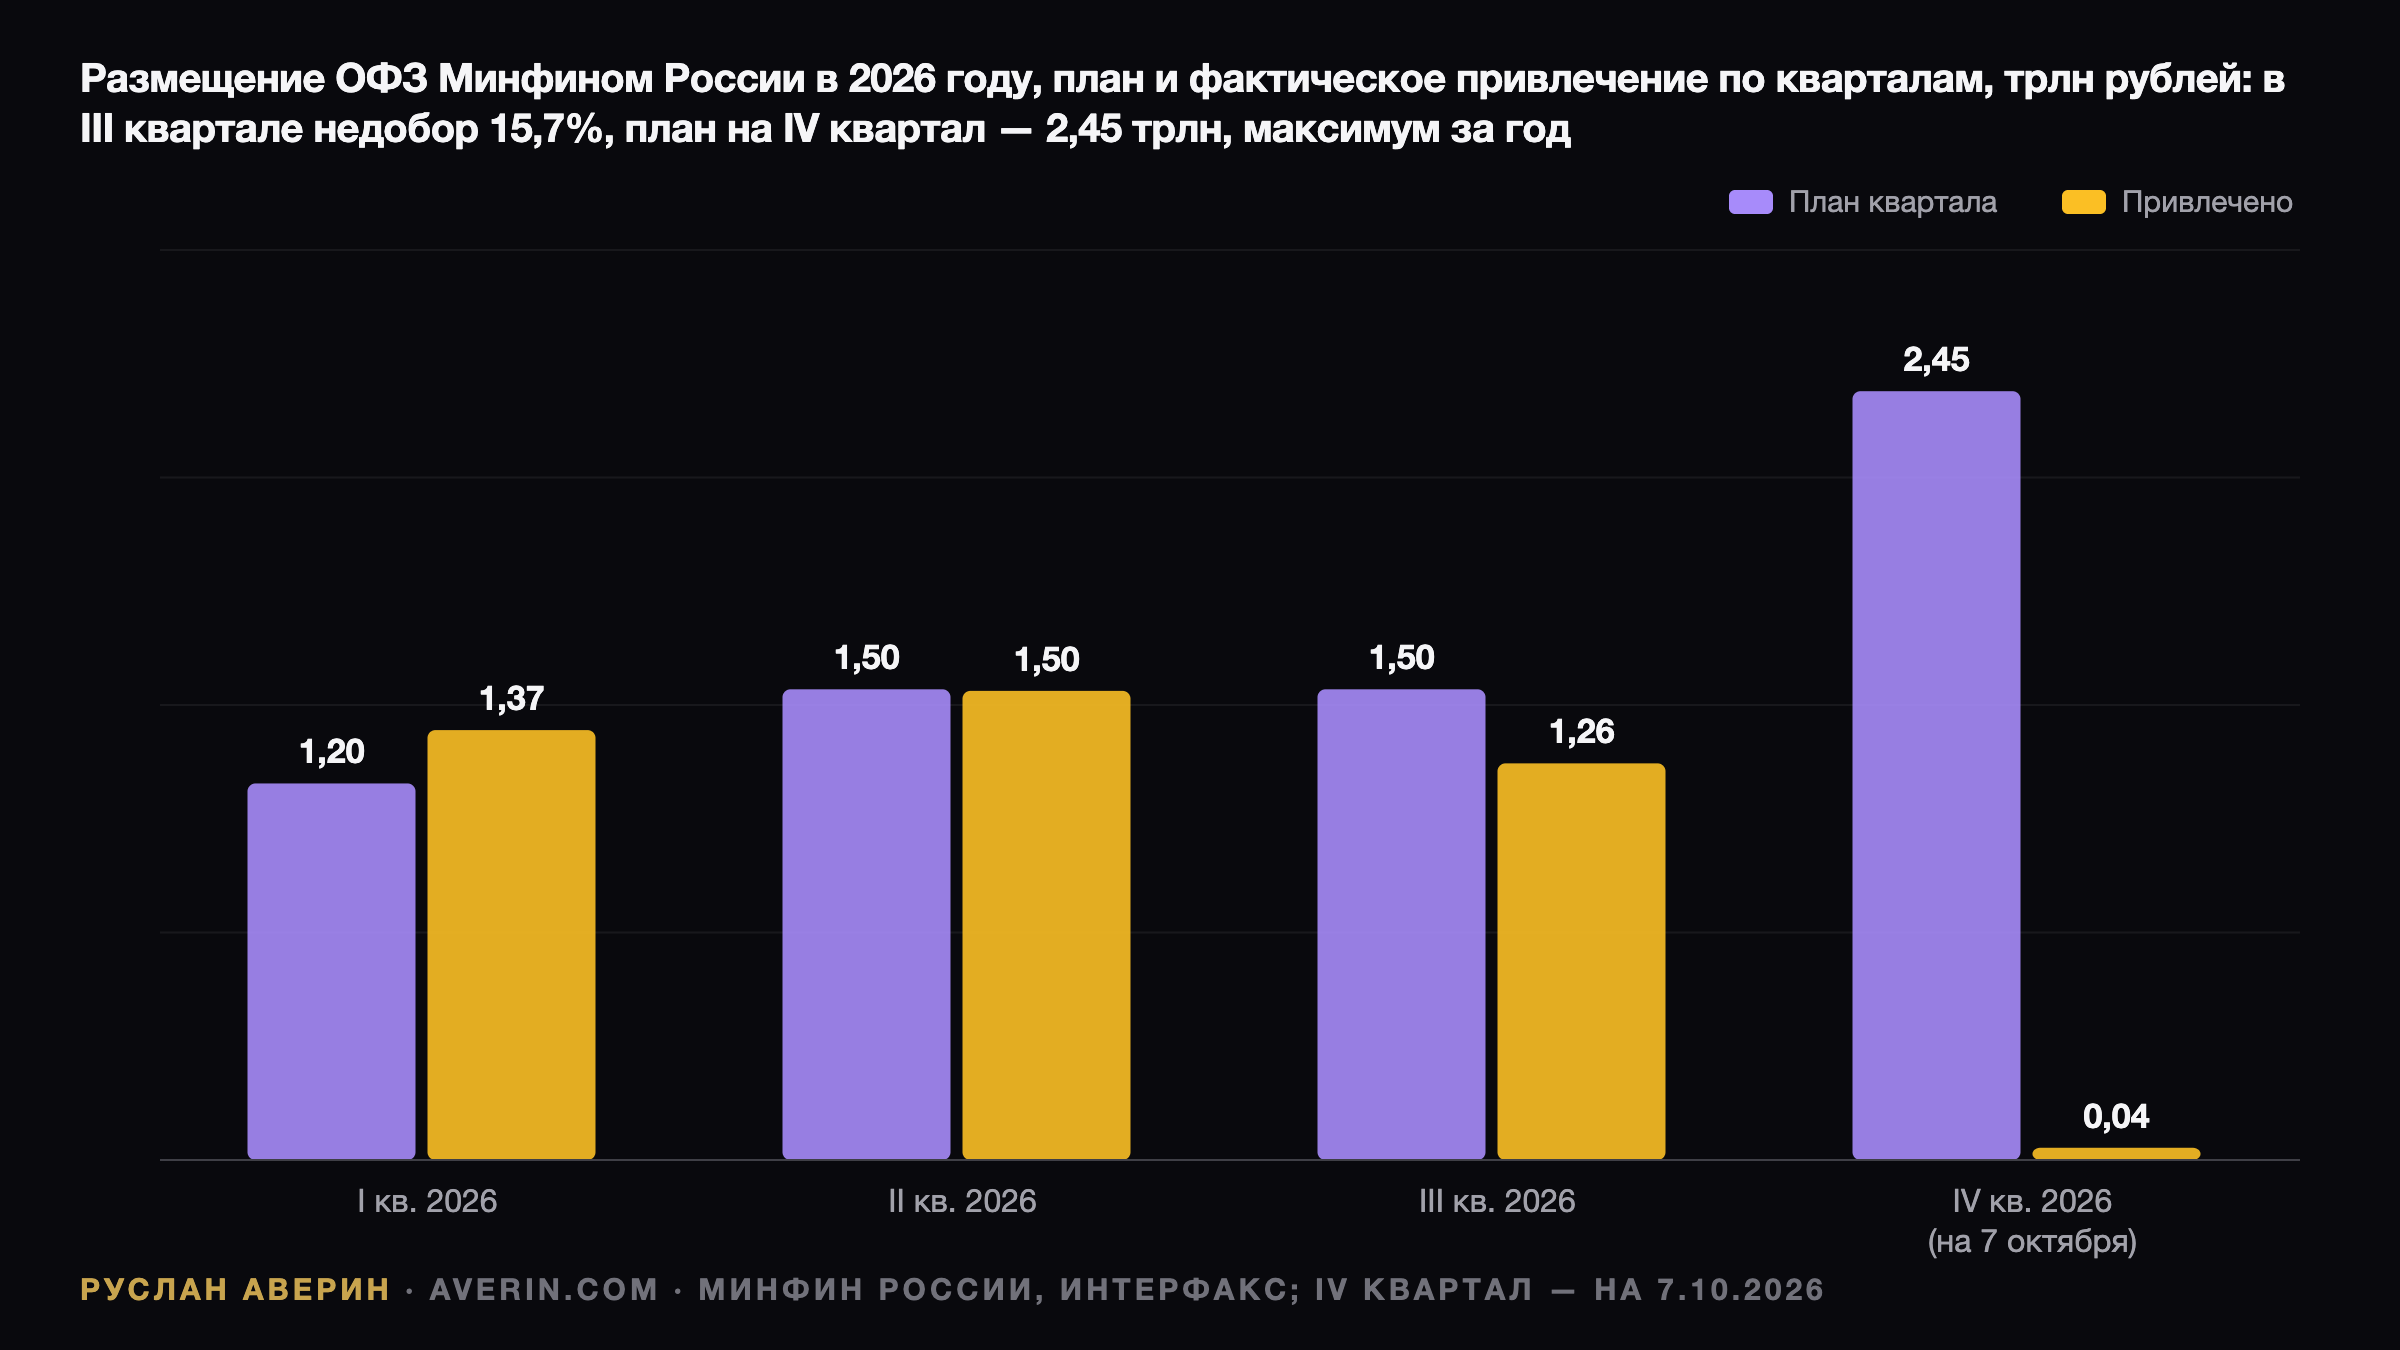
Квартальный план, который не оставляет манёвра
Минфин России вошёл в четвёртый квартал с самым крупным ориентиром года: 2,45 трлн рублей за 11 аукционных дней, причём 1,25 трлн должны обеспечить бумаги сроком более 10 лет. Для сравнения: третий квартал закрылся результатом 1,264 трлн рублей при плане 1,5 трлн, то есть недобор составил 15,7%. Старт нового квартала вышел осторожным.
На первом аукционе 7 октября ведомство разместило ОФЗ 26252 с погашением в октябре 2033 года всего на 35,7 млрд рублей. Доходность — 16,63%, средневзвешенная цена — 85,56% от номинала при спросе 134,4 млрд рублей. Инвесторы готовы брать длинный риск только с заметным дисконтом к номиналу.
Предыстория объясняет осторожность. Аукционы 24 июня и 8 июля были отменены, с 20 июля по 2 сентября размещения приостанавливались, а выпуск с плавающим купоном, предложенный 15 июля, не собрал приемлемых заявок. Последний аукцион третьего квартала, 30 сентября, с ОФЗ 26228 признан несостоявшимся из-за отсутствия заявок по приемлемым ценам.
Дефицит, переросший собственный закон
Закон о бюджете на 2026 год устанавливал дефицит в 3,786 трлн рублей, или 1,6% ВВП. К концу августа фактический разрыв достиг 5,795 трлн, а в сентябре министерство подняло годовую оценку до 7,345 трлн рублей, то есть 3,2% ВВП. Это почти вдвое больше заложенного законом ориентира.
Предварительные данные за январь–сентябрь, опубликованные 9 октября, показали дефицит 5,186 трлн рублей, или 2,2% ВВП, против 3,471 трлн годом ранее. Сам сентябрь дал профицит около 609 млрд рублей. При этом нефтегазовые доходы снизились на 17,2%, до 5,471 трлн, а расходы выросли на 14,5%, до 34,825 трлн.
Проект на 2027–2029 годы, внесённый в Госдуму 30 сентября, разрыв не закрывает: дефицит 2027 года запланирован в 5,443 трлн рублей (2,2% ВВП) против 3,186 трлн в действующем законе, далее 5,12 трлн и 5,245 трлн. Расходы на оборону и безопасность в 2027 году — 17,1 трлн рублей, примерно треть федерального бюджета, по данным Reuters, которые приводит The Moscow Times.
| Период | Дефицит | Доля ВВП |
|---|---|---|
| 2026, закон о бюджете | 3,786 трлн рублей | 1,6% |
| 2026, сентябрьская оценка | 7,345 трлн рублей | 3,2% |
| Январь–сентябрь, предварительно | 5,186 трлн рублей | 2,2% |
| 2027, проект бюджета | 5,443 трлн рублей | 2,2% |
| 2028, проект бюджета | 5,12 трлн рублей | — |
| 2029, проект бюджета | 5,245 трлн рублей | — |
Кредиторы: банки вместо нерезидентов
Внешний рынок для российского государства закрыт. Директива 1A Минфина США (OFAC) от 22 февраля 2022 года запрещает американским финансовым институтам операции на первичном и вторичном рынках с облигациями Минфина России, выпущенными после 1 марта 2022 года, а бумаги инвесторов из «недружественных» стран с марта 2022 года заблокированы на счетах типа С.
Остаются внутренние покупатели, и их структура объясняет напряжение. По данным Банка России, обобщённым на Smart-Lab, системно значимые банки выкупили в сентябре 73,6% первичных размещений, преимущественно флоатеры. Физические лица на вторичном рынке были нетто-покупателями на 28,4 млрд рублей после 15,7 млрд в августе, тогда как крупные банки продали бумаг на 160 млрд.
Программа заимствований на 2026 год предполагала валовые размещения на 5,510 трлн рублей и чистые на 4,173 трлн, затем бюджетные документы подняли чистый показатель до 5,016 трлн. К концу сентября привлечено около 4,13 трлн. Показателен день 2 сентября: флоатер серии 29031 объёмом 1 трлн рублей размещён целиком, привлечено 938,9 млрд, а банки в тот же день заняли у Банка России почти такую же сумму. Экономист Владислав Иноземцев назвал это скоординированной операцией.
Спред к ставке и давление цен
Банк России 11 сентября сохранил ставку на уровне 14% после десяти снижений подряд с пика в 21%, установленного в октябре 2024 года. Следующее решение ожидается 23 октября. Доходность 10-летних ОФЗ 9 октября закрылась на 16,85% по данным Trading Economics, прибавив 1,76 процентных пункта за год.
Разрыв между длинными доходностями и ставкой регулятора составляет почти 3 процентных пункта. Такой спред означает, что рынок закладывает либо более высокую инфляцию, либо значительно большее предложение бумаг. Годовая инфляция в сентябре по данным Росстата — 6,35%, за месяц цены выросли на 0,35% при консенсусе 0,27%.
Недельные данные за 29 сентября — 5 октября дали скачок на 0,96% после повышения коммунальных и железнодорожных тарифов, что подняло годовую оценку до 7,08%. В сентябрьском заявлении регулятор отметил ускорение устойчивого роста цен до 5–6% в пересчёте на год и указал, что «текущее ценовое давление значительно усилилось».
Чему учит история ОФЗ-н
Специальные облигации для населения уже тестировались. ОФЗ-н запустили 26 апреля 2017 года дебютным выпуском на 30 млрд рублей через Сбербанк и ВТБ, затем последовали транши по 15 млрд каждый. В марте 2022 года программу приостановили, сославшись на ухудшение условий заимствований.
В ноябре 2023 года Денис Мамонов, директор департамента государственного долга министерства, заявил, что возвращать их не планируется: «Для нас это никогда не было значимым источником заимствований. В масштабе общих программ заимствований это было менее 1%». Население способно дать десятки миллиардов, государству требуются триллионы.
Что держит риск покупателя
- Инфляция. Доходность 16,63% по бумаге 2033 года выглядит привлекательно только при возврате инфляции к 4%, заложенным в проект на 2027–2029 годы. Недельные данные с годовым темпом выше 7% указывают в обратную сторону.
- Дюрация. Индекс RGBI в начале октября торговался около 111 пунктов, вблизи летних минимумов. Покупатель ОФЗ 26252 по цене 85,56% от номинала несёт многолетний ценовой риск.
- Валюта. С 7 октября по 6 ноября министерство планирует купить валюту на 279,4 млрд рублей в рамках бюджетного правила, что, по оценке экономиста Егора Сусина, способно ослабить рубль на 2–3