Два ринки в одному тижні
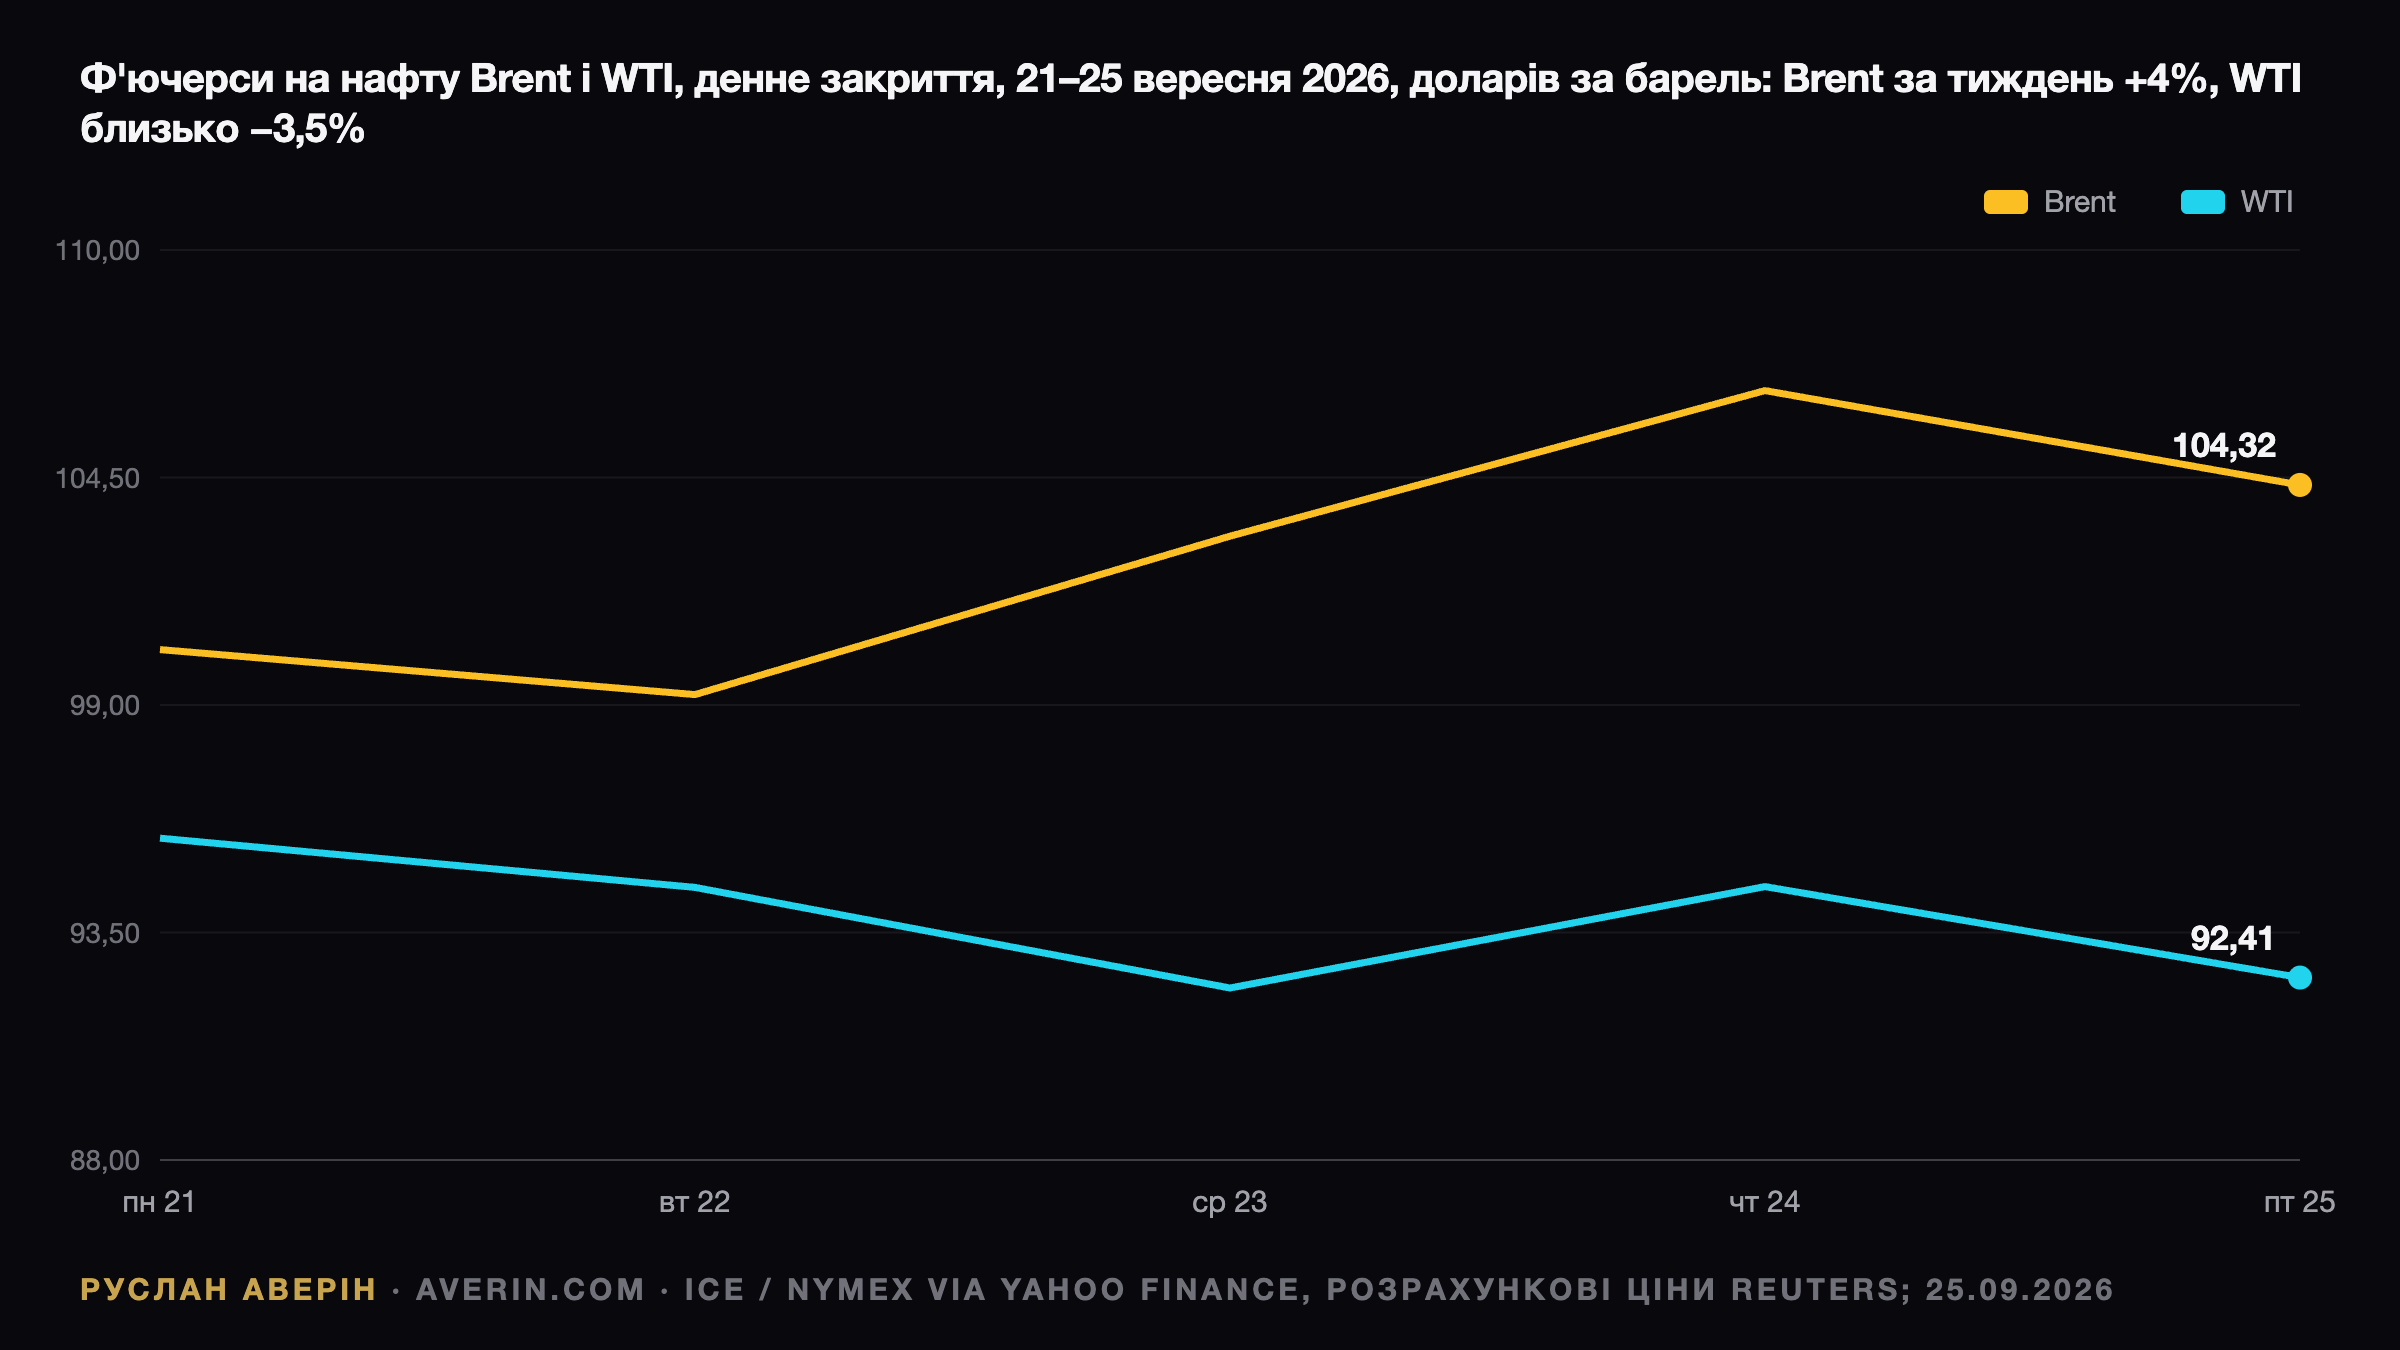
П'ятниця, 25 вересня, дала гучний заголовок: нафта подешевшала приблизно на 2%, поки США та Іран шукали те, що Reuters назвав «виходом із війни». Проте головна подія тижня — не цей рух, а розрив між двома еталонами. Brent завершив п'ять сесій приблизно на 4% вище старту, WTI — приблизно на 3,5% нижче.
Цифри закриття виглядають так: Brent — $104,32 за барель, мінус $2,28 за день; WTI — $92,41, мінус $2,20. Спред між марками третю сесію поспіль розширювався до максимуму з травня. Ф'ючерси на бензин у США за одну лише п'ятницю впали приблизно на 4%.
Хроніка п'яти сесій
Початок тижня був фазою полегшення. Саудівська Аравія відновила роботу нафтопроводу East-West, зупиненого як запобіжний захід після атак приблизно 12–14 вересня, і у вівторок Brent опустився до $99,25. Але до четверга Reuters повідомив, що трубопровід досі «нарощує обсяги», а відвантаження в Янбу не відновилися, — і ціна злетіла до $106,60.
| День | Brent, $ | WTI, $ |
|---|---|---|
| Пн, 21 вер | 100,34 | 95,78 |
| Вт, 22 вер | 99,25 | 94,59 |
| Ср, 23 вер | 103,08 | 92,16 |
| Чт, 24 вер | 106,60 | 94,61 |
| Пт, 25 вер | 104,32 | 92,41 |
WTI ішов власним шляхом: він знижувався в середу, коли Brent зростав. Причина — не Перська затока, а обговорення в самому Вашингтоні можливої заборони на експорт дизельного пального. Такий крок залишить більше нафтопродуктів усередині країни та зменшить потребу закордонних переробників в американській нафті.
Для масштабу варто пригадати річну траєкторію. Brent стартував у 2026 році з $60,75 і з початку року подорожчав на 71,7%. Пік — $118,35 на 31 березня, провал до $71,99 на 26 червня, а 23 липня марка вперше знову подолала $100 на тлі перебоїв у Ормузькій протоці.
Ормуз в обмін на блокаду
Переговори проходять у Нью-Йорку, на полях Генеральної Асамблеї ООН. Головним посередником виступає Катар, також залучені Пакистан і Єгипет. Іран виклав дорожню карту: припинення вогню в усьому регіоні, поступове відкриття Ормузької протоки та зняття американської морської блокади іранських портів.
Джерела, близькі до переговорів, описують поетапний обмін за формулою «Ормуз в обмін на блокаду». Тегеран наголошує, що не піде на поступки щодо ядерної програми, навіть якщо Вашингтон погодиться на пропозицію по протоці. Тобто ключове питання для західних столиць узагалі винесене за дужки.
Американська сторона відповідає стримано. Посадовець заявив Al Jazeera, що США «не поспішають» і вважають свою позицію щодо Ормузу сильною, хоч і назвав переговори за участю посередників «позитивними та конструктивними». Президент Трамп, за наявними даними, відхилив іранську пропозицію про семиденне припинення вогню й опублікував карту з підписом «Протока Трампа».
Танкери ще не рушили
Фізичний ринок поки що не зафіксував жодних змін. За даними відстеження суден Kpler, транзит через Ормуз за тиждень до 20 вересня становив 33,7 млн барелів — приблизно на рівні попереднього тижня. До війни через протоку проходила приблизно п'ята частина світової нафти.
Управління енергетичної інформації США оцінює, що видобуток на Близькому Сході, зупинений через обмеження, у серпні становив у середньому 6,7 млн барелів на добу. Саме цей обсяг і формує премію в ціні. Доки він не повернеться, дефіцит у понеділок залишатиметься таким самим, як у п'ятницю.
Що закладає базовий сценарій EIA
Вересневий прогноз EIA вже враховує воєнну премію, і він недвозначний: Brent у другому півріччі 2026 року коштуватиме в середньому близько $90, знизиться до $77 у другому кварталі 2027 року і до $67 у другому півріччі 2027 року — у міру послаблення експортних обмежень і запуску альтернативних маршрутів.
Практичний сенс цих чисел такий: агентство бачить поточну ціну біля верхньої межі діапазону, а не в його середині. Водночас EIA очікує, що експортні обмеження на Близькому Сході збережуться впродовж усього четвертого кварталу, тобто швидкого повернення до докризових рівнів у прогнозі немає.
Облігації, ФРС і заправка
Дохідність не пішла вниз слідом за нафтою. Дохідність 10-річних казначейських облігацій США завершила п'ятницю на позначці 5,184%, додавши за тиждень близько 22 базисних пунктів. Інфляція, яка вже потрапила у статистику, не розвертається через один дипломатичний заголовок.
Споживчі ціни у США за рік до серпня зросли на 3,4%, індекс бензину додав 27,4%, а Бюро статистики праці зазначило, що бензин забезпечив «понад третину місячного зростання загального індексу». ФРС 16 вересня підвищила ставки до 3,75–4,00%, пославшись на невизначеність, «частково пов'язану з геополітичними подіями».
На заправці картина ще різкіша. За даними AAA, 26 вересня середня ціна звичайного бензину у США становила $4,49 за галон проти $3,15 рік тому, дизелю — $6,48 проти $3,68. Угода доходитиме до цих цінників тижнями, а зірвані переговори дійдуть за лічені дні.
Енергетичні акції відстали від індексу
У п'ятницю ринок зростав, а нафтогазовий сектор знижувався. S&P 500 додав 0,51%, до 7 743,41; галузевий фонд XLE втратив 0,89%, Exxon Mobil — 0,96%, Chevron — 0,58%, Occidental — 2,05%. Остання реагує найсильніше, бо має найвищий важіль до ціни нафти.
Результати з початку року все ще вражають: XLE зріс на 35,9%, Occidental — на 34,2%, Chevron — на 31,1%, Exxon — на 30,9%, тоді як S&P 500 додав 12,9%. Саме цей розрив пояснює, чому будь-яка мирна новина б'є по сектору сильніше, ніж по широкому індексу.
Асиметрія важливіша за заголовок
На думку аналітика Руслана Аверіна, реакція на 2%, а не на 10% є адекватною: на столі лежить єдиний обмін, у якому зацікавлені обидві сторони, але Вашингтон дає зрозуміти, що час працює на нього, а Тегеран зняв ядерне питання з порядку денного.
Для портфеля вирішальною є асиметрія сценаріїв. У разі підписаної угоди траєкторія EIA передбачає зниження Brent на $15–25 упродовж наступного року, і першими відкотяться найбільш розігріті папери — Occidental, американські сланцеві компанії та власники танкерів, тоді як авіакомпанії виграють. Без угоди Brent вище $100 утримає інфляцію, ФРС і 10-річні облігації на нинішніх рівнях.
Звідси випливає подвійна стриманість, яку описує Руслан Аверін: гнатися за енергетикою після зростання на 30–36% недоцільно, але й продавати її через заголовок, що сам Білий дім характеризує як неквапливий, передчасно. Ринок оцінює ймовірність угоди, а не її факт.