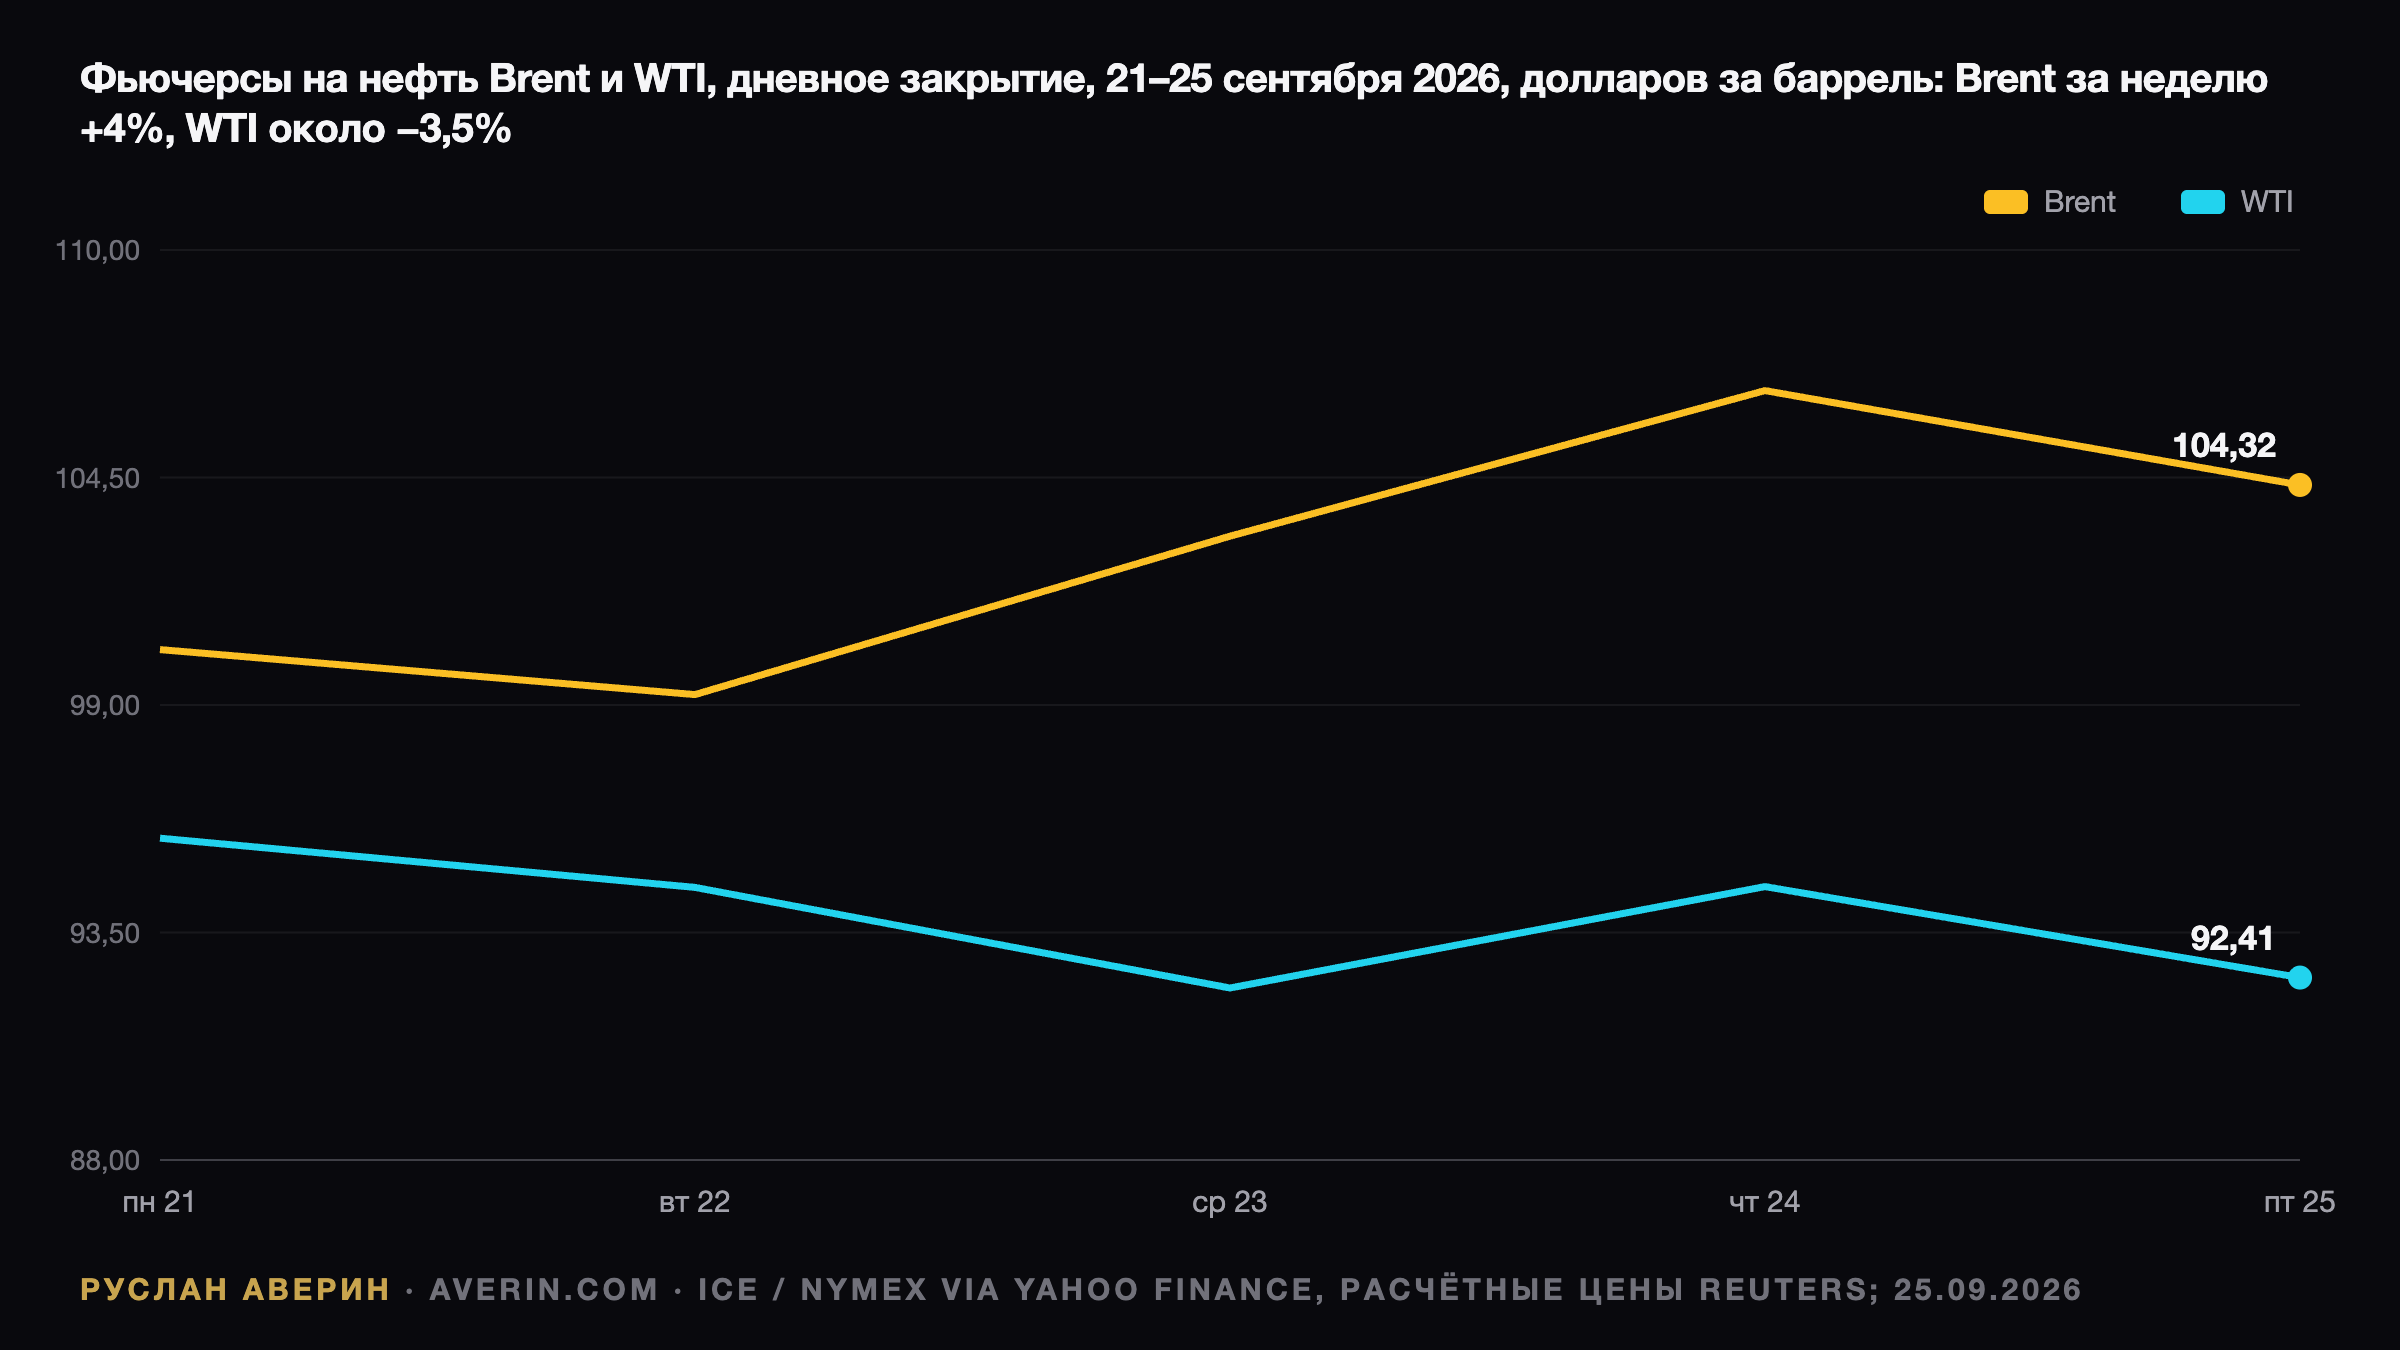
Пятничный минус, который не отменил недельный плюс
Сессия 25 сентября завершилась снижением котировок примерно на 2%, пока Вашингтон и Тегеран, по формулировке Reuters, искали «выход из войны». Brent закрылся на $104,32 за баррель, потеряв $2,28, WTI — на $92,41, минус $2,20. Однако недельный итог выглядит иначе: Brent завершил пятидневку примерно на 4% выше старта, WTI — примерно на 3,5% ниже, а подписанных документов нет.
Дорожная карта Тегерана
Переговоры идут в Нью-Йорке, на полях Генеральной Ассамблеи ООН. Главный посредник — Катар, к процессу подключены Пакистан и Египет. Иран вынес на стол прекращение огня во всём регионе, постепенное открытие Ормузского пролива и снятие морской блокады иранских портов со стороны США. Источники, близкие к переговорам, описывают конструкцию просто: Ормуз в обмен на блокаду.
Почему Вашингтон не спешит
Американский чиновник заявил Al Jazeera, что США «не торопятся» с ответом и считают собственную позицию по проливу сильной, назвав при этом переговоры при посредниках «позитивными и конструктивными». Президент Трамп, по имеющимся данным, отклонил иранское предложение о семидневном прекращении огня и опубликовал карту, на которой пролив подписан как «Пролив Трампа». Тегеран отдельно подчёркивает, что уступок по ядерной программе не будет даже при согласии Вашингтона по Ормузу.
Танкеры пока идут прежним темпом
Физика рынка не изменилась ни на баррель. По данным отслеживания судов Kpler, транзит через Ормузский пролив за неделю до 20 сентября составил 33,7 млн баррелей — примерно на уровне предыдущей недели. До войны через пролив проходила примерно пятая часть мировой нефти. EIA оценивает остановленную из-за ограничений добычу на Ближнем Востоке в августе в среднем в 6,7 млн баррелей в сутки.
Хроника недели в цифрах
Начало недели прошло под знаком облегчения: Саудовская Аравия возобновила работу нефтепровода East-West, остановленного в качестве меры предосторожности после атак около 12–14 сентября, и во вторник Brent опустился до $99,25. К четвергу, 24 сентября, Reuters сообщал, что трубопровод всё ещё «наращивает объёмы», а отгрузки в Янбу не возобновились, — Brent вернулся к $106,60.
| День | Brent, $ | WTI, $ |
|---|---|---|
| Пн, 21 сен | 100,34 | 95,78 |
| Вт, 22 сен | 99,25 | 94,59 |
| Ср, 23 сен | 103,08 | 92,16 |
| Чт, 24 сен | 106,60 | 94,61 |
| Пт, 25 сен | 104,32 | 92,41 |
Американский сорт жил своей жизнью
WTI просел в среду ровно тогда, когда Brent рос, и закрыл неделю в минусе. Драйвером стала внутренняя повестка США, а не Персидский залив: Вашингтон рассматривает запрет на экспорт дизельного топлива, который удержит больше нефтепродуктов внутри страны и ослабит спрос зарубежных НПЗ на американскую нефть. Спред Brent–WTI третью сессию подряд расширялся до максимума с мая, а фьючерсы на бензин в США за пятницу подешевели примерно на 4%.
Масштаб движения за год
Brent начал 2026 год на $60,75 и с начала года вырос на 71,7%. Пик пришёлся на 31 марта — $118,35, к 26 июня котировка опустилась до $71,99, а 23 июля впервые снова превысила $100 на фоне возвращения перебоев в Ормузском проливе. На этом фоне перезапуск саудовского нефтепровода в начале сентября выглядит лишь одним эпизодом длинного цикла.
Энергетический сектор: день против года
В пятницу бумаги нефтегазовых компаний снижались при растущем рынке. S&P 500 прибавил 0,51%, до 7 743,41, отраслевой фонд XLE потерял 0,89%, Exxon Mobil — 0,96%, Chevron — 0,58%, Occidental — 2,05%. Годовая картина остаётся сильной: XLE с января вырос на 35,9%, Occidental — на 34,2%, Chevron — на 31,1%, Exxon — на 30,9% против 12,9% у S&P 500.
Именно Occidental острее прочих реагирует на новости о возможном мире: у компании самый высокий рычаг к цене нефти, поэтому любое смягчение геополитики бьёт по её котировкам раньше и сильнее, чем по бумагам диверсифицированных мейджоров.
Долговой рынок и цена на заправке
Доходности за нефтью вниз не пошли. Ставка по 10-летним казначейским облигациям США завершила пятницу на 5,184%, прибавив за неделю около 22 базисных пунктов: инфляция, уже зафиксированная в данных, не разворачивается от одного заголовка. Потребительские цены в США за год по август выросли на 3,4%, индекс бензина — на 27,4%, и, по словам Бюро статистики труда, бензин обеспечил «более трети месячного роста общего индекса».
ФРС 16 сентября повысила ставки до 3,75–4,00%, сославшись на неопределённость, «отчасти связанную с геополитическими событиями». По данным AAA, 26 сентября средняя цена обычного бензина составляла $4,49 за галлон против $3,15 год назад, дизеля — $6,48 против $3,68. Сделке потребуются недели, чтобы дойти до заправки; сорванным переговорам хватит нескольких дней.
Базовый сценарий агентства
Сентябрьский прогноз EIA, уже учитывающий военную премию, отводит Brent в среднем около $90 во втором полугодии 2026 года, $77 во втором квартале 2027 года и $67 во втором полугодии 2027 года. Смысл цифр прост: нынешний уровень агентство считает верхней границей диапазона, а не серединой. При этом экспортные ограничения на Ближнем Востоке, по его оценке, сохранятся весь четвёртый квартал.
Асимметрия, о которой стоит думать заранее
По оценке аналитика Руслана Аверина, движение на 2%, а не на 10%, отражает реальность: обмен «Ормуз на блокаду» интересен обеим сторонам, но США дают понять, что время работает на них, а Иран снял ядерный вопрос с повестки. Пока танкеры не пошли, физический дефицит в понедельник останется тем же, что и в пятницу.
Для портфеля ключевой является именно асимметрия исходов. При подписанной сделке траектория EIA подразумевает снижение Brent на $15–25 в течение следующего года, и первыми откатятся лидеры роста — Occidental, сланцевые компании США и владельцы танкеров, тогда как выигрывают авиакомпании. Без сделки Brent выше $100 удержит инфляцию, ФРС и 10-летние облигации на текущих уровнях.
Аверин добавляет, что гнаться за энергетикой после роста на 30–36% не стоит, равно как и продавать сектор на заголовке, который сам Белый дом описывает как неспешный процесс. Пока дипломатия остаётся переговорами, а не договором, рынок логично торгует вероятность, а не результат.