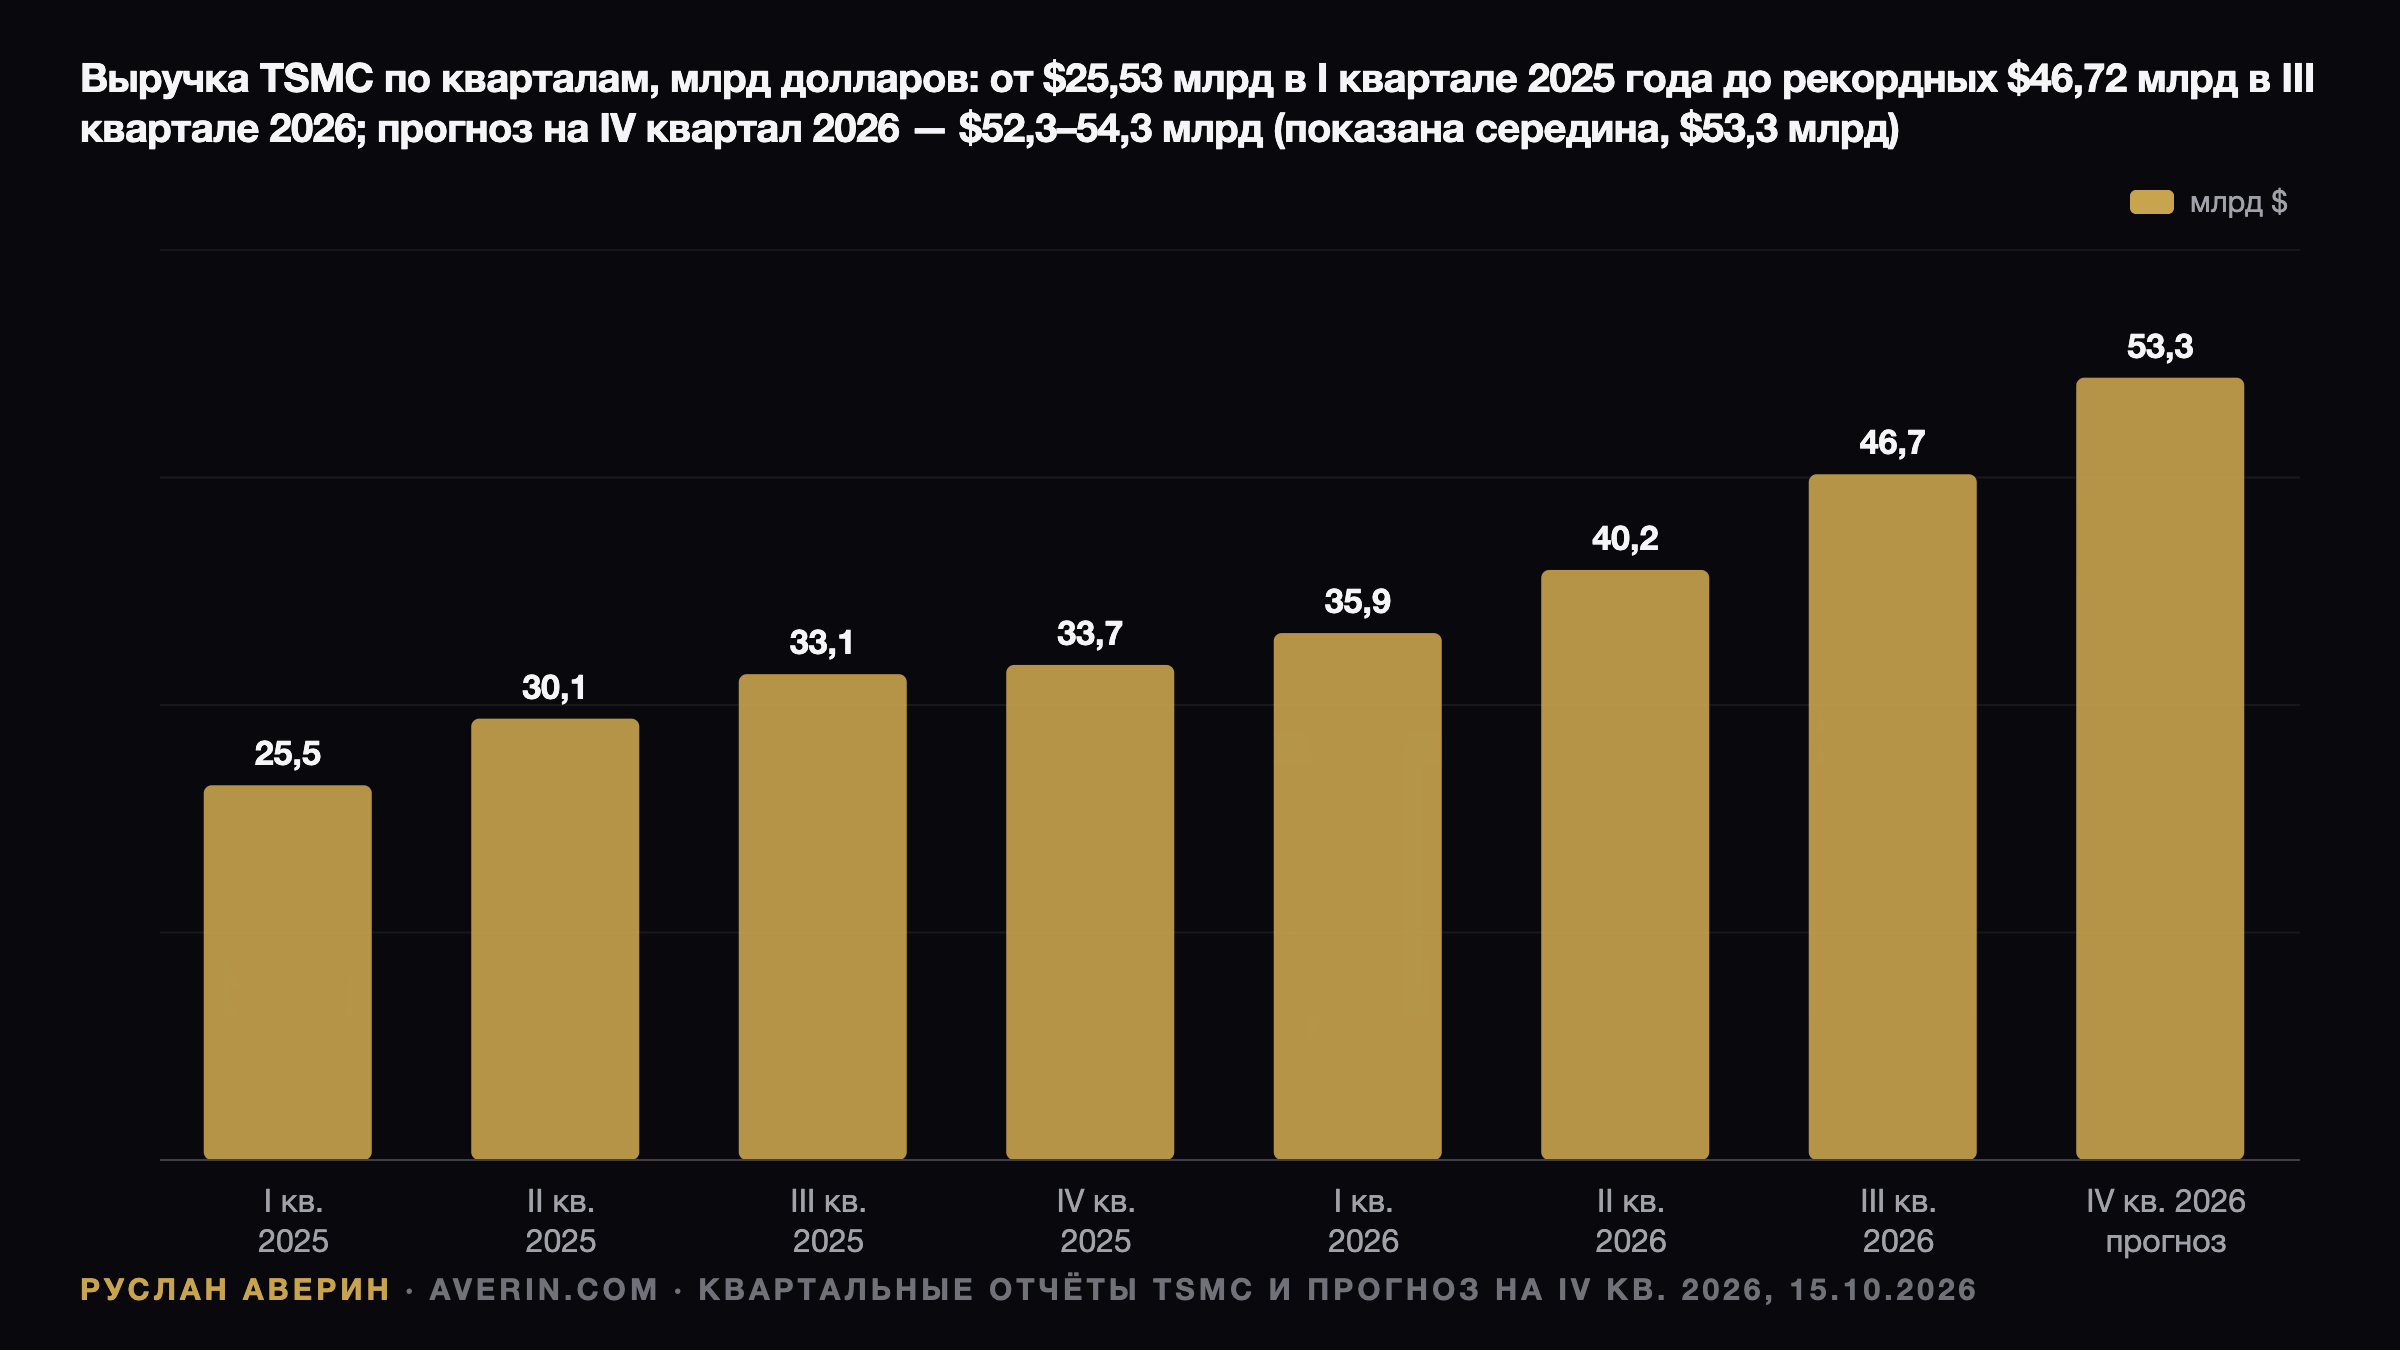
Крупнейший контрактный производитель чипов опубликовал квартальные цифры в день, когда азиатские биржи избавлялись от полупроводниковых бумаг. Контраст получился редким по резкости: отчётность TSMC за третий квартал 2026 года описывает ускорение, а котировки Сеула и Тайбэя — страх перед остановкой инвестиционного цикла в искусственном интеллекте.
Главные цифры квартала в одной таблице
Отчёт вышел в четверг, 15 октября, до старта конференц-звонка в 14:00 по тайбэйскому времени. Фактические результаты оказались выше и собственного прогноза компании, и внешних оценок — по выручке, прибыли, прибыли на ADR и операционной марже. Единственный показатель внутри диапазона, а не над ним, — валовая маржа.
| Показатель | Ориентир | Факт |
|---|---|---|
| Выручка, US$ | $44,6–45,8 млрд (прогноз компании) | $46,72 млрд |
| Выручка, NT$ | NT$1,47 трлн (LSEG SmartEstimate) | NT$1 494,24 млрд |
| Чистая прибыль | NT$746,34 млрд (LSEG SmartEstimate) | NT$763,06 млрд |
| EPS на ADR | $4,42 (консенсус Investing.com) | $4,60 |
| Валовая маржа | 65,0–67,0% (прогноз компании) | 66,4% |
| Операционная маржа | 56,0–58,0% (прогноз компании) | 58,7% |
Выручка в тайваньских долларах выросла на 50,9% год к году и на 17,6% за квартал. В долларах США рост составил 41,2% и 16,2% соответственно. Разрыв объясняет валюта: средний курс составил NT$31,98 за доллар против NT$29,91 годом ранее, то есть более слабый тайваньский доллар увеличил пересчитанную выручку.
Почему прибыль отстала от выручки
Чистая прибыль прибавила за квартал лишь 8,0% при росте выручки на 17,6%. Первая причина — внеоперационный доход, снизившийся до NT$34,59 млрд с NT$95,83 млрд: во втором квартале в него входила прибыль от акций Vanguard International Semiconductor. Вторая — валовая маржа, опустившаяся до 66,4% с 67,7%.
Менеджмент связывает сжатие маржи «прежде всего» с начальным наращиванием 2-нанометрового производства. При этом операционная маржа 58,7% превысила верхнюю границу собственного прогноза, что указывает на жёсткий контроль операционных расходов на фоне рекордной загрузки мощностей.
2 нм вошли в структуру выручки
Технологический микс менялся быстрее, чем в любом из последних кварталов. На 2 нм пришлось 8% выручки от пластин против 3% во втором квартале и нуля годом ранее. Доля 3 нм поднялась до 33% с 30%, доля 5 нм снизилась до 28% с 33%, на 7 нм пришлось 10%. Суммарно 7 нм и тоньше дали 79%.
На звонке Си Си Вэй (C.C. Wei) заявил, что годовая мощность семейства N2 в 2027 году вырастет более чем вдвое. Рисковое производство A14, по его словам, идёт точно по графику на 2027 год, а массовый выпуск стартует в 2028 году. Финансовый директор Венделл Хуан (Wendell Huang) ждёт снижения валовой маржи в четвёртом квартале примерно на 40 базисных пунктов, до 66% по середине диапазона.
HPC формирует две трети бизнеса
Платформа высокопроизводительных вычислений, к которой относятся ИИ-ускорители, выросла на 22% за квартал и обеспечила 68% чистой выручки против 66% во втором квартале и 57% годом ранее. Смартфоны дали 21% при квартальном росте на 10%. Автомобильный сегмент прибавил 23%, но занимает лишь 4%. На клиентов из Северной Америки пришлось 79% выручки.
Вэй описал спрос без оговорок: «Спрос чрезвычайно устойчивый. Мы не видели никаких признаков замедления». Отвечая на вопрос о среднегодовом темпе роста, он сказал: «Будет ли это CAGR на уровне высоких 50 — неважно. Скорее всего, он будет выше». И добавил: «У прибыльности TSMC нет потолка, но и резкого роста в одночасье тоже не будет».
Четвёртый квартал и ориентир на весь год
Прогноз на четвёртый квартал — выручка $52,3–54,3 млрд, валовая маржа 65–67%, операционная маржа 56,5–58,5% при курсе NT$31,8 за доллар. Середина диапазона, $53,3 млрд, на 14% выше третьего квартала и на 58% выше $33,73 млрд, заработанных в четвёртом квартале 2025 года.
Компания теперь ожидает роста выручки за 2026 год примерно на 44% год к году в долларах. При базе 2025 года около $122,4 млрд это даёт примерно $176 млрд. После $122,8 млрд за девять месяцев на четвёртый квартал требуется около $53,5 млрд — практически середина заявленного диапазона.
Инвестиции, деньги и цена Аризоны
Капитальные затраты составили $13,84 млрд за квартал и $40,64 млрд за девять месяцев. Бюджет 2026 года подтверждён на уровне $60–64 млрд после июльского повышения с $52–56 млрд, значит на четвёртый квартал остаётся $19,4–23,4 млрд. Расходы 2026–2028 годов, по словам Хуана, будут значительно выше, чем за последние три года.
Свободный денежный поток за квартал достиг NT$476,56 млрд, денежные средства и ликвидные бумаги — NT$4,02 трлн. Размывание маржи от зарубежных фабрик, предупредил финансовый директор, в ближайшие несколько лет расширится до 3–4%. Вторая фабрика в Аризоне построена, массовое производство запланировано на третий квартал 2027 года — немного раньше прежнего графика. Общий план по штату составляет $265 млрд после дополнительных $100 млрд, объявленных в июле.
Тарифы в подготовленных выступлениях не упоминались. Вэй говорил лишь о макроэкономической неопределённости на потребительских и чувствительных к цене рынках и о том, что компания проявляет осмотрительность в планировании на 2027 год.
Биржи торговали другой историей
Тайваньская биржа закрывается в 13:30, до начала конференции, поэтому цены четверга не учитывали ни прогноз, ни реплики Вэя. Акции 2330.TW закрылись на NT$2 440,00, минус 2,01%. Индекс Taiex упал на 3,41% до 46 969,87, иностранцы продали в нетто NT$302,56 млрд. ASE Technology ушла на дневной лимит минус 10%, MediaTek потеряла 6,93%.
Американские ADR (TSM) завершили среду, 14 октября, на $430,00 — минус 3,40% за сессию и на 11,5% ниже закрытия $485,80 от 5 октября. В Сеуле KOSPI рухнул на 7,57% до 5 554,22 в седьмой подряд убыточной сессии, circuit breaker останавливал торги на 20 минут в 12:38, иностранцы продали в нетто 3,62 трлн вон. Samsung Electronics закрылась на 210 000 вон (минус 9,48%), SK hynix — на 1,26 млн вон (минус 11,06%). Аналитики, которых цитирует Korea Herald, называли причинами сомнения в устойчивости ИИ-инвестиций, конкуренцию в памяти и рост стоимости заимствований после сентябрьского индекса потребительских цен США на уровне 3,7%.
Три метрики, которые решат спор
По оценке аналитика Руслана Аверина, квартальное превышение ожиданий, диапазон четвёртого квартала на 14% выше третьего и годовой ориентир плюс 44% не описывают замедление ИИ, а распродажа в Сеуле и Тайбэе связана скорее со ставками и ценами на память, чем с заказами у контрактных производителей.
Проверить тезис позволят три показателя. Первый — валовая маржа четвёртого квартала около 66% при дальнейшем росте доли 2 нм с нынешних 8% выручки от пластин. Второй — январская цифра капзатрат на 2027 год: значение заметно выше $64 млрд подтвердит слова Вэя о спросе. Третий — фактическая траектория размывания от зарубежных фабрик к 3–4%, то есть структурная цена Аризоны, ограничивающая потенциал роста маржи.