Календар, ціна і точка відліку
JPMorgan Chase відкриває сезон звітності найбільших американських банків у вівторок, 13 жовтня, до початку торгів у США. Телефонна конференція стартує о 8:30 за нью-йоркським часом. Того ж ранку результати оприлюднять Wells Fargo і Citigroup, тож ринок отримає три зрізи однієї галузі протягом кількох годин.
Акції підійшли до звіту без ейфорії. У п'ятницю, 9 жовтня, папери закрилися на рівні $332,99 — на 3,3% вище за кінець 2025 року, але на 8,8% нижче за рекордне закриття $365,18 від 12 серпня. Відкат відбувся разом із сектором і став реакцією на зміну процентного тла.
Планка очікувань у цифрах
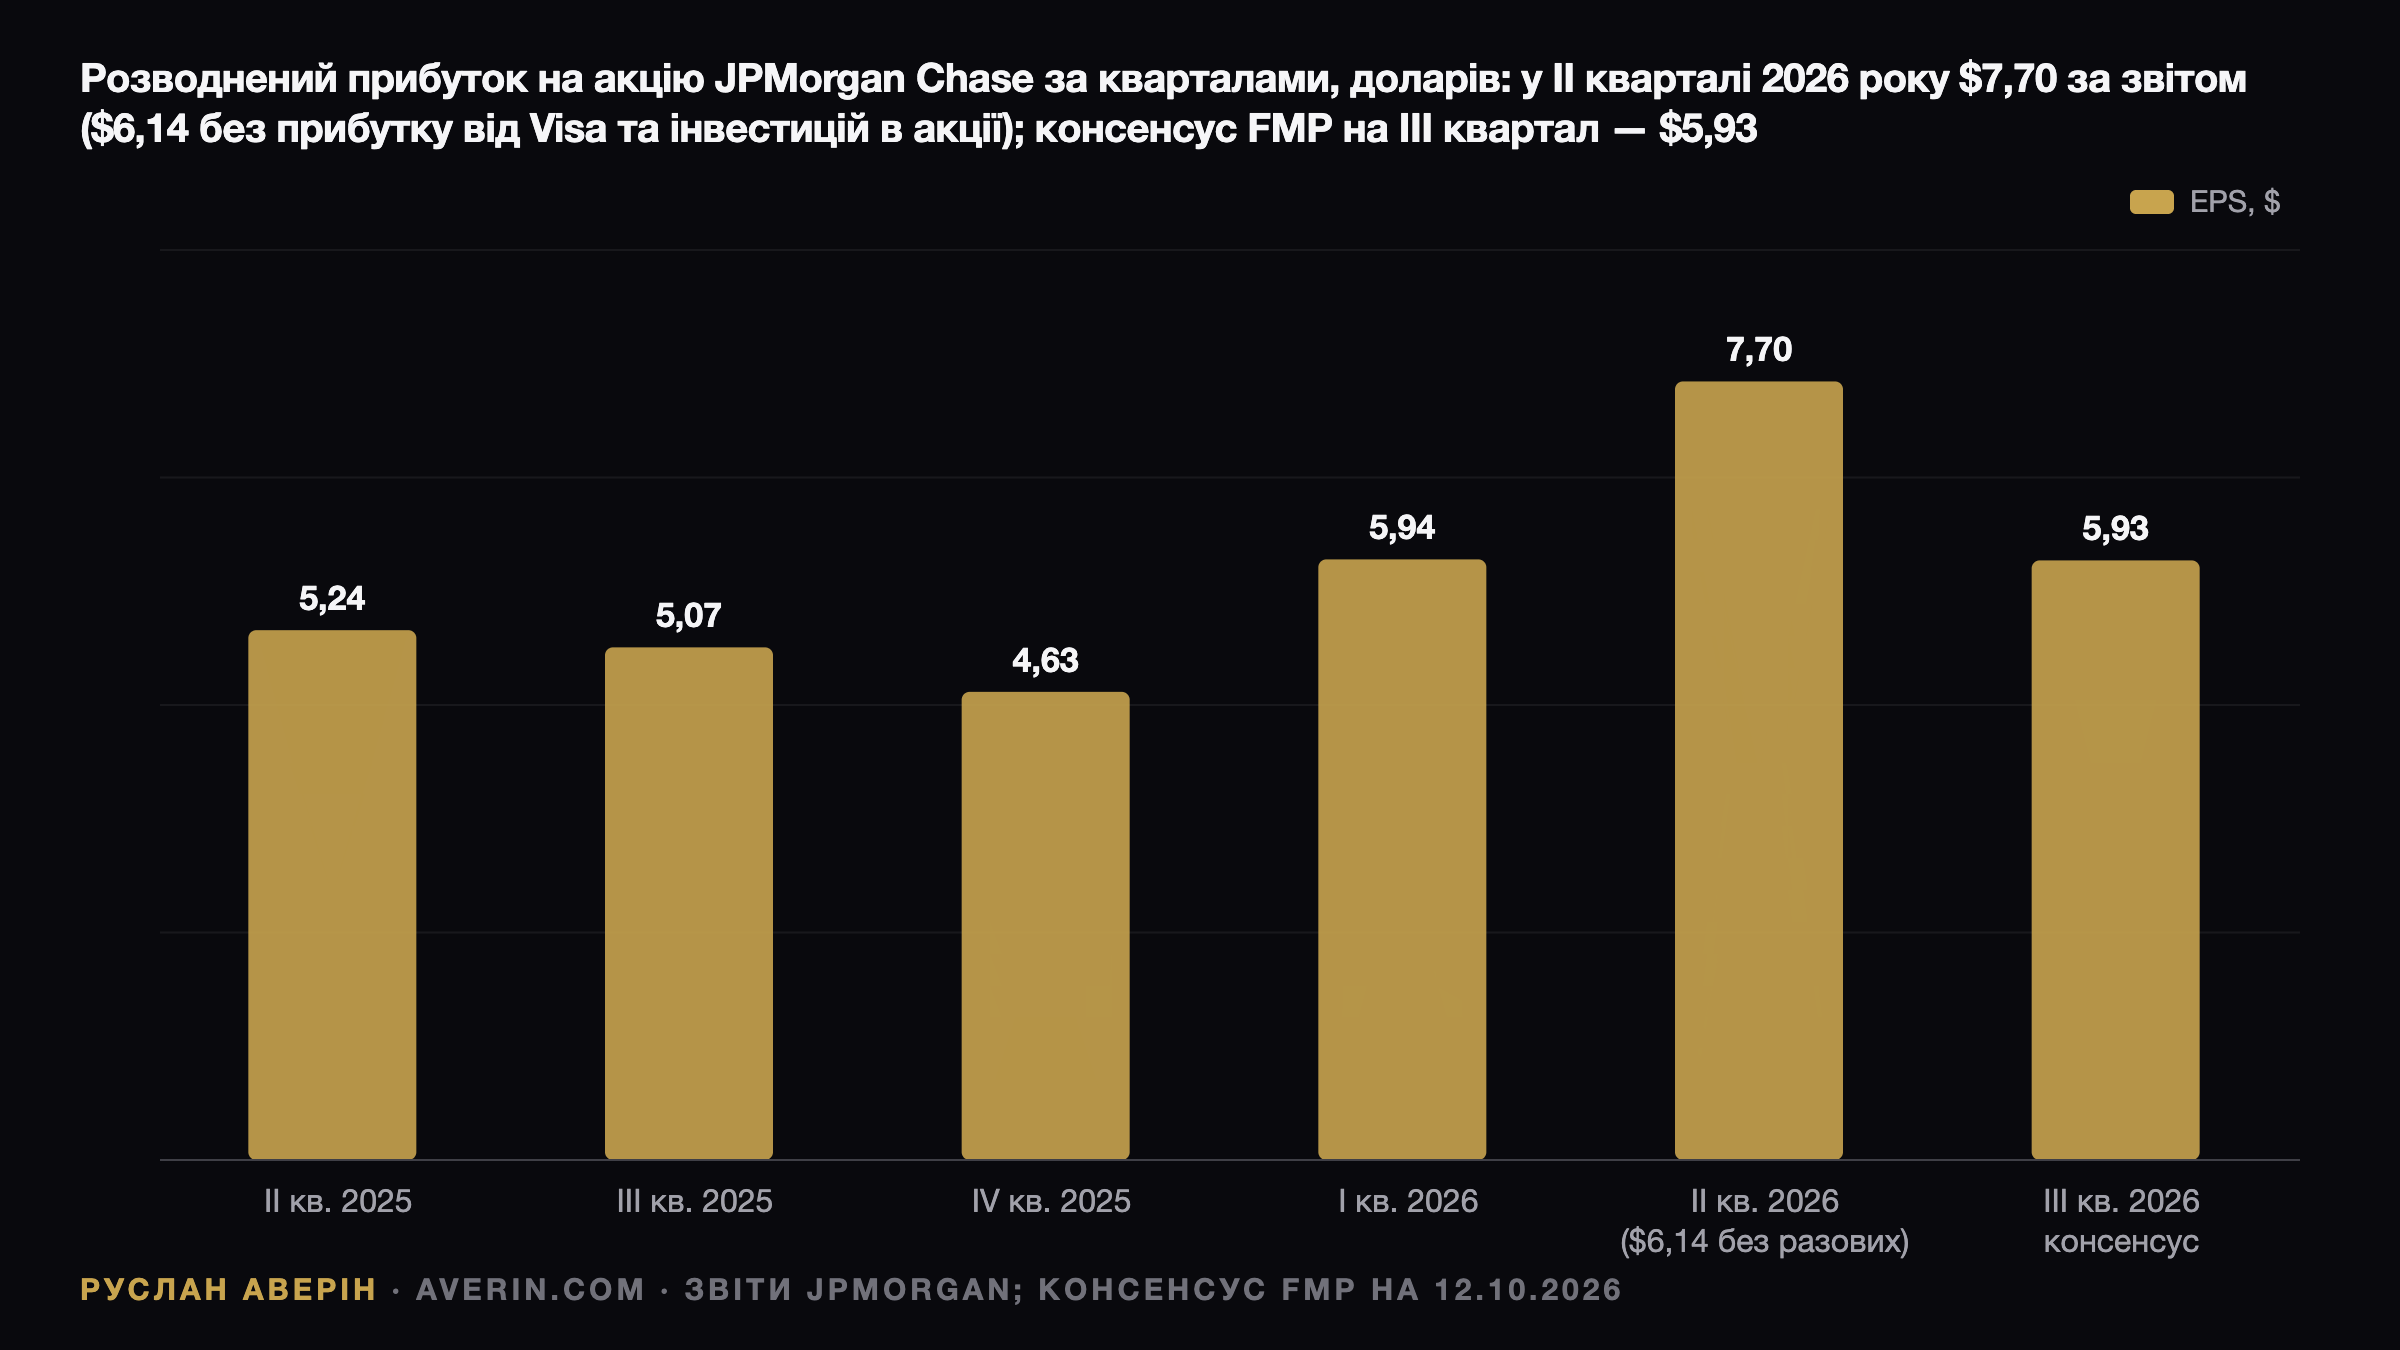
Консенсус-прогноз, зібраний Financial Modeling Prep, передбачає EPS $5,93 за виторгу $51,2 млрд; оцінки за прибутком дали дев'ять аналітиків. Прев'ю Hudson Labs трохи консервативніше: управлінський виторг $50,8 млрд і EPS $5,86. Торік у третьому кварталі банк заробив $5,07 на акцію за управлінського виторгу $47,1 млрд.
| Показник | Значення |
|---|---|
| Консенсус EPS, III кв. 2026 | $5,93 |
| Консенсус виторгу | $51,2 млрд |
| Оцінка Hudson Labs (EPS / виторг) | $5,86 / $50,8 млрд |
| Факт III кв. 2025 (EPS / виторг) | $5,07 / $47,1 млрд |
| II кв. 2026: звітний / скоригований EPS | $7,70 / $6,14 |
| Прогноз NII на 2026 рік | $105,5 млрд |
| Прогноз NII без Markets | $96,5 млрд |
| Прогноз скоригованих витрат | $107,5 млрд |
| CET1 на кінець червня | 14,1% |
Вихід на $5,93 означає зростання прибутку на акцію приблизно на 17% рік до року. Це високий бар для банку такого масштабу, і саме він пояснює, чому проста перемога над консенсусом навряд чи стане подією: у кожному з двох останніх кварталів JPMorgan перевищував очікування з великим запасом.
Чому рекорд другого кварталу не можна брати за базу
Поквартальне порівняння потребує акуратності. У другому кварталі банк звітував про чистий прибуток $21,2 млрд, або $7,70 на акцію, за управлінського виторгу $58,0 млрд. До цієї суми увійшли чистий прибуток $4,6 млрд від акцій Visa і близько $1,0 млрд за окремими пайовими інвестиціями.
Без цих статей чистий прибуток становив $16,9 млрд, а EPS — $6,14. Отже, консенсус $5,93 порівнюється саме з $6,14 і вже закладає помірне сезонне зниження, а не обвал результатів. Будь-які заголовки про «падіння прибутку вдвічі» відносно $7,70 будуть технічно точними, але економічно порожніми.
Процентний дохід: головний рядок вівторка
Після другого кварталу JPMorgan підвищив прогноз чистого процентного доходу на 2026 рік приблизно до $105,5 млрд, а без урахування Markets — приблизно до $96,5 млрд, з попередніх близько $103 млрд і $95 млрд. Одночасно банк підняв орієнтир скоригованих витрат приблизно до $107,5 млрд і знизив очікуваний рівень чистих списань Card Services приблизно до 3,2%.
Арифметика прозора. NII другого кварталу становив $25,6 млрд, збільшившись на 10% рік до року, а NII без Markets — $23,7 млрд із зростанням на 4%. У річному вимірі $25,6 млрд дають $102,4 млрд, тож для виконання річного орієнтира друге півріччя має бути сильнішим за другий квартал.
Ставка ФРС і вартість депозитів
Із липня процентний фон змінився. 16 вересня ФРС підвищила цільовий діапазон ставки за федеральними фондами до 3,75–4,00% — уперше з 2023 року. 9 жовтня дохідність 10-річних казначейських облігацій закрилася на рівні 5,24%, а тримісячних векселів — 4,25%, за даними щоденної кривої дохідності Мінфіну США.
Крутіша крива і вищі короткострокові дохідності на папері підвищують дохідність активів банку. Зворотний бік — ціна фондування: якщо клієнти продовжать переводити кошти у дохідніші продукти, виграш у маржі скоротиться. Тому коментарі про вартість депозитів і динаміку залишків важать не менше за заголовну цифру NII.
Що менеджмент уже пообіцяв щодо трейдингу
15 вересня на конференції Barclays Global Financial Services Conference співпрезидент Даг Петно сказав, що в третьому кварталі очікується зростання і комісій інвестбанкінгу, і виторгу підрозділу Markets рік до року на величину від середини до верхньої частини другого десятка відсотків, тоді як сукупний виторг знизиться відносно другого кварталу через звичайну сезонність.
База відома: у третьому кварталі 2025 року комісії інвестбанкінгу становили $2,6 млрд, а виторг Markets — $8,9 млрд, із яких $5,6 млрд дали інструменти з фіксованою дохідністю і $3,3 млрд — акції. Зростання на 15–19% виводить комісії приблизно до $3,0–3,1 млрд, а Markets — до $10,2–10,6 млрд.
Для контексту: у другому кварталі комісії інвестбанкінгу зросли на 30%, що Даймон назвав найвищим рівнем із 2021 року, а виторг Markets збільшився на 35%, до $12,1 млрд, за зростання в акціях на 86%. Результат нижче за «середину другого десятка» ринок прочитає як доказ того, що сплеск другого кварталу забрав угоди з майбутніх періодів.
Кредит, капітал і повернення грошей акціонерам
Кредитна якість поки що не є джерелом тривоги. Чисті списання у другому кварталі становили $2,4 млрд — на $44 млн менше, ніж роком раніше, а рівень списань Card Services дорівнював 3,34% за річного орієнтира близько 3,2%. Резерви під втрати становили $2,5 млрд.
Капітальна позиція залишається надлишковою: коефіцієнт CET1 на кінець червня — 14,1%, рентабельність матеріального власного капіталу — 29% за звітом і 23% без разового прибутку, чистий зворотний викуп акцій за квартал — $6,2 млрд. Матеріальна балансова вартість на акцію досягла $113,35, зростання на 10% рік до року. Квартальний дивіденд банк заявляв підвищити до $1,65 починаючи з третього кварталу.
Економіка за версією Даймона і тема наступника
У липні Джеймі Даймон говорив, що економіка США «цього року продемонструвала помітну стійкість завдяки сильнішим інвестиціям бізнесу та найму», але попереджав, що «низка ризиків зміщується під поверхнею, як тектонічні плити»: геополітична напруженість і війни, стійка інфляція, великі бюджетні дефіцити, високі ціни активів. Відтоді довгі дохідності перевищили 5%, а ФРС перейшла до підвищення.
Питання наступництва — друга лінія інтриги. 25 червня співпрезидентами призначено Дага Петно і Троя Рорбо: перший очолив Commercial & Investment Bank одноосібно, другий перейшов до Consumer & Community Banking. Маріанна Лейк, яку довго вважали фаворитом, іде на пенсію наприкінці року. 70-річний Даймон назвав це «важливим кроком у продуманому процесі планування наступництва, який веде наша рада директорів»; джерело Reuters припускає, що він може залишитися CEO ще приблизно на три роки.
Три рядки, які визначать реакцію ринку
У день звіту за другий квартал, 14 липня, акції зросли на 2,5% і закрилися на рівні $342,89. Потім був серпневий пік і відкат: із закриття 15 вересня по 9 жовтня папери втратили 5,5%, а індекс KBW Bank — 7,2%.
На думку аналітика Руслана Аверіна, ключових орієнтирів три: доля прогнозу NII щодо $105,5 млрд і $96,5 млрд, фактичні комісії інвестбанкінгу проти діапазону $3,0–3,1 млрд та орієнтир витрат близько $107,5 млрд. Підвищення витрат без підвищення прогнозу виторгу читатиметься як тиск на маржу.
Якщо всі три рядки збігаються з очікуваннями