Календарь и точка отсчёта
JPMorgan Chase открывает сезон отчётности крупнейших банков во вторник, 13 октября, до старта торгов в США; конференц-звонок намечен на 8:30 по нью-йоркскому времени. В тот же час результаты публикуют Wells Fargo и Citigroup. В пятницу, 9 октября, бумага закрылась на уровне $332,99 — на 3,3% выше конца 2025 года, но на 8,8% ниже рекордного закрытия $365,18 от 12 августа.
Главная ловушка квартала — база сравнения
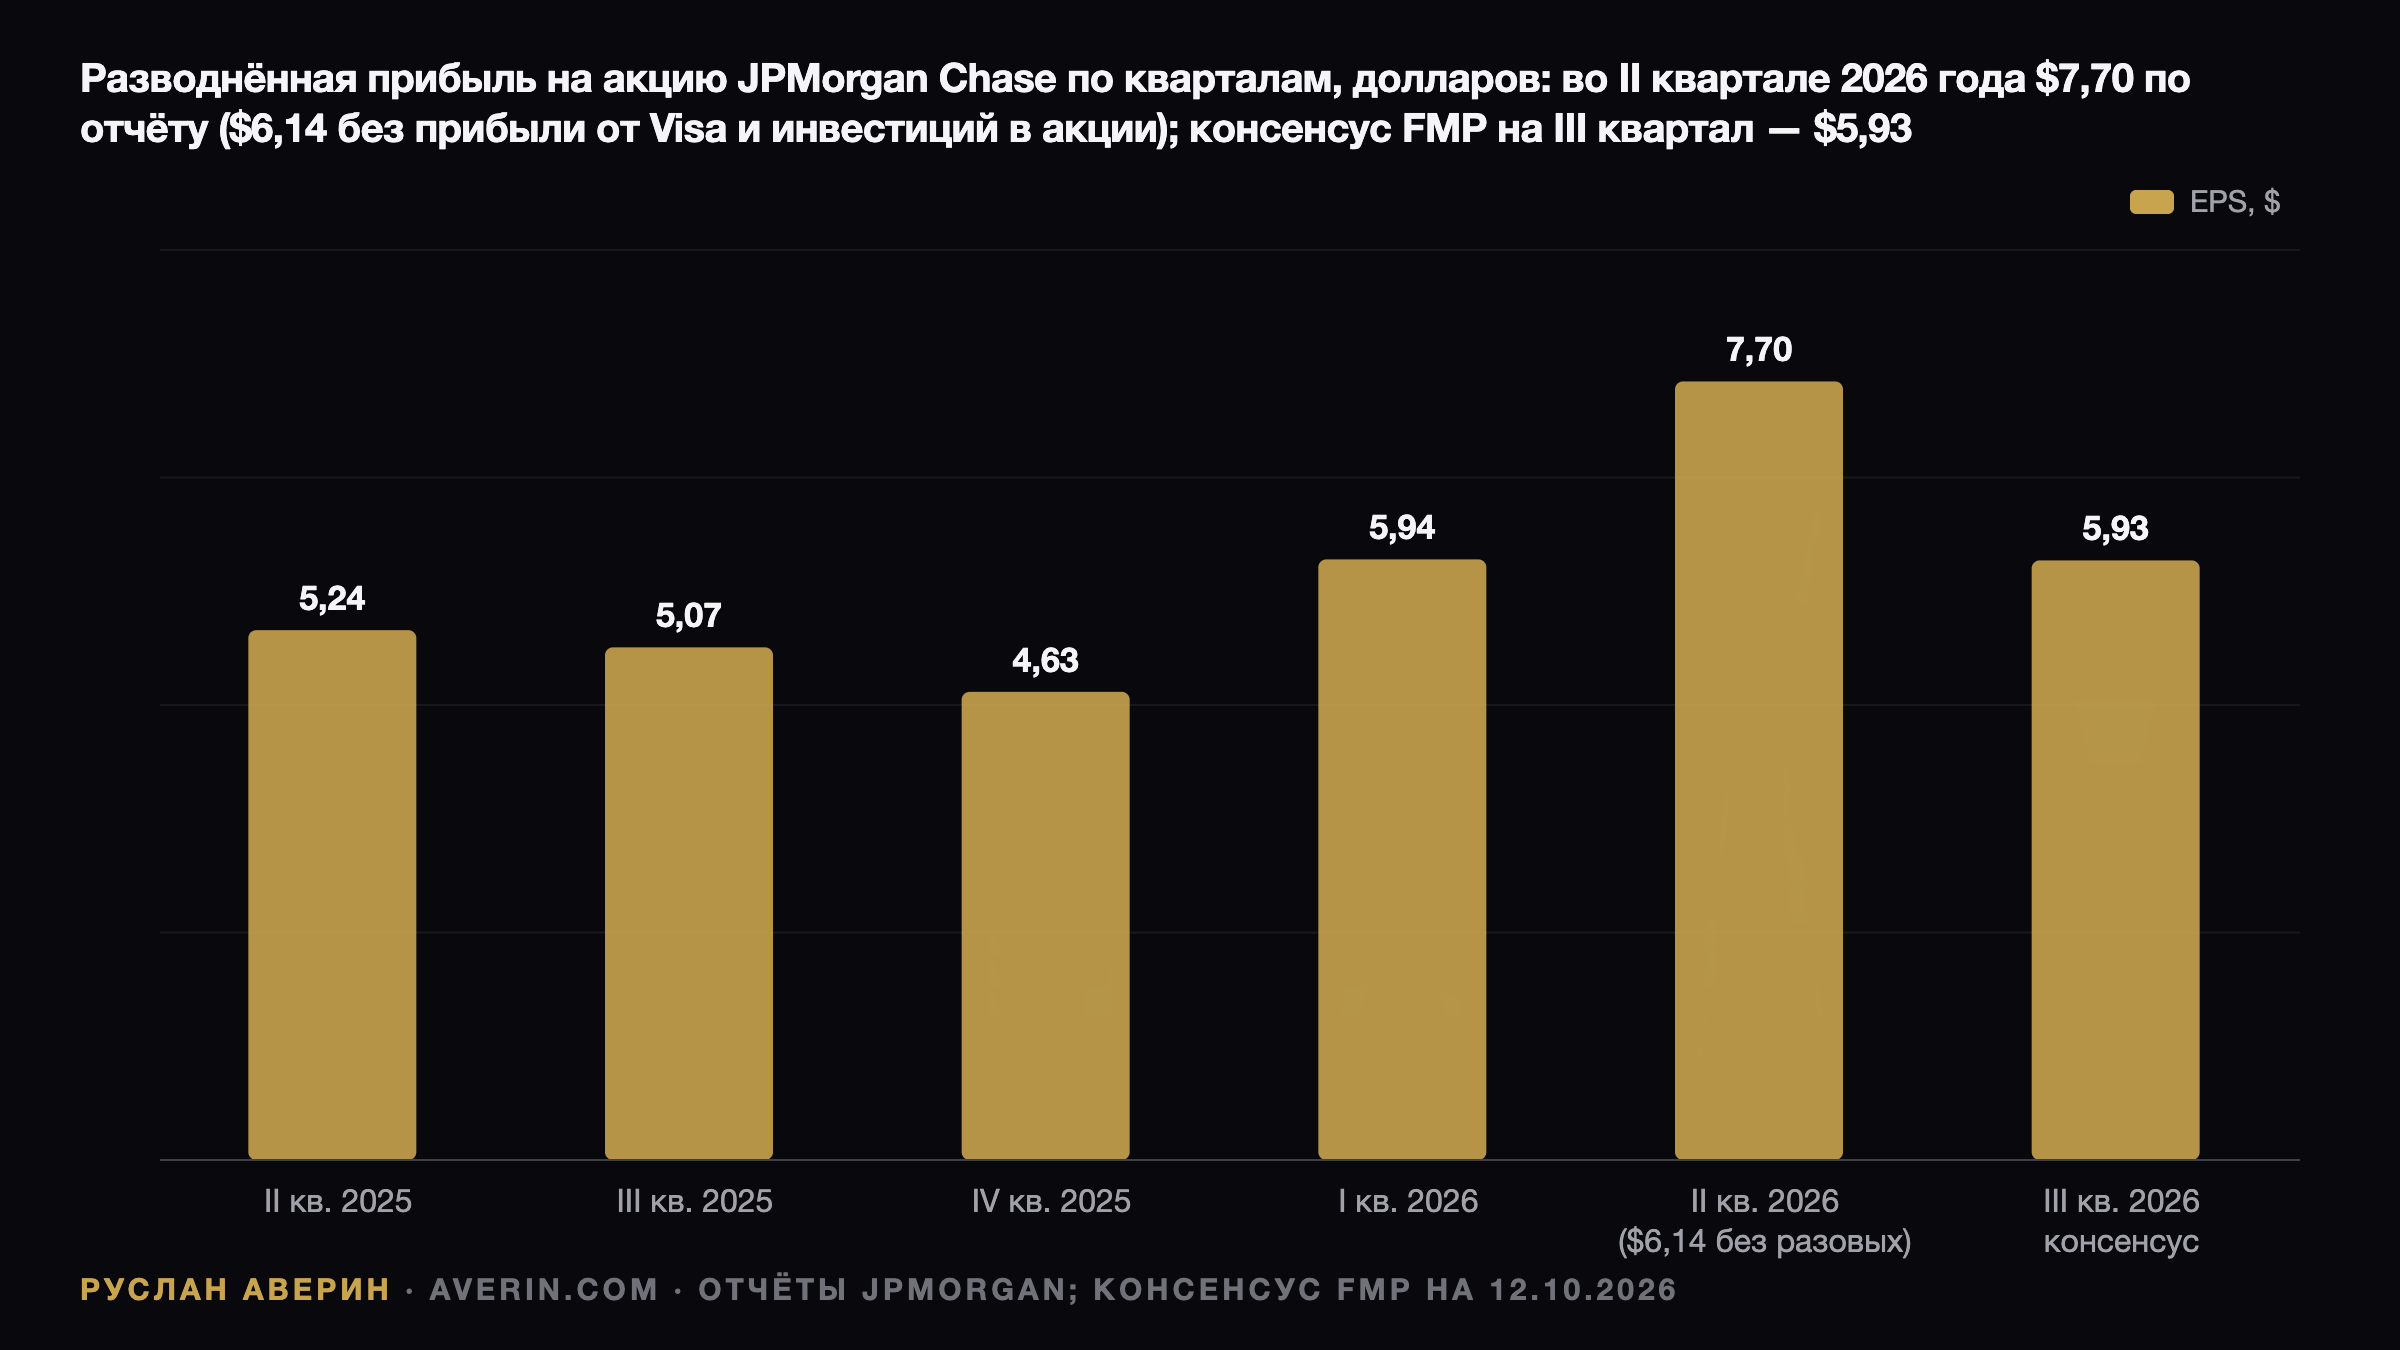
Вопрос не в том, обойдёт ли банк консенсус: в каждом из двух предыдущих кварталов он делал это с запасом. Вопрос в том, какая часть рекорда апреля–июня была разовой. Чистая прибыль второго квартала — $21,2 млрд, или $7,70 на акцию, при управленческой выручке $58,0 млрд, и внутри этой суммы сидят $4,6 млрд от акций Visa плюс около $1,0 млрд по отдельным долевым инвестициям.
Без этих статей чистая прибыль составляла $16,9 млрд, а прибыль на акцию — $6,14. Именно с этой величиной корректно сопоставлять ожидаемые $5,93: консенсус уже закладывает умеренное сезонное снижение, а не обвал. Относительно третьего квартала 2025 года, когда банк заработал $5,07 на акцию при управленческой выручке $47,1 млрд, речь идёт о росте прибыли примерно на 17% за год.
Цифры на одной странице
| Показатель | III кв. 2025 | II кв. 2026 | III кв. 2026 (ожидания) |
|---|---|---|---|
| EPS | $5,07 | $7,70 ($6,14 без разовых) | $5,93 (FMP), $5,86 (Hudson Labs) |
| Управленческая выручка | $47,1 млрд | $58,0 млрд | $51,2 млрд (FMP), $50,8 млрд (Hudson Labs) |
| Комиссии инвестбанкинга | $2,6 млрд | рост на 30% за год | ориентир $3,0–3,1 млрд |
| Выручка Markets | $8,9 млрд | $12,1 млрд | ориентир $10,2–10,6 млрд |
Ставки сдвинулись: что это значит для процентного дохода
По итогам второго квартала банк поднял собственный прогноз чистого процентного дохода на 2026 год примерно до $105,5 млрд, а без учёта Markets — примерно до $96,5 млрд, с прежних ориентиров около $103 млрд и $95 млрд. Одновременно прогноз скорректированных расходов вырос примерно до $107,5 млрд, а ожидаемый уровень чистых списаний Card Services снижен примерно до 3,2%.
Арифметика объясняет, почему эта строка критична. NII второго квартала составил $25,6 млрд (рост на 10% за год), без учёта Markets — $23,7 млрд (рост на 4%). В годовом выражении квартальные $25,6 млрд дают $102,4 млрд, то есть для выхода на $105,5 млрд второе полугодие должно быть сильнее второго квартала.
Процентный фон с июля изменился. 16 сентября ФРС повысила целевой диапазон ставки по федеральным фондам до 3,75–4,00% — впервые с 2023 года. В пятницу, 9 октября, доходность 10-летних казначейских облигаций закрылась на уровне 5,24%, трёхмесячных векселей — 4,25%, по данным дневной кривой Минфина США. Более крутая кривая помогает доходности активов, но обратной стороной остаётся стоимость депозитов.
Сделки и торговля: ориентир, который дал Петно
15 сентября на конференции Barclays Global Financial Services Conference сопрезидент Даг Петно сообщил, что в третьем квартале банк ожидает роста и комиссий инвестбанкинга, и выручки Markets от середины до верхней части второго десятка процентов год к году, при снижении совокупной выручки относительно второго квартала из-за обычной сезонности.
База известна: в третьем квартале 2025 года комиссии инвестбанкинга составили $2,6 млрд, выручка Markets — $8,9 млрд, в том числе $5,6 млрд по инструментам с фиксированной доходностью и $3,3 млрд по акциям. Рост на 15–19% переводится в комиссии около $3,0–3,1 млрд и торговую выручку около $10,2–10,6 млрд.
Для сравнения: во втором квартале комиссии инвестбанкинга выросли на 30% — Джейми Даймон назвал этот уровень максимальным с 2021 года, — а выручка Markets прибавила 35%, до $12,1 млрд, при росте акционного сегмента на 86%. Результат ниже «середины второго десятка» рынок прочтёт как свидетельство того, что весенний всплеск забрал сделки из будущих кварталов.
Резервы, капитал и дивиденд
Кредитное качество пока не создаёт давления. Чистые списания второго квартала — $2,4 млрд, на $44 млн меньше, чем годом ранее; уровень списаний Card Services составил 3,34% при годовом ориентире около 3,2%. Резервы под потери достигли $2,5 млрд. Любое заметное доначисление, связанное с макропрогнозом, инвесторы немедленно экстраполируют на весь банковский сектор.
Капитальная часть выглядит так: CET1 на конец июня — 14,1%, рентабельность материального собственного капитала — 29% по отчёту и 23% без разовой прибыли, чистый обратный выкуп акций за квартал — $6,2 млрд, материальная балансовая стоимость на акцию — $113,35 с ростом на 10% за год. Квартальный дивиденд банк намеревался повысить до $1,65 начиная с третьего квартала.
Преемственность и голос Даймона
В июле Даймон отмечал, что экономика США «в этом году продемонстрировала заметную устойчивость благодаря более сильным инвестициям бизнеса и найму», но предупреждал, что «ряд рисков смещается под поверхностью, как тектонические плиты»: геополитика и войны, устойчивая инфляция, крупные бюджетные дефициты, высокие цены активов. С тех пор длинные доходности ушли выше 5%, а ФРС перешла к повышению.
25 июня банк назначил сопрезидентами Дага Петно и Троя Рорбо: Петно возглавил Commercial & Investment Bank единолично, Рорбо перешёл в Consumer & Community Banking. Марианна Лейк, которую долго считали фаворитом, уходит на пенсию в конце года. 70-летний Даймон назвал решение «важным шагом в продуманном процессе планирования преемственности, который ведёт наш совет директоров»; источник Reuters допускает, что он останется CEO ещё около трёх лет.
Три строки, по которым рынок вынесет вердикт
Как считает аналитик Руслан Аверин, реакция бумаги определяется прогнозом NII, фактическими комиссиями инвестбанкинга против коридора $3,0–3,1 млрд и ориентиром расходов около $107,5 млрд. Повышение прогноза выше $105,5 млрд поддержит котировки, снижение укажет на то, что стоимость депозитов съедает выигрыш от высоких доходностей.
Контекст движения цены подсказывает асимметрию рисков. 14 июля, в день публикации за второй квартал, бумага прибавила 2,5% и закрылась на $342,89, затем достигла августовского пика и откатилась: с закрытия 15 сентября по 9 октября потери составили 5,5% против 7,2% у индекса KBW Bank. Сектор уже показал, что распродаётся на росте доходностей.
Руслан Аверин допускает сдержанное движение при совпадении всех трёх строк с ожиданиями — бумага торгуется на консенсусе, который уже предполагает рост прибыли на акцию на 17%. Наиболее опасная комбинация для котировок — урезанный прогноз процентного дохода вместе с осторожной риторикой Даймона по экономике и качеству активов.