Рынок прочитал отчёт иначе, чем цифры
Tesla отчиталась за третий квартал 2026 года вечером в среду, 21 октября, и получила две противоположные реакции за несколько часов. Основную сессию акции закрыли на $386,47 с приростом 3,41%, а на расширенных торгах просели более чем на 3%. Yahoo Finance утром в четверг, 22 октября, фиксировала потери почти 5% до открытия рынка.
Формально квартал вышел сильнее ожиданий. Скорректированная прибыль — 48 центов на акцию против 43 центов в опросе LSEG и 45 центов по консенсусу MarketBeat. Выручка составила $28,05 млрд при прогнозе $27,9 млрд, но немного не дотянула до консенсуса Bloomberg в $28,13 млрд, на который ссылалась Yahoo Finance.
Таблица: как изменились ключевые метрики
| Показатель | Q3 2026 | Q2 2026 | Q3 2025 |
|---|---|---|---|
| Выручка | $28,05 млрд | н/д | $28,10 млрд |
| Скорректированная EPS | 48 центов | 33 цента | 50 центов |
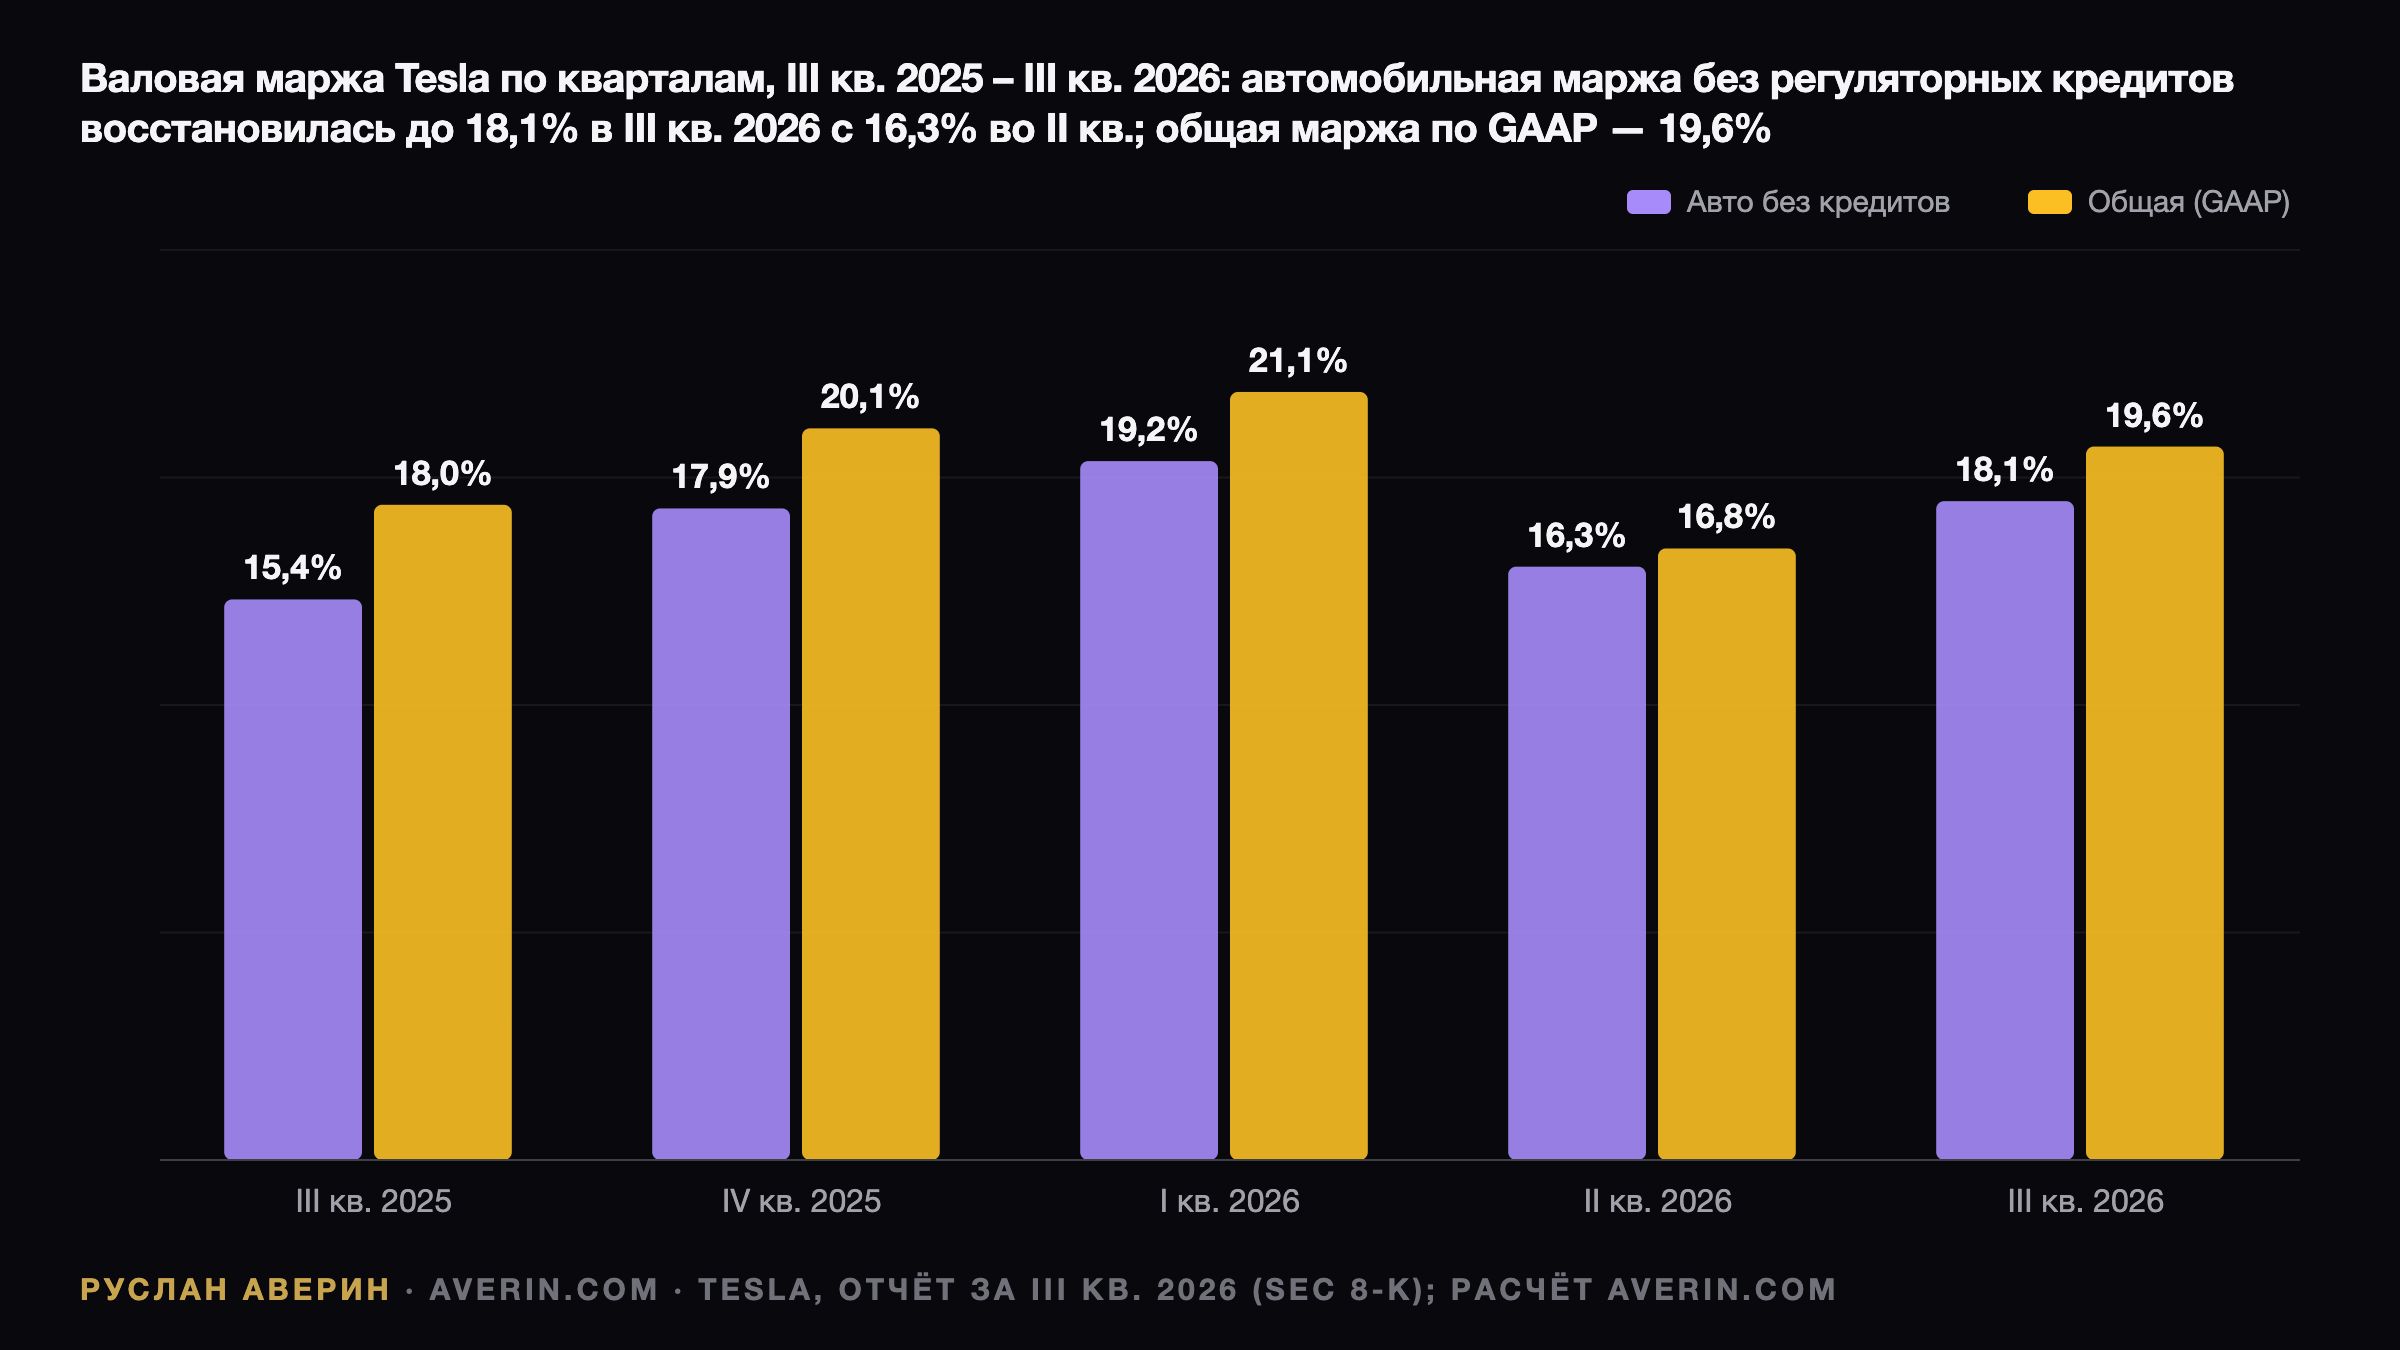
| Валовая маржа | 19,6% | 16,8% | н/д |
| Автомаржа без кредитов | 18,1% | 16,3% | н/д |
| Регуляторные кредиты | $113 млн | $146 млн | $417 млн |
| Свободный денежный поток | +$1,53 млрд | −$1,09 млрд | н/д |
| Капитальные затраты | $4,73 млрд | $5,79 млрд | $2,25 млрд |
Структура выручки: три сегмента в трёх направлениях
Автомобильное направление принесло $20,56 млрд, снизившись на 3%. Энергетика упала на 16%, до $2,88 млрд, — отчасти из-за возвратов клиентам, связанных с пошлинами, говорится в презентации. Сегмент «Услуги и прочее» вырос на 33%, до $4,61 млрд, с рекордной валовой прибылью $734 млн. Общая выручка практически повторила прошлогодний уровень.
Валовая маржа поднялась до 19,6% против 16,8% кварталом ранее и 17,7% по консенсусу Hudson Labs. Но операционная прибыль составила всего $718 млн при марже 2,6% против 5,8% годом ранее. Разрыв между валовой и операционной строкой — главный сюжет отчёта.
Автомаржа: 18,1% и возврат к норме
Автомобильная валовая маржа без регуляторных кредитов составила 18,1% против 16,3% во втором квартале. Это делает предыдущий квартал скорее годовым минимумом, чем новым устойчивым уровнем. В презентации рост объясняется более выгодной структурой продаж по регионам и моделям при частичной компенсации со стороны более низкой средней цены.
Иными словами, улучшение обеспечили издержки и микс, а не ценообразование. Это качественно другой драйвер: ценовые надбавки исчезают при первом же конкурентном давлении, тогда как структура выпуска и себестоимость держатся дольше.
Регуляторные кредиты перестали быть подпоркой
Доход от регуляторных кредитов упал до $113 млн против $146 млн кварталом ранее и $417 млн годом ранее — снижение на 73%. Пул сжимается быстрее, чем предполагали ожидания около $150 млн. Для модели это важно: маржа теперь формируется производственной экономикой, а не продажей квот, и любое будущее улучшение придётся обосновывать операционно.
Энергетика: 33,1% с пометкой «разово»
Валовая маржа энергетического сегмента взлетела до 33,1% с 20,4% во втором квартале. Финансовый директор Вайбхав Танеджа (Vaibhav Taneja) объяснил прирост преимущественно возвратами пошлин и пересмотром гарантийных резервов в сторону снижения, следует из стенограммы конференции на Investing.com. Экстраполировать такой уровень на год оснований мало.
Операционная часть выглядит здоровее финансовой: установки достигли 13,7 ГВт·ч, Megafactory в Техасе начала производство с плановой мощностью 50 ГВт·ч, а Илон Маск (Elon Musk) заявил, что Tesla «почти распродала все Megapack на 2027 год».
$20 млрд вместо $25 млрд: экономия или замедление
Капитальные затраты в квартале составили $4,73 млрд — меньше $5,79 млрд во втором квартале, но почти вдвое больше $2,25 млрд годом ранее. Операционный денежный поток достиг $6,26 млрд за счёт роста кредиторской задолженности и начисленных обязательств на $3,99 млрд и увеличения отложенной выручки на $1,26 млрд. Свободный денежный поток вернулся в плюс: $1,53 млрд после минус $1,09 млрд.
План капзатрат на год снижен примерно до $20 млрд, тогда как в начале 2026 года он превышал $25 млрд. Танеджа объяснил экономию «эффективным управлением размещением капитала». За девять месяцев израсходовано $13,01 млрд, значит, на четвёртый квартал остаётся около $7 млрд.
Отступлением это не выглядит. Маск сказал, что расходы «начнут становиться более значительными в следующем году, а затем заметными — в десятки миллиардов — в 2028 году». Танеджа подтвердил дальнейший рост CapEx, но цифру на 2027 год не назвал. Кредитные линии на $30 млрд в этом календарном году задействовать не планируется; сентябрь компания закончила с $45,4 млрд денежных средств и инвестиций, прибавив $1,9 млрд.
Операционные расходы растут втрое быстрее выручки
Операционные расходы увеличились на 39% год к году, до $4,78 млрд. Только исследования и разработки стоили $2,76 млрд с приростом 69% — на работы в области искусственного интеллекта и робототехники. Вознаграждение в акциях составило $1,17 млрд, включая пакет CEO 2025 года. Танеджа предупредил, что тенденция «сохранится, пока мы не коммерциализируем эти новые продукты».
Автономность: новые даты и новые оговорки
К концу сентября накопленный пробег роботакси без контроля водителя приблизился к 2 млн миль — в восемь раз больше, чем в начале квартала. Ашок Эллусвами (Ashok Elluswamy) заявил: «в следующем месяце мы запускаемся в Далласе». Поездки на Cybercab стартовали в Остине 3 сентября, парк там вырос в десять раз, а Tesla «пытается довести Cybercab до клиентов к концу этого года».
Подписок на FSD насчитывается 1,74 млн, на 67% больше год к году, и свыше 75% поставок в Северной Америке сопровождались оформлением платной версии. Клиентские машины могут получить FSD без контроля водителя примерно во втором квартале 2027 года. Производство Optimus началось во Фримонте, однако выход на 20 000 единиц в неделю займёт «вероятно, как минимум год, может быть, чуть больше». Stocktwits связал разворот котировок именно с этой репликой и урезанным CapEx.
Регуляторы и вопрос SpaceX
NHTSA выпустило специальное предписание с 21 вопросом о том, как Tesla самостоятельно сертифицировала Cybercab; ответы нужны до 30 октября. Отдельный сюжет — слияние со SpaceX: советы директоров обеих компаний сформировали специальные комитеты «по просьбе акционеров», которые «состоят из независимых директоров». Условия не объявлены, годовое собрание Tesla назначено на 3 декабря. Неденежный убыток по доле в SpaceX составил $142 млн до налогов.
Что это значит для оценки
По оценке аналитика Руслана Аверина, квартал лучше реакции расширенной сессии и слабее заголовочной строки маржи: автомаржа восстановилась и денежный поток стал положительным, но энергетический рывок выглядит разовым, кредиты сходят на нет, а расходы обгоняют выручку. При цене примерно на 14% ниже закрытия 31 декабря ($449,72) рынок платит за автономность и роботов, а не за 48 центов квартальной прибыли.