Ринок прочитав звіт двічі — і передумав
Tesla оприлюднила результати третього кварталу 2026 року після закриття торгів у США в середу, 21 жовтня. Основну сесію акції завершили на $386,47, додавши 3,41%, однак на розширених торгах подешевшали більш ніж на 3%. Вранці в четвер, 22 жовтня, до відкриття ринку папери втрачали майже 5%, зафіксувала Yahoo Finance.
Формально квартал вийшов кращим за очікування. Скоригований прибуток склав 48 центів на акцію проти 43 центів у консенсус-прогнозі LSEG, виручка — $28,05 млрд проти $27,9 млрд. Розкид оцінок був ширшим за звичайний: MarketBeat чекав 45 центів, а за виручкою Bloomberg орієнтувався на $28,13 млрд, до яких компанія трохи не дотягнула.
Цифри кварталу в одній таблиці
| Показник | Q3 2026 | База для порівняння |
|---|---|---|
| Виручка | $28,05 млрд | $28,10 млрд у Q3 2025 |
| Скоригована EPS | 48 центів | 33 центи в Q2, 50 центів рік тому |
| EPS за GAAP | 22 центи | консенсус Zacks — 22 центи |
| Чистий прибуток за GAAP | $787 млн | мінус 43% рік до року |
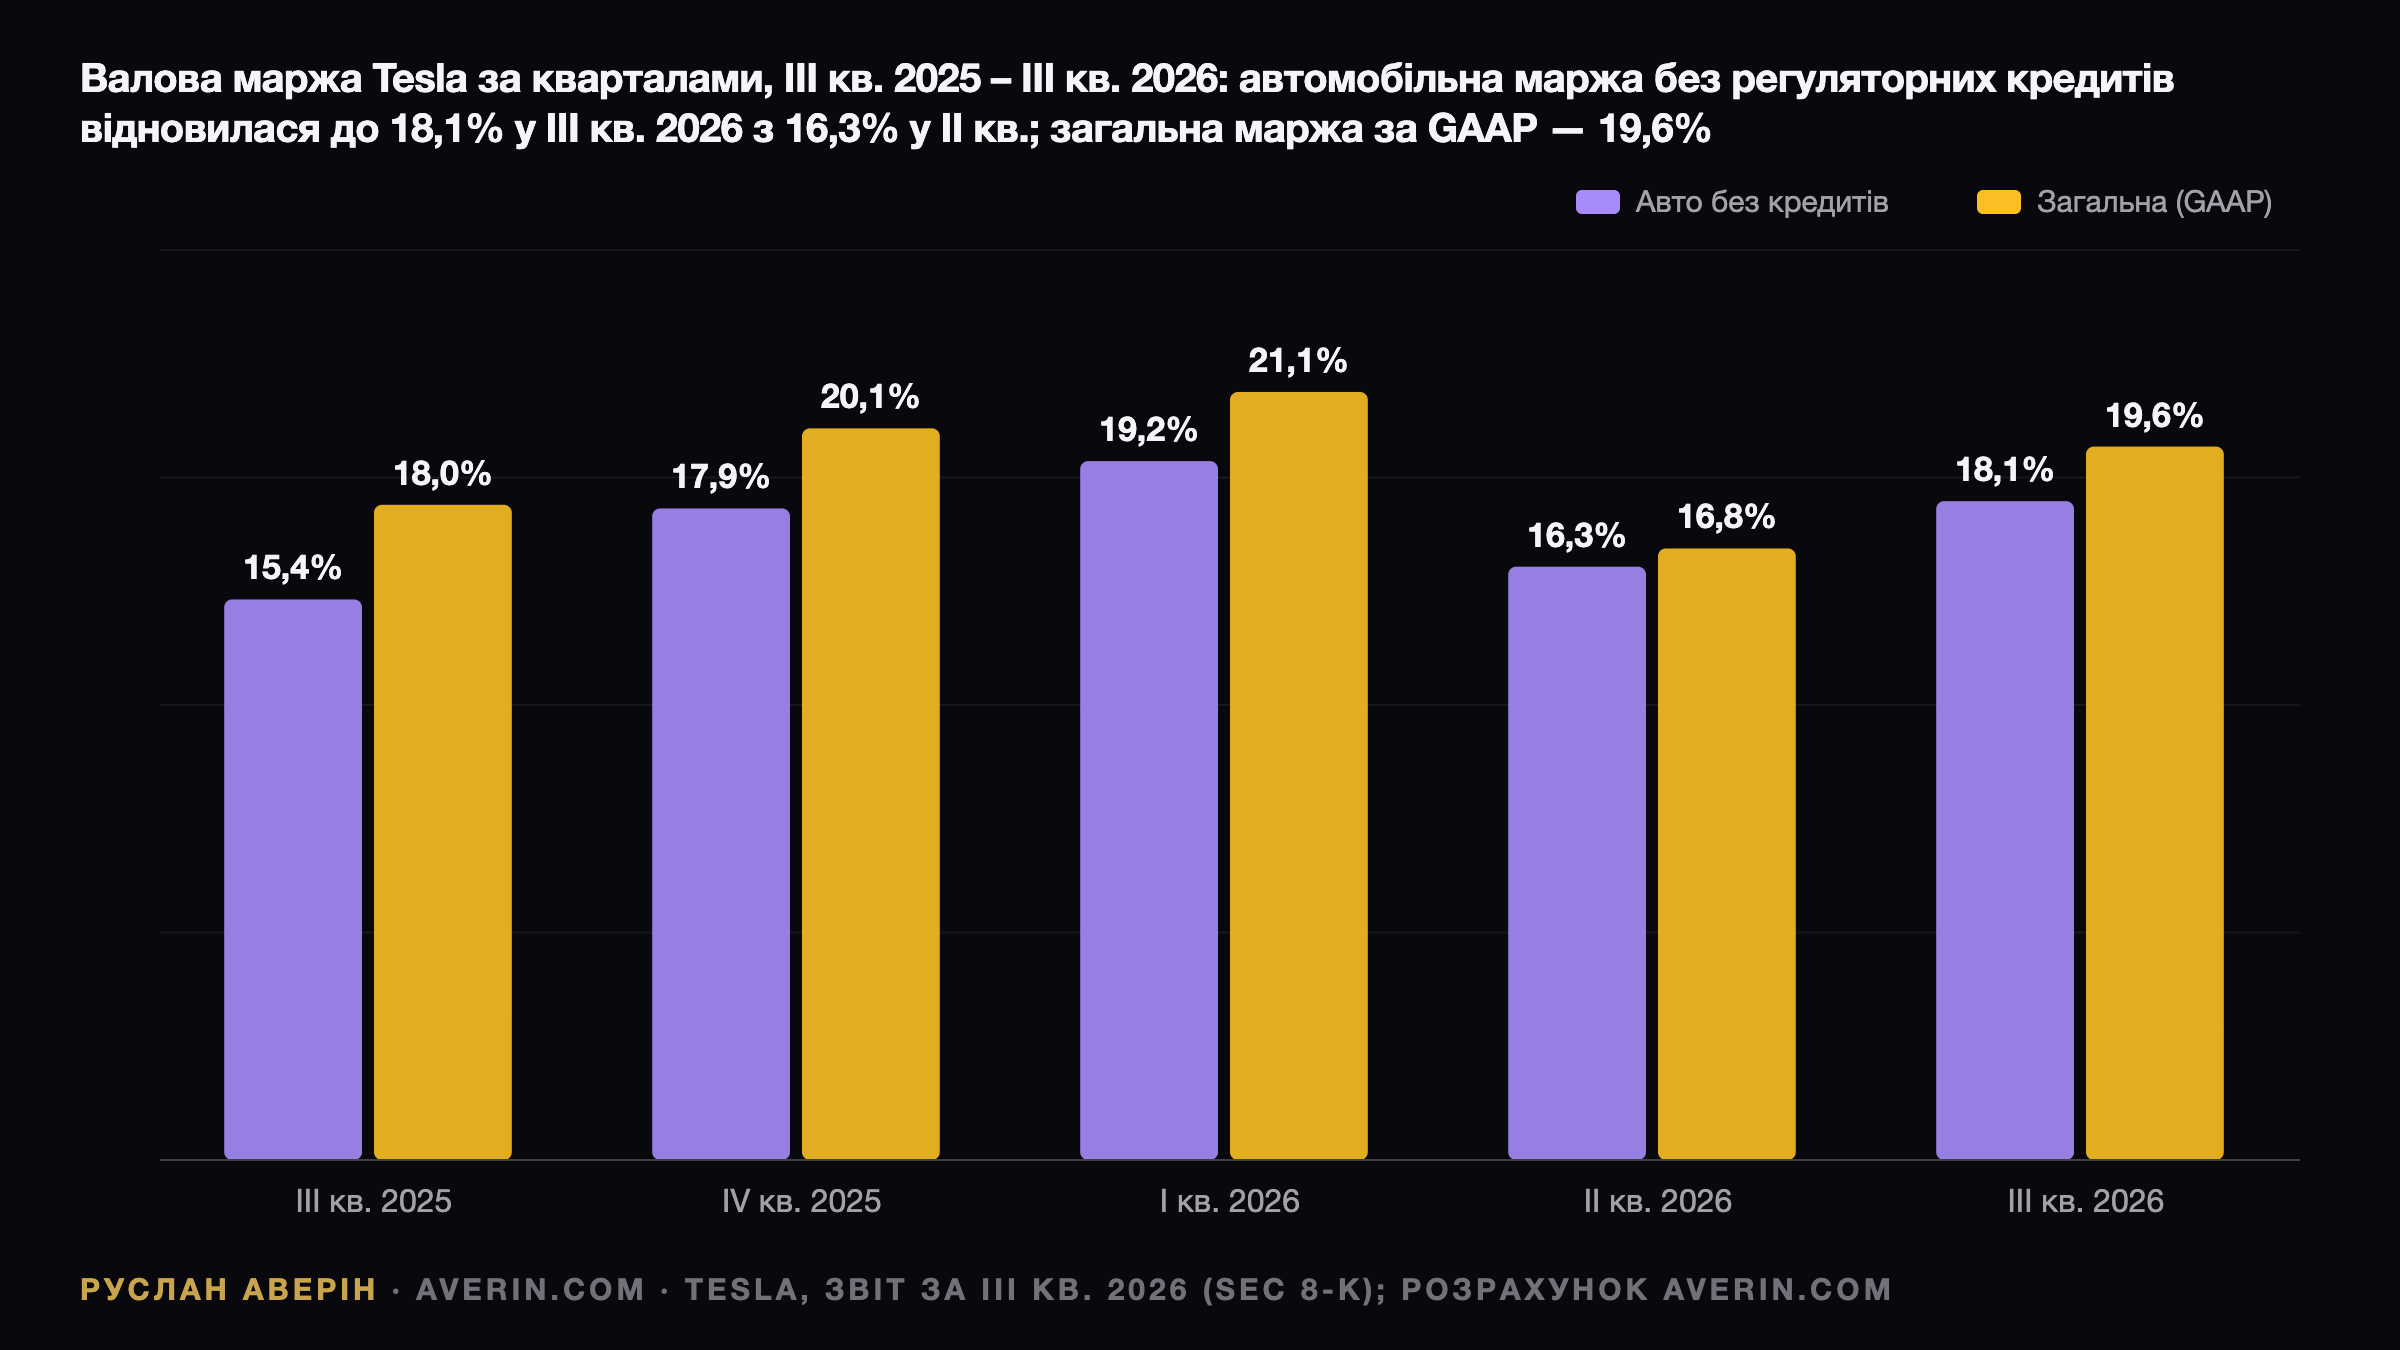
| Валова маржа | 19,6% | 16,8% у Q2, 17,7% за Hudson Labs |
| Операційний прибуток | $718 млн, маржа 2,6% | маржа 5,8% роком раніше |
| Вільний грошовий потік | плюс $1,53 млрд | мінус $1,09 млрд у Q2 |
| Автомаржа без кредитів | 18,1% | 16,3% у Q2 |
| Регуляторні кредити | $113 млн | $146 млн у Q2, $417 млн рік тому |
| Маржа енергетики | 33,1% | 20,4% у Q2 |
Структура виручки пояснює, чому загальна цифра стоїть на місці. Автомобільний напрям дав $20,56 млрд зі зниженням на 3%, енергетика впала на 16%, до $2,88 млрд, частково через пов'язані з митами повернення коштів клієнтам. Сегмент «Послуги та інше» зріс на 33%, до $4,61 млрд, з рекордним валовим прибутком $734 млн.
Автомаржа відновилася без допомоги ціни
Ключовий тест кварталу — автомобільна валова маржа без регуляторних кредитів. Результат 18,1% проти 16,3% у другому кварталі означає, що Q2 радше був мінімумом року, ніж новим стабільним рівнем. У презентації приріст пояснено вигіднішою структурою продажів за регіонами та моделями, частково компенсованою нижчою середньою ціною продажу.
Важливий нюанс: поліпшення забезпечили витрати й мікс, а не підвищення цін. Паралельно регуляторні кредити дали лише $113 млн проти $146 млн кварталом раніше і $417 млн роком раніше — падіння на 73%. Пул цих доходів тане швидше за очікування й фактично перестав підтримувати маржинальність автобізнесу.
Енергетика: 33,1% із зірочкою
Валова маржа енергетичного сегмента підскочила з 20,4% до 33,1%, перевищивши навіть оптимістичні очікування в діапазоні 25–30%. Фінансовий директор Вайбгав Танеджа (Vaibhav Taneja) пояснив квартальний стрибок переважно поверненням мит і переглядом гарантійних резервів у бік зменшення — про це свідчить стенограма конференції, опублікована Investing.com.
Операційна картина сегмента виглядає міцніше за бухгалтерську. Установки становили 13,7 ГВт·год, Megafactory у Техасі почала виробництво з плановою потужністю 50 ГВт·год, а Ілон Маск (Elon Musk) заявив, що Tesla «майже розпродала всі Megapack на 2027 рік». Екстраполювати разові 33,1% на рік передчасно.
CapEx: $20 млрд замість понад $25 млрд
Капітальні витрати кварталу становили $4,73 млрд — менше за $5,79 млрд у Q2, але майже вдвічі більше за $2,25 млрд роком раніше. Операційний грошовий потік сягнув $6,26 млрд завдяки зростанню кредиторської заборгованості та нарахованих зобов'язань на $3,99 млрд і збільшенню відкладеної виручки на $1,26 млрд. Вільний грошовий потік повернувся в плюс.
На конференції компанія переглянула прогноз капітальних витрат приблизно до $20 млрд на поточний рік, тоді як на початку 2026 року план перевищував $25 млрд. Танеджа пояснив економію «ефективним управлінням розміщенням капіталу». За дев'ять місяців витрачено $13,01 млрд, тож на четвертий квартал лишається близько $7 млрд.
Відступом це не виглядає. Маск сказав, що витрати «почнуть ставати вагомішими наступного року, а потім помітними — у десятки мільярдів — у 2028 році», а Танеджа додав, що CapEx «продовжить зростати». Цифри на 2027 рік не названо. Нові кредитні лінії на $30 млрд цього календарного року не задіюватимуть: вересень компанія завершила з $45,4 млрд грошових коштів та інвестицій, додавши $1,9 млрд за квартал.
Операційні витрати ростуть швидше за виручку
Операційні витрати збільшилися на 39% рік до року, до $4,78 млрд. Витрати на дослідження та розробки становили $2,76 млрд із приростом 69% — через роботи у сфері штучного інтелекту й робототехніки. Винагорода в акціях дорівнювала $1,17 млрд, включно з пакетом CEO 2025 року.
Танеджа попередив, що тенденція зростання операційних витрат «триватиме, доки ми не комерціалізуємо ці нові продукти». Саме цей розрив пояснює розбіжність між валовою маржею 19,6% і операційною маржею 2,6% проти 5,8% роком раніше: верхній рівень звіту поліпшився, нижній — стиснувся.
Автономність: нові дати замість нових доходів
Накопичений пробіг роботаксі без контролю водія наприкінці вересня наблизився до 2 млн миль — увосьмеро більше, ніж на початку кварталу. Ашок Еллусвамі (Ashok Elluswamy) заявив: «наступного місяця ми запускаємося в Далласі». Поїздки Cybercab стартували в Остіні 3 вересня, парк зріс удесятеро, а компанія «намагається довести Cybercab до клієнтів до кінця цього року».
Маск очікує, що бізнес роботаксі стане «помітним у Q2» 2027 року, а деякі клієнтські автомобілі можуть отримати FSD без контролю водія приблизно тоді ж. Активних підписок FSD уже 1,74 млн, на 67% більше рік до року, понад 75% поставок у Північній Америці супроводжувалися оформленням платної опції.
Виробництво Optimus стартувало на лініях у Фрімонті, однак вихід на 20 000 одиниць на тиждень «займе в нас, імовірно, щонайменше рік, можливо, трохи більше». Stocktwits пов'язав розворот ранніх прибутків на розширених торгах саме з цією реплікою та скороченням CapEx.