Рекорд дохідності, якого чекали дев'ятнадцять років
У четвер, 24 вересня, дохідність 10-річних казначейських облігацій США торкнулася 5,208% — найвищого рівня з червня 2007 року — і завершила день на 5,18% за рядом постійної строковості Федеральної резервної системи. 30-річні папери закрили тиждень приблизно на 5,50%. Формально це свято для покупця фіксованого доходу. Фактично — тиждень, що зруйнував головну обіцянку збалансованого портфеля.
Середа, коли амортизатор не спрацював
Конструкцію 60/40 придумали не заради високих результатів у вдалі роки. Її сенс розкривається в поганий день: акції падають, казначейські папери зростають, дві половини гасять одна одну. З вівторка 22-го на середу 23 вересня трапився рівно такий поганий день — без компенсації.
Дохідність 10-річних підскочила з 4,968% до 5,114%. S&P 500 просів на 0,76%, AGG — на 0,87%, TLT — на 1,58%. Комбінація з 60% SPY і 40% AGG втратила того дня близько 0,80%, причому облігаційна частина зіграла гірше за акційну. Захист виявився джерелом збитку.
Вересень загалом підтверджує картину: SPY від початку місяця додав 1,26%, тоді як AGG знизився на 1,71%, а TLT — на 3,11%. Morningstar рахує частку місяців, коли американські акції та облігації втрачали гроші одночасно: 14% місяців за 25 років, 28% за останні п'ять років і 22% за останні три роки. Два десятиліття до 2022-го кореляція була переважно від'ємною; з 2022 року активи ходять разом.
Природа шоку визначає поведінку хеджа
Казначейська облігація страхує від страху за економічне зростання. Коли ринок боїться рецесії, інвестори продають акції та купують держборг, дохідність падає, ціна облігації зростає — механізм працює. Проти інфляційного шоку або шоку пропозиції він безсилий: там саме підйом дохідності й спричиняє розпродаж акцій.
Вересень 2026-го належить до другої категорії. CNBC в огляді тижня перелічує три чинники: стійку інфляцію, підігріту цінами на нафту на тлі війни США та Ірану; великий обсяг нової пропозиції боргу — за оцінкою Vanguard, близько $132 млрд корпоративних запозичень, пов'язаних зі ШІ, від Alphabet, Amazon, Meta, Microsoft та Oracle до липня включно і $300–570 млрд, очікуваних за весь 2026 рік; та очікування щонайменше ще одного підвищення ставки ФРС.
16 вересня регулятор уже підняв ставку за федеральними фондами до 3,75–4,00%, а споживчі ціни в серпні зросли на 3,4% у річному вимірі. Показово, що рух дохідності тривав уже після рішення ФРС: ринок закладає пропозицію та інфляцію, а не помилку монетарної політики.
Арифметика року: звідки взявся прибуток
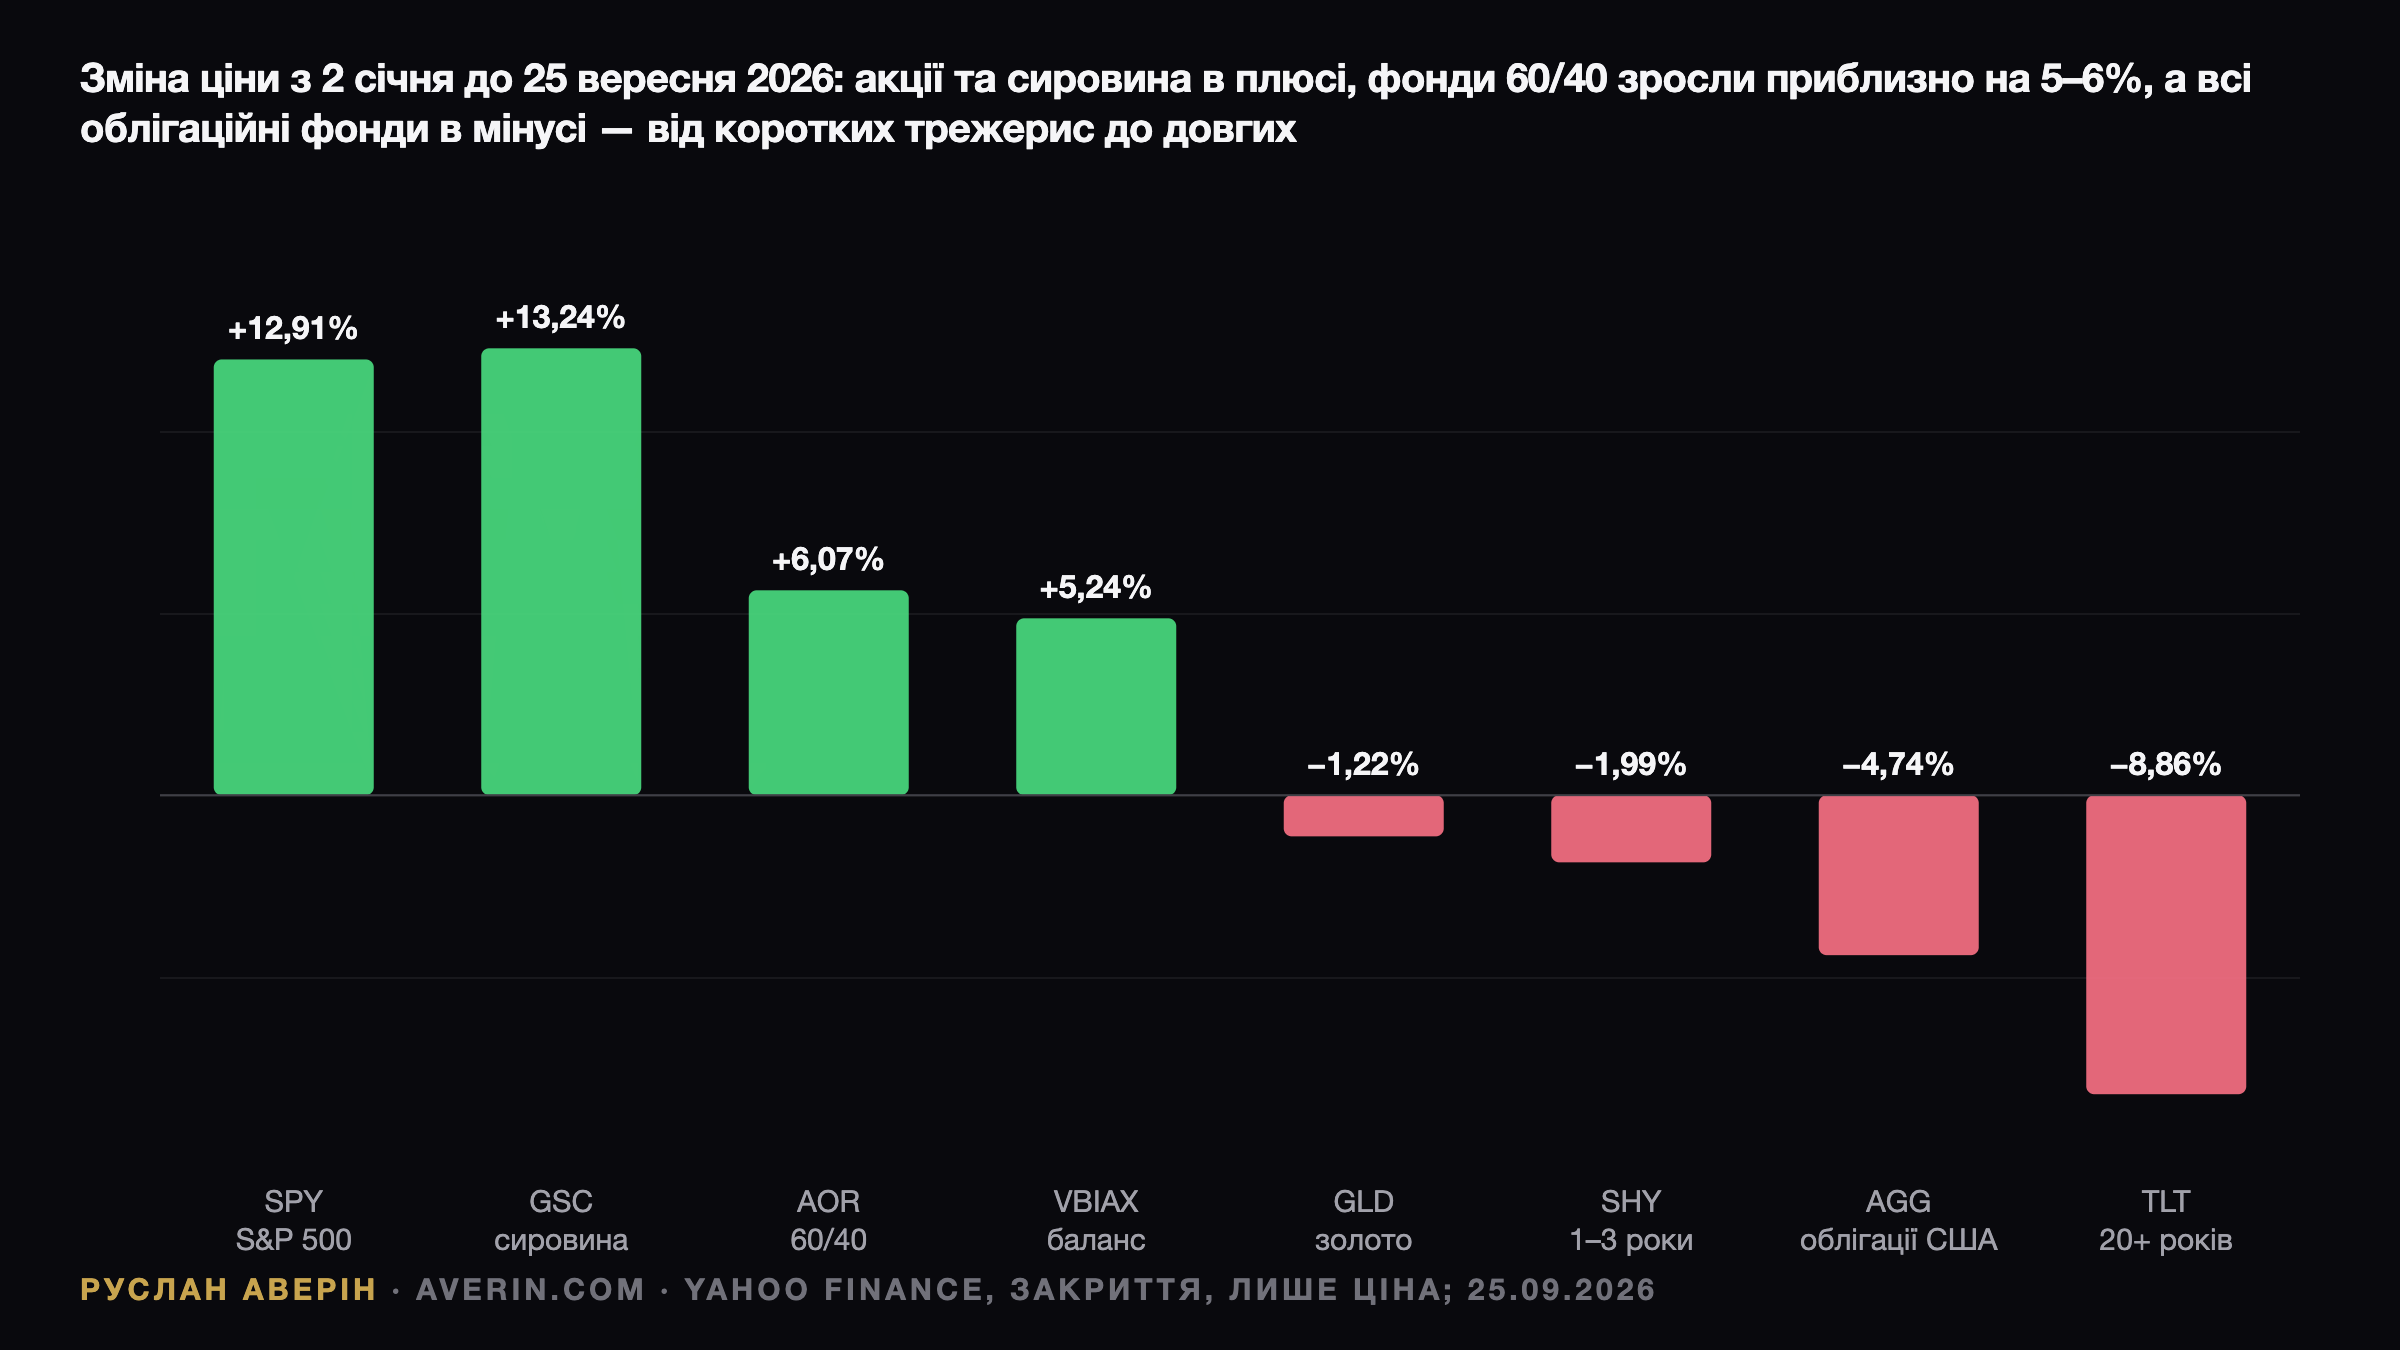
Рік не був катастрофою. Від першого торгового дня 2026-го до закриття 25 вересня SPY подорожчав на 12,91%, а S&P 500 завершив сесію на 7 743,41 — менш ніж на 1% нижче від максимуму 7 798,99. Збалансовані фонди теж у плюсі. Проблема в структурі цього плюса.
| Актив, зміна ціни 2 січ. – 25 вер. 2026 | Зміна |
|---|---|
| ETF на S&P 500 (SPY) | +12,91% |
| Сировина (GSC) | +13,24% |
| Фонд 60/40 (AOR) | +6,07% |
| Vanguard Balanced Index (VBIAX) | +5,24% |
| Золото (GLD) | −1,22% |
| Казначейські облігації США на 1–3 роки (SHY) | −1,99% |
| Сукупний ринок облігацій США (AGG) | −4,74% |
| Казначейські облігації США на 20+ років (TLT) | −8,86% |
Увесь дохід згенерувала акційна половина. AGG подешевшав на 4,74%, TLT — на 8,86%, і навіть дворічний сегмент у мінусі: SHY втратив 1,99%. Купони частково закривають цю діру — AGG платить приблизно 4–5% річних, — але ціною «40» відняли результат у портфеля в рік, коли «60» відпрацювали чисто.
Від'ємна премія за ризик: облігації стали конкурентом
Друга зміна діє у зворотний бік. За 5,2% 10-річні папери платять більше, ніж заробляє фондовий ринок. Трейлінгова дохідність за прибутком S&P 500 на 25 вересня становила 3,79% за даними multpl.com — приблизно на 1,4 процентного пункту нижче від дохідності 10-річних. Премія за ризик акцій на трейлінговій основі від'ємна вперше за два десятиліття.
Облігаційна індустрія бачить у цьому шанс. Стів Лейпплі (Steve Laipply), глобальний співкерівник напряму облігаційних ETF iShares у BlackRock, заявив CNBC: «Потенційно це дуже сильна можливість зафіксувати вельми привабливі рівні. Ми називаємо це можливістю отримати дохід, яка трапляється раз на покоління». Домінік Паппалардо (Dominic Pappalardo) з Morningstar Wealth додав: «Вищі процентні ставки приносять користь тим, хто заощаджує, та інвесторам рівно тією ж мірою, якою шкодять тим, хто витрачає». У березні стратеги BlackRock фактично поховали 60/40, називаючи держборг «слабким прихистком» під час падіння акцій. Обидві тези сумісні: поганий хедж і добрий дохідний актив за сьогоднішньою ціною.
Як перебудувати «сорок» за функціями
На думку аналітика Руслана Аверіна, довгі казначейські папери не варто продавати за максимальної за 19 років дохідності, але й вважати їх амортизатором портфеля вже не можна. Облігаційну частину доцільно ділити за завданням кожного блоку.
Перший блок — зафіксований дохід: 10-річна облігація під 5,2%, утримувана до погашення, дає 5,2% річних у доларах незалежно від коливань ціни. Другий — ліквідність, що не падає: векселі під 4,08% і фонди грошового ринку цього року не втратили жодного цента, тоді як SHY просів на 1,99%.
Третій блок — захист від інфляції: TIPS із реальною дохідністю 2,85% страхують саме від того шоку, який зламав кореляцію. Сюди ж належить сировина — єдиний актив таблиці, що обігнав акції у 2026 році з результатом +13,24%. Золото натомість знизилося на 1,22% після ралі 2025 року. Четвертий блок — хедж від рецесії: довга дюрація працює, коли ринок боїться за зростання, тому невелика позиція в TLT зберігає страховку, не поглинаючи всю облігаційну частину.
Чого робити не варто
Спокуса оголосити облігації мертвими й перекласти всі «40» в акції веде в протилежний бік від арифметики. Коли дохідність за прибутком нижча за дохідність 10-річних, а S&P 500 торгується в межах 1% від рекорду, такий маневр купує більше ризику за гіршою ціною. Серія «квартира проти облігацій» дала той самий висновок для нерухомості: за нинішніх ставок фіксований дохід перетворився на планку, яку зобов'язаний перестрибнути будь-який інший актив.