Один день, который объяснил весь год
Со вторника 22-го на среду 23 сентября рынок выдал портфелю 60/40 ровно тот сценарий, ради которого его вообще собирают: акции падали. Только вторая половина не сработала. Доходность 10-летних казначейских облигаций подскочила с 4,968% до 5,114%, S&P 500 снизился на 0,76%, AGG — на 0,87%, TLT — на 1,58%.
Портфель из 60% SPY и 40% AGG потерял в тот день около 0,80%, и облигационная часть потеряла больше акционной. В четверг, 24 сентября, доходность 10-летних бумаг достигла 5,208% — максимума с июня 2007 года — и закрылась на 5,18% по ряду постоянной срочности Федеральной резервной системы. 30-летние завершили неделю примерно на 5,50%.
Месяц в целом повторяет ту же картину. С начала сентября SPY вырос на 1,26%, тогда как AGG снизился на 1,71%, а TLT — на 3,11%. Облигационная половина выступала не амортизатором, а источником убытка.
Корреляция сломалась не вчера
Единственный смысл классической пропорции — поведение в плохой день, когда одна половина гасит вторую. Morningstar подсчитала, как часто обе части теряли деньги одновременно: 14% месяцев за 25 лет, 28% за последние пять лет и 22% за последние три года. Частота совместных просадок выросла примерно вдвое относительно долгосрочной нормы.
Два десятилетия до 2022 года акции и казначейские облигации большую часть времени были отрицательно коррелированы — именно на этой статистике и построена конструкция 60/40. С 2022 года они склонны двигаться вместе, а сам 2022-й стал для такого портфеля худшим годом за поколение. Сентябрь 2026 года — продолжение того же режима, а не разовая аномалия.
Дело в типе шока, а не в самих облигациях
Облигация страхует от страха за рост экономики: при угрозе рецессии инвесторы продают акции и покупают казначейские бумаги, доходность падает, цена растёт. От инфляционного шока и шока предложения она не страхует, потому что в этом случае причина распродажи акций — сам рост доходностей.
CNBC в разборе недели перечисляет три фактора: устойчивую инфляцию, подогретую ценами на нефть на фоне войны США и Ирана; большое предложение бумаг, включая, по оценке Vanguard, около $132 млрд корпоративного долга, связанного с ИИ, от Alphabet, Amazon, Meta, Microsoft и Oracle по июль включительно и $300–570 млрд, ожидаемых за весь 2026 год; а также ожидание ещё как минимум одного повышения ставки.
16 сентября ФРС уже подняла ставку по федеральным фондам до 3,75–4,00%, а потребительские цены в августе выросли на 3,4% год к году. Показательно, что после первого выхода доходности 10-летних выше 5% 15 сентября движение продолжилось и уже после решения регулятора: рынок закладывает предложение и инфляцию, а не ошибку денежно-кредитной политики.
Счёт 2026 года: где именно заработан результат
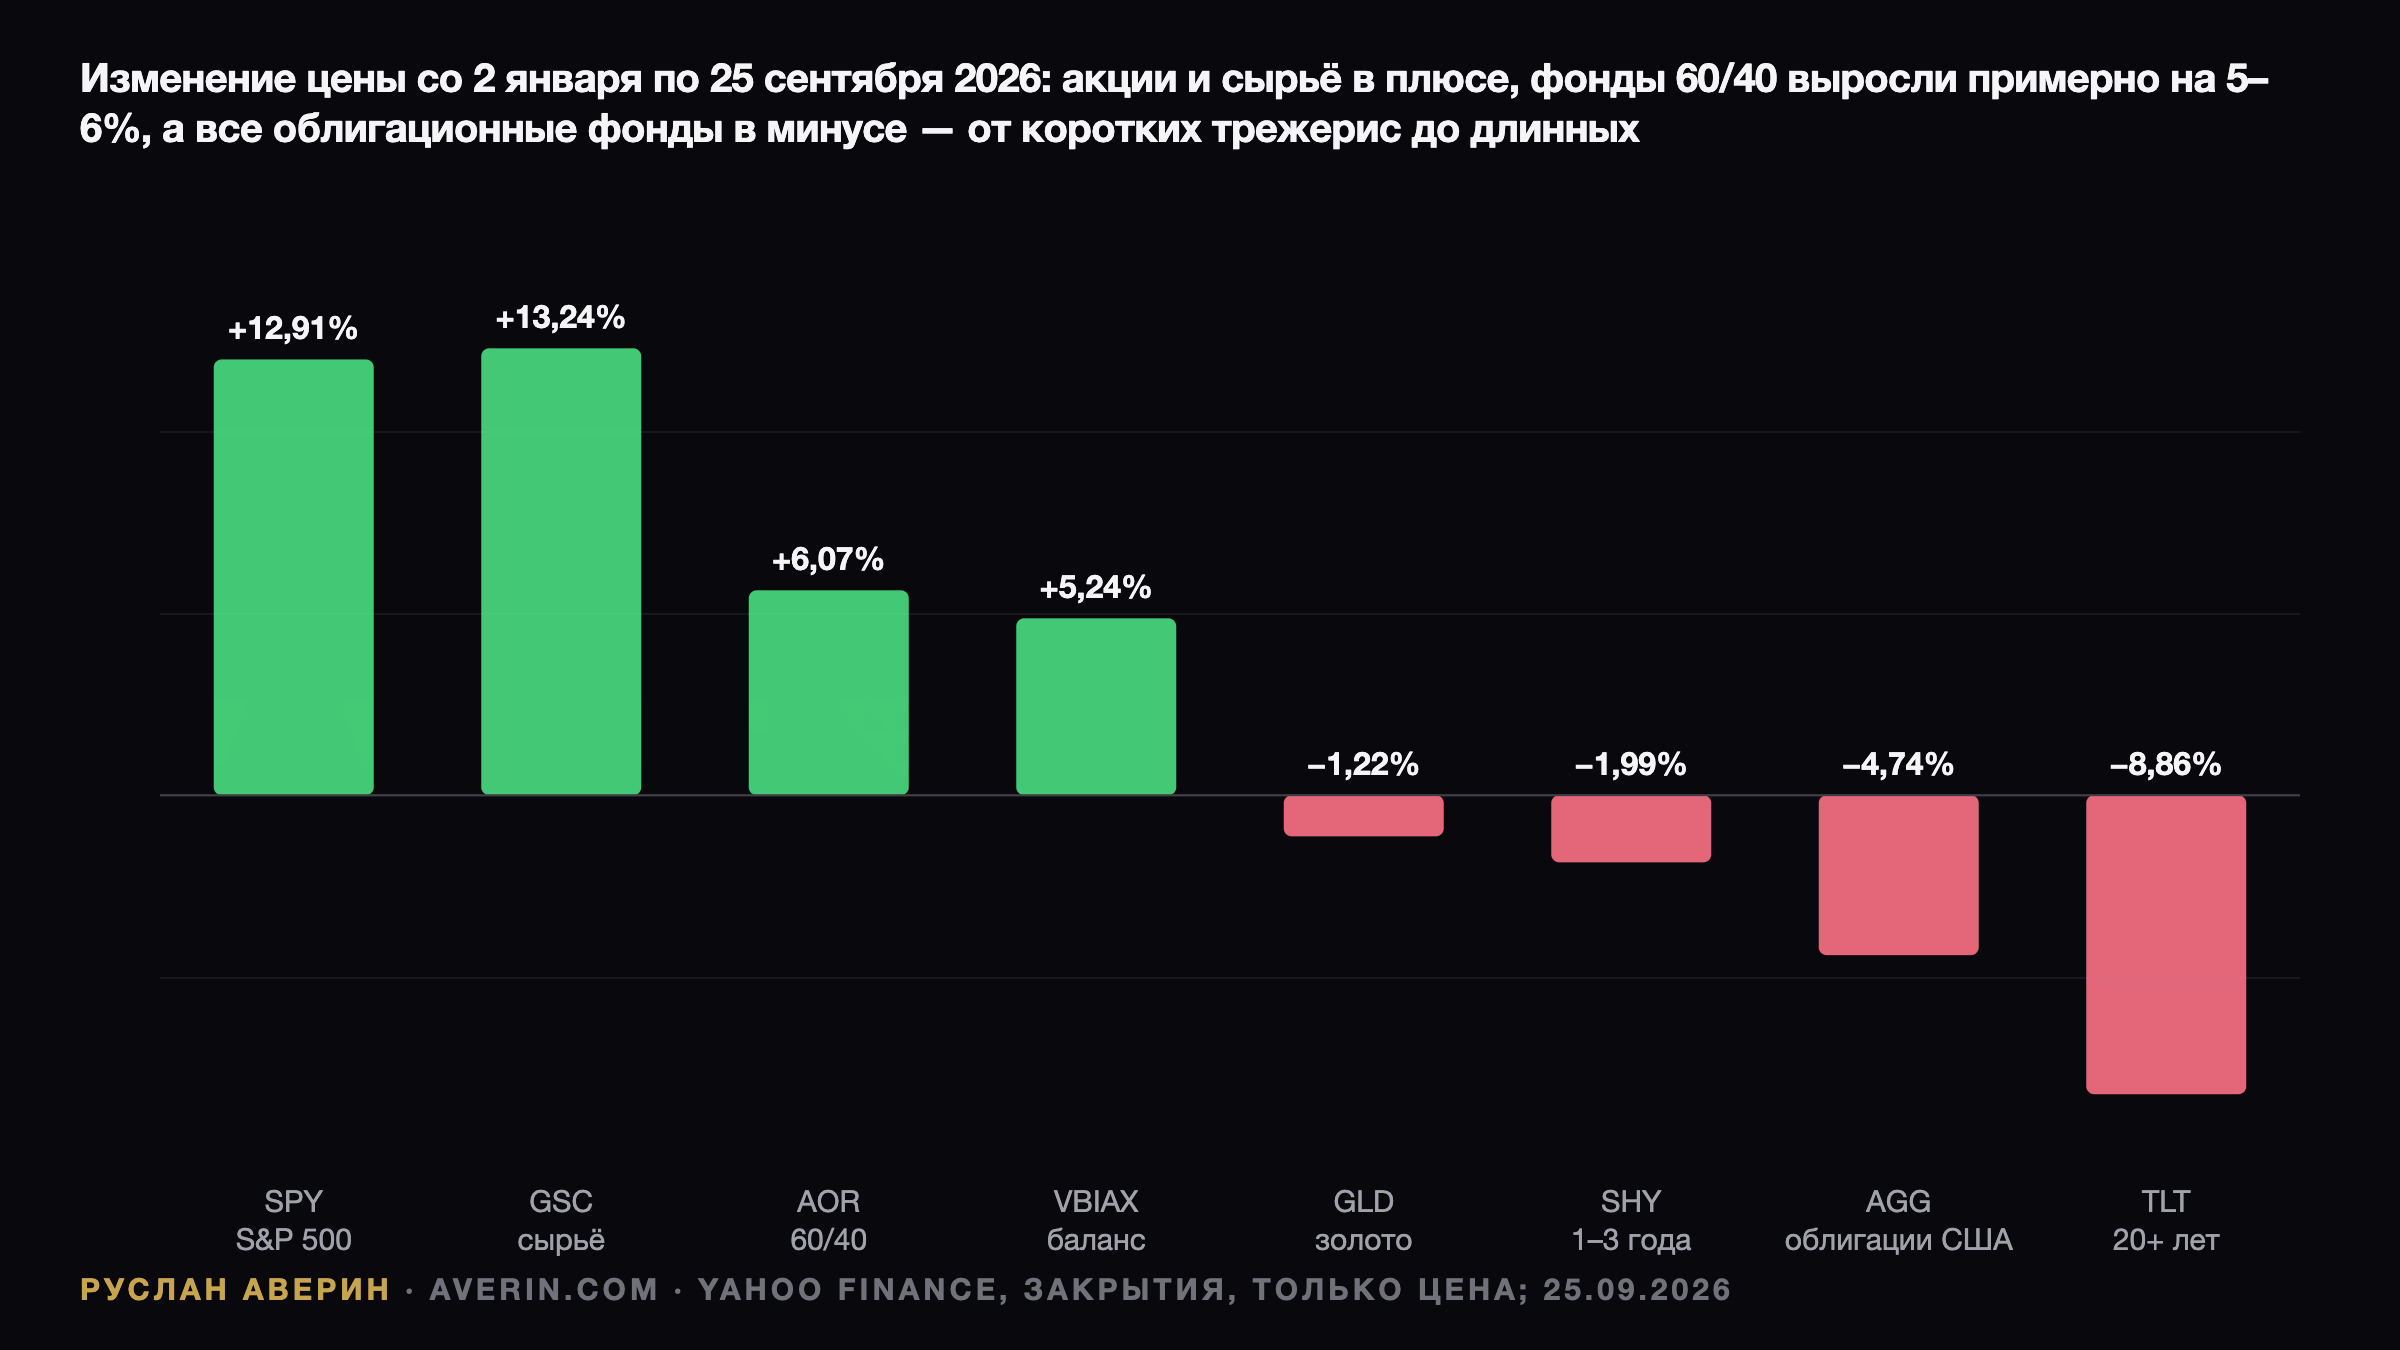
Год для сбалансированных фондов не катастрофический. С первого торгового дня 2026 года до закрытия 25 сентября AOR прибавил 6,07%, VBIAX — 5,24%. S&P 500 закрылся на отметке 7 743,41 — менее чем на 1% ниже максимума 7 798,99. Вопрос в том, откуда взялся этот доход.
| Актив, изменение цены 2 янв. – 25 сент. 2026 | Изменение |
|---|---|
| Сырьё (GSC) | +13,24% |
| ETF на S&P 500 (SPY) | +12,91% |
| Фонд 60/40 (AOR) | +6,07% |
| Vanguard Balanced Index (VBIAX) | +5,24% |
| Золото (GLD) | −1,22% |
| Казначейские облигации США на 1–3 года (SHY) | −1,99% |
| Совокупный рынок облигаций США (AGG) | −4,74% |
| Казначейские облигации США на 20+ лет (TLT) | −8,86% |
Весь плюс дала акционная половина. AGG подешевел на 4,74%, длинные бумаги TLT — на 8,86%, и даже двухлетний сегмент ушёл в минус: SHY снизился на 1,99%. Купоны частично компенсируют потери — AGG платит примерно 4–5% годовых, — но по цене «40» отняли доход в год, когда «60» отработали хорошо.
Облигации впервые за двадцать лет платят больше акций
Есть и обратная сторона того же процесса. Трейлинговая доходность по прибыли S&P 500 на 25 сентября составляла 3,79% по данным multpl.com — примерно на 1,4 процентного пункта ниже доходности 10-летних бумаг. На трейлинговой основе премия за риск акций отрицательна впервые за два десятилетия. 10-летние TIPS дают 2,85% сверх инфляции, трёхмесячные векселя — 4,08%.
Стив Лэйппли (Steve Laipply), глобальный соруководитель направления облигационных ETF iShares в BlackRock, сказал CNBC: «Потенциально это очень сильная возможность зафиксировать весьма привлекательные уровни. Мы называем это возможностью получения дохода, какая бывает раз в поколение». Доминик Паппалардо (Dominic Pappalardo) из Morningstar Wealth сформулировал ту же мысль иначе: «Более высокие процентные ставки приносят пользу сберегателям и инвесторам ровно в той же мере, в какой вредят тем, кто тратит».
В марте стратеги BlackRock практически объявили 60/40 мёртвым, утверждая, что государственные облигации дают «слабое убежище», когда акции падают. Оба тезиса совместимы: в этом году облигации — плохой хедж и при этом хороший доходный актив по сегодняшней цене.
Четыре задачи вместо одной облигационной половины
Аналитик Руслан Аверин предлагает делить «40» не по типу бумаги, а по функции. Первая часть — доход, который можно зафиксировать: 10-летняя облигация, купленная под 5,2% и удерживаемая до погашения, даёт 5,2% годовых в долларах независимо от колебаний цены. Именно это и продаёт облигационная индустрия, и предложение честное.
Вторая часть — ликвидность, которая не падает. Векселя под 4,08% и фонды денежного рынка не потеряли в этом году ни цента, тогда как SHY снизился на 1,99%. Третья — защита от инфляции: TIPS с реальной доходностью 2,85% страхуют ровно от того шока, который сломал корреляцию. Сырьё стало единственным активом из таблицы, обогнавшим акции, с результатом +13,24%, а золото снизилось на 1,22% после ралли 2025 года.
Четвёртая часть — хедж от рецессии. Длинная дюрация по-прежнему работает, когда страх связан с ростом экономики, и меньшая позиция в TLT сохраняет эту страховку, не превращая её во весь облигационный блок.
Что было бы ошибкой
Главный неверный вывод из статистики 2026 года, по оценке Руслана Аверина, — решить, что облигациям конец, и перевести все «40» в акции. При доходности по прибыли ниже доходности 10-летних бумаг и индексе в пределах 1% от рекорда такая сделка покупает больше риска по худшей цене.
Продавать длинные казначейские облигации при максимальной за 19 лет доходности тоже не выглядит рациональным шагом — меняется не наличие бумаг в портфеле, а роль, которую им отводят. При текущих уровнях инструменты с фиксированным доходом превращаются в ориентир, который обязан обыграть любой другой актив, включая недвижимость и индексные акции.