Дві медіани, між якими живе торг
Вторинний ринок Києва у вересні 2026 року працює з двома паралельними цінниками. Медіанна однокімнатна квартира в оголошеннях оцінена у 68 500 доларів, а в реально закритих угодах — у 55 500 доларів. Розрив у 19% — не аномалія, а структурна властивість ринку: прайс у фільтрі пошуку є стартовою позицією продавця, а не результатом переговорів.
| Тип квартири | Медіана оголошень | Медіана угод |
|---|---|---|
| 1-кімнатна | 68 500 доларів | 55 500 доларів |
| 2-кімнатна | 102 000 доларів | 79 500 доларів |
| 3-кімнатна | 150 000 доларів | 98 000 доларів |
Фон переговорів такий: у липні пропозицій на вторинці було на 18% менше, ніж роком раніше, відгуків — на 17% менше. Експозиція квартири скоротилася до 41 дня проти 60 у січні. Ринок став швидшим, але не перегрітим, тому продавець, який категорично відмовляється обговорювати ціну, частіше промацує попит, ніж продає.
Супутній кошторис покупця понад ціну об'єкта
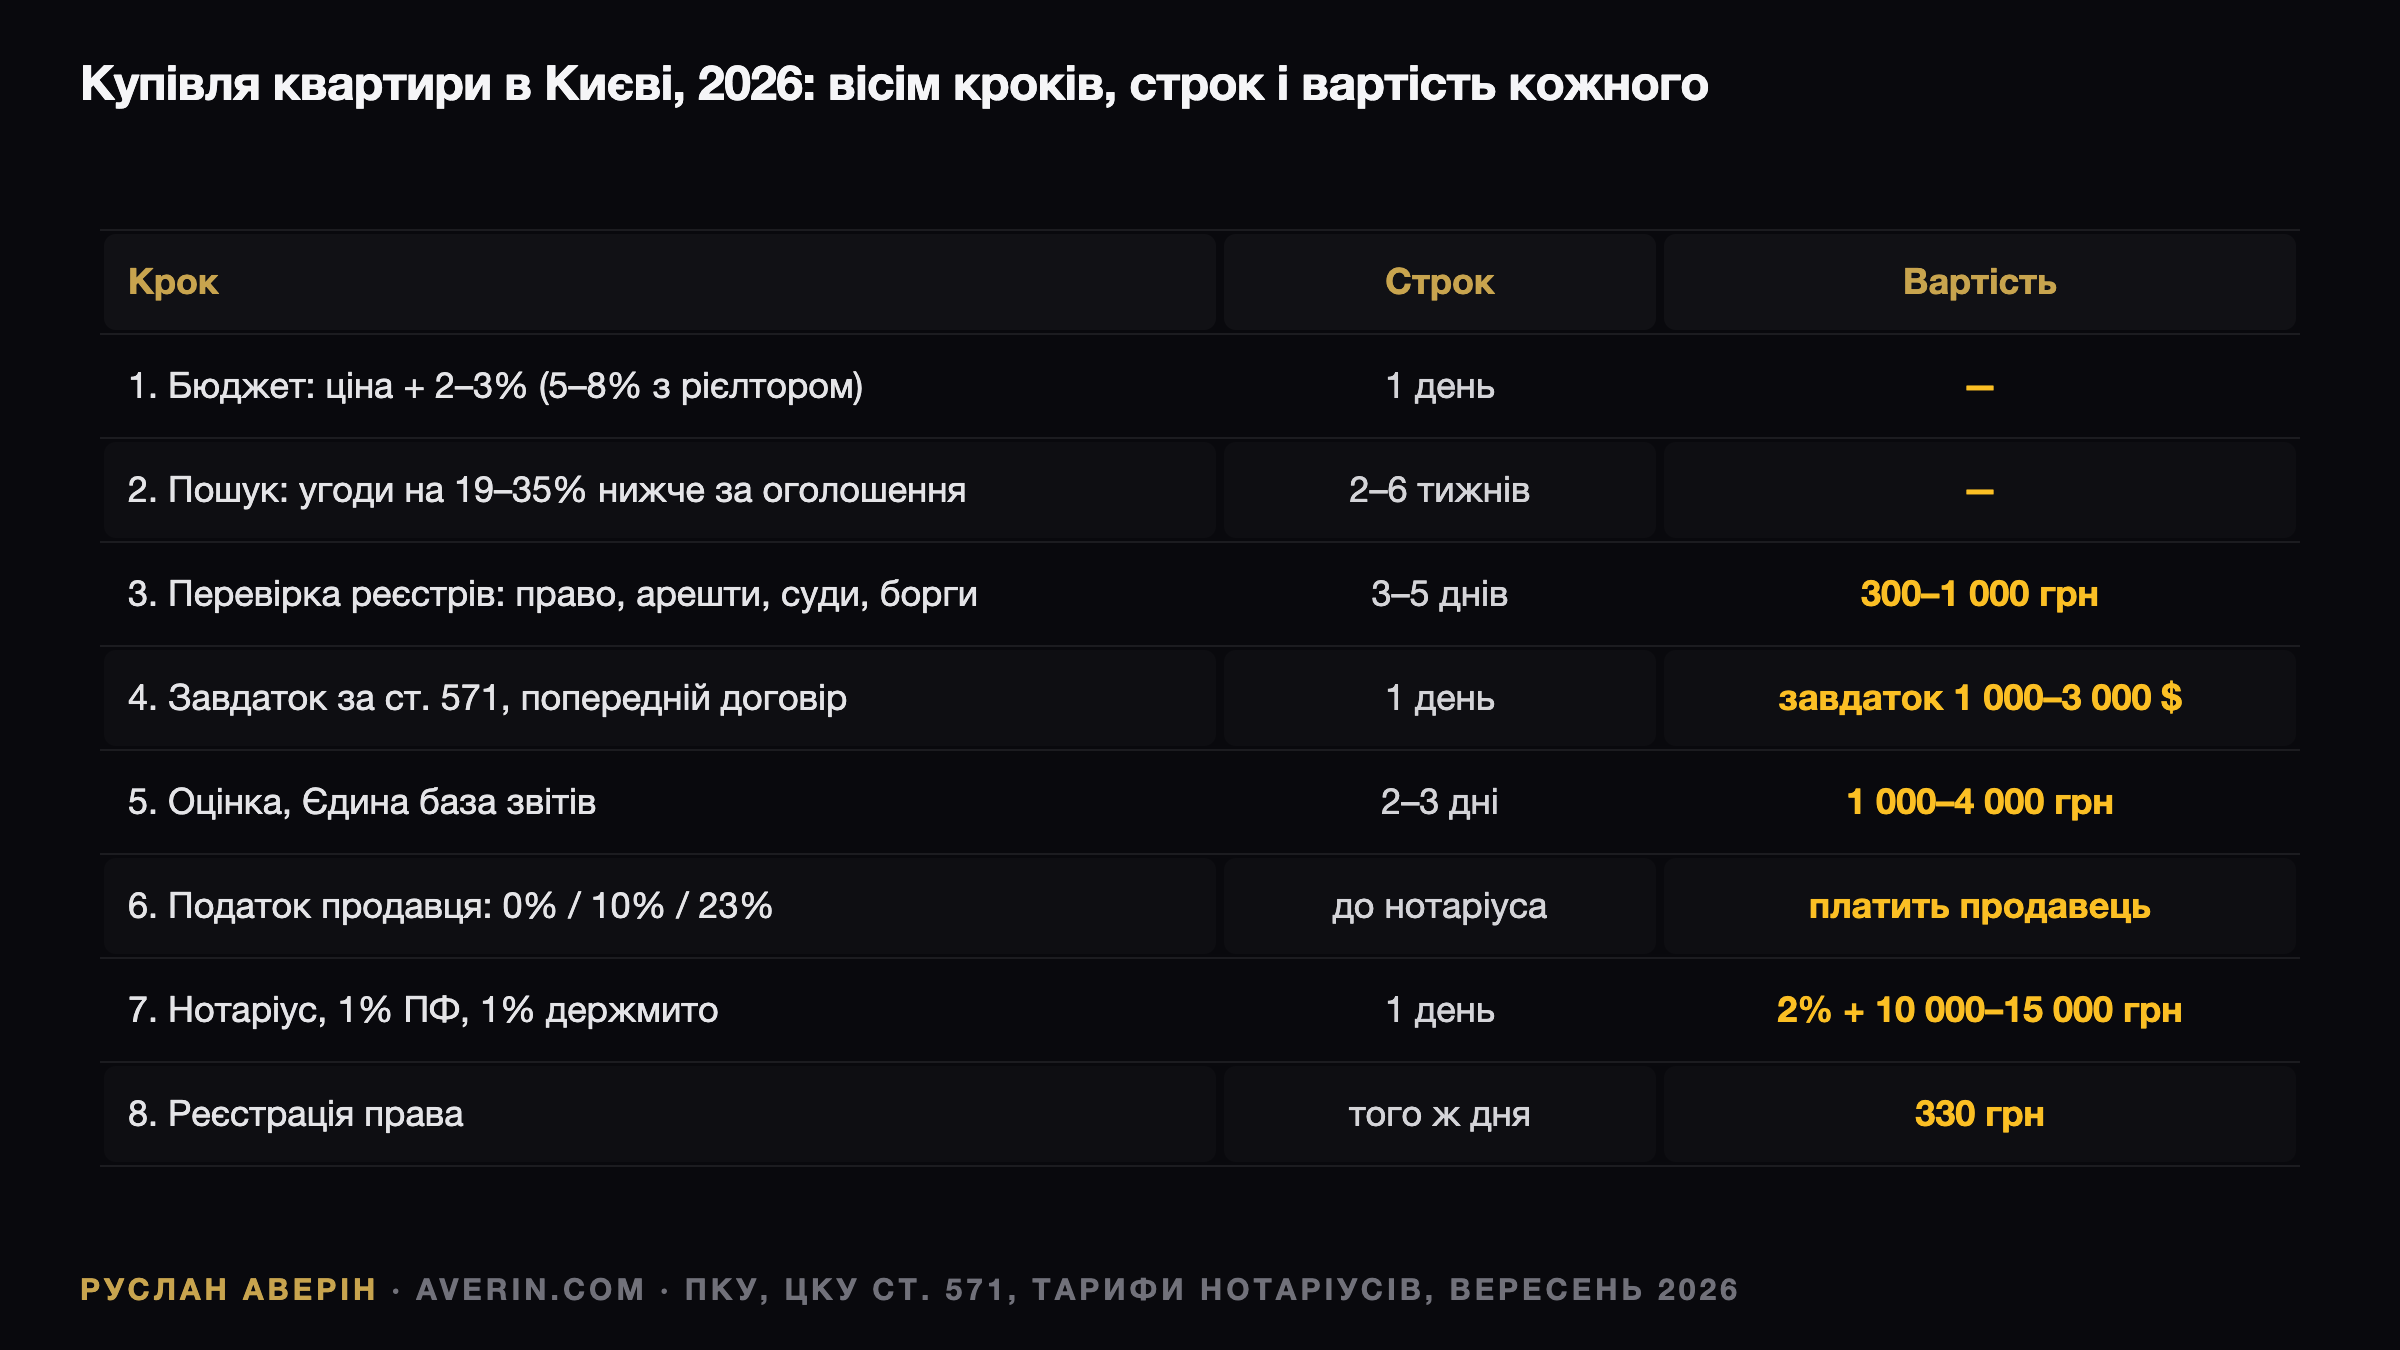
Обов'язкові платежі рахуються так: 1% до Пенсійного фонду від оціночної вартості, 1% держмита, оцінка 1 000–4 000 гривень, нотаріус у Києві 10 000–15 000 гривень і реєстрація права 330 гривень. Разом виходить 2–3% ціни. Рієлтор з боку покупця додає до кошторису ще 3–5%.
Окремий нюанс — покупець першого житла звільнений від пенсійного збору. На практиці нотаріуси часто вимагають сплату, а повернення потім іде через Пенсійний фонд або суд. Тому позицію нотаріуса варто зафіксувати письмово до дня угоди, а не з'ясовувати її біля підписаного договору.
Реєстри і довідки: перевірка передує завдатку
Базовий комплект перевірок закриває більшість ризиків. Державний реєстр речових прав показує власника, обтяження, арешти й іпотеку — витяг доступний через Дію або нотаріуса. Єдиний реєстр судових рішень виявляє спори за адресою і за продавцем, зокрема спадкові. Реєстр довіреностей потрібен, коли продає представник, а у 2026 році це частий випадок для власників за кордоном і військових.
Далі — довідка про зареєстрованих осіб і відсутність неповнолітніх, виписка яких потребує органу опіки. Довідки про відсутність комунальних боргів важливі тому, що борг лишається на особовому рахунку і де-факто переходить новому власнику. Техпаспорт показує непогоджені перепланування: така квартира не проходить в іпотеку, а легалізація тягне штраф.
Якщо квартиру купували у шлюбі, потрібна нотаріальна згода подружжя. Для успадкованого житла перевіряють, чи минуло шість місяців з відкриття спадщини і чи немає інших спадкоємців. Квартири, придбані за єОселею, не продаються раніше строку без згоди банку і повернення пільги, і обтяження видно в реєстрі.
Чому розписка перетворює завдаток на аванс
Цивільний кодекс розводить два інструменти. Аванс є простою передоплатою: при зриві угоди його повертає будь-яка сторона і нікого це не зв'язує. Завдаток за статтею 571 працює інакше — продавець, який зірвав угоду, повертає подвійну суму, а покупець, який відмовився, втрачає свою.
Завдаток оформлюють попереднім договором у нотаріуса з фіксацією ціни, строку, розподілу податків і зборів та стану квартири при передачі. Типовий розмір у Києві — 1 000–3 000 доларів. Оформлення звичайною розпискою знецінює конструкцію: суди трактують таку розписку саме як аванс.
Оцінка як умова посвідчення договору
Нотаріус посвідчить договір лише за наявності електронної довідки про оціночну вартість з Єдиної бази звітів про оцінку. Ціна в договорі не може бути нижчою за оцінку для цілей податку продавця. Документ коштує 1 000–4 000 гривень і діє шість місяців.
Замовником виступає продавець або покупець за домовленістю, але перевіряти адекватність цифри вигідно саме покупцеві. Занижена оцінка зменшує базу для одновідсоткового пенсійного збору, завищена — збільшує її разом із держмитом.
Податки продавця, зашиті в ціну покупця
Продавець платить 0%, якщо це його перший продаж за рік і квартира у власності понад три роки; 10% від ціни — при володінні менше трьох років; 23% — при третьому продажу за рік. Податок сплачують до посвідчення договору, і без квитанції нотаріус угоду не проведе.
Для покупця це прикладна історія. Власник квартири, молодшої за три роки, або закладає 10% у ціну, або просить частину суми повз договір. Другий варіант небезпечний: при розірванні угоди повернуть лише суму, зафіксовану в договорі. Дата реєстрації права продавця видна у витягу, тож коли до трьох років лишаються тижні, логічно перенести угоду і розділити економію.
Розрахунки, нотаріус і реєстрація
Суми понад 50 000 гривень проходять виключно безготівково — через банківський рахунок, акредитив або депозит нотаріуса. Від 400 000 гривень банк запитає підтвердження джерела коштів: виписки, декларації, договір продажу попереднього житла. Документи готують заздалегідь, бо відмова банку в день підписання зриває угоду.
Договір складається у гривні, а якщо сторони рахували в доларах, курс фіксується в тексті. Держмито 1% і послуги нотаріуса розподіляють за домовленістю, зазвичай платить покупець; пенсійний збір 1% закон покладає на покупця. Право власності нотаріус реєструє того самого дня, адміністративний збір при стандартному строку — 330 гривень, витяг надходить у Дію. Саме з цієї дати починається відлік трьох років володіння для майбутнього продажу без податку.
П'ять місць, де гроші зникають
Перше — купівля за ціною оголошення, тобто переплата 10–20% відносно ринку угод. Друге — сплачений пенсійний збір при першому житлі, це 1% ціни, який повертається із зусиллями. Третє — розписка замість нотаріального завдатку: продавець повертає суму без штрафу, покупець втрачає місяць і об'єкт. Четверте — сума повз договір як незахищена частина ціни. П'яте — перепланування, через які квартира не проходить в іпотеку і втрачає частину покупців при перепродажу.
За оцінкою аналітика Руслана Аверіна, перша позиція дорожча за решту чотири разом: покупець, який читає різницю між медіаною оголошень і медіаною угод, економить на одній квартирі стільки, скільки коштують усі транзакційні витрати за кілька років.