Календарь аукционов важнее Вашингтона
Главная перемена сентября 2026 года не в том, что 10-летняя доходность США пробила круглую цифру, а в том, где теперь формируется цена денег. Доразмещение 10-летних бумаг 9 сентября прошло на $39 млрд по 4,834%, а 30-летних на следующий день — на $22 млрд по 5,308%, самая высокая аукционная доходность за четверть века при коэффициенте покрытия 2,61.
Фундамент под этим предложением — бюджет. Чистые процентные расходы федерального правительства составили $970 млрд в 2025 финансовом году, рекордные 3,2% ВВП, и около $1 трлн в 2026 финансовом году по оценкам CBO, с выходом на $2,1 трлн к 2036 году. Дэвид Моррисон из Trade Nation отмечал, что «инвесторы настаивают на компенсации за высокий уровень государственного долга и постоянно растущий дефицит».
Хроника года: от 4,19% к 5,04%
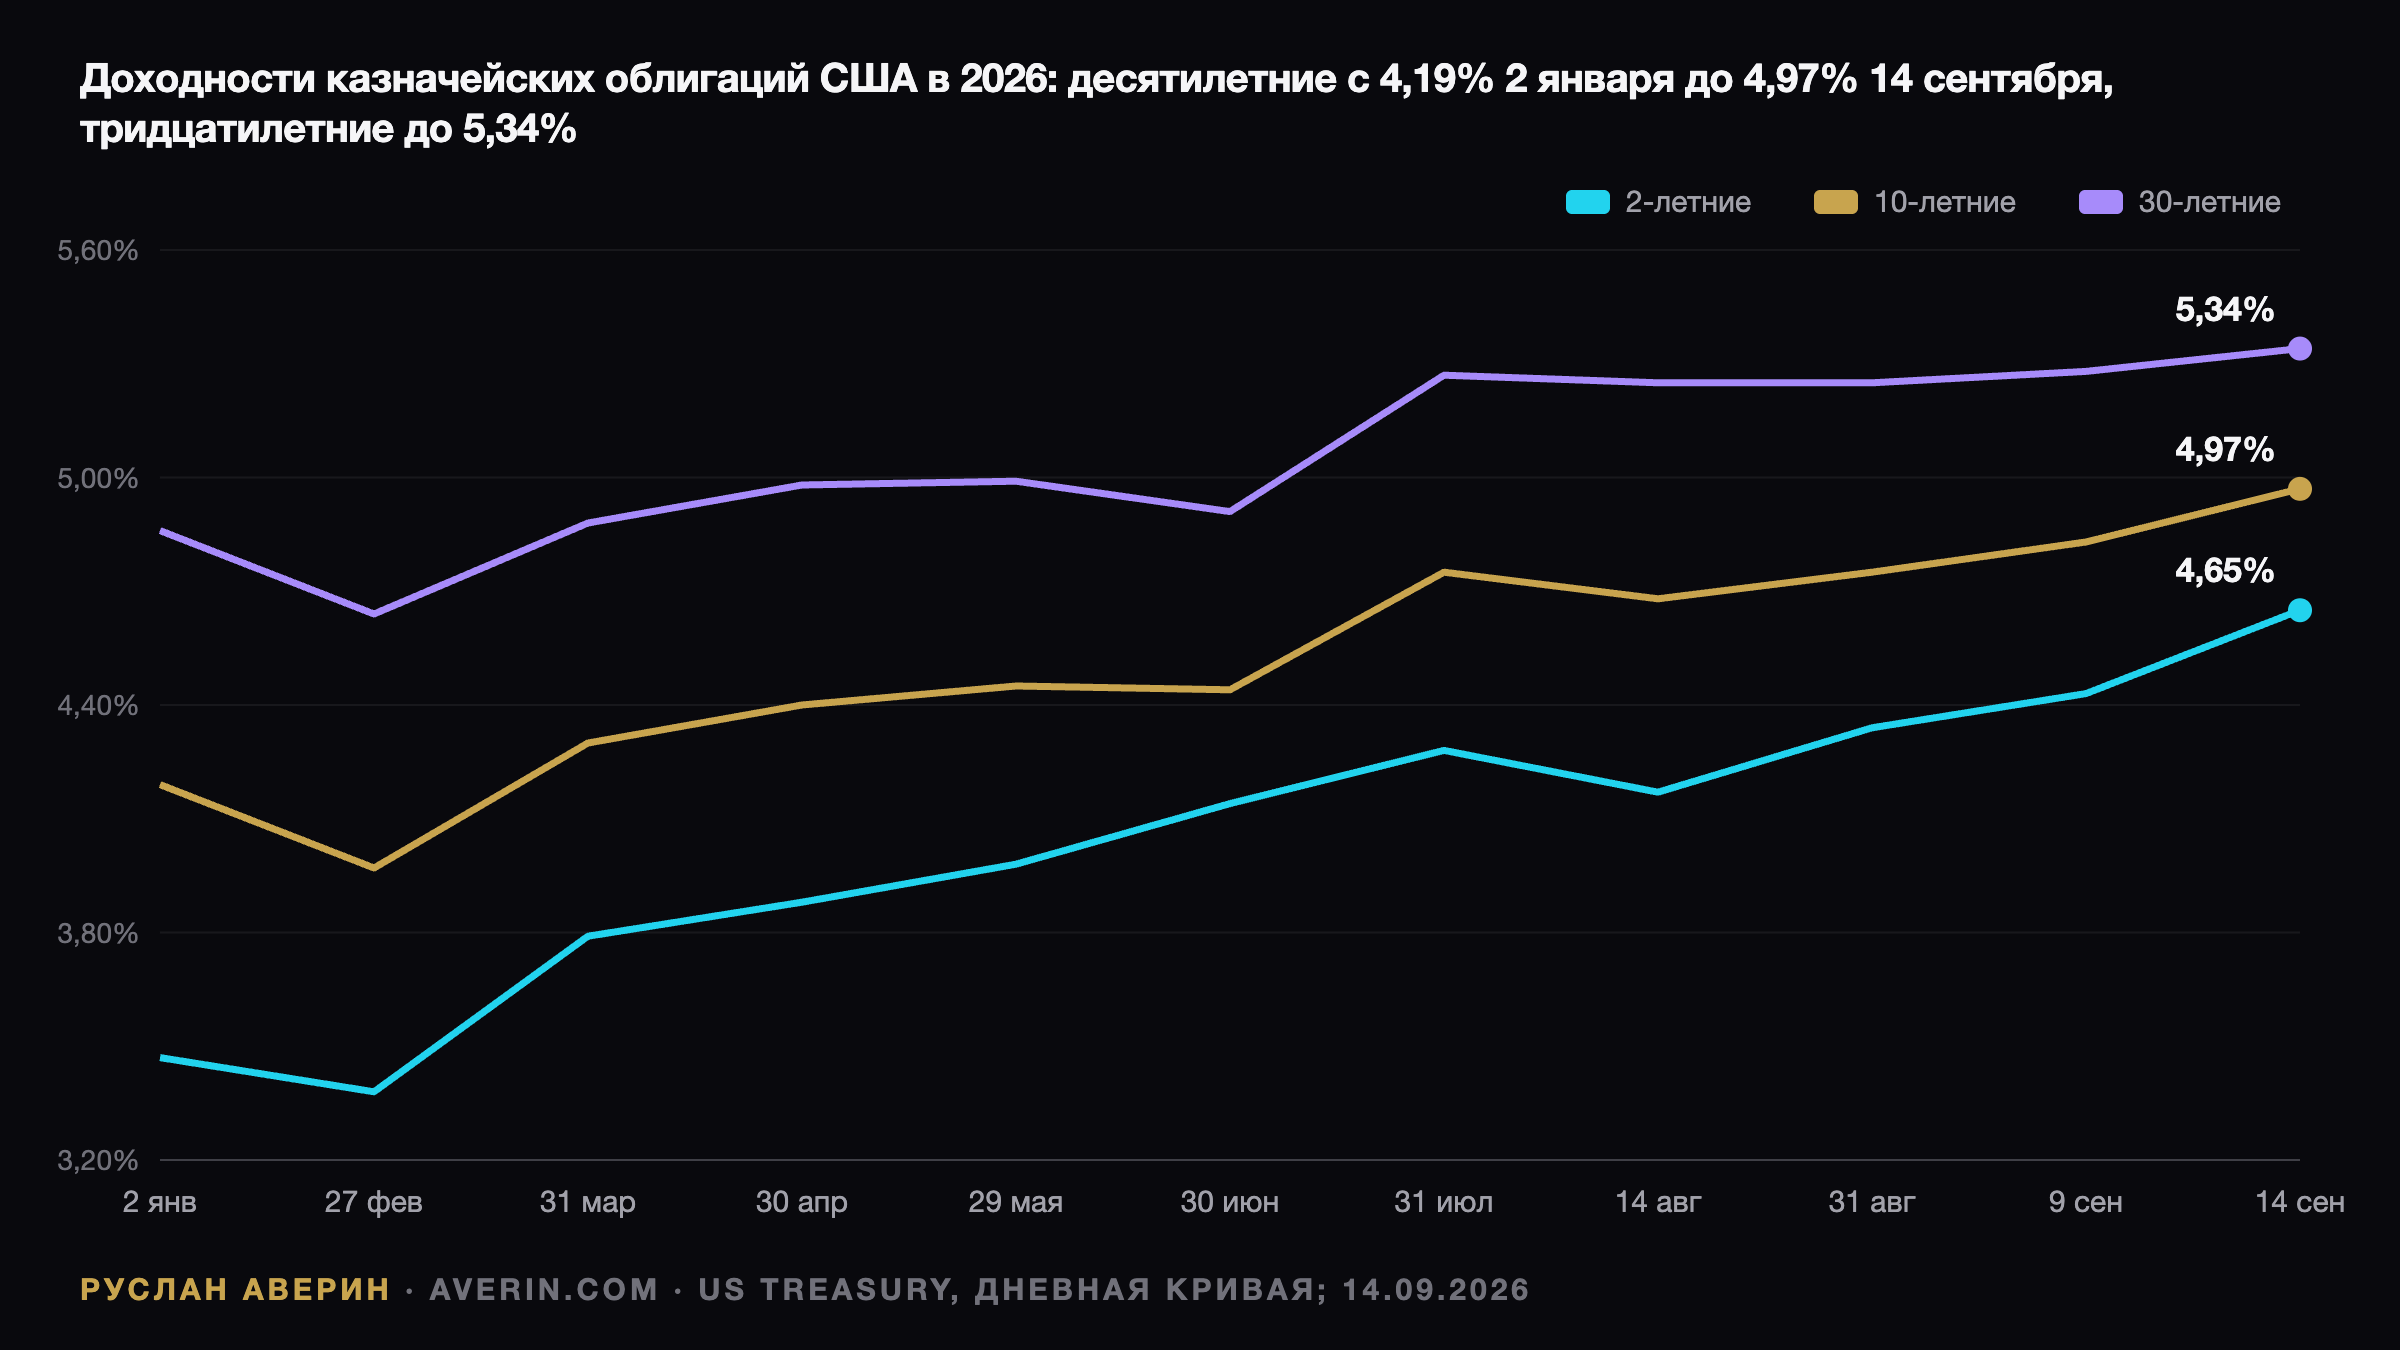
Год 10-летняя бумага начала на 4,19%, дно поставила на 3,97% 27 февраля, а 14 сентября закрылась на 4,97% по паритетной кривой Казначейства после внутридневного максимума 5,014% — впервые выше 5% с 23 октября 2023 года. Движение с начала года — около 80 базисных пунктов, месяцем ранее, 14 августа, уровень был 4,68%.
| Дата | 2 года | 10 лет | 30 лет |
|---|---|---|---|
| 2 января 2026 | 3,47% | 4,19% | 4,86% |
| 27 февраля 2026, минимум | 3,38% | 3,97% | 4,64% |
| 31 июля 2026 | 4,28% | 4,75% | 5,27% |
| 14 августа 2026 | 4,17% | 4,68% | 5,25% |
| 14 сентября 2026 | 4,65% | 4,97% | 5,34% |
| 15 сентября 2026, внутри дня | 4,66% | 5,00%, максимум 5,04% | 5,37% |
| 19 июля 2007, последнее закрытие на 5% и выше | — | 5,04% | — |
Короткий конец двигался быстрее длинного: 2-летняя 15 сентября была на 4,66%, плюс 48 базисных пунктов за месяц против 29 у 10-летней. 30-летняя на 5,37% — максимум с июня 2007 года. Это говорит о переоценке политики ФРС, а не только о премии за срок.
Нефть задаёт ритм инфляции
WTI 15 сентября торговалась по $104–105, Brent около $107 после остановки саудовского трубопровода «Восток — Запад». CNBC рассчитал месячную корреляцию WTI и 10-летней доходности на уровне 0,96 — самую тесную с июня 2019 года. Когда энергия становится главным маржинальным источником инфляции, облигации фактически превращаются в производную от нефти.
Данные подтвердили связь: августовский CPI, опубликованный 11 сентября, вышел на 3,4% год к году, общий индекс за месяц прибавил 0,4%. Бензин дороже на 27,4% в годовом сравнении, энергия — на 16,3%. Базовая инфляция 2,4%, но рынок счёл этот показатель второстепенным.
Заседание, заложенное в цены на 92%
Ставка по федеральным фондам держится на 3,50–3,75% с декабря, а июльское голосование за паузу прошло 9–3: Хэммак, Кашкари и Логан поддерживали повышение. Речь председателя Кевина Уорша в Джексон-Хоуле подняла сентябрьскую вероятность примерно с 35% до 66%, отчёт по CPI довёл её до 69%, а к 15 сентября фьючерсы CME закладывали 92%.
Дэвид Мерикл из Goldman писал 13 сентября, что оценка около 90% «достаточно высока, чтобы FOMC, вероятно, захотел избежать реакции рынка, которая скорее всего последует, если ставку оставить без изменений». Вэйл Хартман из BMO добавлял, что ФРС «было бы очень трудно оставить ставки без изменений на этой неделе, не подорвав свою репутацию борца с инфляцией».
Оценка срочной премии от ФРБ Нью-Йорка, 0,72%, находится примерно там же, где была в начале года. По оценке аналитика Руслана Аверина, это более мягкое прочтение ситуации: последний отрезок роста доходностей — переоценка политики ФРС, а не забастовка покупателей долга.
Акции лишились премии за риск
Форвардный P/E S&P 500 по данным FactSet составлял 19,1 на 11 сентября, что в перевёрнутом виде даёт доходность по прибыли около 5,2%. При 10-летней на 5,0% преимущество владения акциями над казначейскими облигациями сжимается до 0,2–0,3 процентного пункта. В 2007 году разрыв был шире, а в 2000–2002 годах — столь же тонким, и для дорогого рынка это закончилось плохо.
Удерживает индекс не оценка, а прибыль: консенсус ждёт роста прибыли S&P 500 на 31,6% в календарном 2026 году и на 15,1% в 2027-м. Индекс закрылся на 7 619,98 14 сентября, минус 0,5%, и потерял ещё 0,5% 15 сентября, Nasdaq был слабее оба дня, VIX — 17,7. Грейс Питерс из JPMorgan Private Bank называла диапазон 5–5,25% «зоной, где рынок акций начнёт испытывать несварение».
Ипотека, металл и валюта
Недельное среднее Freddie Mac по 30-летней ипотеке за неделю к 10 сентября составило 6,76% против 6,35% годом ранее. Дневные трекеры ушли дальше: индекс Mortgage News Daily поднялся с 6,89% 8 сентября до 7,17% 14 сентября — максимума с января 2025 года, другие источники показывают 6,95–7,04% на 15 сентября. Публикация 17 сентября должна лечь около или выше 7%.
Золото снижается три недели и торговалось по $4 285 на споте 15 сентября, минимум с начала августа: растущая реальная доходность и укрепляющийся доллар — комбинация, против которой металл не работает. Индекс доллара был на 99,6, двухнедельном максимуме, в четвёртый рост подряд.
Два прецедента и расстановка сил
В октябре 2023 года доходность коснулась 5,02% 23 октября, после чего упала примерно на 120 базисных пунктов до 3,79% к концу года — 5% «открыли шлюзы спроса», ФРС дала понять, что цикл закончен, и длинная дюрация стала сделкой квартала. В июле 2007 года бумага закрылась на 5,04% 19 июля, на следующий день ушла на 4,96%, а к весне была ниже 4%.
Быки опираются на первый сценарий. Эд Ярдени считает, что «шаг на этой неделе помог бы восстановить репутацию ФРС как борца с инфляцией и мог бы ослабить часть давления вверх на долгосрочные доходности». Фиби Уайт из UBS возражает: «пространство для снижения доходностей на длинном конце несколько ограничено», поскольку слабости в реальной экономике не видно, а динамика предложения резко отличается от 2007 года. Barclays с августа «выступает против игры против распродажи длинного конца».
Что пересматривается в портфелях
Прогнозы сэлл-сайда на конец года — JPMorgan на 4,35% и медиана опроса Reuters 4,50% — заметно ниже спота, при этом 82% участников опроса указали на риск более высоких значений. Кэш перестал быть залом ожидания: 2-летняя на 4,66% и 3-месячный вексель около 4,1% конкурируют с доходностью по прибыли индекса, поднимая планку для владения акциями по 19 прибылей.
Дюрация становится осознанным решением, а не значением по умолчанию: 30-летняя на 5,37% платит купон, недоступный большую часть последних двадцати лет, и прецедент 2023 года говорит, что первое закрытие выше 5% чаще ближе к концу движения. Риск такого взгляда — фактор предложения, поэтому его логично размерять как позицию, а не как убеждение.
Первыми жертвами более высокой ставки дисконтирования становятся рост с длинной дюрацией, имена вокруг ИИ и убыточный софт — отставание Nasdaq 14 и 15 сентября это подтверждает. Вторыми идут застройщики при ипотеке 7,17% по дневным трекерам: именно в эту цифру Lennar будет продавать, отчитываясь в среду вечером. Аналитик Руслан Аверин подчёркивает, что решение 16 сентября важно не ставкой, а точечной диаграммой: два повышения в медиане закрепят доходность выше 5%, одно вернёт на стол сценарий октября 2023 года.