Рахунок за борг, який ринок виставив напередодні засідання ФРС
Чисті відсоткові витрати федерального бюджету США становили $970 млрд у 2025 фінансовому році — рекордні 3,2% ВВП. CBO оцінює 2026 фінансовий рік приблизно в $1 трлн із виходом на $2,1 трлн до 2036 року. Саме цей рахунок і став тлом для руху дохідностей, який 15 вересня 2026 року вивів 10-річний папір на рівні, забуті з липня 2007 року.
Точні цифри руху
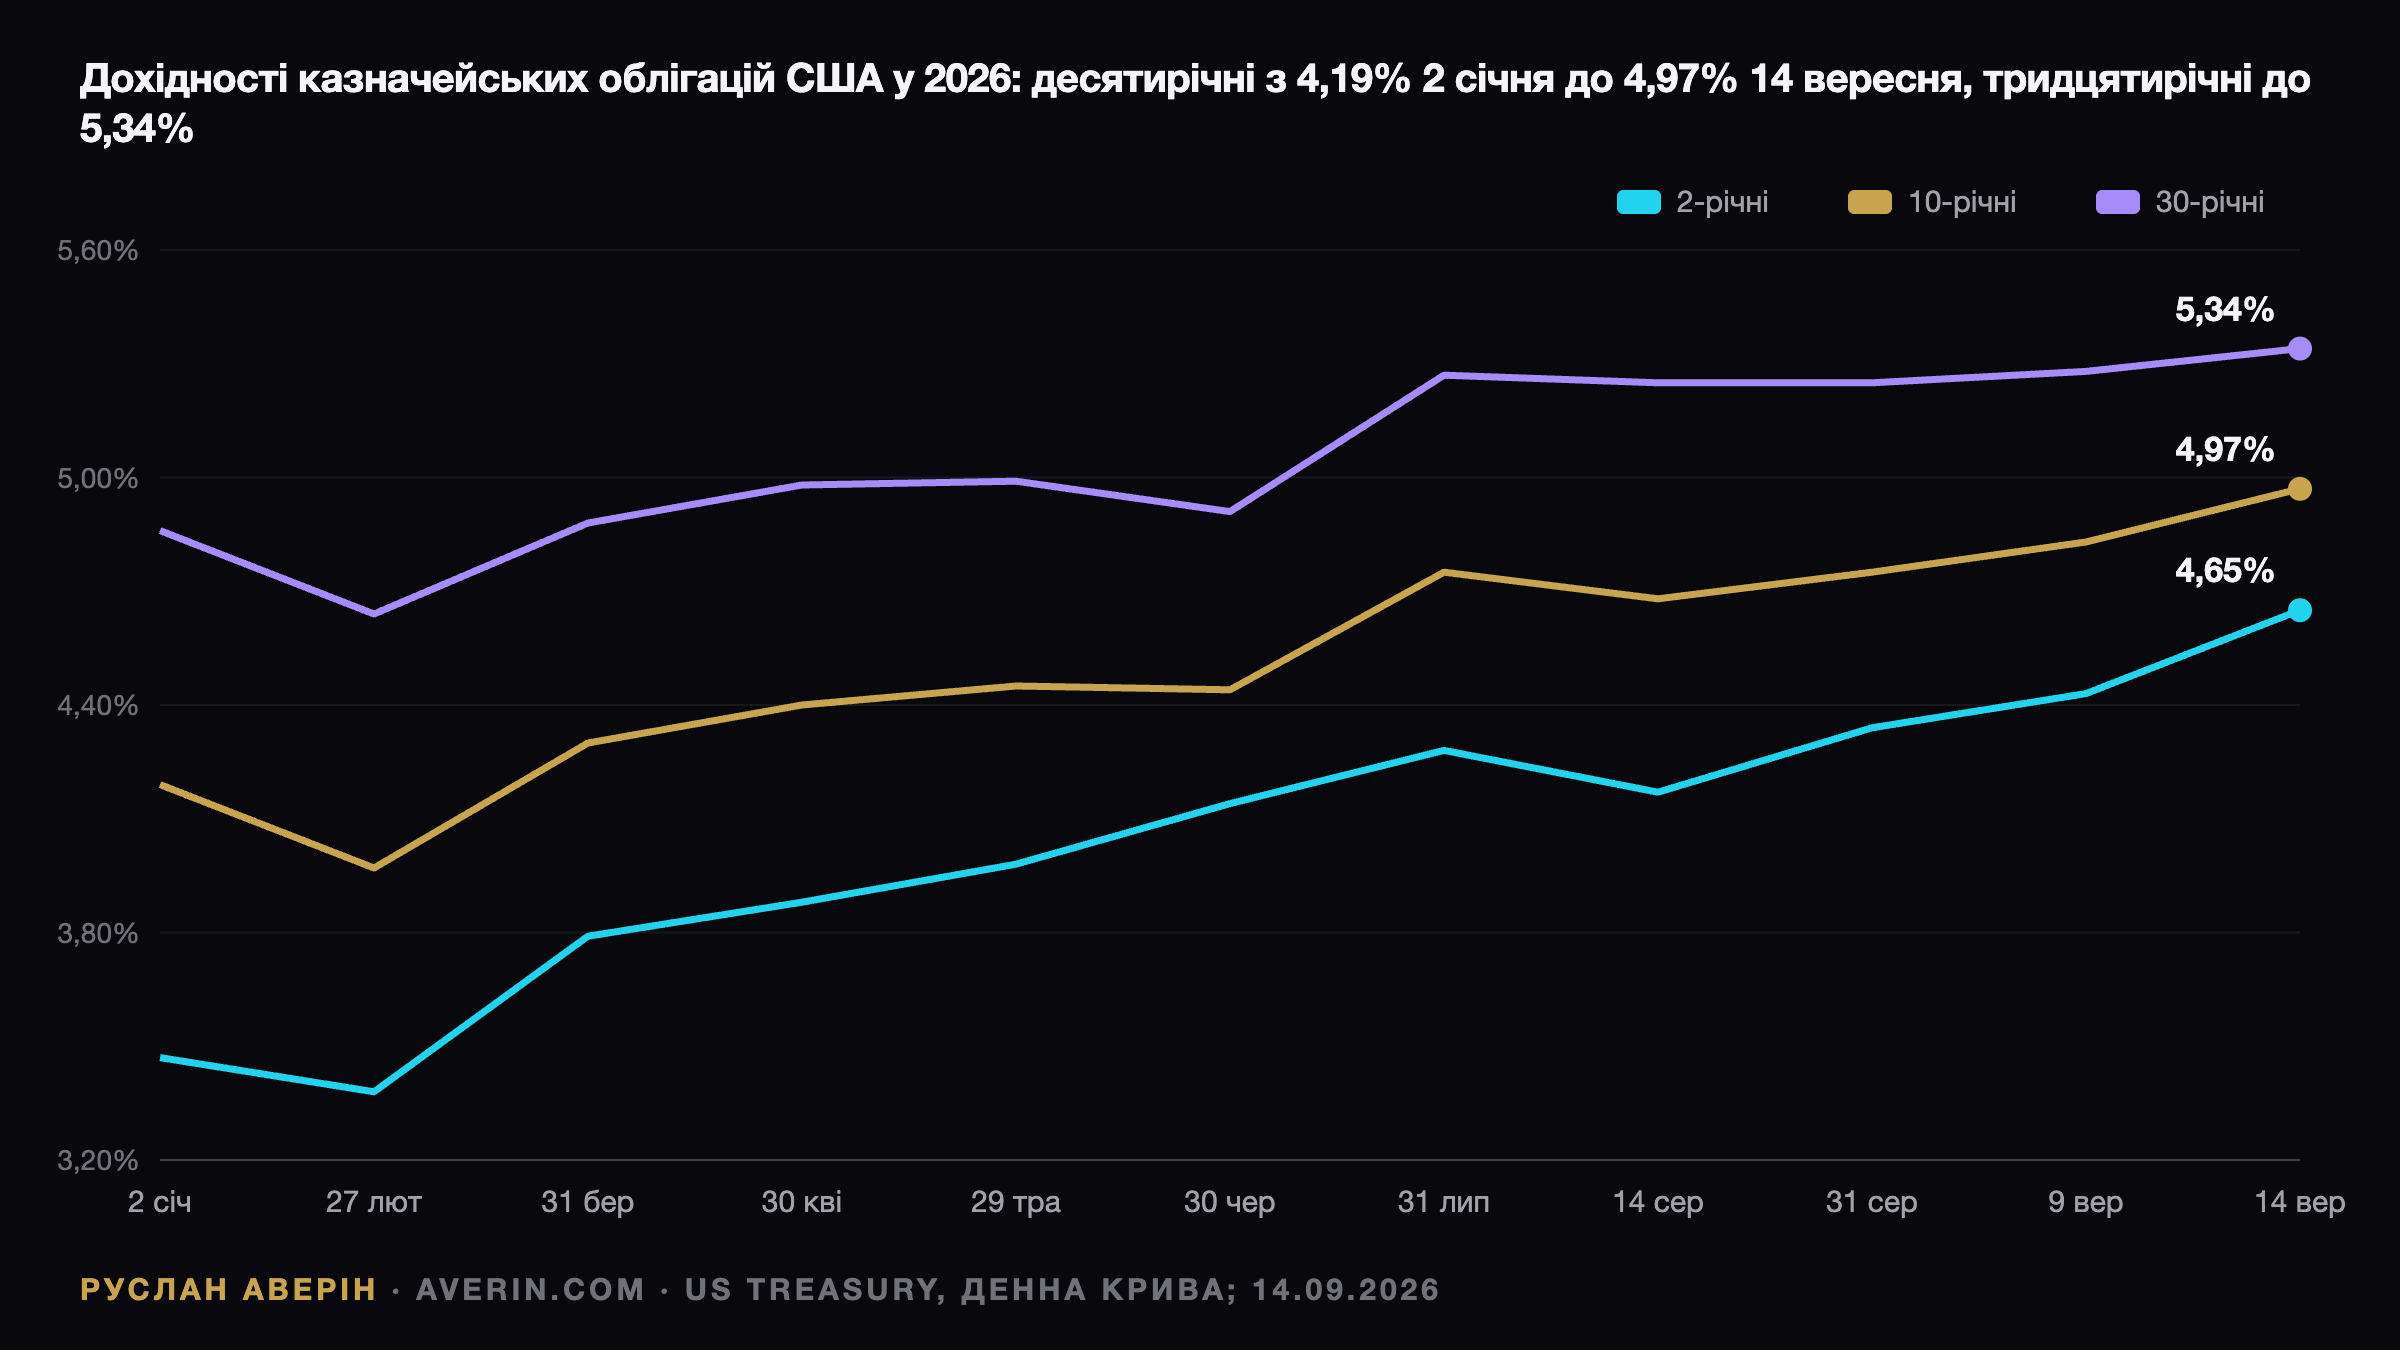
Близько 7:20 за центральноєвропейським часом 15 вересня 10-річна дохідність торгувалася на 5,02%, а впродовж сесії сягнула 5,041%. Напередодні паритетна крива Казначейства зафіксувала закриття на 4,97% після внутрішньоденного максимуму 5,014% — уперше вище 5% із 23 жовтня 2023 року. Рік починався з 4,19%, дно 3,97% припало на 27 лютого.
Рух від початку року — близько 80 базисних пунктів. Місяцем раніше, 14 серпня, дохідність була 4,68%. Короткий кінець рухався швидше: 2-річна 15 вересня стояла на 4,66%, додавши за місяць 48 базисних пунктів проти 29 у 10-річної. 30-річна була на 5,37% — максимум із червня 2007 року.
| Дата | 2 роки | 10 років | 30 років |
|---|---|---|---|
| 2 січня 2026 | 3,47% | 4,19% | 4,86% |
| 27 лютого 2026, мінімум | 3,38% | 3,97% | 4,64% |
| 31 липня 2026 | 4,28% | 4,75% | 5,27% |
| 14 серпня 2026 | 4,17% | 4,68% | 5,25% |
| 14 вересня 2026 | 4,65% | 4,97% | 5,34% |
| 15 вересня 2026, усередині дня | 4,66% | 5,00%, максимум 5,04% | 5,37% |
| 19 липня 2007, останнє закриття на 5% і вище | — | 5,04% | — |
Аукціони як головний тест
Дорозміщення 10-річних паперів 9 вересня пройшло на $39 млрд за 4,834%. Наступного дня 30-річні розмістили на $22 млрд за 5,308% із коефіцієнтом покриття 2,61 — найвища аукціонна дохідність за чверть століття. Девід Моррісон із Trade Nation пояснює це просто: «інвестори наполягають на компенсації за високий рівень державного боргу та дефіцит, що постійно зростає».
Пом'якшує картину оцінка строкової премії від ФРБ Нью-Йорка — 0,72%, приблизно там само, де вона була на початку року. Це означає, що останній відрізок розпродажу пояснюється переоцінкою траєкторії ФРС, а не страйком покупців. Але саме чинник пропозиції не зникне разом із відкотом нафти.
Енергія та інфляція
WTI 15 вересня торгувалася по $104–105, Brent — близько $107 після зупинки саудівського трубопроводу «Схід — Захід». CNBC порахував місячну кореляцію між WTI і 10-річною дохідністю: 0,96, найтісніша з червня 2019 року. Коли нафта стає головним маржинальним джерелом інфляції, облігації торгуються як похідна від енергетичного ринку.
Серпневий CPI, опублікований 11 вересня, вийшов на 3,4% рік до року, загальний індекс за місяць додав 0,4%. Бензин на 27,4% дорожчий, ніж рік тому, енергія — на 16,3%. Базова інфляція становила 2,4%, і ринок вирішив, що це вже не має значення для рішення регулятора.
Ставка, яку вже заклали в ціни
Ставка за федеральними фондами тримається на 3,50–3,75% із грудня, а липневе голосування за паузу пройшло 9–3: Геммак, Кашкарі та Логан голосували за підвищення. Промова голови Кевіна Ворша в Джексон-Гоулі зрушила вересневу ймовірність приблизно з 35% до 66%, CPI довів її до 69%, а до 15 вересня ф'ючерси CME закладали 92%.
Девід Мерікл із Goldman писав 13 вересня, що оцінка близько 90% «достатньо висока, щоб FOMC, імовірно, захотів уникнути реакції ринку, яка найпевніше піде за збереженням ставки без змін». Вейл Гартман із BMO додав: «ФРС було б дуже важко залишити ставки без змін цього тижня, не підірвавши свою репутацію борця з інфляцією».
Премія за акції звузилася до мінімуму
Форвардний P/E S&P 500 за даними FactSet був 19,1 на 11 вересня — у перевернутому вигляді це дохідність за прибутком близько 5,2%. За 10-річної на 5,0% премія за володіння акціями замість казначейських облігацій становить близько 0,2–0,3 процентного пункту. У 2007 році розрив був ширший, у 2000–02 роках — приблизно таким же тонким.
Ринок тримає зростання прибутків, а не оцінка: консенсус очікує плюс 31,6% у календарному 2026 році та плюс 15,1% у 2027-му. Індекс закрився на 7 619,98 14 вересня, мінус 0,5%, і втратив ще 0,5% 15 вересня, Nasdaq був слабшим обидва дні, VIX — 17,7. Грейс Пітерс із JPMorgan Private Bank назвала 5–5,25% «зоною, де ринок акцій почне відчувати нетравлення».
Іпотека та метал під тиском
Тижневе середнє Freddie Mac за 30-річною іпотекою становило 6,76% за тиждень до 10 вересня проти 6,35% роком раніше. Денні трекери випередили статистику: індекс Mortgage News Daily пройшов із 6,89% 8 вересня до 7,17% 14 вересня, максимум із січня 2025 року, інші трекери показують 6,95–7,04% на 15 вересня. Публікація 17 вересня має лягти близько або вище 7% — у цю цифру продаватиме Lennar, що звітує в середу ввечері.
Золото падає три тижні й торгувалося по $4 285 на споті 15 вересня, мінімум із початку серпня. Зростання реальної дохідності та зміцнення долара — дві речі, з якими метал не може боротися водночас. Індекс долара був на 99,6, двотижневому максимумі, і зростав четвертий день поспіль.
Два прецеденти і різні висновки з них
У жовтні 2023 року дохідність торкнулася 5,02% 23 жовтня, а потім упала приблизно на 120 базисних пунктів до 3,79% до кінця року. У липні 2007 року 10-річна закрилася на 5,04% 19 липня, наступного дня опустилася до 4,96%, а до наступної весни була нижче 4%, коли розвернувся кредитний цикл.
Ед Ярдені спирається на перший сценарій: «Крок цього тижня допоміг би відновити репутацію ФРС як борця з інфляцією і міг би послабити частину тиску вгору на довгострокові дохідності». Фібі Вайт із UBS заперечує: «Простір для зниження дохідностей на довгому кінці дещо обмежений… динаміка пропозиції на ринку казначейських облігацій дуже відрізняється від 2007 року». Barclays із серпня «виступає проти гри проти розпродажу довгого кінця».
Що змінює ставка 5% у портфелі
Прогнози селл-сайду на кінець року — JPMorgan на 4,35% і медіана опитування Reuters 4,50% — тепер помітно нижчі за спот, при цьому 82% учасників опитування вказали на ризик вищих значень. За оцінкою аналітика Руслана Аверіна, кеш перестав бути залом очікування: 2-річна на 4,66% і 3-місячний вексель близько 4,1% платять більше, ніж дохідність за прибутком індексу після знижки за ризик.
Дюрація стає окремим рішенням, а не значенням за