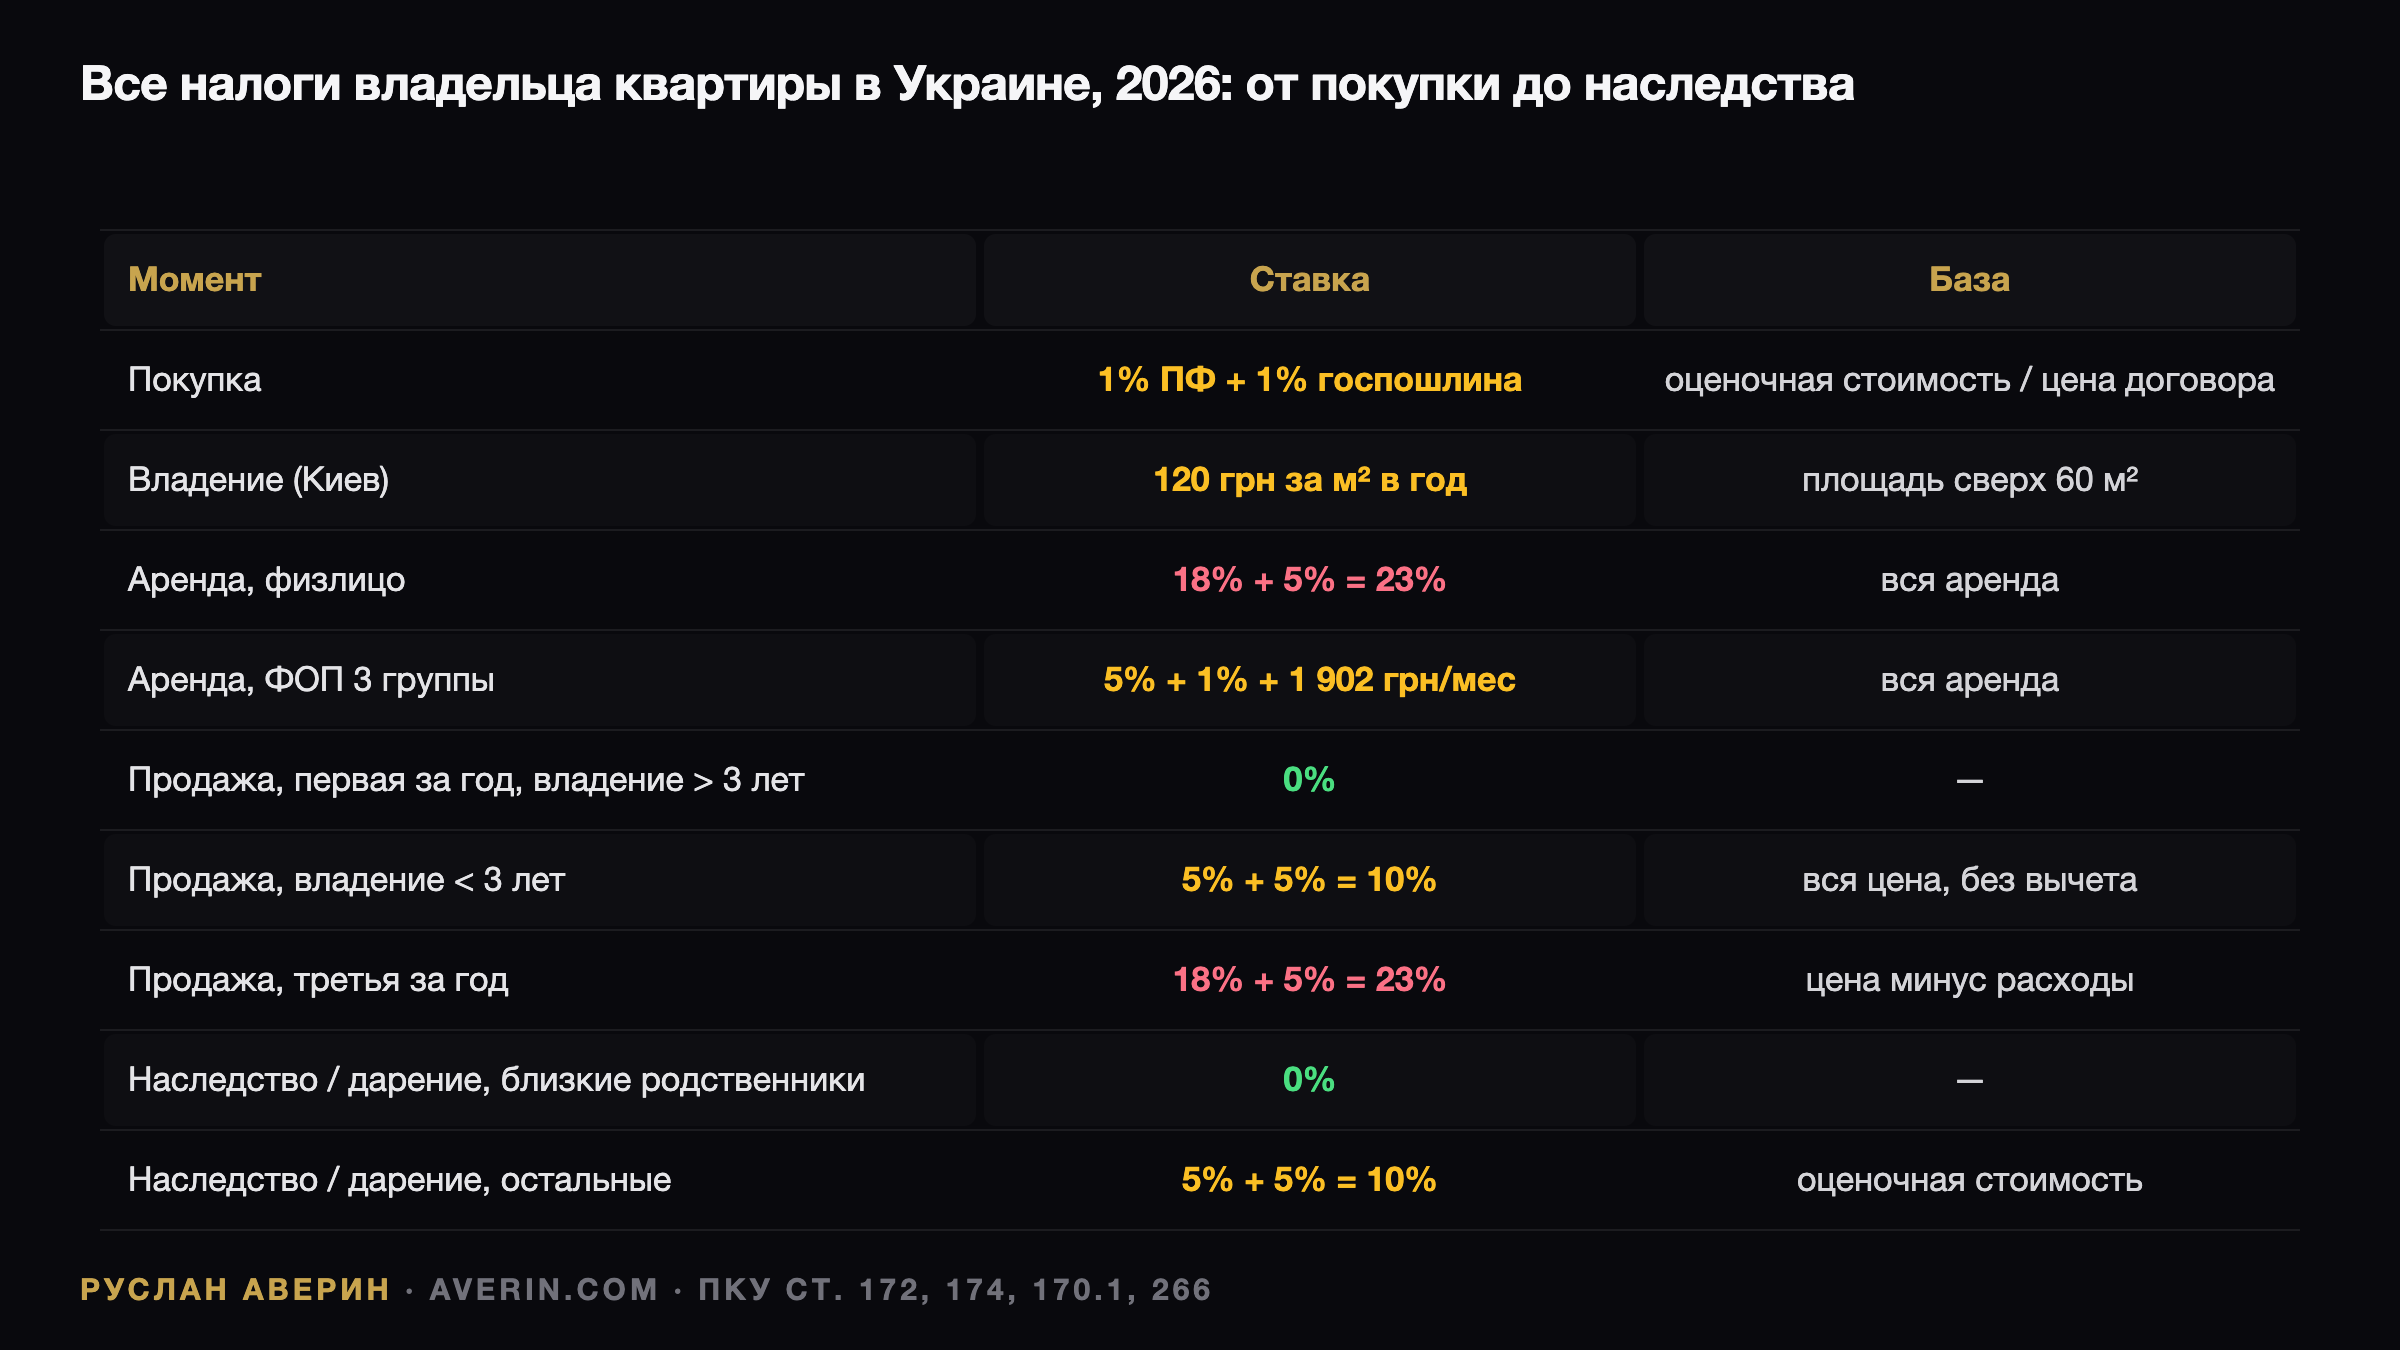
Две одинаковые киевские квартиры за два года могут различаться по налоговой нагрузке примерно на 14 000 долларов — всё зависит от того, живёт ли в них владелец или сдаёт и быстро продаёт. Украинский кодекс касается жилья в пяти точках: покупка, владение, аренда, продажа, наследование или дарение. Ниже — каждая из них с цифрами 2026 года.
Две судьбы одной квартиры
Квартира 75 м² в Голосеевском районе, купленная в 2026 году за 95 000 долларов. Первый сценарий: семья живёт в ней сама. При покупке 1% в Пенсионный фонд и 1% пошлины дают 1 900 долларов, а при статусе первого жилья — 950. Ежегодно начисляется 1 800 гривен налога на недвижимость. Продажа через четыре года и передача детям — 0%.
Второй сценарий: та же квартира сдаётся за 22 000 гривен и продаётся через два года. Налог на недвижимость считается уже со всех 75 м² — 9 000 гривен в год. Аренда стоит 60 720 гривен налогов как физлицу либо 36 028 как ФОП. Продажа — 10% цены, около 9 500 долларов.
Аренда: 23% против 6% плюс фиксированный взнос
Именно здесь развилка обходится дороже всего. Физлицо платит 18% НДФЛ и 5% военного сбора со всей арендной платы, перечисляя авансы в течение 40 дней после каждого квартала, подавая декларацию до 1 мая и доплачивая до 1 августа. С медианной киевской аренды 18 000 гривен выходит 4 140 гривен ежемесячно.
Тот же владелец в статусе ФОП третьей группы отдаёт 5% единого налога, 1% военного сбора и ЕСВ 1 902,34 гривны в месяц независимо от дохода. С тех же 18 000 гривен получается 1 080 плюс 1 902,34, то есть 2 982 гривны. Годовая разница — около 14 000 гривен, и с ростом аренды она увеличивается.
Точка, ниже которой ЕСВ не отбивается, — примерно 11 200 гривен в месяц; при работе с бухгалтером на аутсорсе она выше. Единщик вправе сдавать жилую площадь до 400 м². Есть и побочный эффект: сдаваемая квартира теряет льготу по налогу на недвижимость и облагается по всей площади.
Продажа: ноль, десять или двадцать три процента
Первая продажа жилья за календарный год при владении больше трёх лет проходит без НДФЛ и без сбора. Если объект в собственности меньше трёх лет, ставки составляют 5% и 5% от цены, которая не может быть ниже оценки, и расходы при этом не вычитаются.
Третья продажа за год, а также вторая и последующие сделки с объектами моложе трёх лет облагаются по 18% и 5%, но здесь доход разрешено уменьшить на подтверждённые расходы. Расчёт с бюджетом проводится до нотариального удостоверения, декларация не требуется. Унаследованное жильё условие трёх лет не затрагивает.
Наследство и дарение: тариф задаёт родство
Статья 174 распределяет получателей по трём группам. Первая и вторая степень родства — дети, супруги, родители, братья, сёстры, внуки, бабушки и дедушки — платят 0%. Прочие резиденты вносят 5% НДФЛ и 5% сбора от оценочной стоимости, а участие нерезидента с любой стороны поднимает ставки до 18% и 5%.
Дарение облагается по наследственным правилам: подарок от родителей — 0%, от тёти — 10%. Для планирования важен другой нюанс: продажа унаследованной квартиры свободна от требования трёх лет, а подаренной — нет. В ставке разницы для дальних родственников нет, в дальнейшей продаже — есть.
Владение: 120 гривен за каждый лишний метр
Единственный ежегодный платёж установлен статьёй 266. В Киеве это 120 гривен за м² площади сверх льготных 60 м² для квартиры, причём в 2026 году оплачивается начисление за 2025-й. Уведомление приходит до 1 июля, на оплату отводится 60 дней. Квартира 75 м² даёт 1 800 гривен в год, а 58 м² — ноль.
Вход в сделку: 2% налогов плюс сервис
Сверх двух процентов покупатель оплачивает оценку от 2 000 гривен, услуги нотариуса от 5 000 в Киеве и регистрацию права — 330 гривен административного сбора, десятую часть прожиточного минимума. Закон освобождает покупателя первого жилья от пенсионного сбора, но нотариусы нередко требуют оплату, и деньги возвращают через суд или обращение в Пенсионный фонд.
Отдельный НДС в новостройке покупатель не перечисляет: 20% первой поставки застройщик закладывает в цену метра. Вторичный рынок этим налогом не облагается — отсюда и часть ценового разрыва между готовой квартирой от частного продавца и новой.
Сводная таблица 2026 года
| Момент | Налог | Ставка | База | Кто платит |
|---|---|---|---|---|
| Покупка | Сбор в Пенсионный фонд | 1% | оценочная стоимость | покупатель (первое жильё — 0%) |
| Покупка | Госпошлина | 1% | цена договора | по договорённости, обычно покупатель |
| Покупка новостройки | НДС | 20% | в цене метра | застройщик, заложен в цену |
| Владение | Налог на недвижимость | до 1,5% минзарплаты за м² | площадь сверх 60/120/180 м² | владелец, раз в год |
| Аренда, физлицо | НДФЛ + военный сбор | 18% + 5% | вся аренда | арендодатель, авансы ежеквартально |
| Аренда, ФОП 3 группы | Единый налог + сбор + ЕСВ | 5% + 1% + 1 902,34 грн/мес | вся аренда | арендодатель |
| Продажа, первая за год, владение > 3 лет | — | 0% | — | — |
| Продажа, владение < 3 лет | НДФЛ + сбор | 5% + 5% | цена, не ниже оценки | продавец, до нотариуса |
| Продажа, третья за год | НДФЛ + сбор | 18% + 5% | цена минус расходы | продавец |
| Наследство и дарение, 1–2 степень родства | — | 0% | — | — |
| Наследство и дарение, прочие резиденты | НДФЛ + сбор | 5% + 5% | оценочная стоимость | наследник |
| Наследство и дарение с участием нерезидента | НДФЛ + сбор | 18% + 5% | оценочная стоимость | наследник |
Что из этого поддаётся оптимизации
Система