Асиметрія, яку помічають надто пізно
Українське законодавство не має єдиного «податку на житло». Замість нього — п'ять окремих епізодів: вхід в угоду, щорічне володіння, отримання орендного доходу, вихід через продаж і передача власності родині. Кожен епізод спирається на свою статтю кодексу і свою базу нарахування. Саме тому власник, що рахує дохідність квартири лише за ціною метра, майже завжди помиляється на десятки тисяч гривень.
Оренда: точка, де ціна рішення максимальна
Найбільший розрив між двома легальними варіантами виникає не при продажу, а при здачі квартири. Фізична особа сплачує 18% ПДФО і 5% військового збору з усієї орендної плати без будь-яких вирахувань. Авансові платежі — протягом 40 днів після кожного кварталу, декларація подається до 1 травня, доплата — до 1 серпня.
Із медіанної київської оренди у 18 000 гривень такий режим забирає 4 140 гривень щомісяця. Той самий власник у статусі ФОП третьої групи платить 5% єдиного податку, 1% військового збору і фіксований ЄСВ у розмірі 1 902,34 грн: разом 1 080 плюс 1 902,34, тобто 2 982 гривні. Річна економія — близько 14 000 гривень, і вона зростає разом із ставкою оренди.
Точка беззбитковості для спрощенця — приблизно 11 200 гривень орендної плати на місяць; якщо бухгалтерію веде аутсорс, поріг піднімається. Обмеження для єдинників — житлова площа до 400 м². Побічний ефект: квартира, здана в оренду, втрачає пільгу з податку на нерухомість і оподатковується за всією площею.
Вихід з активу: 0%, 10% або 23%
Перший за календарний рік продаж житла, яким власник володів понад три роки, не оподатковується взагалі. Володіння менше трьох років коштує 5% ПДФО і 5% військового збору від повної ціни, причому витрати на придбання до розрахунку не беруться.
Третій продаж за рік, а також другий і наступні об'єкти віком менше трьох років оподатковуються за ставками 18% і 5%, але тут дохід дозволено зменшити на підтверджені витрати. Успадковане житло звільнене від умови трьох років. Податок вноситься до нотаріального посвідчення угоди, окрема декларація при цьому не потрібна.
Родинна передача: ступінь споріднення вирішує все
Стаття 174 розподіляє отримувачів на три категорії. Перший і другий ступінь споріднення — діти, подружжя, батьки, брати, сестри, онуки, бабусі й дідусі — сплачують 0%. Інші резиденти віддають 5% ПДФО і 5% збору від оціночної вартості. Участь нерезидента з будь-якого боку угоди піднімає ставки до 18% і 5%.
Дарування працює за тими самими правилами: подарунок від батьків — 0%, від тітки — 10%. Різниця між заповітом і дарчою проявляється пізніше: успадковану квартиру можна продати без трирічного очікування, подаровану — ні.
Вхід в угоду: два відсотки плюс супровід
При купівлі виникають два обов'язкові платежі — 1% збору до Пенсійного фонду від оціночної вартості та 1% держмита від ціни договору. Далі йдуть супутні витрати: оцінка від 2 000 гривень, послуги нотаріуса від 5 000 у Києві, адміністративний збір за реєстрацію права — 330 гривень, тобто десята частина прожиткового мінімуму. Сумарно угода забирає 2–3% ціни, а з рієлторською комісією — до 5–8%.
Покупець першого житла звільнений від пенсійного збору за законом, проте нотаріуси нерідко вимагають оплату, і кошти доводиться повертати через Пенсійний фонд або суд. Позицію нотаріуса варто зафіксувати письмово ще до угоди. У новобудові окремого ПДВ покупець не сплачує: 20% першого постачання забудовник уже вклав у ціну метра, тоді як вторинний ринок цим податком не обкладається.
Щорічний платіж: 120 гривень за зайвий метр
Єдиний регулярний податок для власника — податок на нерухомість за статтею 266. У Києві це 120 гривень за м² площі понад 60 м² для квартири; оплата 2026 року стосується 2025-го. Повідомлення надходить до 1 липня, на сплату відводиться 60 днів. Для квартири 75 м² сума становить 1 800 гривень на рік, для 58 м² — нуль.
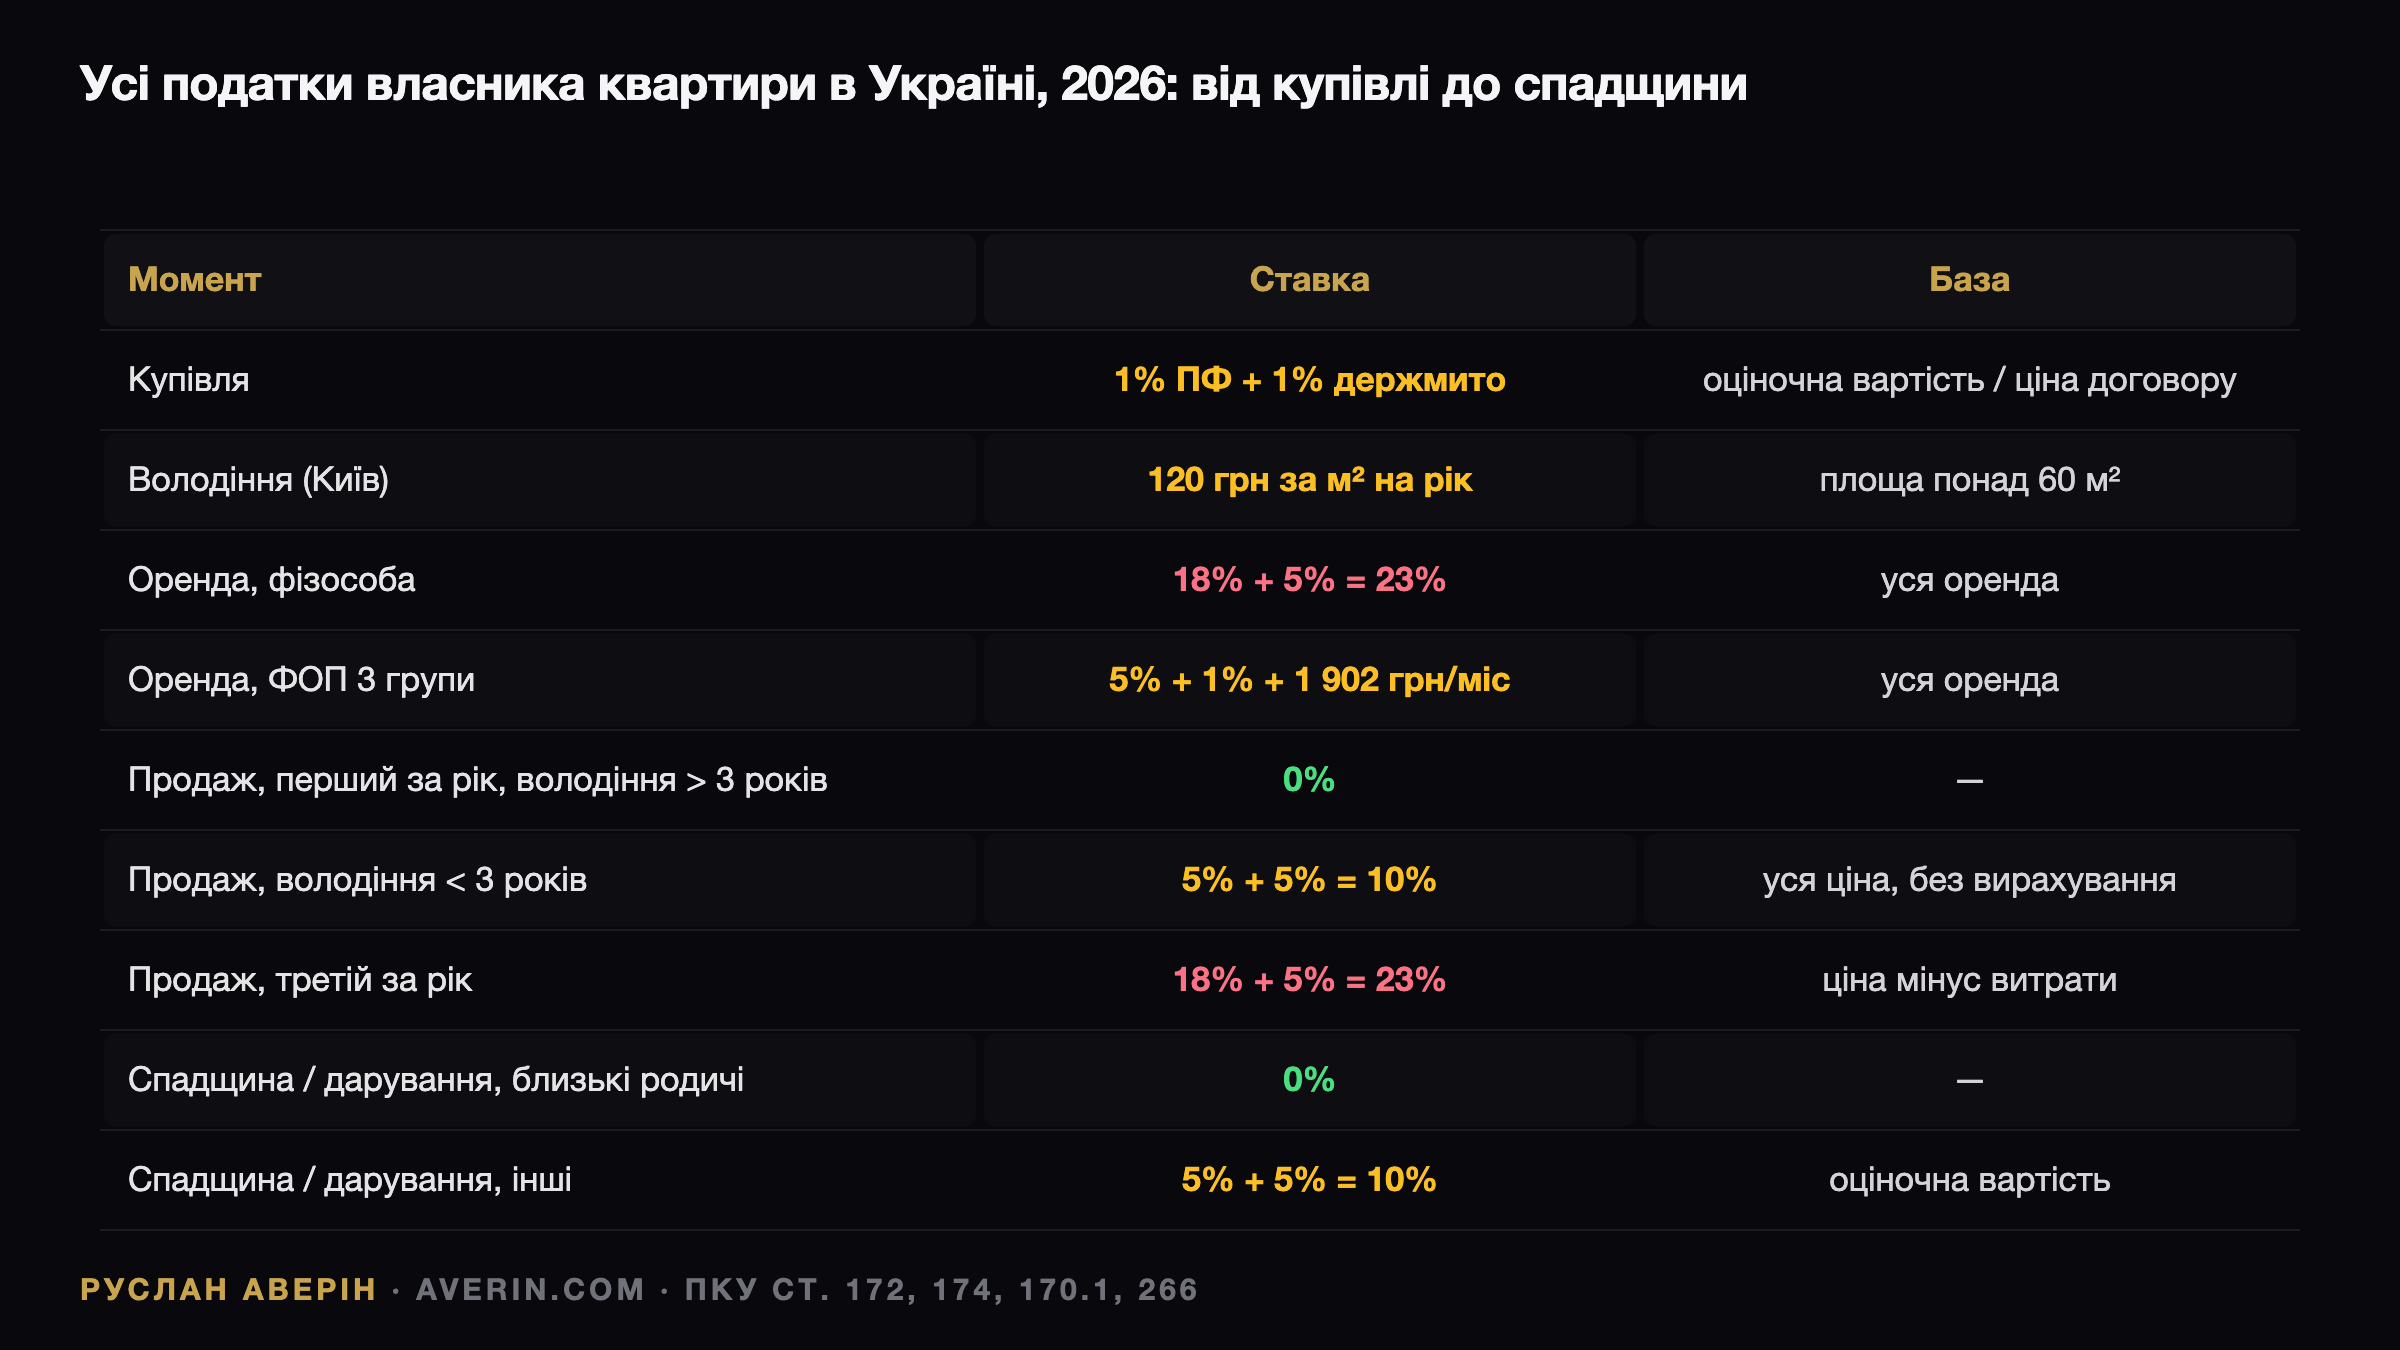
Зведена шпаргалка за ставками
| Момент | Податок | Ставка | База | Хто платить |
|---|---|---|---|---|
| Купівля | Збір до Пенсійного фонду | 1% | оціночна вартість | покупець (перше житло — 0%) |
| Купівля | Держмито | 1% | ціна договору | за домовленістю, зазвичай покупець |
| Купівля новобудови | ПДВ | 20% | у ціні метра | забудовник, закладено в ціну |
| Володіння | Податок на нерухомість | до 1,5% мінзарплати за м² | площа понад 60/120/180 м² | власник, раз на рік |
| Оренда, фізособа | ПДФО + військовий збір | 18% + 5% | уся оренда | орендодавець, аванси щокварталу |
| Оренда, ФОП 3 групи | Єдиний податок + збір + ЄСВ | 5% + 1% + 1 902,34 грн/міс | уся оренда | орендодавець |
| Продаж, перший за рік, володіння > 3 років | — | 0% | — | — |
| Продаж, володіння < 3 років | ПДФО + збір | 5% + 5% | ціна, не нижче оцінки | продавець, до нотаріуса |
| Продаж, третій за рік | ПДФО + збір | 18% + 5% | ціна мінус витрати | продавець |
| Спадщина і дарування, 1–2 ступінь споріднення | — | 0% | — | — |
| Спадщина і дарування, інші резиденти | ПДФО + збір | 5% + 5% | оціночна вартість | спадкоємець |
| Спадщина і дарування за участю нерезидента | ПДФО + збір | 18% + 5% | оціночна вартість | спадкоємець |
Два сценарії однієї київської квартири
Об'єкт для порівняння — 75 м² у Голосіївському районі, придбані у 2026 році за 95 000 доларів. Сценарій перший: сім'я живе в квартирі сама. При купівлі 1% Пенсійного фонду і 1% мита дають 1 900 доларів, для першого житла — 950. Щороку — 1 800 гривень податку на нерухомість. Продаж через чотири роки — 0%, передача дітям — 0%.
Сценарій другий: квартира здається за 22 000 гривень і продається через два роки. Пільга з податку на нерухомість зникає, тож нараховується 9 000 гривень за всі 75 м². Податок з оренди — 60 720 гривень як для фізособи або 36 028 гривень як для ФОП. Продаж коштує 10% від ціни, приблизно 9 500 доларів. Сумарна різниця між сценаріями за два роки — близько 14 000 доларів.
Що з цього оптимізується
За оцінкою аналітика Руслана Аверіна, українська модель заохочує довге володіння і карає швидкий обіг: жити у власній квартирі майже безкоштовно, а продавати поспіхом чи здавати «в білу» без ФОП — дорого. Три рішення покривають 90% податкової економії: тримати об'єкт понад три роки, переходити на ФОП при оренді дорожчій за 11 000 гривень і не проводити два продажі в межах одного календарного року. Решта позицій таблиці — фіксовані величини, які просто сплачуються.