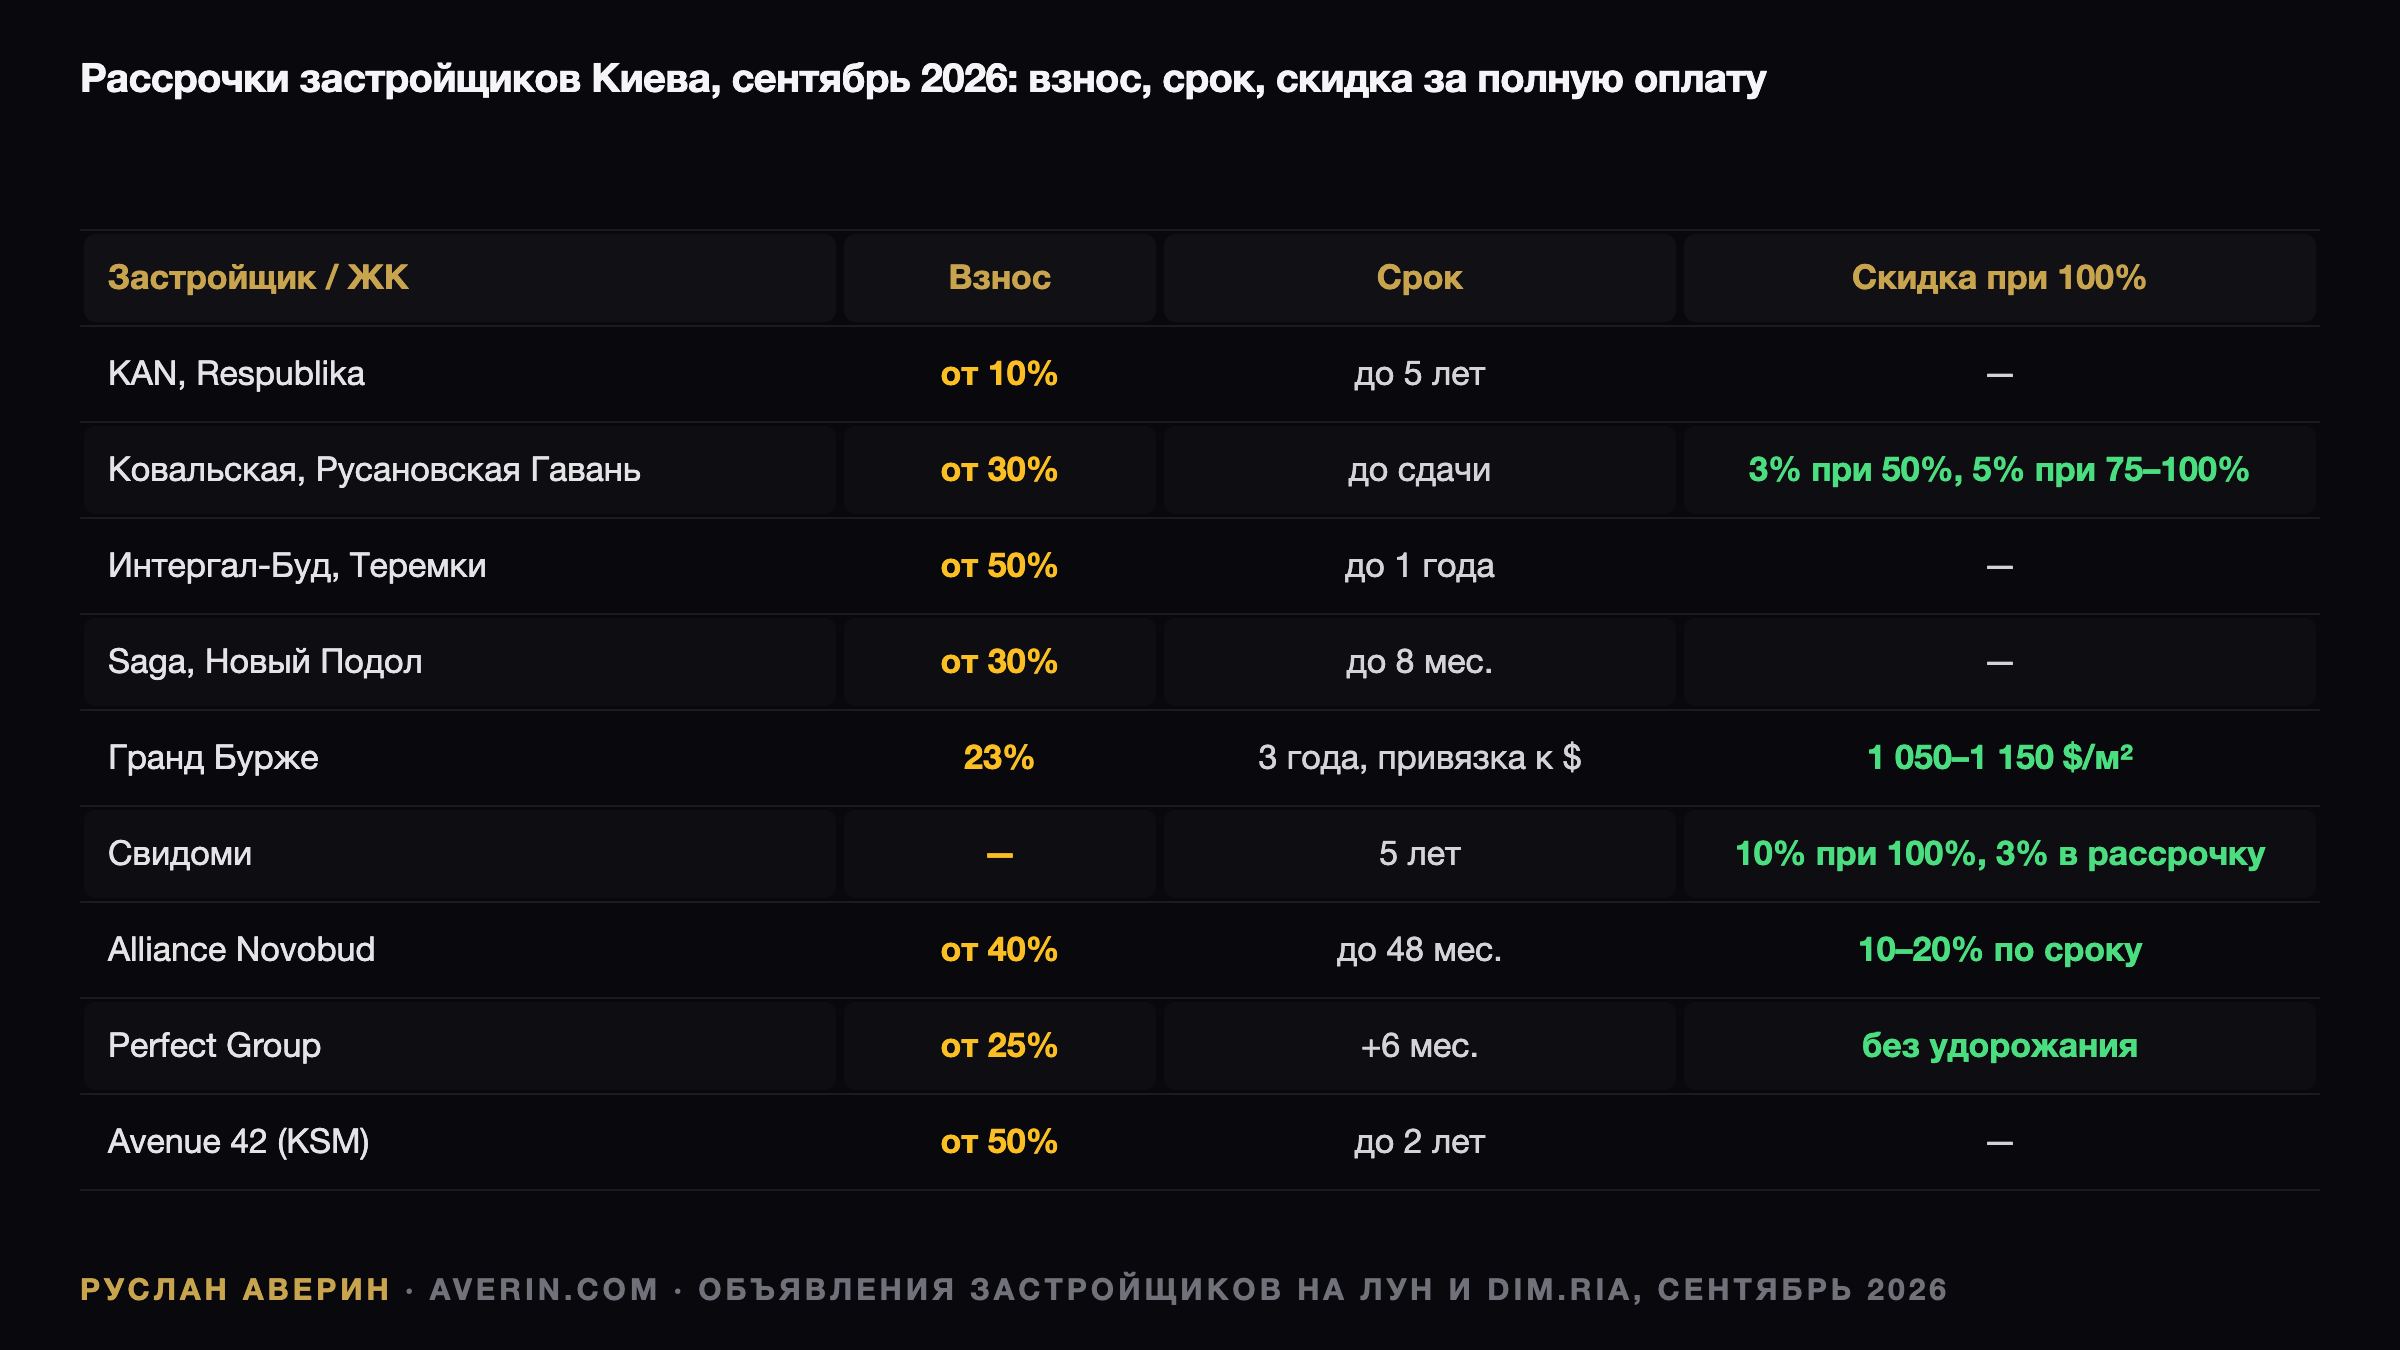
Три рекламные формулы делят витрину киевских новостроек осенью 2026 года: рассрочка под 0%, партнёрская ипотека от 2,99% по программе банка и скидка 10% за полную оплату. Формально каждая правдива. Экономически ни одна не описывает сделку целиком — цена заёмных денег не исчезает, а переезжает в скидку, которую покупатель не получит, в валютную оговорку или в право застройщика пересмотреть прайс.
Три места, где прячется цена «нуля»
Первое — недополученная скидка. В ЖК Свидоми полная оплата даёт 10%, рассрочка на 5 лет — только 3%. Разница в 7% за пять лет пользования чужими деньгами превращается в 1,4% годовых на всю сумму или около 2,5% на остаток. У Ковальской 5% против 0% при рассрочке до сдачи: 5% за 15 месяцев, то есть 4% годовых.
Второе — валюта. Гранд Бурже фиксирует цену в долларах. При курсе 44,55 и прогнозе НБУ 45,5–46,7 к декабрю остаток рассрочки в гривне дорожает на 2–5% в год. Обратная сторона: гривневая рассрочка с зафиксированной ценой даёт скрытую скидку того же размера при ослаблении гривны и скрытую наценку при её укреплении.
Третье — удорожание по стадиям строительства. Часть договоров привязывает остаток к действующему прайсу застройщика или пересматривает цену раз в квартал. При росте цен на первичку на 15% за год «0%» фактически становится 15%. Пункт о фиксации цены на весь срок рассрочки — то, что ищут в договоре в первую очередь.
Итог арифметики: честная рассрочка с фиксированной гривневой ценой и скидкой 5–10% за полную оплату стоит 2–4% годовых. Это самые дешёвые деньги на рынке жилья Украины, но доступны они только покупателям с 30–50% суммы на руках и доходом, закрывающим остаток за 1–5 лет.
Витрина сентября: условия десяти компаний
| Застройщик / ЖК | Взнос | Срок рассрочки | Ставка | Скидка за 100% |
|---|---|---|---|---|
| KAN, ЖК Respublika | от 10% | до 5 лет | 0% | — |
| Ковальская, Русановская Гавань | от 30% | до сдачи (декабрь 2026) | 0% | 3% при 50%, 5% при 75–100% |
| Интергал-Буд, ЖК Теремки | от 50% | до 1 года | 0% | — |
| Интергал-Буд, другие ЖК | 30–50% | 3 мес.–5 лет | 0% | — |
| Saga, Новый Подол | от 30% | до 8 мес. | 0% | — |
| Гранд Бурже | 23% | 3 года | 0%, цена в долларах | 1 050–1 150 $/м² при 100% |
| ЖК Свидоми | — | 5 лет | 0% | 10% при 100%, 3% при рассрочке |
| Alliance Novobud | от 40% | до 48 мес. | 0% | 10–20% в зависимости от срока |
| Perfect Group | от 25% | +6 мес. к сроку | 0%, без удорожания | — |
| Avenue 42 (KSM) | от 50% | до 2 лет | 0% | — |
Данные взяты из объявлений застройщиков на ЛУН и DIM.RIA на начало сентября. Условия меняются от очереди к очереди и даже от квартиры к квартире, но закономерность устойчива: чем ниже взнос и длиннее срок, тем скромнее скидка и тем жёстче остальные пункты договора.
Выход из сделки: расторжение и переуступка
Самый дорогой пункт мелкого шрифта — возврат денег при отказе платить. Варианты в договорах разные: полная сумма, сумма за вычетом штрафа 5–15% либо выплата только после того, как квартиру купит кто-то другой. Последняя формулировка означает, что средства заперты до неизвестной даты. По форвардным контрактам и деривативам возвращают обычно 50–70%.
Второй механизм выхода — переуступка. KAN запрещает её до ввода дома, и инвестор с рассрочкой в таком проекте не может выйти из сделки ни при каких обстоятельствах. Другие компании разрешают переуступку после полной оплаты или за комиссию 1–3%. По оценке аналитика Руслана Аверина, этот пункт для инвестора важнее самой ставки.
Пеня, право собственности и сорванные сроки
До полной оплаты специальное имущественное право по закону 2518-IX регистрируется на покупателя с обременением в пользу застройщика — это нормальная схема. Продажи через ФФБ, форварды и паи без регистрации права в реестре означают другое: до полной оплаты и ввода покупатель не владеет ничем, кроме договора.
Стандартная пеня за просрочку — 0,1% в день от просроченной суммы, то есть 36% годовых. Квартальная задержка по платежу в 200 000 гривен обойдётся в 18 000. Отдельно проверяют сценарий переноса ввода: продлевается ли график, несёт ли ответственность застройщик, можно ли расторгнуть договор. В Киевской области 12% комплексов заморожены.
Банк-партнёр: сравнивать нужно двадцать лет, а не первый год
Отдельный класс продуктов — кредит банка на квартиру конкретного застройщика с пониженной ставкой в первые годы. Sense Bank и Ковальская предлагают взнос 25%, срок до 20 лет и сумму до 5 миллионов гривен при «фиксированно-переменной» ставке, цифры которой на сайте банка не раскрыты. Схема «9,9% первый год, затем 20,9%» встречается в рекламе без указания банка и ЖК.
Логика чтения таких предложений проста: дешёвый первый год — это скидка застройщика, зашитая в цену квартиры, а ставка со второго года рыночная, 17–23%. На сентябрь 2026 года подтверждённых партнёрских программ со ставкой ниже єОселі на весь срок в Киеве нет.
Кому какой инструмент подходит
Рассрочка застройщика требует взноса 10–50% и закрывает остаток за 1–5 лет при скрытой ставке 2–4% годовых — она открыта всем, у кого есть первый взнос и доход. єОселя даёт 3% или 7% на первые 10 лет по государственной программе при взносе 10–20% и сроке до 20 лет, но только льготным категориям: военным, медикам, педагогам, ВПЛ, гражданам без жилья.
Рыночная ипотека под 17–23% при взносе 20–30% и сроке до 20 лет остаётся инструментом последней очереди: на неё приходится 3% сделок с жильём и 7% выдач. Покупателю с 40% цены на руках дешевле всего рассрочка, покупателю с 20% и льготным статусом — єОселя.
Порядок проверки перед подписанием
Аналитик Руслан Аверин отмечает: программа стоит ровно столько, сколько стоит сам застройщик — рассрочка 0% на 5 лет у компании с шестью сданными в срок очередями ценнее скидки 15% у компании с одной. Последовательность проверки: схема продажи по закону 2518-IX, история ввода объектов, пункт о расторжении, пункт о фиксации цены, пункт о переуступке. Ставку смотрят последней.