Арифметика знижки, якої не дали
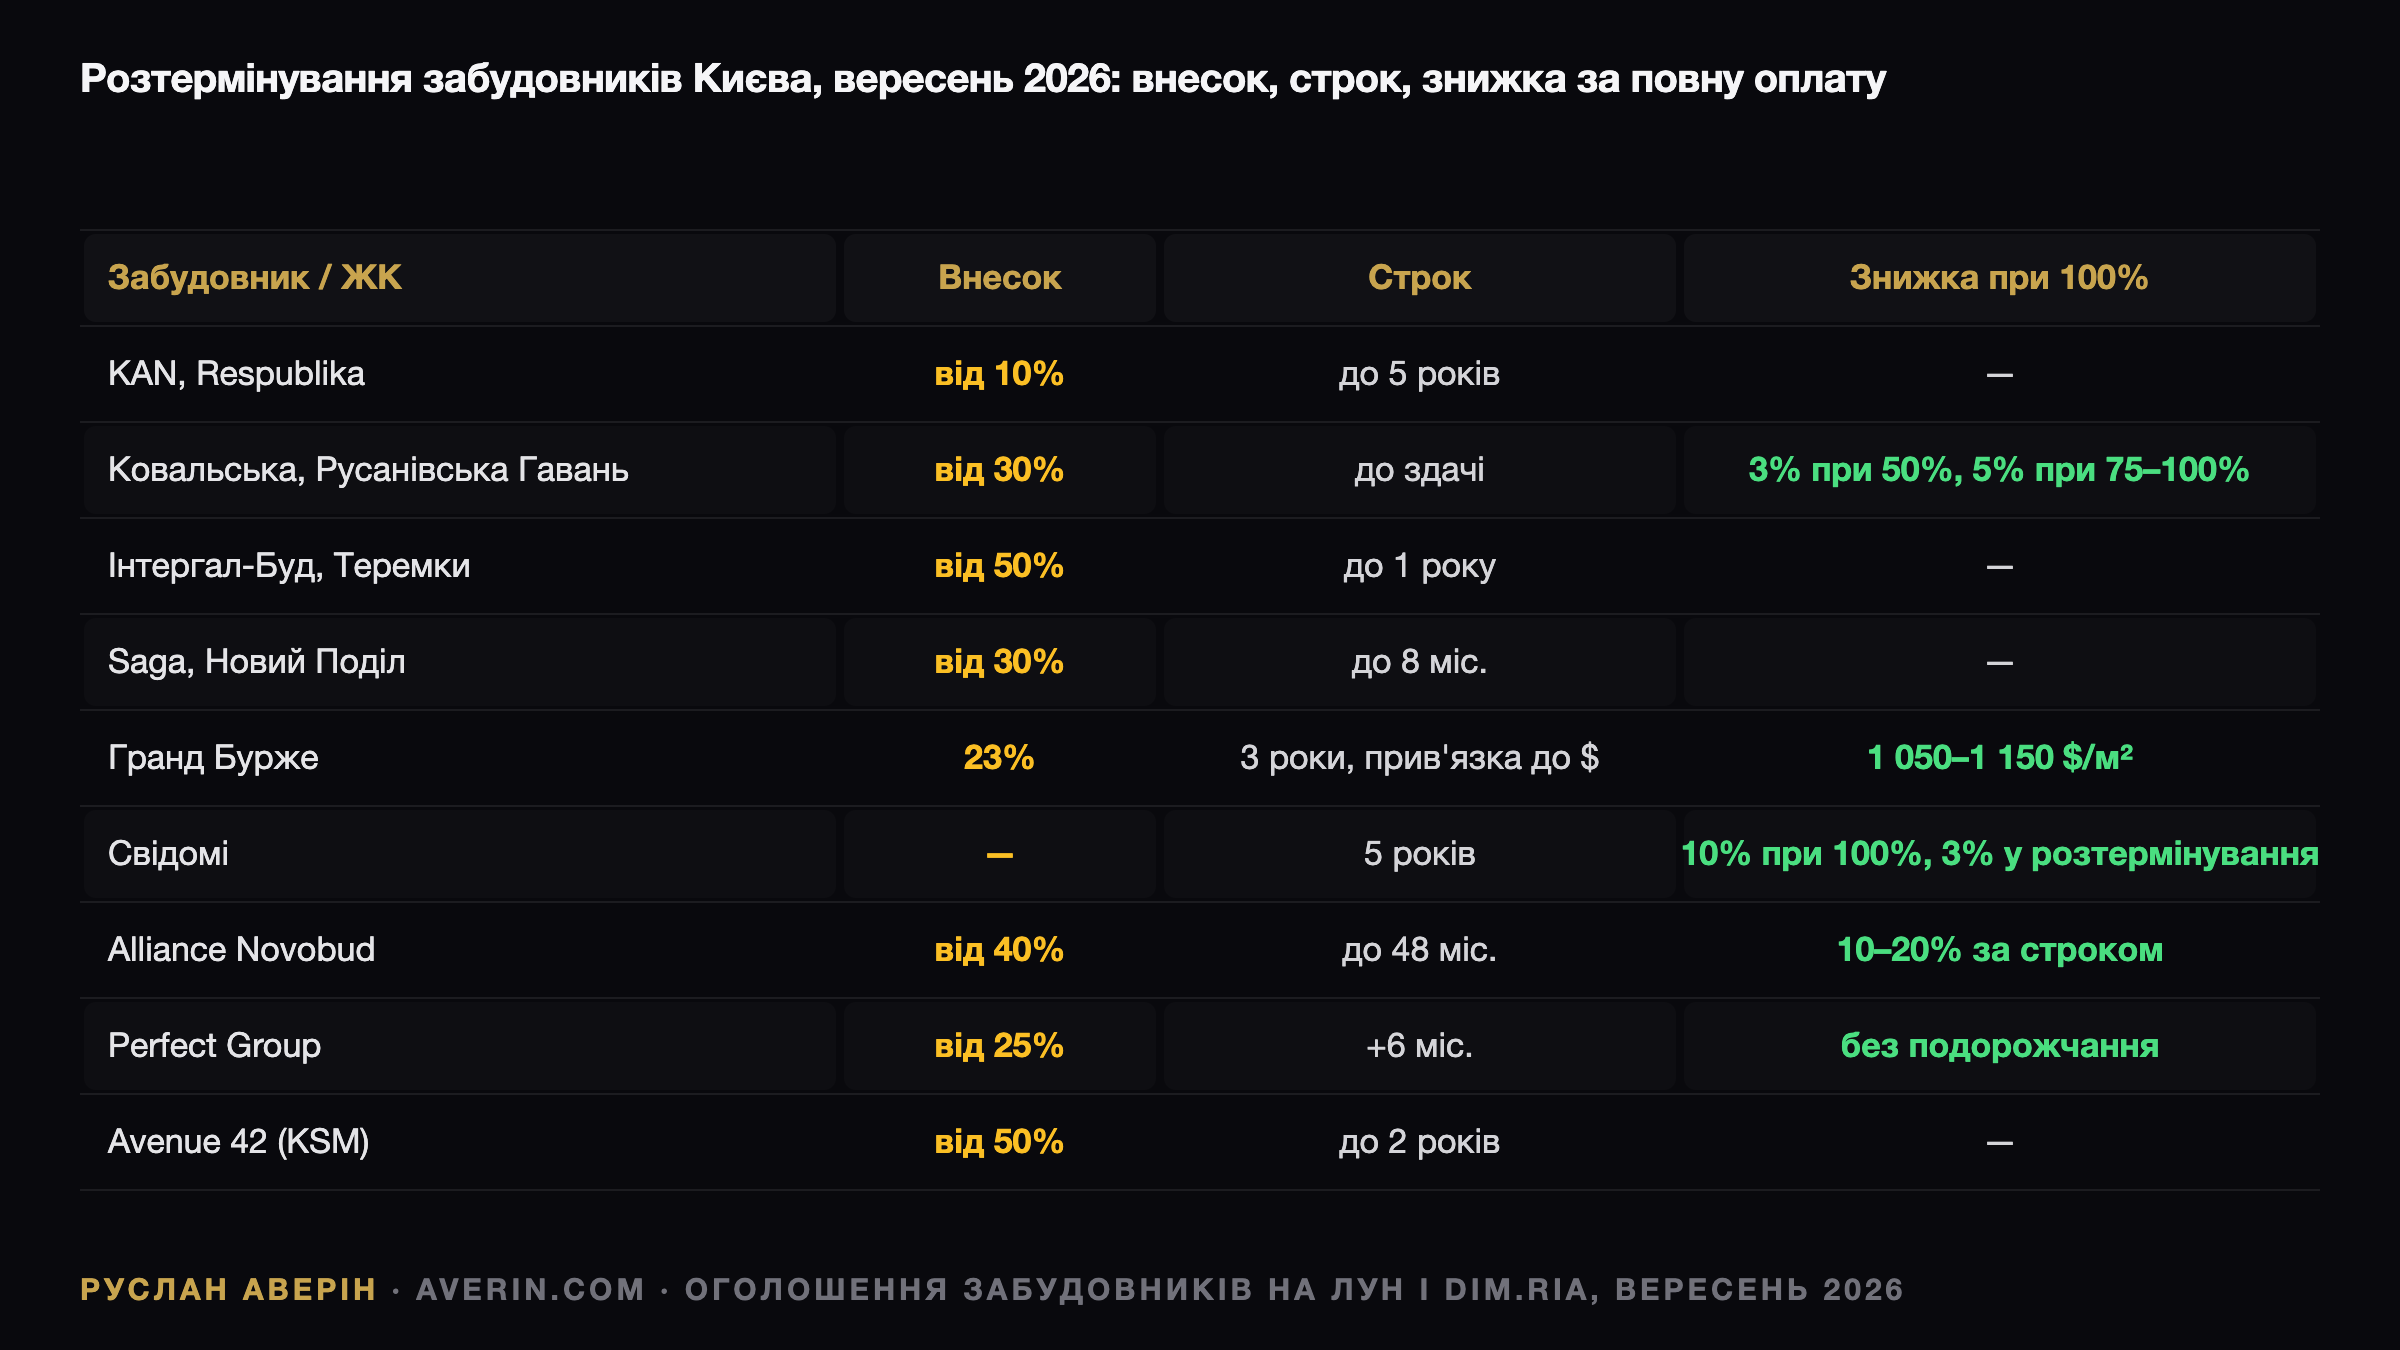
Найпростіший спосіб дізнатися ставку розтермінування — подивитися не на графік платежів, а на знижку за повну оплату. У ЖК Свідомі покупець отримує 10% при внесенні всієї суми і лише 3% при розстрочці на п'ять років. Різниця в 7% за п'ять років користування чужими грошима — це 1,4% річних на всю суму або близько 2,5% на залишок.
У Ковальської арифметика ще прозоріша: 5% знижки при оплаті 75–100% проти нуля при розтермінуванні до здачі. П'ять відсотків за п'ятнадцять місяців дають 4% річних. Це нижче за єОселю під 7% і вчетверо дешевше за ринкову іпотеку під 17–23%. Формально ставки немає, фактично вона є і вона мінімальна.
Два інші канали, якими продавець бере своє
Валютна прив'язка. Гранд Бурже фіксує ціну в доларах — 1 050–1 150 $/м² при повній оплаті. При курсі 44,55 і прогнозі НБУ 45,5–46,7 до грудня гривневий залишок дорожчає на 2–5% на рік. Дзеркальна логіка: гривневе розтермінування з фіксованою ціною стає прихованою знижкою при слабкій гривні й прихованою націнкою при міцній.
Подорожчання за стадіями. Частина договорів прив'язує ціну залишку до поточного прайсу або переглядає її раз на квартал. Це найдорожчий із трьох каналів: при зростанні первинки на 15% за рік декларований «нуль» перетворюється на ті самі 15%. Пункт про фіксацію ціни на весь строк — головне, що шукають у тексті.
Умови десяти забудовників станом на вересень 2026
| Забудовник / ЖК | Внесок | Строк розтермінування | Ставка | Знижка за 100% |
|---|---|---|---|---|
| KAN, ЖК Respublika | від 10% | до 5 років | 0% | — |
| Ковальська, Русанівська Гавань | від 30% | до здачі (грудень 2026) | 0% | 3% при 50%, 5% при 75–100% |
| Інтергал-Буд, ЖК Теремки | від 50% | до 1 року | 0% | — |
| Інтергал-Буд, інші ЖК | 30–50% | 3 міс.–5 років | 0% | — |
| Saga, Новий Поділ | від 30% | до 8 міс. | 0% | — |
| Гранд Бурже | 23% | 3 роки | 0%, ціна в доларах | 1 050–1 150 $/м² при 100% |
| ЖК Свідомі | — | 5 років | 0% | 10% при 100%, 3% при розтермінуванні |
| Alliance Novobud | від 40% | до 48 міс. | 0% | 10–20% залежно від строку |
| Perfect Group | від 25% | +6 міс. до строку | 0%, без подорожчання | — |
| Avenue 42 (KSM) | від 50% | до 2 років | 0% | — |
Джерело даних — оголошення забудовників на ЛУН і DIM.RIA на початок вересня. Умови відрізняються від черги до черги і навіть від квартири до квартири, але логіка спільна: менший внесок і довший строк означають меншу знижку і жорсткіші супутні пункти.
П'ять пунктів, які важать більше за ставку
Розірвання. Ключове питання — що повертається, якщо платежі зупинилися: уся сума, сума мінус штраф 5–15%, або взагалі лише після перепродажу квартири іншому покупцеві. Останній варіант замикає гроші до невизначеної дати. За форвардними контрактами і деривативами при розірванні зазвичай повертають 50–70%.
Відступлення. KAN забороняє відступлення до введення будинку в експлуатацію — інвестор із розтермінуванням у такому проєкті не має виходу до здачі. Інші компанії дозволяють переуступку після повної оплати або за комісію 1–3%. Це визначає, чи є угода інвестицією, чи лише способом купити житло для себе.
Право власності. До повної оплати спеціальне майнове право за законом 2518-IX реєструється на покупця з обтяженням на користь забудовника — це нормальна практика. Схеми без реєстрації права в реєстрі — ФФБ, форварди, паї — означають, що до повної оплати і введення покупець володіє лише договором.
Пеня і графік. Галузевий стандарт — 0,1% на день від простроченої суми, тобто 36% річних. Прострочення на квартал за платежем у 200 000 гривень коштує 18 000. Строки здачі: у Київській області 12% комплексів заморожені, і договір, де затримка не описана, лишає покупця з обов'язком платити за те, що не будується.
Партнерська іпотека і пастка першого року
Окремий клас програм — банківський кредит під квартиру конкретного забудовника зі зниженою ставкою на початку. Sense Bank і Ковальська: внесок 25%, строк до 20 років, сума до 5 мільйонів гривень, ставка «фіксовано-змінна», конкретні цифри на сайті банку не розкриті. У рекламі трапляється схема «9,9% перший рік, потім 20,9%» без зазначення банку і ЖК.
Читати такі пропозиції потрібно з кінця. Низька ставка першого року — це знижка забудовника, зашита в ціну квартири, а ставка з другого року є ринковою, тобто 17–23%. Порівнювати треба повну вартість кредиту за 20 років. Підтверджених партнерських програм, дешевших за єОселю на весь строк, у Києві на вересень 2026 року немає.
Кому який інструмент
Розтермінування забудовника вимагає внеску 10–50%, обходиться у приховані 2–4% річних і розраховане на 1–5 років — воно оптимальне для покупця, що має 40% ціни та стабільний дохід. єОселя з внеском 10–20% і ставкою 3% або 7% на перші десять років за державною програмою відкрита лише пільговим категоріям: військовим, медикам, педагогам, ВПО та особам без житла.
Ринкова іпотека під 17–23% із внеском 20–30% залишається інструментом останньої черги — 3% угод із житлом і 7% видач. На думку аналітика Руслана Аверіна, програма забудовника хороша рівно настільки, наскільки хороший забудовник: нульове розтермінування на п'ять років у компанії з шістьма зданими вчасно чергами вартує більше, ніж знижка 15% у компанії з однією.
Порядок перевірки
Послідовність, яку радить аналітик Руслан Аверін, ставить ставку на останнє місце: спершу схема продажу за законом 2518-IX, далі історія введення об'єктів, потім пункт про розірвання, пункт про фіксацію ціни і пункт про відступлення. Лише після п'яти пройдених фільтрів має сенс порівнювати відсотки, знижки і графіки платежів між забудовниками.