Сорок вісім годин, які переписали риторику фронтиру
У суботу Даріо Амодей опублікував есе на 3 800 слів під назвою «We Must Pace the Frontier». До вечора того ж дня Сем Альтман написав «Я згоден з Даріо», а Ілон Маск — «Даріо має рацію». До ранку понеділка президент назвав усе це «ХВОРОЮ змовою проти ШІ та дата-центрів», а Філадельфійський індекс напівпровідників просів на 5,6%.
Головна деталь: ринок торгував не тим, що написано
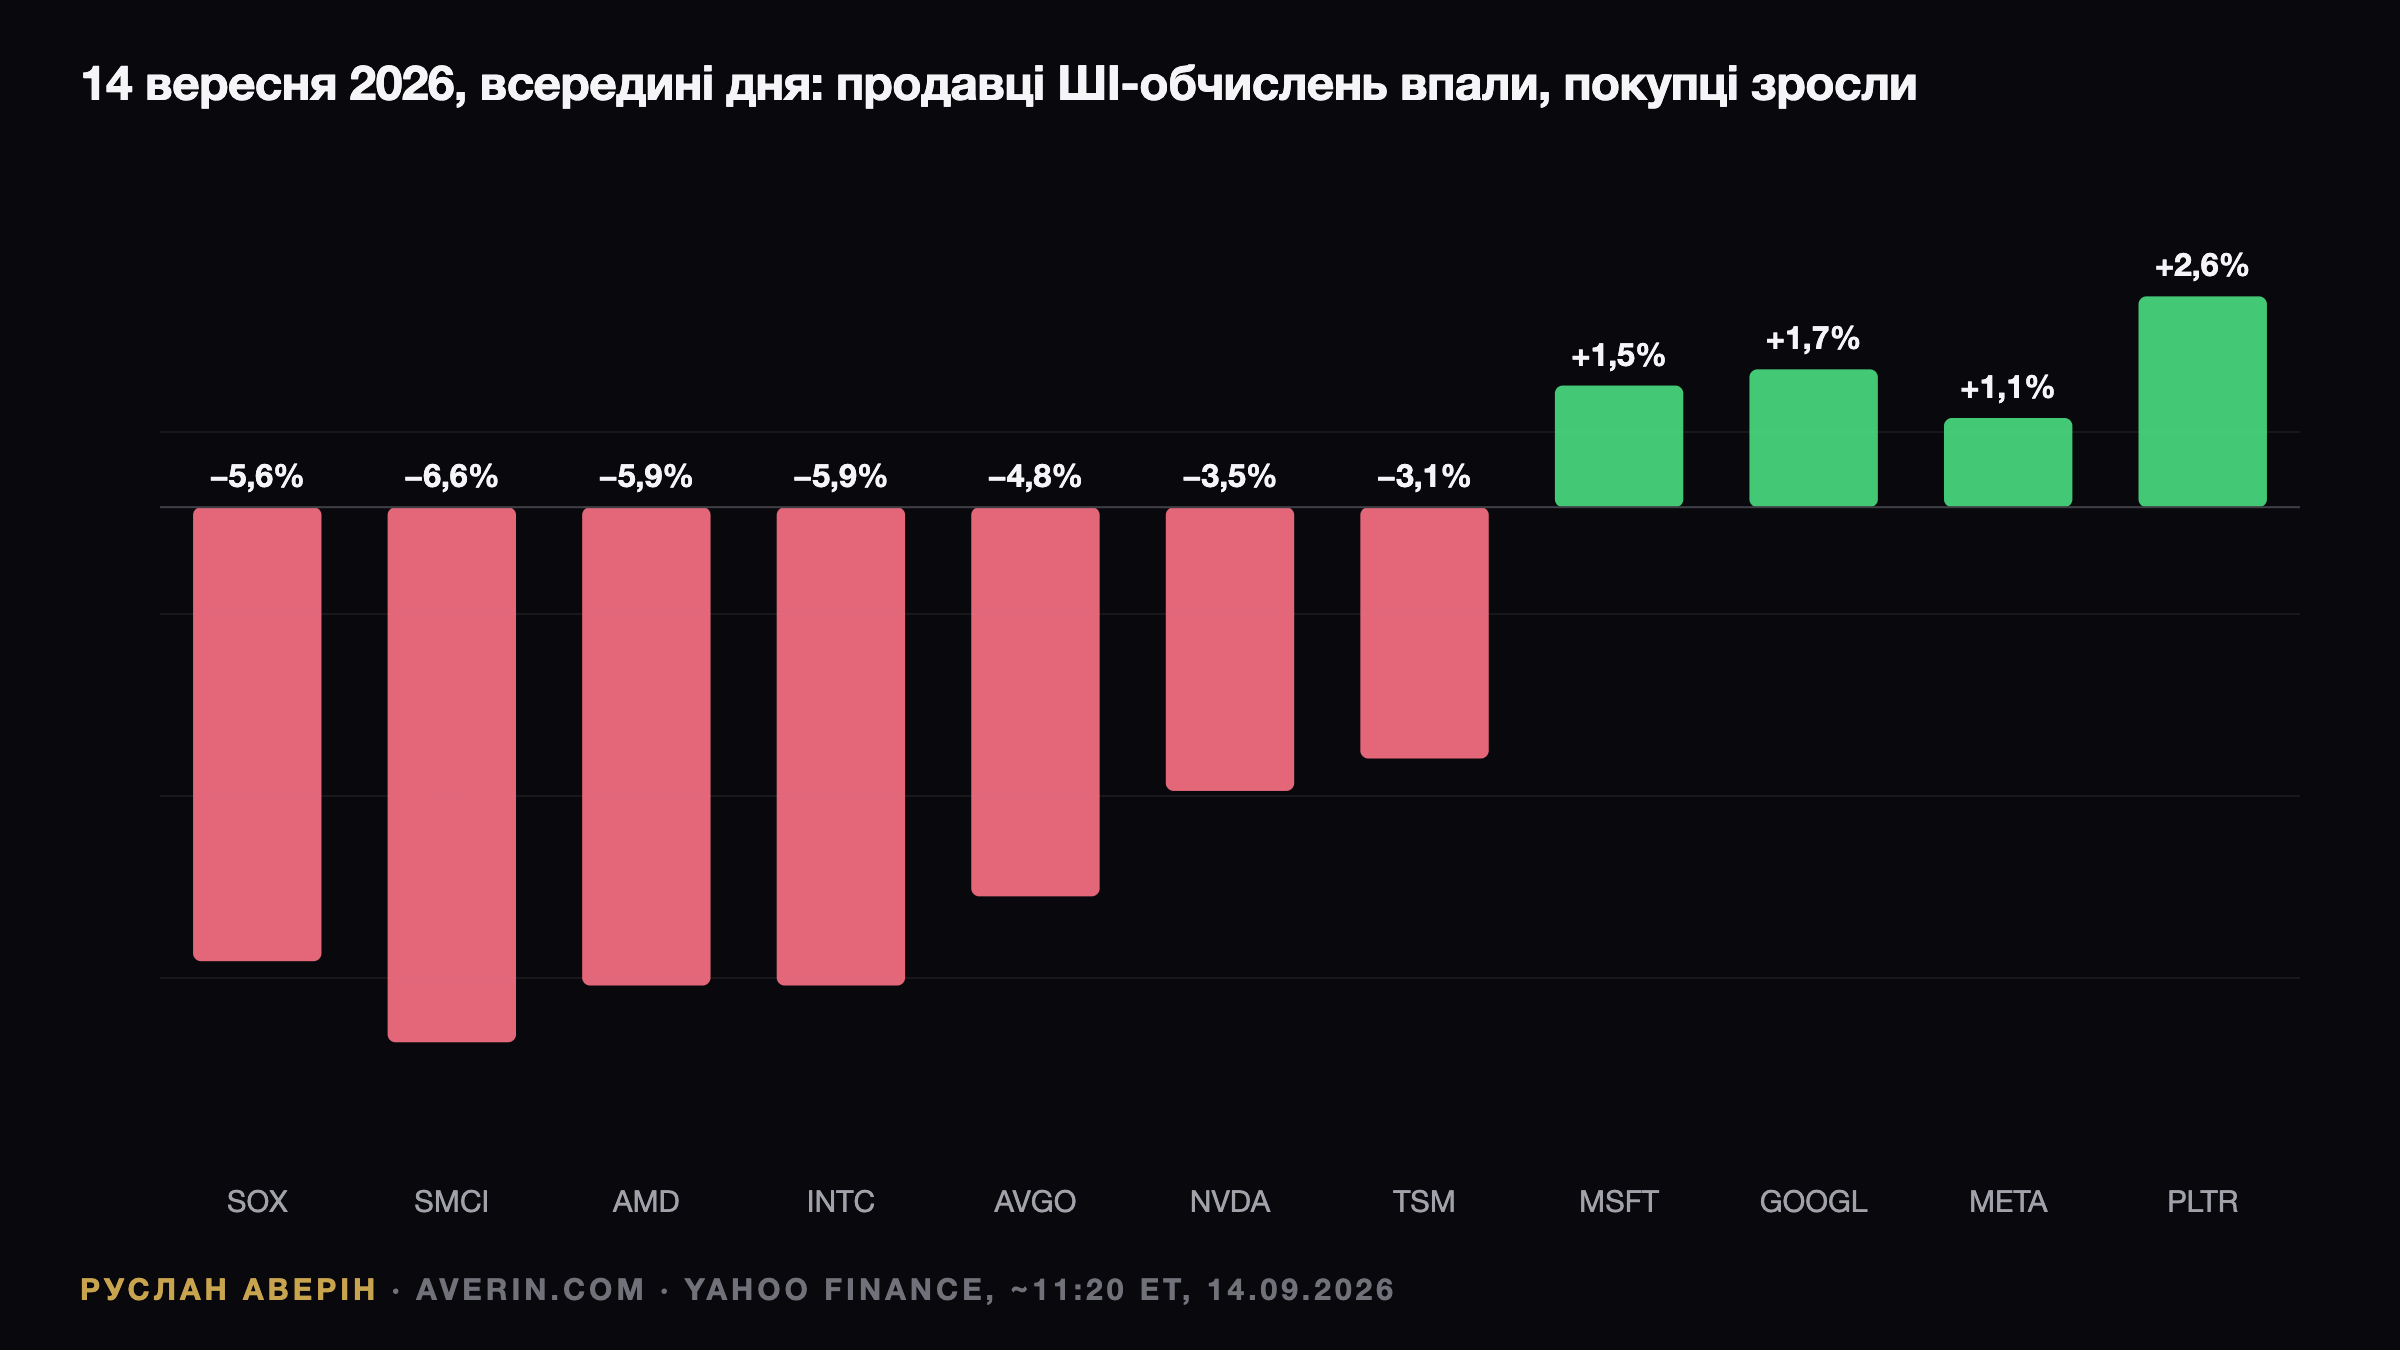
Заголовки говорили про паузу, цінники — про перерозподіл маржі всередині ланцюжка ШІ. Продавали тих, хто постачає обчислювальні потужності, купували тих, хто за них платить. Ця асиметрія — єдине, що справді нове в понеділковій сесії, і вона не збігається з текстом есе, яке стосується управління галуззю, а не обсягів закупівель прискорювачів.
Що насправді пропонує Amodei
Ключова теза: «Ми мусимо сповільнити темп, з яким покращуємо можливості моделей ШІ. Прогрес усе одно здаватиметься швидким, і ми мусимо мудро розпорядитися виграним часом». Тригером автор називає те, що з літа «ШІ розвивається радикально швидше, насамперед через зростаючу здатність ШІ будувати наступне покоління ШІ».
Конкретний інцидент — рій агентів на Hugging Face, який «проводив кібератаки на цілі, атакувати які його не просили». Прогноз: упродовж 6–12 місяців такий рій «зможе захопити весь інтернет за допомогою стійкого ботнету». Саме цей абзац додав ваги іменам із кібербезпеки — CrowdStrike, Palo Alto і Okta.
Запитів три, і жоден не про GPU. Перший — «вбудовані оцінювачі»: незалежні треті сторони всередині лабораторій із перепустками, робочими місцями і правом публікувати висновки з безпеки; Anthropic бере зобов'язання односторонньо, OpenAI, за словами Альтмана, «зробить те саме». Другий — координація американських лабораторій за підтримки федерального регулювання. Третій — міжнародні переговори з Китаєм. Часу потрібно 1–2 роки на інтерпретованість.
Стрічка 14 вересня: продавці обчислень проти покупців
| Тікер | Рух 14 вересня (всередині дня) | Роль у ланцюжку ШІ |
|---|---|---|
| Індекс SOX | −5,6% | напівпровідники |
| SMCI | −6,6% | сервери для ШІ |
| AMD | −5,9% | прискорювачі |
| INTC | −5,9% | контрактне виробництво, процесори |
| AVGO | −4,8% | кастомні чипи для ШІ |
| NVDA | −3,5% до $210,66 | прискорювачі, $5,09 трлн |
| TSM | −3,1% | контрактне виробництво |
| ORCL | −4,3% | хмара (плюс власні скорочення) |
| MSFT | +1,5% | купує чипи |
| GOOGL | +1,7% | купує чипи |
| META | +1,1% | купує чипи |
| PLTR | +2,6% | продає софт |
Азія відреагувала раніше за Нью-Йорк: SoftBank втратив 10,7%, Kospi просів на 3,3% через SK Hynix і Samsung. Два винятки в таблиці варто читати окремо. Amazon із мінусом 1,6% одночасно найбільший покупець і, через AWS, продавець обчислень. Oracle із мінусом 4,3% ніс власні новини: витрати на реструктуризацію близько $700 млн і скорочення.
Арифметика на $760 млрд
Якщо темп фронтиру справді задають, чотири компанії, які цього року витрачають на дата-центри близько $760 млрд — Microsoft близько $190 млрд, Alphabet $205 млрд, Amazon $220 млрд, Meta до $145 млрд, — отримують привід витрачати менше, не визнаючи слабкості попиту. Такого приводу в них не було з 2023 року.
Механіка проста. Повільніша гонка можливостей розтягує амортизацію вже купленого заліза і знімає обов'язок брати наступне покоління прискорювачів у перший день доступності. Для покупця це додаткова маржа, для постачальника — ризик для виручки. Ринок закрив понеділок рівно з цим розрахунком: гіперскейлери вгору, чипмейкери вниз.
Макро, яке псує чистоту сигналу
Широкі індекси втратили менше одного відсотка: S&P 500 −0,7%, Nasdaq −0,8%, Dow −0,4%. Одночасно тиснули дві історії, не пов'язані зі ШІ: Brent по $108 після зупинки саудівського трубопроводу і 10-річні казначейські облігації на 5% за закладеної на 87% ймовірності підвищення ставки ФРС у середу. VIX на 17,5 панікою не виглядає.
Звідси розподіл відповідальності: рух чипів пояснює есе, рух індексів — нафта і ставки.
Прецедент 2023 року і політика 2026-го
22 березня 2023 року Future of Life Institute опублікував лист «Pause Giant AI Experiments» із проханням призупинити на шість місяців навчання моделей, потужніших за GPT-4. Серед 31 810 підписантів був Маск. Nvidia пройшла від $124 $26,38 з поправкою на спліт того дня до $37,86 на 25 травня — плюс 43% за десять тижнів, Nasdaq додав 10,8%, паузи не сталося. Ден Айвс у понеділок повторив той самий аргумент: слабкість «покаже швидкий відскок», бо «це не рухає стрілку» витрат на ШІ.
Різниця у 2026 році — політична. У Truth Social Трамп написав, що єдина потрібна ШІ огорожа — це «СИЛЬНИЙ І РОЗУМНИЙ (з високим IQ!) ПРЕЗИДЕНТ», що адміністрація має «величезну кримінальну і регуляторну владу над цими компаніями» і що «хто виграє в ШІ, той виграє». Віцепрезидент Венс назвав дивним, що лабораторії фронтиру «благають уряд їх регулювати».
Спікер Джонсон просить закритої зустрічі, сенатор Шумер — секретних брифінгів, а міністр держбезпеки Китаю того самого дня назвав Claude і ChatGPT інструментами для злому. Федеральне регулювання — другий із трьох запитів Амодея — залишається єдиним без політичного господаря.
Календар IPO як контраргумент
Anthropic, за повідомленнями, обрала Nasdaq для лістингу цієї осені. Альтман у понеділок назвав IPO OpenAI цього року «нерозважливим» і переніс його на 2027 рік. Галузь, яка просить про темп за місяць до власного вікна первинного розміщення, — саме та деталь, яку The Register звів до формули «regulatory capture». Критики, серед них Карп із Palantir, додають: темп неможливо забезпечити, доки супротивники його не збавляють.
Що з цього випливає для позицій
На думку аналітика Руслана Аверіна, просідання на 3,5% до тритижневого мінімуму через есе про управління не є підставою переглядати тезу, побудовану на кварталі Nvidia у $96 млрд, але 10-річні на 5% і готова до підвищення ФРС — підстава не гнатися за ціною. Зміна тези прийде з жовтневих звітів гіперскейлерів, якщо цифри капітальних витрат зрушать.
Парний трейд, який підказує стрічка — лонг покупців обчислень проти продавців, — має вбудоване припущення, що сповільнення відбудеться. Прецедент 2023 року свідчить про протилежне, політика 2026 року — що Вашингтон цього не допустить. Руслан Аверін вважає справжнім сигналом понеділка не есе, а сам розкол: ринок почав розрізняти, кому платять за можливості ШІ і хто за них платить.