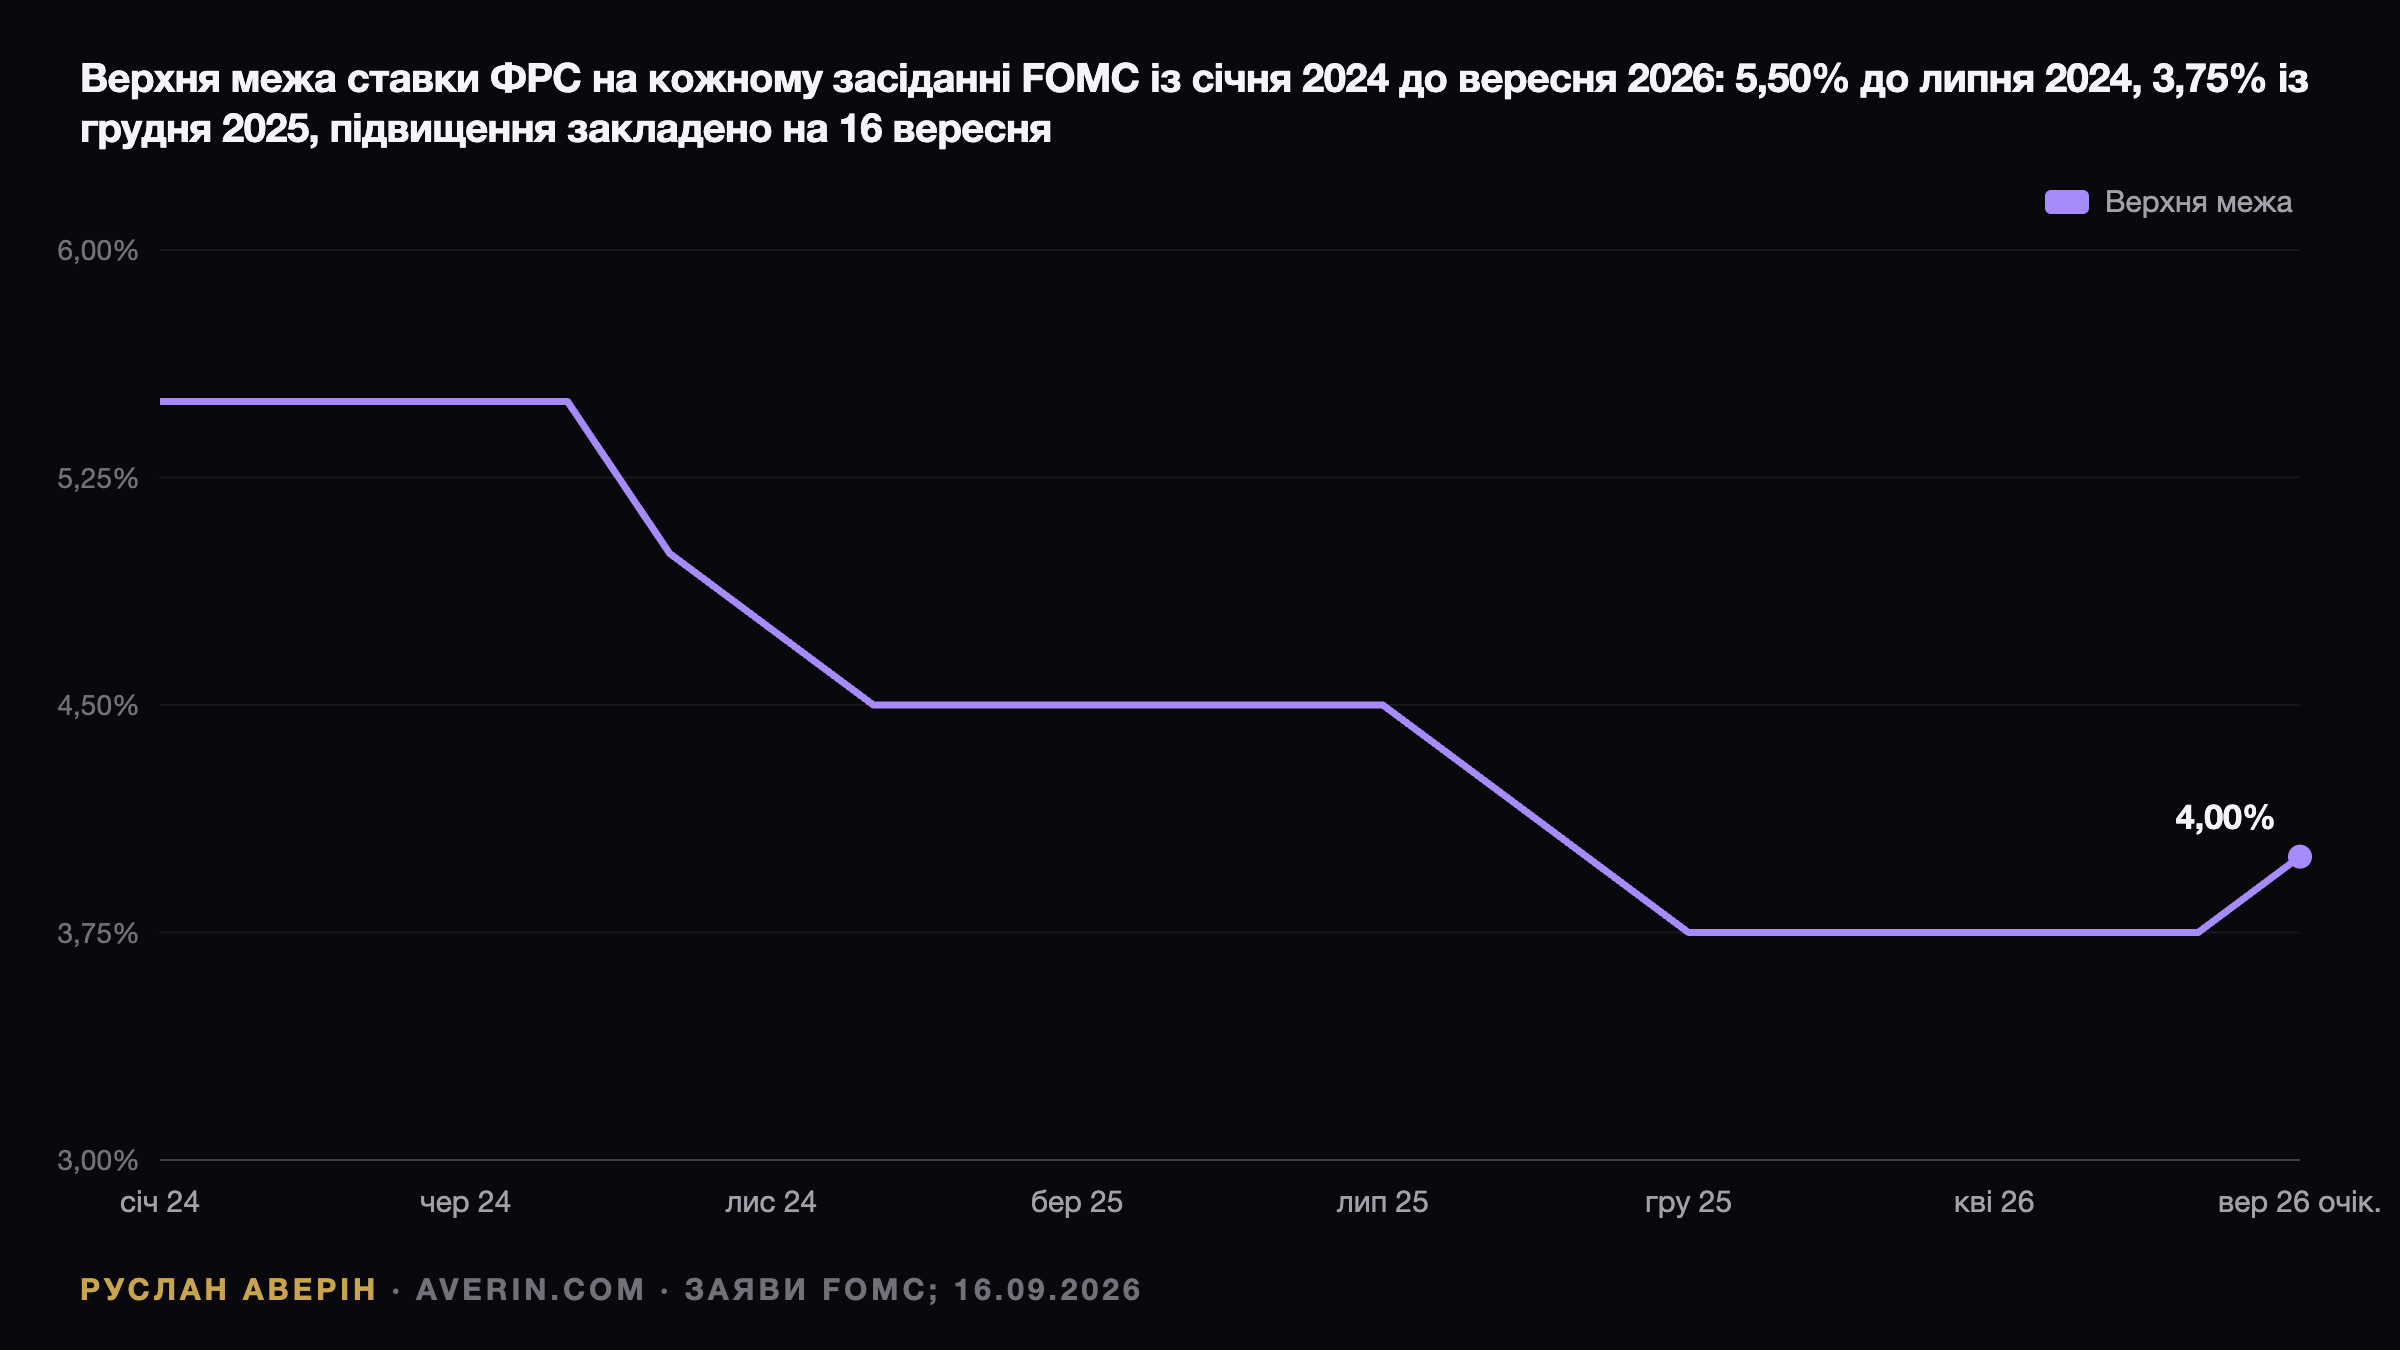
Ринок підняв ставку раніше за Комітет
Уперше з липня 2007 року дохідність 10-річних казначейських облігацій США провела вівторок вище 5%: внутрішньоденний максимум 5,041%, закриття близько 5,00%. Це сталося напередодні засідання, на якому о 14:00 ET уперше з 26 липня 2023 року очікуване слово — «підвищити». Ф'ючерси закладають крок на чверть пункту до 3,75–4,00% з імовірністю 91–93%, шістнадцять із двадцяти банків очікують того самого.
Кевін Уорш очолює ФРС з 22 травня. Червневе засідання було його першим, але саме нинішнє стає першим, де рішення, оновлений дот-плот і пресконференція о 14:30 вказують в один бік. Число, яке визначить день для портфелів, — не ставка за федеральними фондами, а рівень 10-річних о 14:31.
Дані, які звузили простір для маневру
Цільовий діапазон становить 3,50–3,75% від зниження 10 грудня 2025 року. У 2026 році Комітет п'ять разів залишав його без змін, а голосування показують дрейф: 10–2 у січні, коли Міран і Воллер хотіли зниження; 8–4 у квітні — найбільше окремих думок з 1992 року; 12–0 у червні; 9–3 у липні, коли Хаммак, Кашкарі та Логан голосували за підвищення.
У липневому протоколі «кілька» учасників допускали, що «посилення політики, ймовірно, знадобиться, якщо інфляція не знизиться». Вона не знизилася. Червневий SEP припускав інфляцію PCE 2026 на рівні 3,6% — у липні вийшло 3,7% річних; базовий PCE відповідає плану на 3,3%. Безробіття прогнозували на 4,3%, серпень дав 4,1% при зайнятості плюс 162 000.
Серпневий CPI загальний — 3,4% річних і плюс 0,4% місяць до місяця; базовий — 2,4% річних і плюс 0,3%, мінімум з 2021 року. Розрив пояснює енергія: плюс 16,3% річних, бензин плюс 27,4%. Brent закрився на $108,75 15 вересня, додавши 20% за місяць, а саудівський трубопровід Схід–Захід закритий з 11 вересня без дати перезапуску.
Логіка підвищення в розпал шоку пропозиції
Класичний підручник забороняє посилювати політику під час шоку пропозиції. Ринок облігацій вирішив інакше: 3,5% за нафти $108 і PCE 3,7% — це не обмежувальна політика. Марк Кабана з Bank of America сформулював альтернативу прямо: підвищувати «або ризикувати безладним розпродажем на довгому кінці».
Ставка — менше з двох сьогоднішніх рішень. У червні медіанна точка на кінець 2026 року дорівнювала 3,8%, на кінець 2027-го — 3,6%, при цьому дев'ять із вісімнадцяти учасників уже стояли вище поточного діапазону. Ринок пішов далі: 4,18% закладено на грудневе засідання, близько 56 базисних пунктів на найближчі три засідання і траєкторія до 4,4–4,6% у 2027 році.
| Сценарій | Імовірність | Заява і dots | 2-річні | 10-річні | Долар і золото |
|---|---|---|---|---|---|
| A. Підвищення, яструбині dots | ~85% | +25 базисних пунктів; медіана 2026 — 4,1% або вище; 2027 підвищено; «подальше посилення може бути доречним» | зростання на 5–10 базисних пунктів | без змін або нижче; крива сплощується | DXY вище 100; золото до $4 250; EUR/USD ~1,148 |
| B. Підвищення, одне і все | ~7% | +25 базисних пунктів; медіана 2026 — 3,9%; Уорш наголошує на шоку пропозиції та терпінні; Воллер проти | зниження на 10–15 базисних пунктів | зростання; крива крутіша | Долар м'якший; золото $4 400–4 450; біткоїн $79 500–82 000 |
| C. Пауза | ~8% | Без змін; яструбина трійка проти; заява обіцяє діяти, «якщо інфляція не знизиться» | різке зниження | зростання на 10 базисних пунктів і більше через втрату довіри | Долар слабший; золото вище $4 500; EUR/USD 1,165–1,17 |
Імовірності спираються на цифри FedWatch, ринок прогнозів Robinhood (88 центів за підвищення, 15 за паузу) та банківські оцінки; рівні в останньому стовпці — діапазони, опубліковані FXEmpire 15 вересня для тих самих трьох випадків. Сценарій B мав на увазі Робін Брукс із Brookings: «він ніяк не зможе виправдати всі закладені підвищення, т