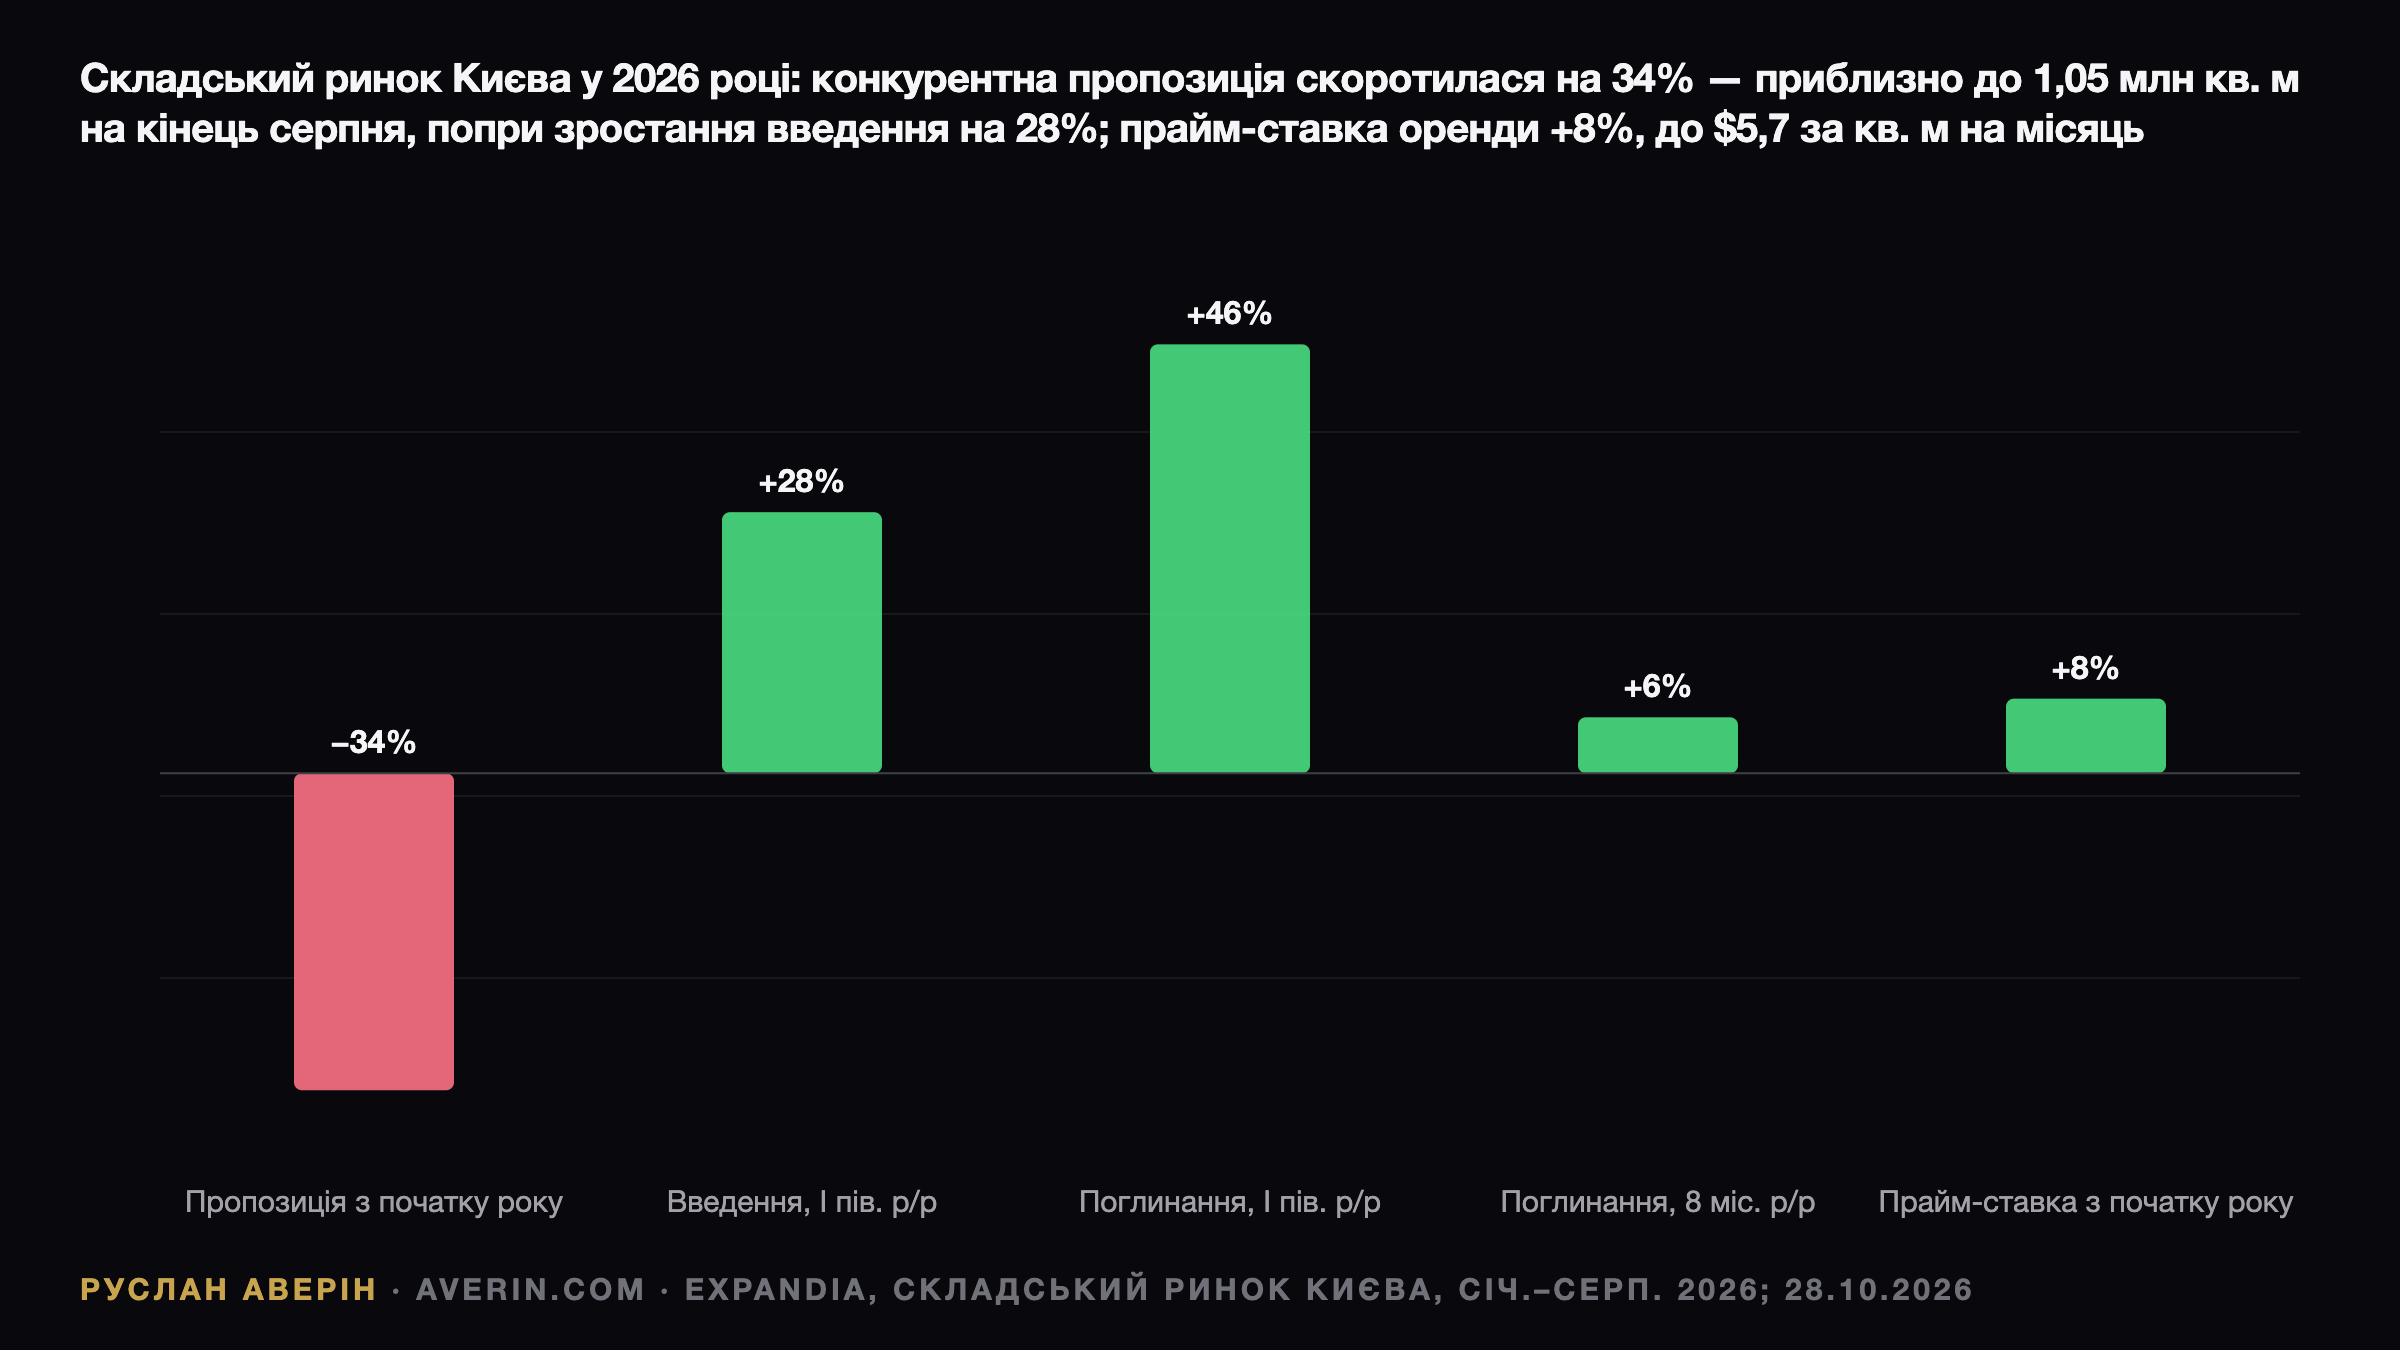
Ціна квадратного метра складу в столиці зараз розповідає про війну більше, ніж будь-яка статистика пошкоджень. Ефективна ставка оренди prime для сухих складів у Києві піднялася до $5,7 за кв. м на місяць без ПДВ та експлуатаційних витрат — на 8% більше, ніж у січні 2026 року. Зростання забезпечив не бум попиту, а фізичне зникнення будівель.
Ставка росте, бо фонду фізично меншає
Дослідження EXPANDIA, найбільшої компанії з комерційної нерухомості в Україні та партнера CBRE в країні (Country Service Partner), опубліковане 28 жовтня, фіксує вакантність нижче 1% на кінець серпня. Це технічний мінімум: на 2,5 процентного пункту нижче, ніж у січні. Вільних сучасних площ у столиці практично немає, і умови угод диктують власники.
Договори досі укладають переважно в гривні, однак доларові угоди трапляються дедалі частіше. Ставки пропозиції оцінюють у діапазоні $4,7–6,0 за кв. м на місяць, або 210–270 грн. Різниця між нижньою і верхньою межею — це фактично премія за захищеність об'єкта та його розташування щодо маршрутів ударів.
Ключові показники січня–серпня 2026 року
| Показник | Значення | Зміна |
|---|---|---|
| Якісний складський фонд | близько 1,05 млн кв. м | -34% до січня |
| Нова пропозиція (I півріччя) | близько 150 000 кв. м | +28% рік до року |
| Поглинання (8 місяців) | близько 180 000 кв. м | +6% рік до року |
| Вакантність | нижче 1% | -2,5 процентного пункту |
| Ефективна ставка prime | $5,7 за кв. м на місяць | +8% до січня |
Таблиця демонструє парадокс: ринок будував активніше, ніж роком раніше, орендував більше, ніж торік, — і все одно завершив літо суттєво меншим, ніж починав рік. На кінець червня фонд повернувся до довоєнного рівня 2021 року, приблизно 1,6 млн кв. м. За два місяці від цього результату залишилося близько 1,05 млн кв. м.
Причина названа прямо
У звіті вказано конкретний чинник: посилення ракетних ударів по складах у липні та серпні. Механіка проста — пошкоджені та зруйновані будівлі вилучають з обліку фонду, тож кожне влучання одразу зменшує ринок, тоді як відбудова триває роками. Серед прикладів видання «Діло» наводить удар 28 вересня по складах мережі «АТБ» у Броварському районі, одразу за межами столиці.
За формулюванням EXPANDIA, нове будівництво «дедалі більше слугувало заміщенню втраченого фонду, а не збільшенню пропозиції». Тобто девелопери працюють не на розвиток ринку, а на часткову компенсацію втрат — і програють цю гонку за темпом.
Попит змістився з розвитку на виживання
На кінець серпня поглинання досягло близько 180 000 кв. м. Проте структура угод змінилася радикально: переїзди та розширення, спричинені переїздами, становили 82% угод у січні–серпні, а чисті розширення — лише 18%. Активність липня й серпня забезпечували здебільшого компанії, які втратили попередні приміщення.
Розрахунок, який аналітик Руслан Аверін зробив на основі двох релізів EXPANDIA, показує різке гальмування. За серпневими даними, поглинання I півріччя становило 160 000 кв. м, на 46% більше, ніж роком раніше. Отже, на липень і серпень разом припадає близько 20 000 кв. м — за умов, коли орендарі конкурували за площі, яких майже не лишилося.
За типом орендарів попит формували логістичні та 3PL-оператори (42% поглинання), оптова і роздрібна торгівля (38%) і FMCG-компанії (20%). Великі гравці розосереджують запаси по заходу України заради безперервності бізнесу. Найгостріший дефіцит — у мультитемпературних складах, яких бракувало ще до літа.
Портфель проєктів тонший, ніж здається
Дані про нову пропозицію варто вважати попередніми. На панелі Конфедерації будівельників України 7 серпня директор з ринків капіталу EXPANDIA Ярослав Горбушко (Yaroslav Horbushko) оцінив введення в I півріччі у 98 000 кв. м — на 16% менше, ніж роком раніше, повідомляв «Інтерфакс-Україна». Жовтневе дослідження дає близько 150 000 кв. м. Напрямок руху фонду сумнівів не викликає, точна цифра уточнюється.
Та сама панель показала глибину проблеми з пайплайном: на весь 2026 рік девелопери планували лише близько 21 000 кв. м спекулятивних складських площ. Переважна більшість нових об'єктів зводиться під конкретного орендаря.
Дві методики підрахунку втрат
Оцінки сукупних втрат різняться залежно від визначення фонду. Дані WINHUB, на які посилається UTG, налічують близько 2,2 млн кв. м площ класів A і B у Київській області до повномасштабного вторгнення, з яких втрачено близько 1,5 млн кв. м, або 68%. По країні WINHUB рахує 2,1 млн кв. м зруйнованих площ із 4,2 млн кв. м на початок 2022 року — проти близько 800 000 кв. м нового будівництва відтоді.
Серпнева оцінка EXPANDIA скромніша: близько 950 000 кв. м втрачено по всій Україні, з них понад 650 000 кв. м — у Київській області, ще без урахування атаки на початку серпня. Висновок обох методик збігається: епіцентр втрат — столичний регіон.
Захід перетягує орендарів
У середині жовтня директорка UTG Євгенія Локтіонова (Yevheniia Loktionova) розповіла «Ділу», що оренда якісних складів в Україні за останні місяці подорожчала на 12–13%, а ринок став «ринком орендодавця». Ефективні ставки для класу A в Київській області вона оцінює в $5–5,5, окремі угоди в найзахищеніших будівлях сягають $6. У Львівській області — вже $6–7.
Експерти ринку прогнозують, що у 2027 році оренда в нових якісних об'єктах може подорожчати ще на 15–20% у доларовому вимірі. За оцінкою UTG, сукупні логістичні витрати виробників і рітейлерів здатні зрости на 30–40% через дроблення та перенесення складських мереж.
Висновки для трьох груп гравців
На думку аналітика Руслана Аверіна, складський сегмент Києва сьогодні — найнаочніший приклад того, як воєнний ризик безпосередньо закладається в ціну комерційної нерухомості: неушкоджені будівлі мають цінову силу, але сам дефіцит створюють удари, і наступною ціллю може стати будь-яка з них.
Власники діючих складів отримують сильну переговорну позицію, але несуть ризик концентрації, який мають компенсувати страхування та локація. Девелопери, за очікуванням EXPANDIA, зосередяться на build-to-suit і об'єктах для власного використання. Орендарю, якому потрібно 10 000–20 000 кв. м у Київській області, таких площ може просто не знайтися.
Схожа логіка діє і в житловому сегменті: покупці доплачують за квартири з резервним живленням та автономним опаленням, а продажі новобудов у вересні впали на 62% попри зростання цін.
Чотири маркери для моніторингу
Перший — річний звіт EXPANDIA за 2026 рік: чи відновиться фонд вище 1,05 млн кв. м. Другий — валюта договорів: перехід на долар закріпить очікуване зростання ставок у 2027 році. Третій — чи й далі ставки $6–7 у Львівській області відтягуватимуть орендарів від столиці. Четвертий — доступність страхування воєнних ризиків, від якої залежить повернення спекулятивного будівництва.