Аренда дорожает, свободных площадей почти нет
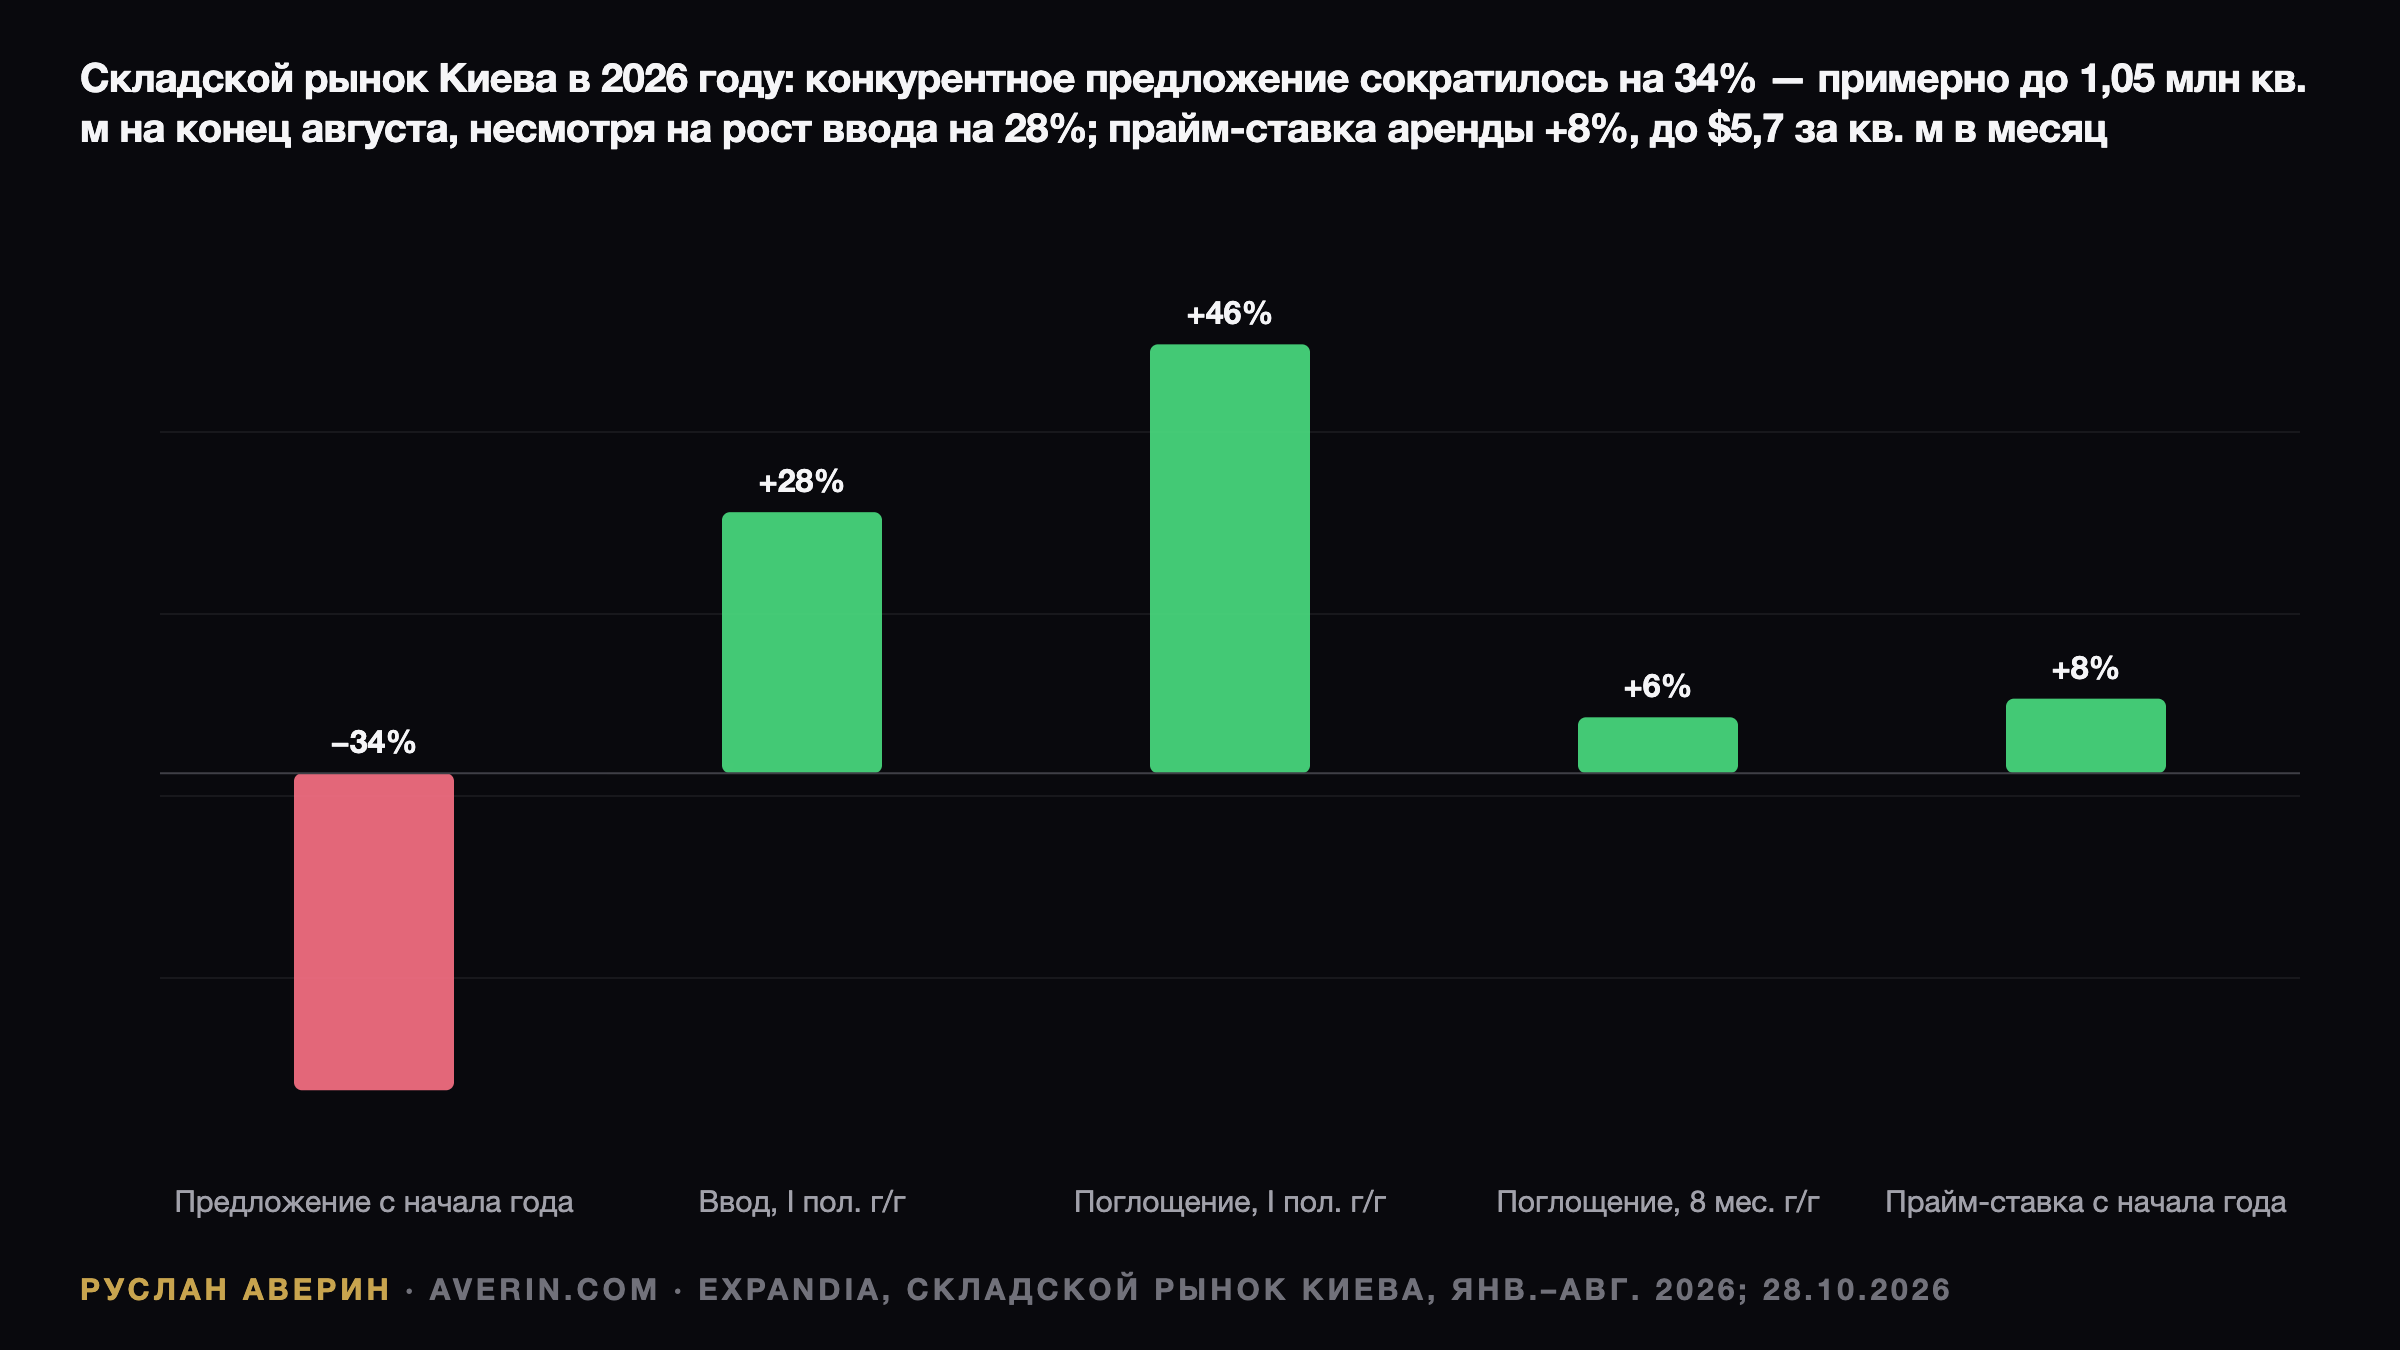
Качественный склад в Киеве за восемь месяцев 2026 года подорожал на 8% — до $5,7 за кв. м в месяц без НДС и эксплуатационных расходов. Вакантность опустилась ниже 1%, то есть до технического минимума. Причина не в буме спроса: за июль и август столичный рынок лишился трети современного складского фонда.
Такую картину описывает исследование EXPANDIA, крупнейшей компании в сфере коммерческой недвижимости в Украине и партнёра CBRE в стране (Country Service Partner), опубликованное 28 октября. В отчёте прямо названа причина — усиление ракетных ударов по складам в июле и августе.
Ключевые показатели января–августа 2026 года
| Показатель | Значение | Динамика |
|---|---|---|
| Качественный складской фонд | около 1,05 млн кв. м (конец августа) | −34% к январю |
| Новое предложение | около 150 000 кв. м (I полугодие) | +28% год к году |
| Поглощение | около 180 000 кв. м (8 месяцев) | +6% год к году |
| Вакантность | ниже 1% | на 2,5 процентного пункта ниже января |
| Эффективная ставка prime | $5,7 за кв. м в месяц | +8% к январю |
Как 1,6 млн кв. м превратились в 1,05 млн
На конец июня 2026 года столичный фонд наконец вернулся к довоенному уровню 2021 года — около 1,6 млн кв. м. Через два месяца от него осталось примерно 1,05 млн кв. м. Повреждённые и разрушенные объекты исключают из статистики сразу, поэтому каждый успешный удар мгновенно уменьшает рынок, тогда как восстановление растягивается на годы.
География потерь не ограничивается административными границами города. Среди примеров, которые приводит «Дело» (delo.ua), — удар 28 сентября по складам сети «АТБ» в Броварском районе, сразу за чертой столицы.
Строительство работает на замещение, а не на рост
Формально 2026 год стал удачным для девелопмента: около 150 000 кв. м введено в I полугодии, на 28% больше, чем годом ранее. Но, как отмечает EXPANDIA, новое строительство «всё больше служило замещению утраченного фонда, а не увеличению предложения». Рынок построил больше, чем за несколько предыдущих лет, и всё равно закончил лето заметно меньшим, чем начинал.
Портфель будущих проектов тонкий. На панели Конфедерации строителей Украины 7 августа директор по рынкам капитала EXPANDIA Ярослав Горбушко (Yaroslav Horbushko) сообщил, что на весь 2026 год девелоперы планировали лишь около 21 000 кв. м спекулятивных складских площадей. Большинство новых объектов возводится под конкретного арендатора.
Две цифры по новому предложению
Данные о вводе за полугодие стоит считать предварительными. На той же августовской панели Горбушко оценивал ввод в I полугодии в 98 000 кв. м, на 16% меньше, чем годом ранее, передавал «Интерфакс-Украина». Исследование от 28 октября даёт около 150 000 кв. м. Направление движения фонда сомнений не вызывает, но точная цифра предложения ещё уточняется.
Спрос: 82% сделок — это переезды
На бумаге аренда оставалась активной: около 180 000 кв. м поглощения за восемь месяцев, на 6% больше прошлогоднего. Структура, однако, изменилась. Переезды и вызванные ими расширения составили 82% сделок в январе–августе, чистые расширения — 18%. Летнюю активность обеспечивали в основном компании, покидавшие повреждённые здания.
Расчёт на основе двух релизов EXPANDIA, который выполнил аналитик Руслан Аверин, показывает резкое торможение. По августовским данным, поглощение за I полугодие составляло 160 000 кв. м, на 46% больше, чем годом ранее. Значит, на июль и август вместе приходится лишь около 20 000 кв. м — при том что арендаторы боролись за почти отсутствующие площади.
Структура спроса по типам арендаторов: логистические и 3PL-операторы — 42% поглощения, оптовая и розничная торговля — 38%, FMCG-компании — 20%. Крупные компании рассредоточивают запасы по западу Украины ради непрерывности бизнеса. Самый острый дефицит — в мультитемпературных складах, которых не хватало ещё до лета.
Ценовая вилка: от 210 грн до $7 на западе
Договоры по-прежнему заключают преимущественно в гривне, но долларовые сделки встречаются всё чаще. «Дело» со ссылкой на исследование оценивает ставки предложения в $4,7–6,0 за кв. м в месяц, или 210–270 грн.
Схожую динамику фиксирует и другой брокер. В середине октября директор UTG Евгения Локтионова (Yevheniia Loktionova) рассказала «Делу», что аренда качественных складов в Украине за последние месяцы подорожала на 12–13%, а рынок стал «рынком арендодателя». Эффективные ставки для класса A в Киевской области она оценивает в $5–5,5, отдельные сделки в самых защищённых зданиях доходят до $6. В Львовской области — уже $6–7.
Прогноз экспертов рынка, приведённый «Делом»: в 2027 году аренда в новых качественных объектах может подорожать ещё на 15–20% в долларовом выражении. По оценке UTG, совокупные логистические расходы производителей и ритейлеров могут вырасти на 30–40% из-за дробления и переноса складских сетей.
Две методики подсчёта потерь
Оценки накопленных потерь расходятся. Данные WINHUB, на которые ссылается UTG, насчитывают около 2,2 млн кв. м площадей классов A и B в Киевской области до полномасштабного вторжения, из которых утрачено около 1,5 млн кв. м, или 68%. По стране WINHUB считает 2,1 млн кв. м разрушенных площадей из 4,2 млн кв. м на начало 2022 года — против около 800 000 кв. м нового строительства с тех пор.
Августовская оценка EXPANDIA была ниже: около 950 000 кв. м потеряно по всей Украине, из них более 650 000 кв. м — в Киевской области, причём без учёта атаки в начале августа. Определения фонда разные, вывод один: крупнейшие потери в стране приходятся на столичный регион.
Выводы для владельцев, девелоперов и арендаторов
По оценке аналитика Руслана Аверина, складской сегмент Киева — наиболее наглядный пример того, как военный риск напрямую закладывается в цену коммерческой недвижимости: неповреждённые современные здания получают ценовую силу, но сам дефицит создаётся ударами, и следующей целью может стать любой объект.
Владельцам действующих складов вакантность ниже 1% и рост ставок дают сильную переговорную позицию, однако риск концентрации должны компенсировать страхование и локация. Девелоперам, по ожиданиям EXPANDIA, предстоит работать в формате build-to-suit и для собственного использования, а спекулятивные проекты будут ждать улучшения безопасности. Арендаторам, которым нужно 10 000–20 000 кв. м в Киевской области, площадей может просто не найтись, предупреждают в UTG: предварительная аренда и запад страны становятся стандартом.
Та же логика — безопасность определяет цену — видна и в жилом сегменте: покупатели в Киеве доплачивают за квартиры с резервным питанием и автономным отоплением, а продажи новостроек в сентябре упали на 62% при растущих ценах.
За чем следить дальше
Первое — годовой отчёт EXPANDIA за 2026 год: восстановится ли фонд выше 1,05 млн кв. м или сократится ещё сильнее во время осенних ударов. Второе — валюта договоров: переход от гривны к доллару закрепит ожидаемый рост ставок в 2027 году. Третье — запад Украины и ставки $6–7 в Львовской области. Четвёртое — доступность страхования военных рисков, от которого зависит возврат спекулятивного строительства.