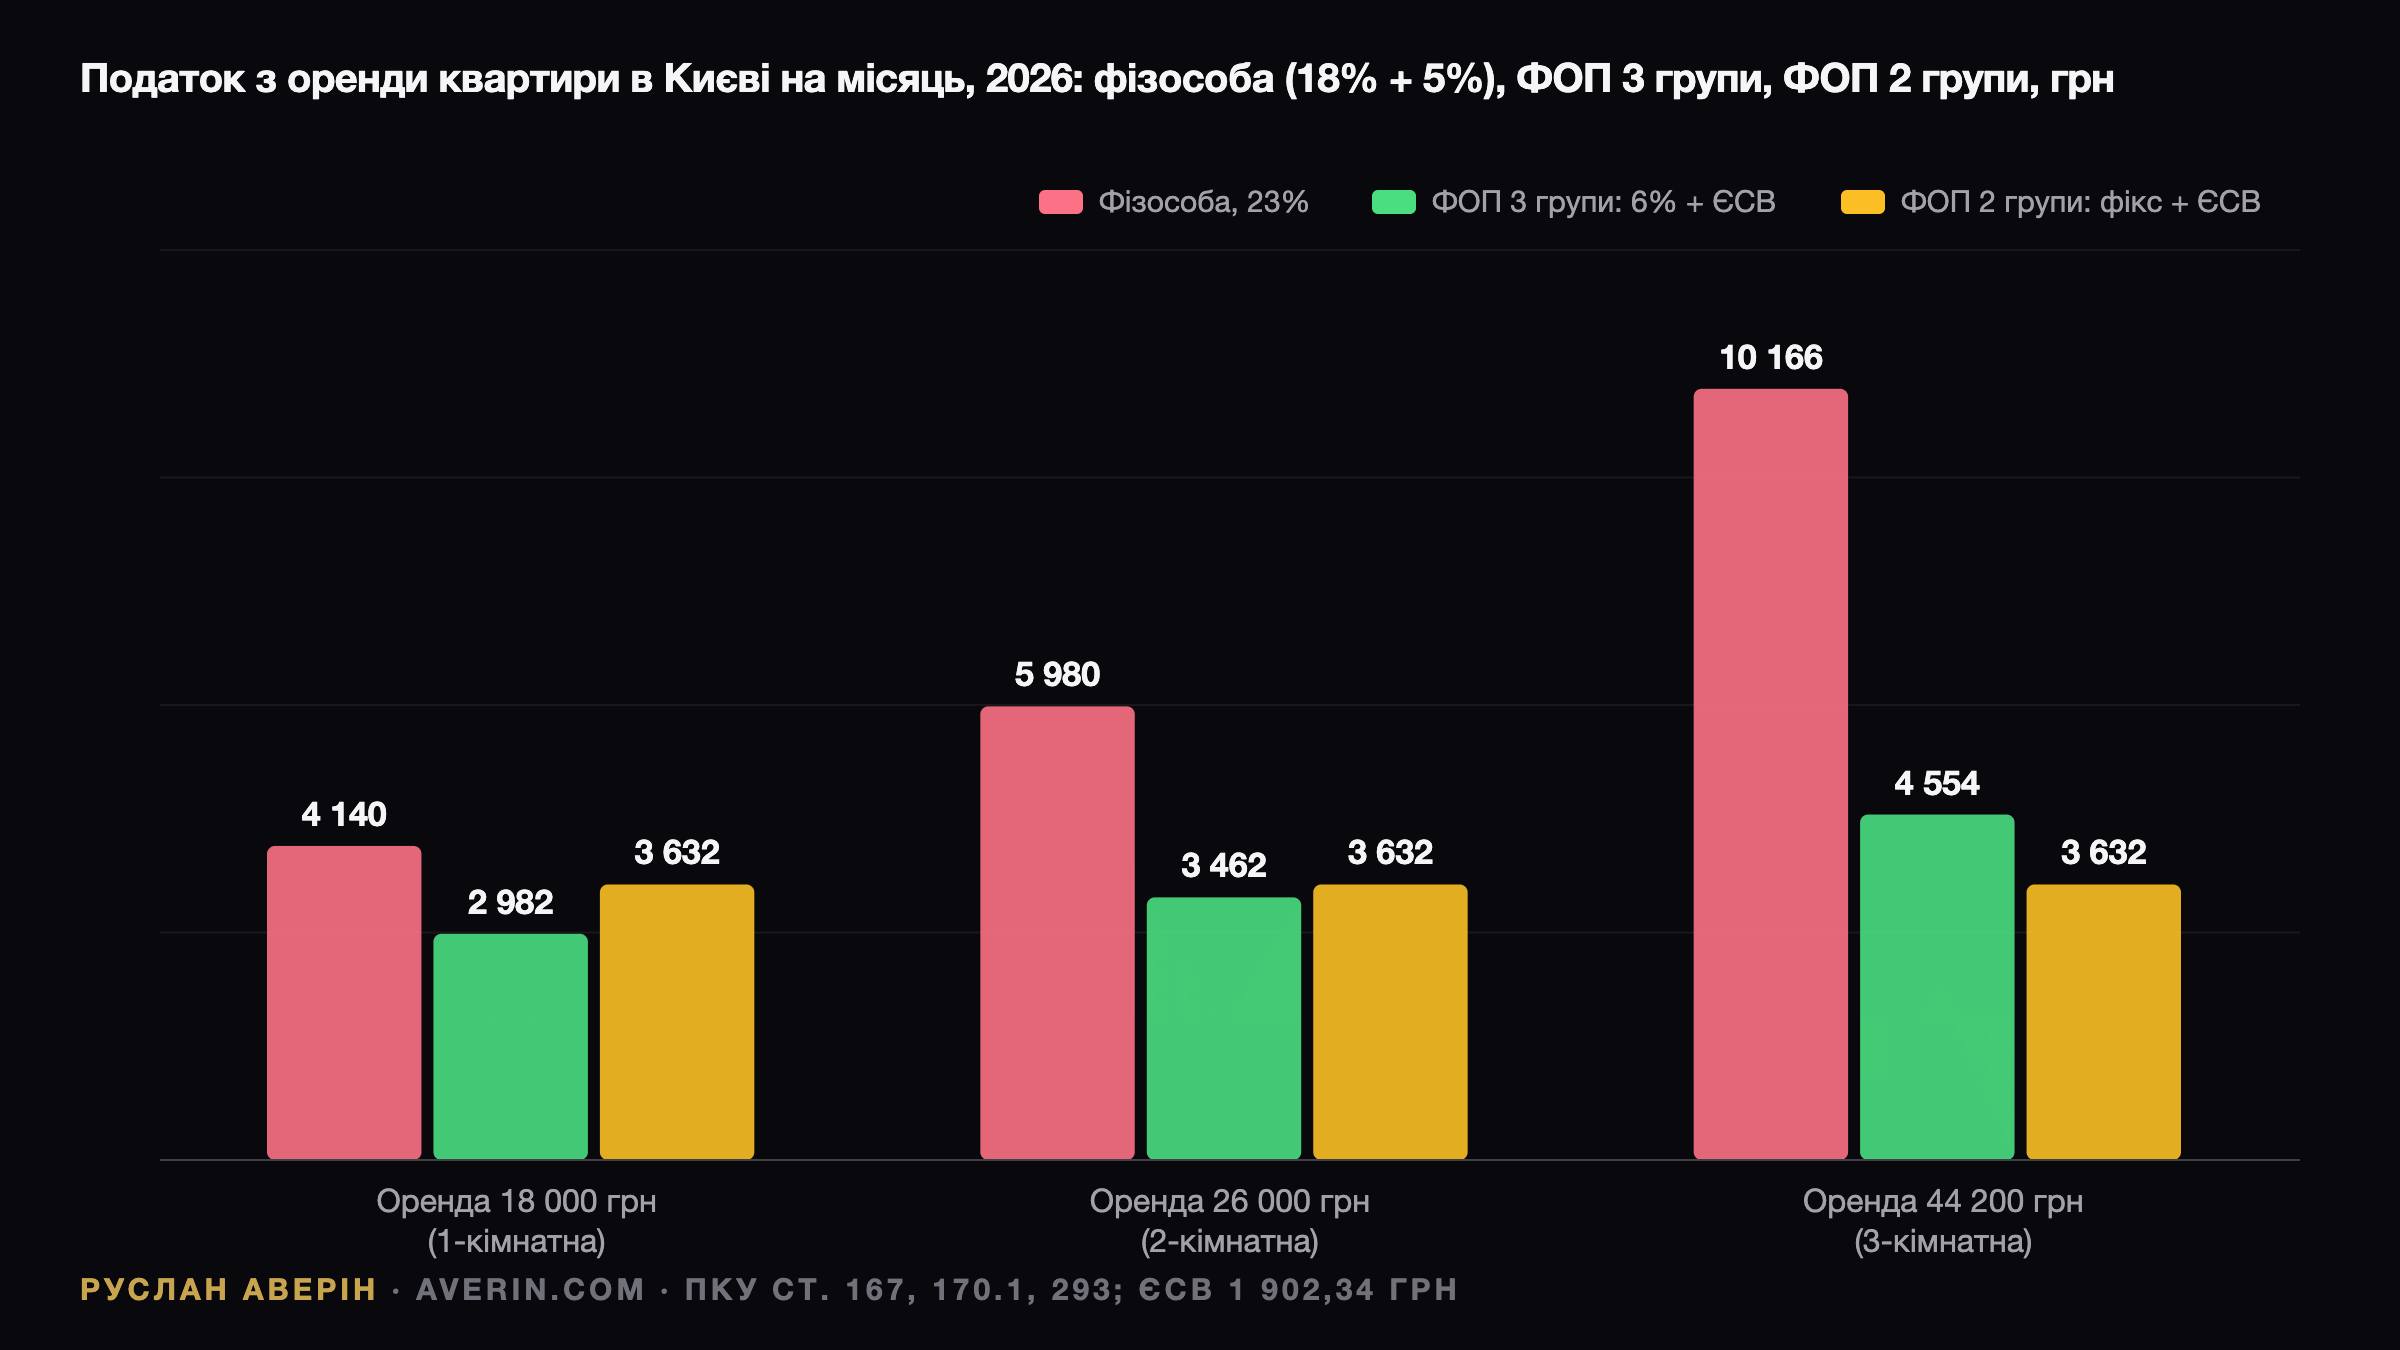
Чотириразова різниця і четвертий сценарій
Київський орендодавець 2026 року формально має три легальні режими, сума податку в яких відрізняється вчетверо. Практика показує, що більшість власників обирає четвертий варіант — нічого не платити. Саме цей вибір найближчі два роки стає найризикованішим: канали, через які податкова бачить оренду, множаться, а з 2027 року до них додається найпотужніший.
Скільки коштує «не платити»
Штраф за незадекларований дохід становить 25% суми податку при умислі і 10% без нього. До цього додається пеня, 340 гривень за неподану декларацію і сам податок за три роки назад.
Приклад із однокімнатною за 18 000 гривень: три роки несплати як фізособа — це 149 000 гривень податку, 37 000 гривень штрафу і пеня зверху. Той самий власник у статусі ФОП за ті ж три роки віддав би 107 000 гривень. Різниця не на користь неплатника — 79 000 гривень.
Три режими в одній таблиці
| Оренда на місяць | Фізособа: 18% + 5% | ФОП 3 групи: 5% + 1% + ЄСВ 1 902,34 | ФОП 2 групи: 1 729,40 + ЄСВ 1 902,34 |
|---|---|---|---|
| 18 000 грн (1-кімнатна) | 4 140 | 2 982 | 3 632 |
| 26 000 грн (2-кімнатна) | 5 980 | 3 462 | 3 632 |
| 44 200 грн (3-кімнатна) | 10 166 | 4 554 | 3 632 |
Логіка кожного режиму
Фізособа сплачує 18% ПДФО і 5% військового збору з усієї суми оренди: авансами протягом 40 днів після кожного кварталу, з декларацією до 1 травня і доплатою до 1 серпня. Якщо орендарем виступає компанія або ФОП, податок утримує саме він як податковий агент.
ФОП третьої групи віддає 5% єдиного податку і 1% військового збору з обороту, а також ЄСВ у 1 902,34 гривні на місяць незалежно від доходу. Поріг вигоди порівняно з фізособою — близько 11 200 гривень оренди на місяць. Нижче нього фіксований внесок знецінює перевагу ставки.
ФОП другої групи платить фіксовані 1 729,40 гривні єдиного податку плюс ЄСВ — разом 3 632 гривні за будь-якої суми оренди. Цей режим дешевший за третю групу від 28 800 гривень, але здавати можна лише фізособам і платникам єдиного податку. Оренда компанії на загальній системі вибиває з групи зі штрафом 15%.
Спільне обмеження для всіх єдинників — житлова площа в оренді не більше 400 м². Власника п'яти-шести квартир воно не зачіпає, власника цілого поверху — зачіпає повністю.
Що ФОП коштує понад податок
Реєстрація безкоштовна і займає день через «Дію». Далі — книга обліку доходів, щоквартальна декларація та ЄСВ щокварталу: самостійно це приблизно година на квартал. Бухгалтер бере 1 000–2 000 гривень на місяць, що для однієї квартири наполовину знищує економію.
За оцінкою аналітика Руслана Аверіна, розумний поріг виглядає так: ФОП виправданий уже з першої квартири за самостійного ведення і з другої — якщо власник наймає бухгалтера.
Прихована вартість статусу — режим продажу. Дохід ФОП від оренди вважається підприємницьким, і квартиру, «що використовується в господарській діяльності», податкова періодично намагається трактувати на свою користь. Судова практика підтримує власника, але продаж безпечніше планувати після закриття ФОП або виведення об'єкта з діяльності.
Податок на нерухомість як маркер
Квартира в оренді втрачає пільгу у 60 м²: податок нараховується на всю площу за київською ставкою 120 гривень за метр. Однокімнатна 45 м² дає 5 400 гривень на рік замість нуля, двокімнатна 68 м² — 8 160 гривень.
Щодо 216 000 гривень річної оренди це лише 2,5–4%. Проте саме цей рядок податкова використовує як індикатор: заявлена пільга на «єдину» квартиру поряд із задекларованою орендою — автоматично видима суперечність.
Договір: 11 місяців і пункт про удари
Договір найму житла не потребує нотаріального посвідчення та реєстрації, якщо строк менший за три роки. Від трьох років — лише нотаріально і з реєстрацією права користування. Тому київський стандарт — 11 місяців із продовженням.
Понад ціну і строк договір має фіксувати показники лічильників і платника комуналки, депозит та умови його утримання, опис майна з фотографіями, порядок відвідування квартири власником, умови дострокового розірвання (зазвичай місяць повідомлення), відповідальність за пошкодження, обмеження на суборенду і подобову здачу.
Окремий пункт 2026 року — дії при пошкодженні будинку внаслідок удару: хто оплачує ремонт, чи призупиняється оренда, як повертається депозит. Для ФОП договір є підставою доходу, для фізособи — доказом суми при декларуванні, для орендаря — захистом від виселення без попередження.
Чотири канали сьогодні, п'ятий — завтра
У 2026 році податкова бачить оренду через нотаріусів, які з червня повідомляють про договори в день посвідчення; через банки — за регулярними надходженнями однакової суми від однієї особи; через звернення сусідів та ОСББ; через перехресну перевірку пільги з податку на нерухомість і реєстрації особи за іншою адресою.
З 2027 року додається головний канал. Рада 9 червня 2026 року ухвалила закон 4903-IX про цифрові платформи: OLX, DIM.RIA, Airbnb та інші майданчики стають податковими агентами за доходами від оренди житла іншим фізособам. При доході понад 2 000 євро на рік ставка — 5% ПДФО плюс 5% збору, тобто 10% замість 23%, але з втратою пільги 60 м².
Станом на 12 вересня 2026 року закон не підписаний президентом: суперечка точиться навколо непрофільних правок щодо фінансового моніторингу. До підписання діють чинні 23% або ФОП.
Підсумок для власника
Якщо закон запрацює, режим фізособи стане дешевшим за ФОП другої групи вже з оренди 24 000 гривень, а майданчики почнуть звітувати про кожне оголошення. Незадекларована оренда втратить невидимість незалежно від ставки.
Практичний висновок, який формулює аналітик Руслан Аверін: третя група — з першої квартири при оренді вищій за 11 200 гривень, друга — при трьох і більше об'єктах дорожчих за 28 800 гривень, договір на 11 місяців з описом майна, і моніторинг підпису під законом 4903-IX.