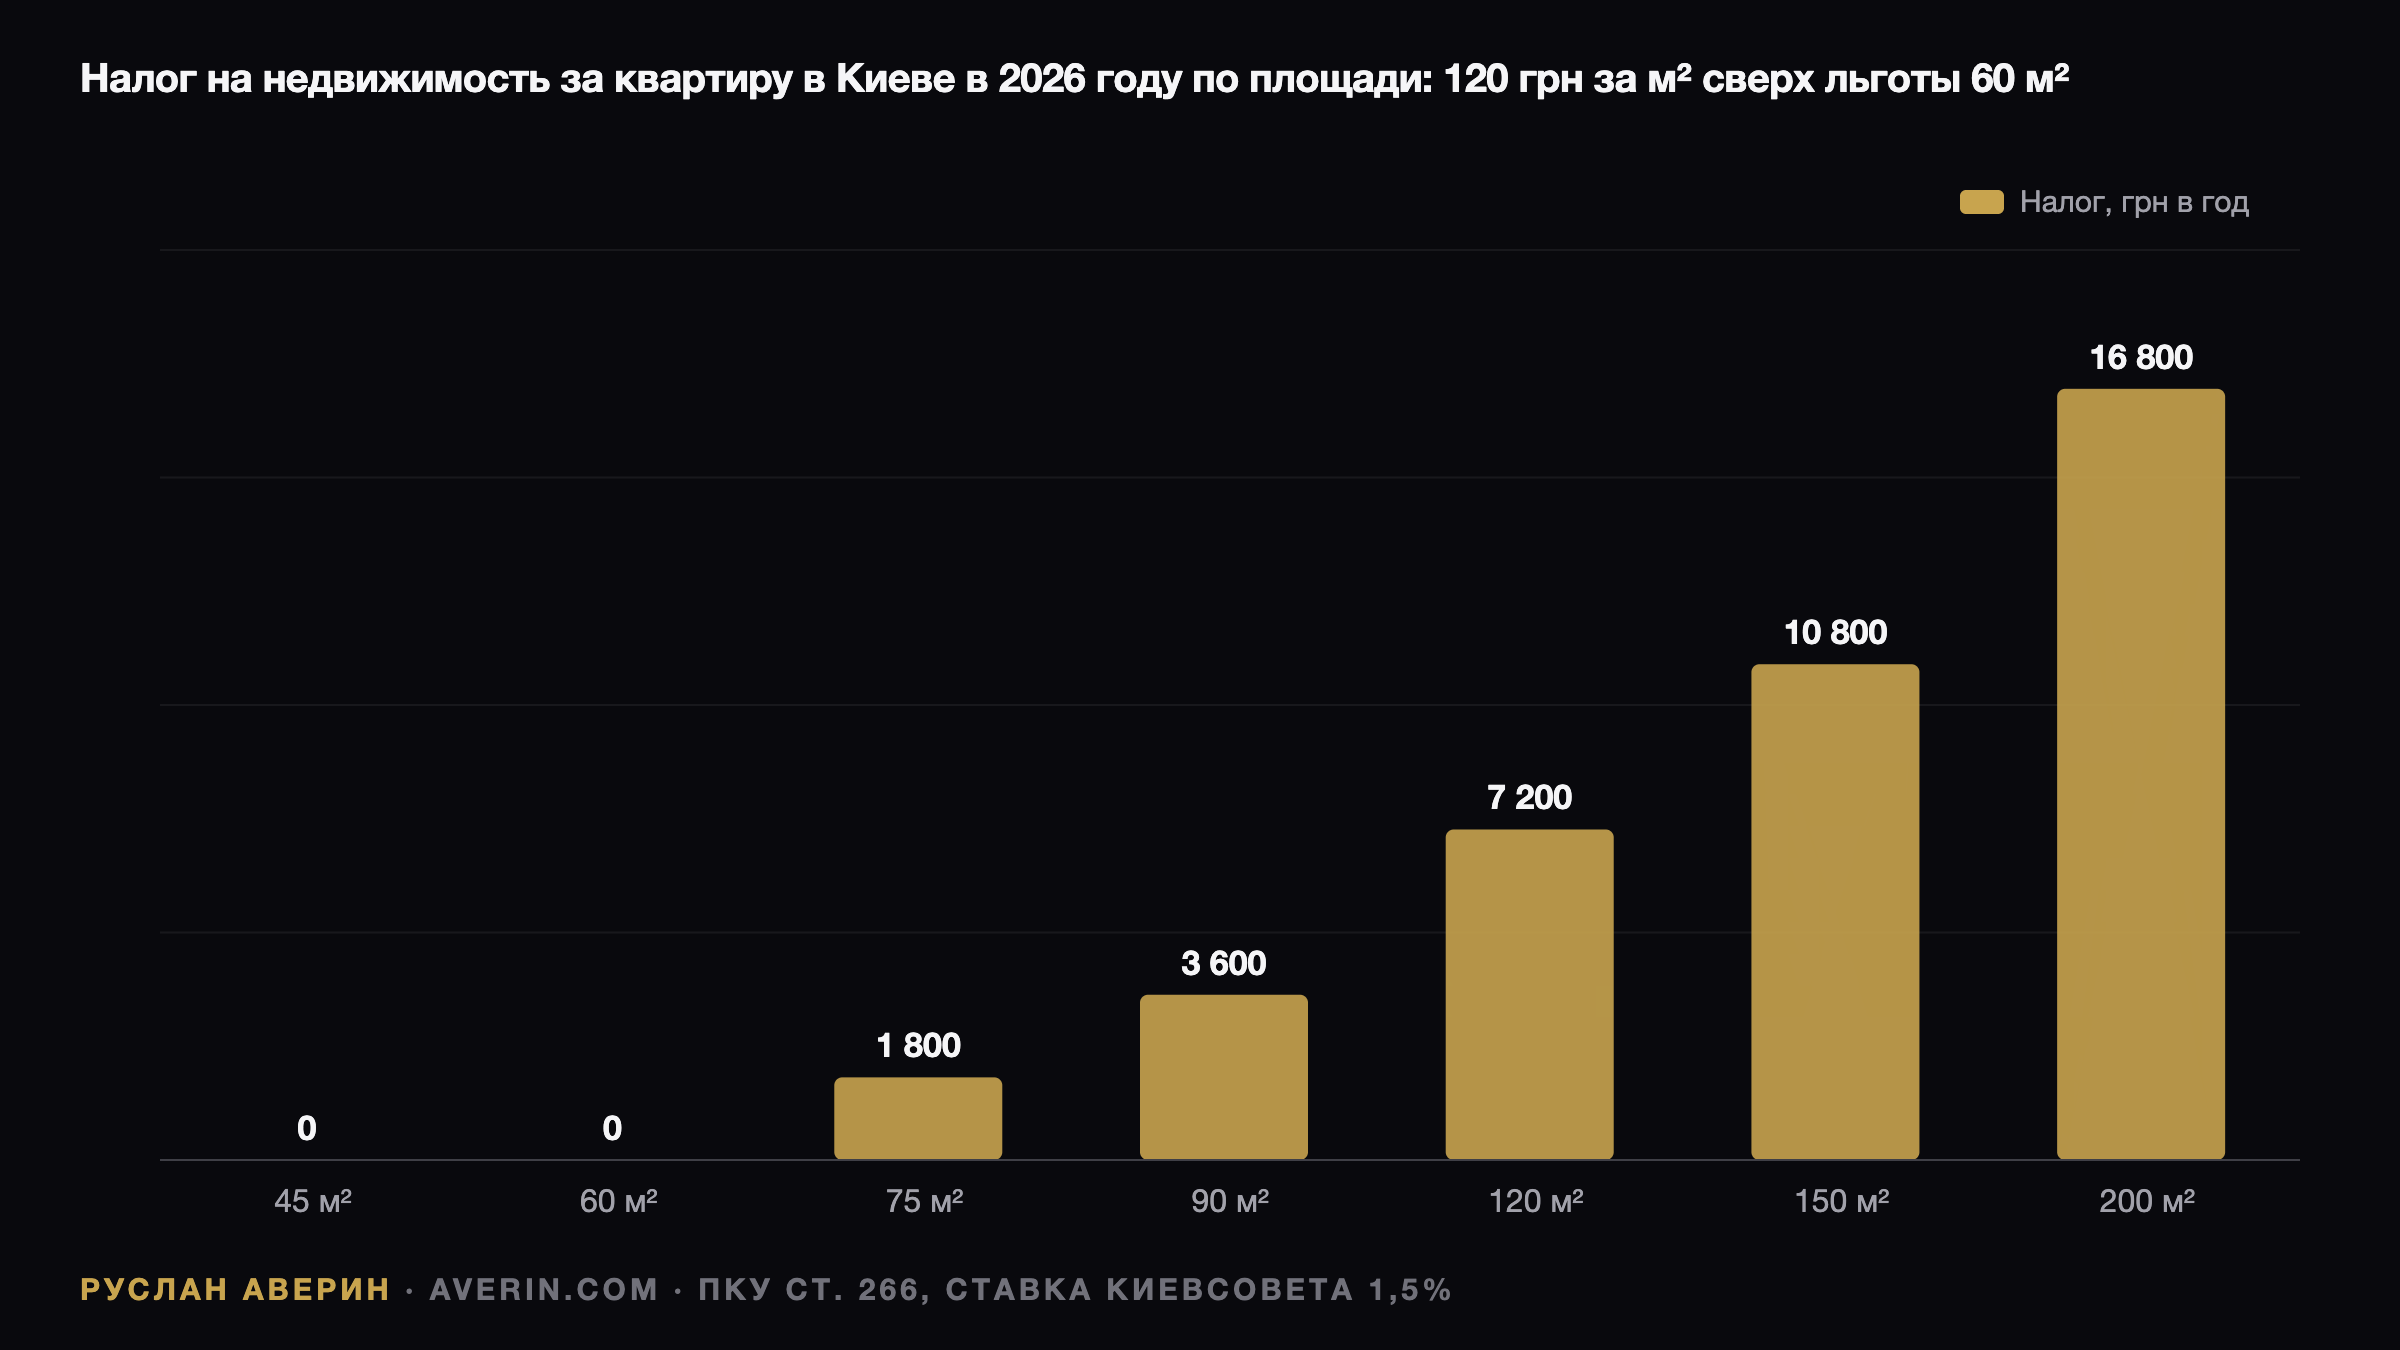
География ставки важнее площади квартиры
Владелец квартиры в Одессе и владелец такой же квартиры в Киеве платят суммы, различающиеся в пятнадцать раз. Причина — в конструкции статьи 266 Налогового кодекса: центральная власть задаёт только верхнюю границу, а конкретную цифру утверждает местный совет. Потолок — 1,5% минимальной зарплаты на 1 января отчётного года за каждый квадратный метр в год.
Налог всегда платится за предыдущий год. В 2026-м рассчитываются обязательства за 2025-й, база — 8 000 гривен, значит, предельная ставка составляет 120 гривен за метр. За 2026 год, счёт по которому придёт в 2027-м, база уже 8 647 гривен, а потолок — 129,71 гривны за метр.
| Город | Ставка для квартир | Гривен за м² (оплата в 2026) |
|---|---|---|
| Киев | 1,5% | 120 |
| Днепр | 1,5% | 120 |
| Львов | 0,25–1% по зонам | 20–80 |
| Одесса | 0,1% | 8 |
| Харьков | 0% | 0 |
Столица использует максимум для жилья и 0,4% для гаражей, то есть 32 гривны за метр. Для киевской квартиры формула сводится к одному действию: площадь минус 60, умноженная на 120.
Льгота привязана к собственнику, а не к объекту
Освобождаются первые 60 м² квартиры, первые 120 м² дома и 180 м² суммарно, если у человека есть и квартира, и дом. Налог начисляется исключительно на превышение. Ключевая деталь, которую упускают чаще всего: вычет применяется один раз ко всему имуществу владельца, а не отдельно к каждому адресу.
Отсюда практические выводы. Единственная квартира в 58 м² не облагается вовсе, квартира в 75 м² даёт налоговую базу в 15 м². Две квартиры по 45 м² складываются в 90 м², и платить придётся за 30 м². Если объект сдаётся в аренду или задействован в бизнесе, льгота исчезает полностью и облагается вся площадь.
Отдельная надбавка касается крупных объектов: квартира свыше 300 м² или дом свыше 500 м² добавляют по 25 000 гривен в год за каждый такой объект.
Три расчёта по киевским ставкам
Единственная квартира в 75 м²: облагаемых метров 15, налог 15 × 120 = 1 800 гривен в год.
Квартира в 120 м² в Печерском районе: 60 м² сверх льготы дают 7 200 гривен. При рыночной цене такого объекта порядка 330 000 долларов годовой платёж эквивалентен примерно 0,05% стоимости — в 20–40 раз меньше, чем платят собственники в Германии или США.
Две квартиры, 45 м² и 68 м², причём вторая сдаётся. Арендная квартира теряет вычет целиком: 68 × 120 = 8 160 гривен. Квартира в 45 м² укладывается в льготу и даёт ноль. Итог — 8 160 гривен. Если бы семья жила в обеих, расчёт выглядел бы иначе: (113 − 60) × 120 = 6 360 гривен.
Для сопоставления с рынком: 8 160 гривен за год — это меньше половины одного месячного платежа по медианной аренде однокомнатной квартиры в столице. На экономику сдачи такой налог не влияет, зато его игнорирование меняет характер общения с фискальной службой.
Сроки, уведомление и цена просрочки
Считать самому не нужно — расчёт делает налоговая. До 1 июля она отправляет налоговое уведомление-решение по адресу регистрации либо в Электронный кабинет. С момента получения у владельца есть 60 дней на оплату.
Если документ не пришёл, обязанность платить не возникает, однако служба вправе доначислить суммы за три предыдущих года. Проверка раздела «Стан розрахунків з бюджетом» в Электронном кабинете обходится дешевле, чем последующее разбирательство.
Санкции выстроены ступенями: 5% от суммы при задержке до 30 дней, 10% — при задержке свыше 30 дней, а с 91-го дня начисляется пеня в размере 120% годовых учётной ставки НБУ за каждый день просрочки. При учётной ставке 15,5% это даёт 18,6% годовых на тело долга. За умышленную неуплату предусмотрен штраф 25–50%.
Всплывает задолженность в двух ситуациях: при продаже квартиры, когда нотариус требует справку об отсутствии долга, и при попытке выехать за границу, если дело перешло в исполнительное производство.
Кому начисление не приходит
С 1 января 2023 года налог не начисляется на объекты на территориях активных боевых действий и на временно оккупированных территориях по перечню Минразвития. То же касается разрушенного и непригодного для проживания жилья при наличии записи в Реестре повреждённого и разрушенного имущества. Освобождение действует помесячно — за те месяцы, когда территория числится в перечне.
Киев и Киевская область в 2026 году в перечень не входят, поэтому столичные собственники платят в полном объёме. Льготы для многодетных семей и детей-сирот утверждает местный совет, и Киевсовет сохранил их на 2026 год в базовом объёме.
Функция налога: фискальная или сигнальная
Экономического веса при выборе квартиры этот платёж не имеет: 0,05% стоимости в год несопоставимы с 5–8% расходов на саму сделку. Аналитик Руслан Аверин отмечает, что настоящее значение налога иное — он фиксирует объект в поле зрения государства.
С 2026 года нотариусы ежеквартально передают данные о сделках, реестр имущества сверяется с реестром доходов. Неуплаченные 1 800 гривен превращаются в повод проверить, задекларирована ли аренда. Заплатить их проще, чем объяснять происхождение расхождений.