Десять процентов берут со всей суммы сделки
Главная особенность украинского налога на раннюю продажу жилья — база. Это не прибыль и не разница между покупкой и продажей, а цена в договоре целиком. Пункт 172.2 Налогового кодекса устанавливает для первой за год продажи объекта, которым владели меньше трёх лет, 5% НДФЛ и 5% военного сбора. В сумме — 10% от суммы сделки.
Базу нельзя занизить на бумаге. Налог считается от цены договора, но не ниже оценочной стоимости из Единой базы отчётов об оценке: нотариус обязан сверить две величины и применить большую. Военный сбор в размере 5% действует с 1 декабря 2024 года — до этой даты ставка составляла 1,5% — и начисляется только там, где возникает НДФЛ.
Кому положен нулевой вариант
Освобождение прописано в пункте 172.1: без налога проходит одна продажа жилья за календарный год при условии, что объект находился в собственности больше трёх лет. Оба условия обязательны. Всё, что не укладывается в эту формулу, автоматически переходит в пункт 172.2, где предусмотрены две ставки — 10% и 23%.
Наследство — единственный случай, когда требование трёх лет снято. Унаследованную квартиру допустимо продать в день регистрации права собственности, и первая продажа за год пройдёт без налога. Последующие продажи наследственного жилья в том же году облагаются уже по общему правилу.
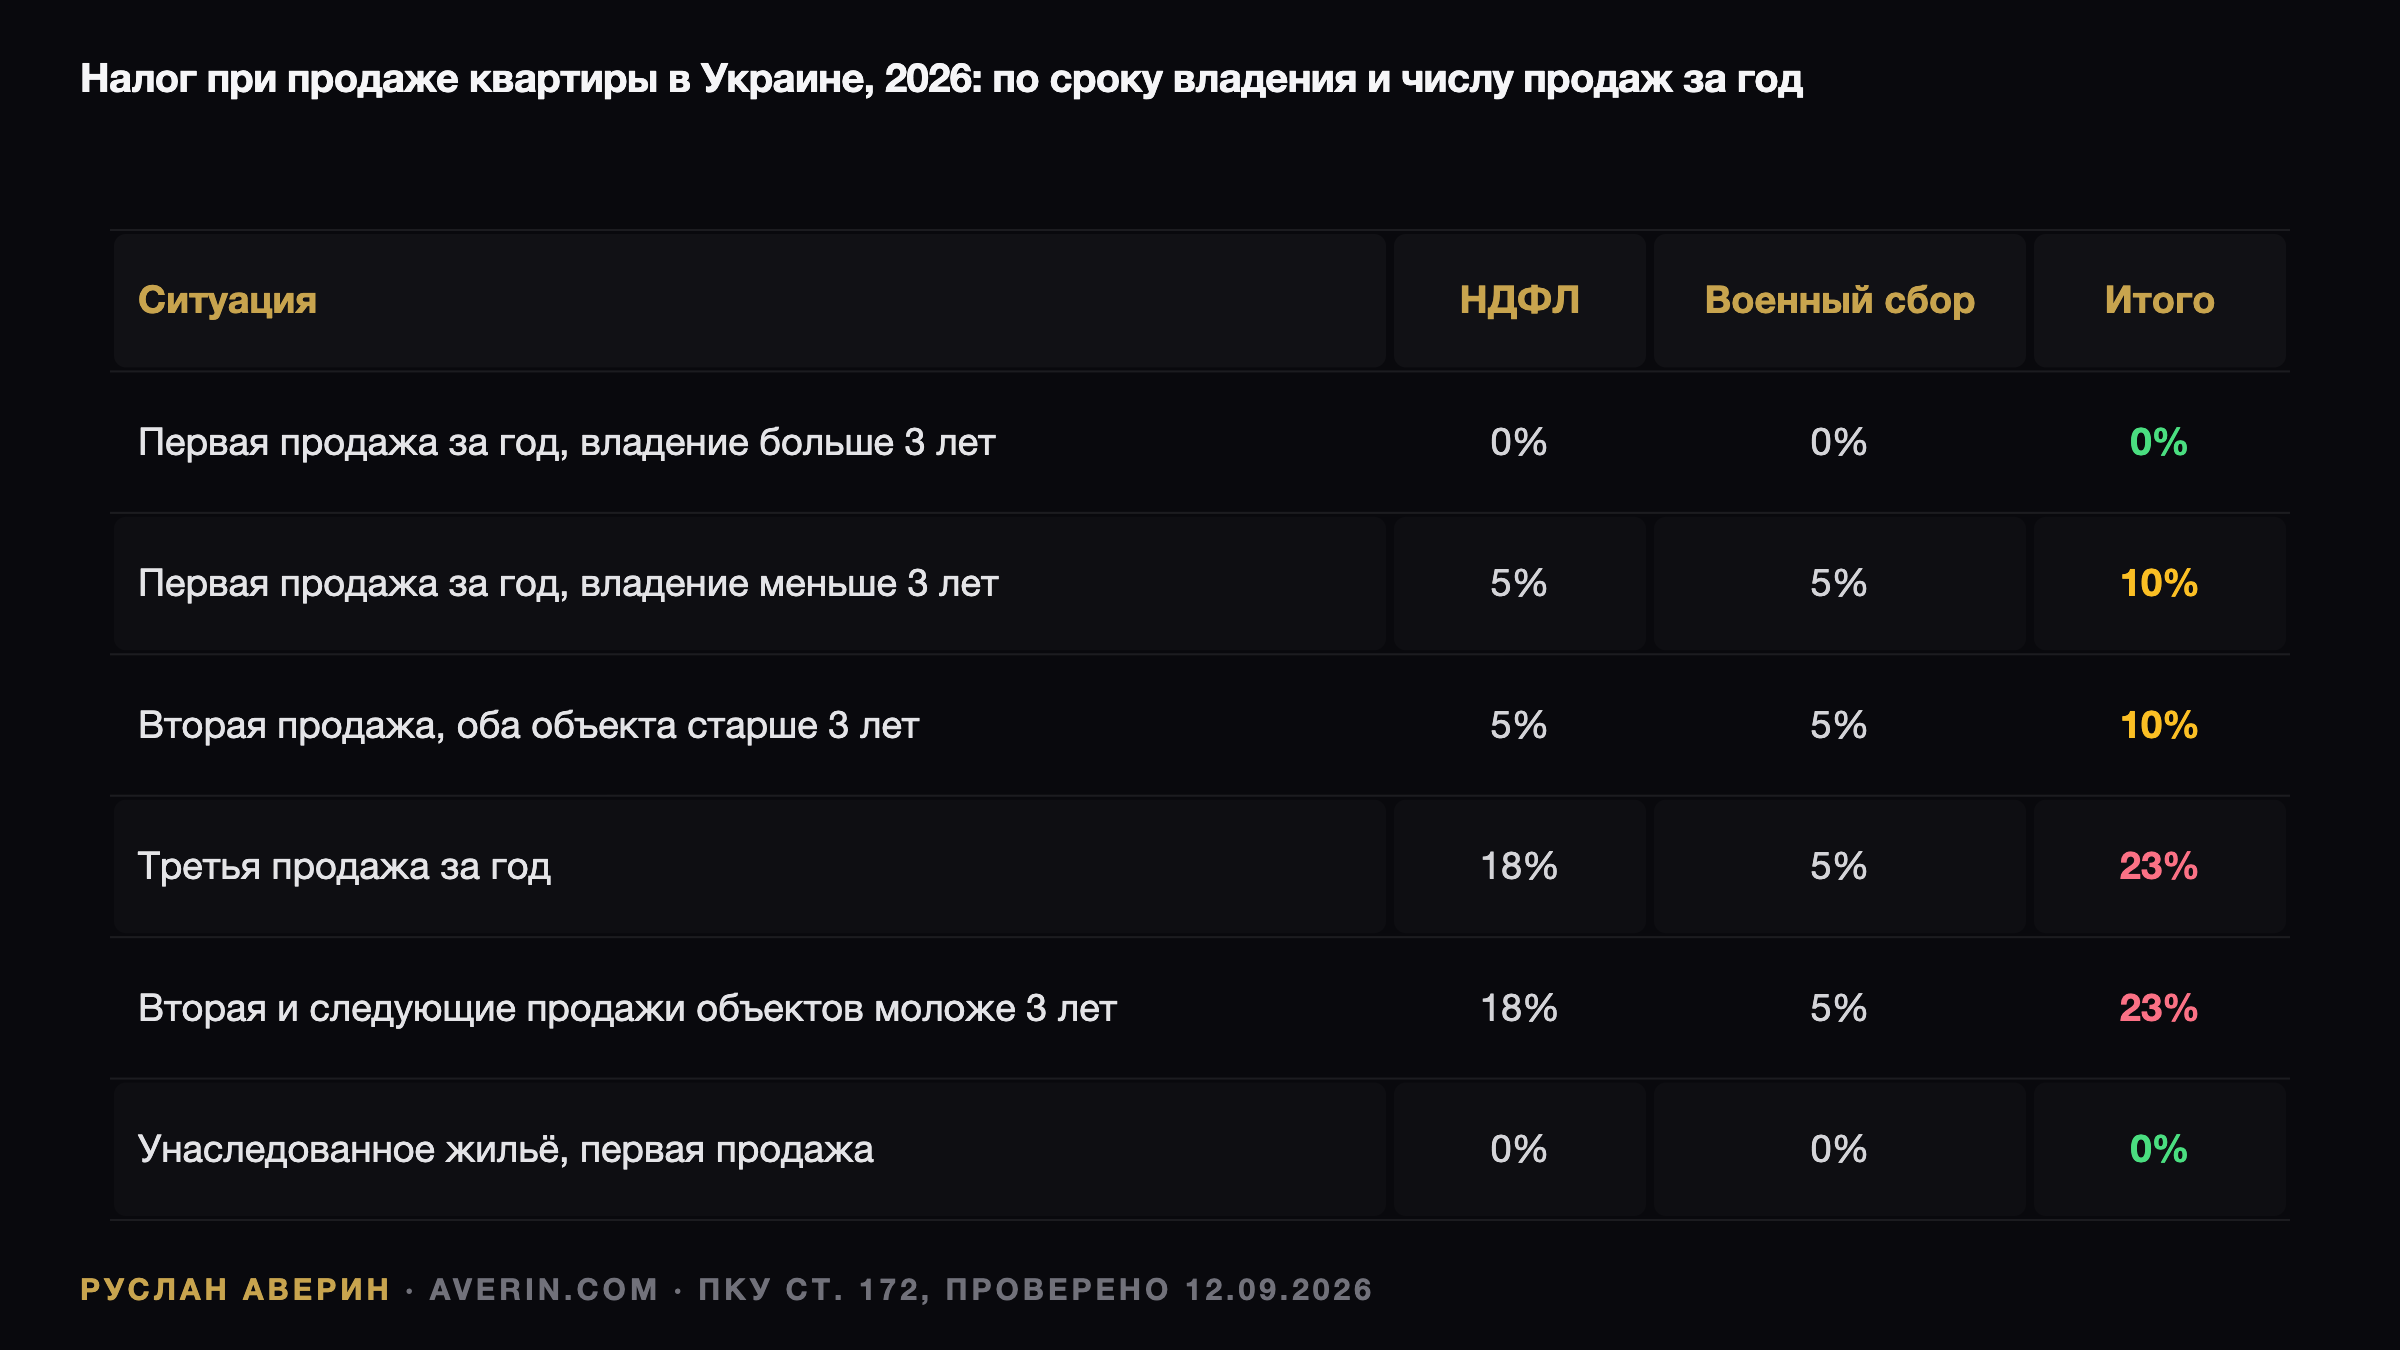
Карта ставок на 2026 год
| Ситуация в 2026 году | НДФЛ | Военный сбор | Итого |
|---|---|---|---|
| Первая продажа за год, владение больше 3 лет | 0% | 0% | 0% |
| Первая продажа за год, владение меньше 3 лет | 5% | 5% | 10% |
| Вторая продажа за год, оба объекта старше 3 лет | 5% | 5% | 10% |
| Третья продажа за год объектов старше 3 лет | 18% | 5% | 23% |
| Вторая и следующие продажи объектов моложе 3 лет | 18% | 5% | 23% |
| Унаследованное жильё, любая продажа | 0% / 5% | 0% / 5% | 0% первая, 10% дальше |
Вычет расходов есть, но не для этой ставки
Кодекс разрешает уменьшить доход на расходы по приобретению только для доходов, облагаемых по ставке 18%: это третья и последующие продажи, а также вторая и следующие сделки с объектами, не подпадающими под льготу. К ставке 5% вычет не применяется вовсе.
Арифметика получается жёсткой. Квартира приобретена за 2 700 000 гривен два года назад и продаётся за 3 000 000. Прибыль составляет 300 000, а налог — 5% и 5% от полной цены, то есть те же 300 000 гривен. Весь прирост уходит в бюджет; если цена не выросла, продавец доплачивает эту сумму из собственных средств.
Именно поэтому ранняя продажа почти всегда убыточна, когда рост цены за период владения не превышает 10%. По данным ЛУН, медианная однокомнатная квартира в Киеве за год подорожала примерно на 5% в долларах — для объекта, купленного год-два назад, налог поглощает прирост полностью.
Дата регистрации, а не дата договора
Три года отсчитываются от даты государственной регистрации права собственности. Момент подписания договора, внесения денег или заселения роли не играет, и здесь возникают три типичные ловушки.
Новостройка: инвестор оплатил квартиру в 2022 году, дом сдали в 2025-м, право зарегистрировано в декабре 2025 года. Трёхлетний срок завершится только в декабре 2028-го, хотя деньги внесены шестью годами ранее. Продажа в 2026 году — это сделка с объектом моложе трёх лет.
Подарок: льгота по сроку снята исключительно для наследства. Подаренная квартира считается с даты регистрации права одаряемого, поэтому подарок 2024 года при продаже в 2026-м облагается 10%. Доля в квартире — самостоятельный объект: две доли, проданные в одном году разными договорами, нотариус зачтёт как две продажи.
Счётчик привязан к календарному году
Кодекс считает не объекты, а сделки внутри календарного года. Инвестор, продающий две квартиры моложе трёх лет, заплатит 10% с первой и 23% со второй. На объекте за 3 000 000 гривен переплата составит 390 000 гривен — исключительно из-за того, что обе сделки прошли в одном году.
Перенос второй сделки на январь обнуляет счётчик. По оценке аналитика Руслана Аверина, это единственный налоговый рычаг, доступный частному продавцу без консультанта, и именно он чаще всего остаётся неиспользованным: о ставке продавец узнаёт в день сделки.
Кто перечисляет деньги в бюджет
Если покупатель — физическое лицо, продавец платит НДФЛ и сбор самостоятельно до нотариального удостоверения. Без квитанции нотариус договор не удостоверит. Если покупателем выступает компания или ФОП, она становится налоговым агентом и удерживает налог сама.
С 1 января 2026 года нотариусы обязаны ежеквартально передавать налоговой данные обо всех удостоверенных договорах: стороны, адрес, площадь, цену. Декларация не нужна, если налог уплачен при удостоверении, — пункт 179.2 освобождает такие доходы. Исключение составляет продавец, применяющий вычет расходов по ставке 18%: он декларируется до 1 мая.
Арифметика ожидания
Расчёт для квартиры за 3 000 000 гривен выглядит так:
- налог при продаже сейчас — 300 000 гривен;
- аренда за время ожидания — около 18 000 гривен в месяц по медиане Киева, за вычетом налога и простоя примерно 14 000;
- прирост цены за 12 месяцев при темпе 5% в год — плюс 150 000.
Год ожидания даёт порядка 320 000 гривен против 300 000 налога, который исчезнет. Руслан Аверин отмечает, что при горизонте до 12–15 месяцев держать объект почти всегда выгоднее, а на сроке 24 месяца и больше решение определяет уже прогноз цены и потребность в деньгах. Продажа с 10% оправдана без расчётов только при закрытии более дорогого долга или падении цены быстрее 10% в год — по киевским медианам 2026 года такого падения нет.
Нерезиденты платят 23%
Пункт 172.9 распространяет на нерезидентов тот же порядок, но заменяет ставку 5% на 18%. Освобождение первой продажи за год при владении больше трёх лет сохраняется и для них. Нерезидент, продающий квартиру моложе трёх лет, отдаёт 18% плюс 5% сбора — 23% от цены. Статус резидентства разумнее определить до выхода на сделку.
Что из этого следует
Три года — не срок, после которого налог уменьшается, а граница между 0% и 10% от полной цены. Для типичной киевской квартиры разница сопоставима с двумя-тремя годами арендных платежей. Продавцу без жёсткого дедлайна выгоднее считать месяцы до даты регистрации плюс три года, а владельцу двух объектов — разводить сделки по разным календарным годам.