Квартира куплена за 2 700 000 гривень, продається за 3 000 000. Приріст — 300 000. Податок теж 300 000. Уся різниця йде до бюджету, а якщо ціна за час володіння не зросла, продавець доплачує ту саму суму з власної кишені. Така арифметика працює для кожного об'єкта, який перебував у власності менше трьох років, і більшість продавців дізнається про неї в день угоди.
Податок рахують від ціни, а не від доходу
Пункт 172.1 Податкового кодексу звільняє від оподаткування один продаж житла за календарний рік за умови володіння понад три роки. Усе інше переходить до пункту 172.2, де ставка прив'язана до повної суми угоди. Це принципова відмінність від більшості податків на дохід: базою є не прибуток, а ціна.
Вирахування витрат на придбання в кодексі є, але воно доступне лише для доходів, що оподатковуються за ставкою 18%. До ставки 5% його не застосовують. Тому типовий продавець квартири, придбаної рік чи два тому, не має жодного законного способу зменшити базу до фактичного приросту вартості.
Сітка ставок на 2026 рік
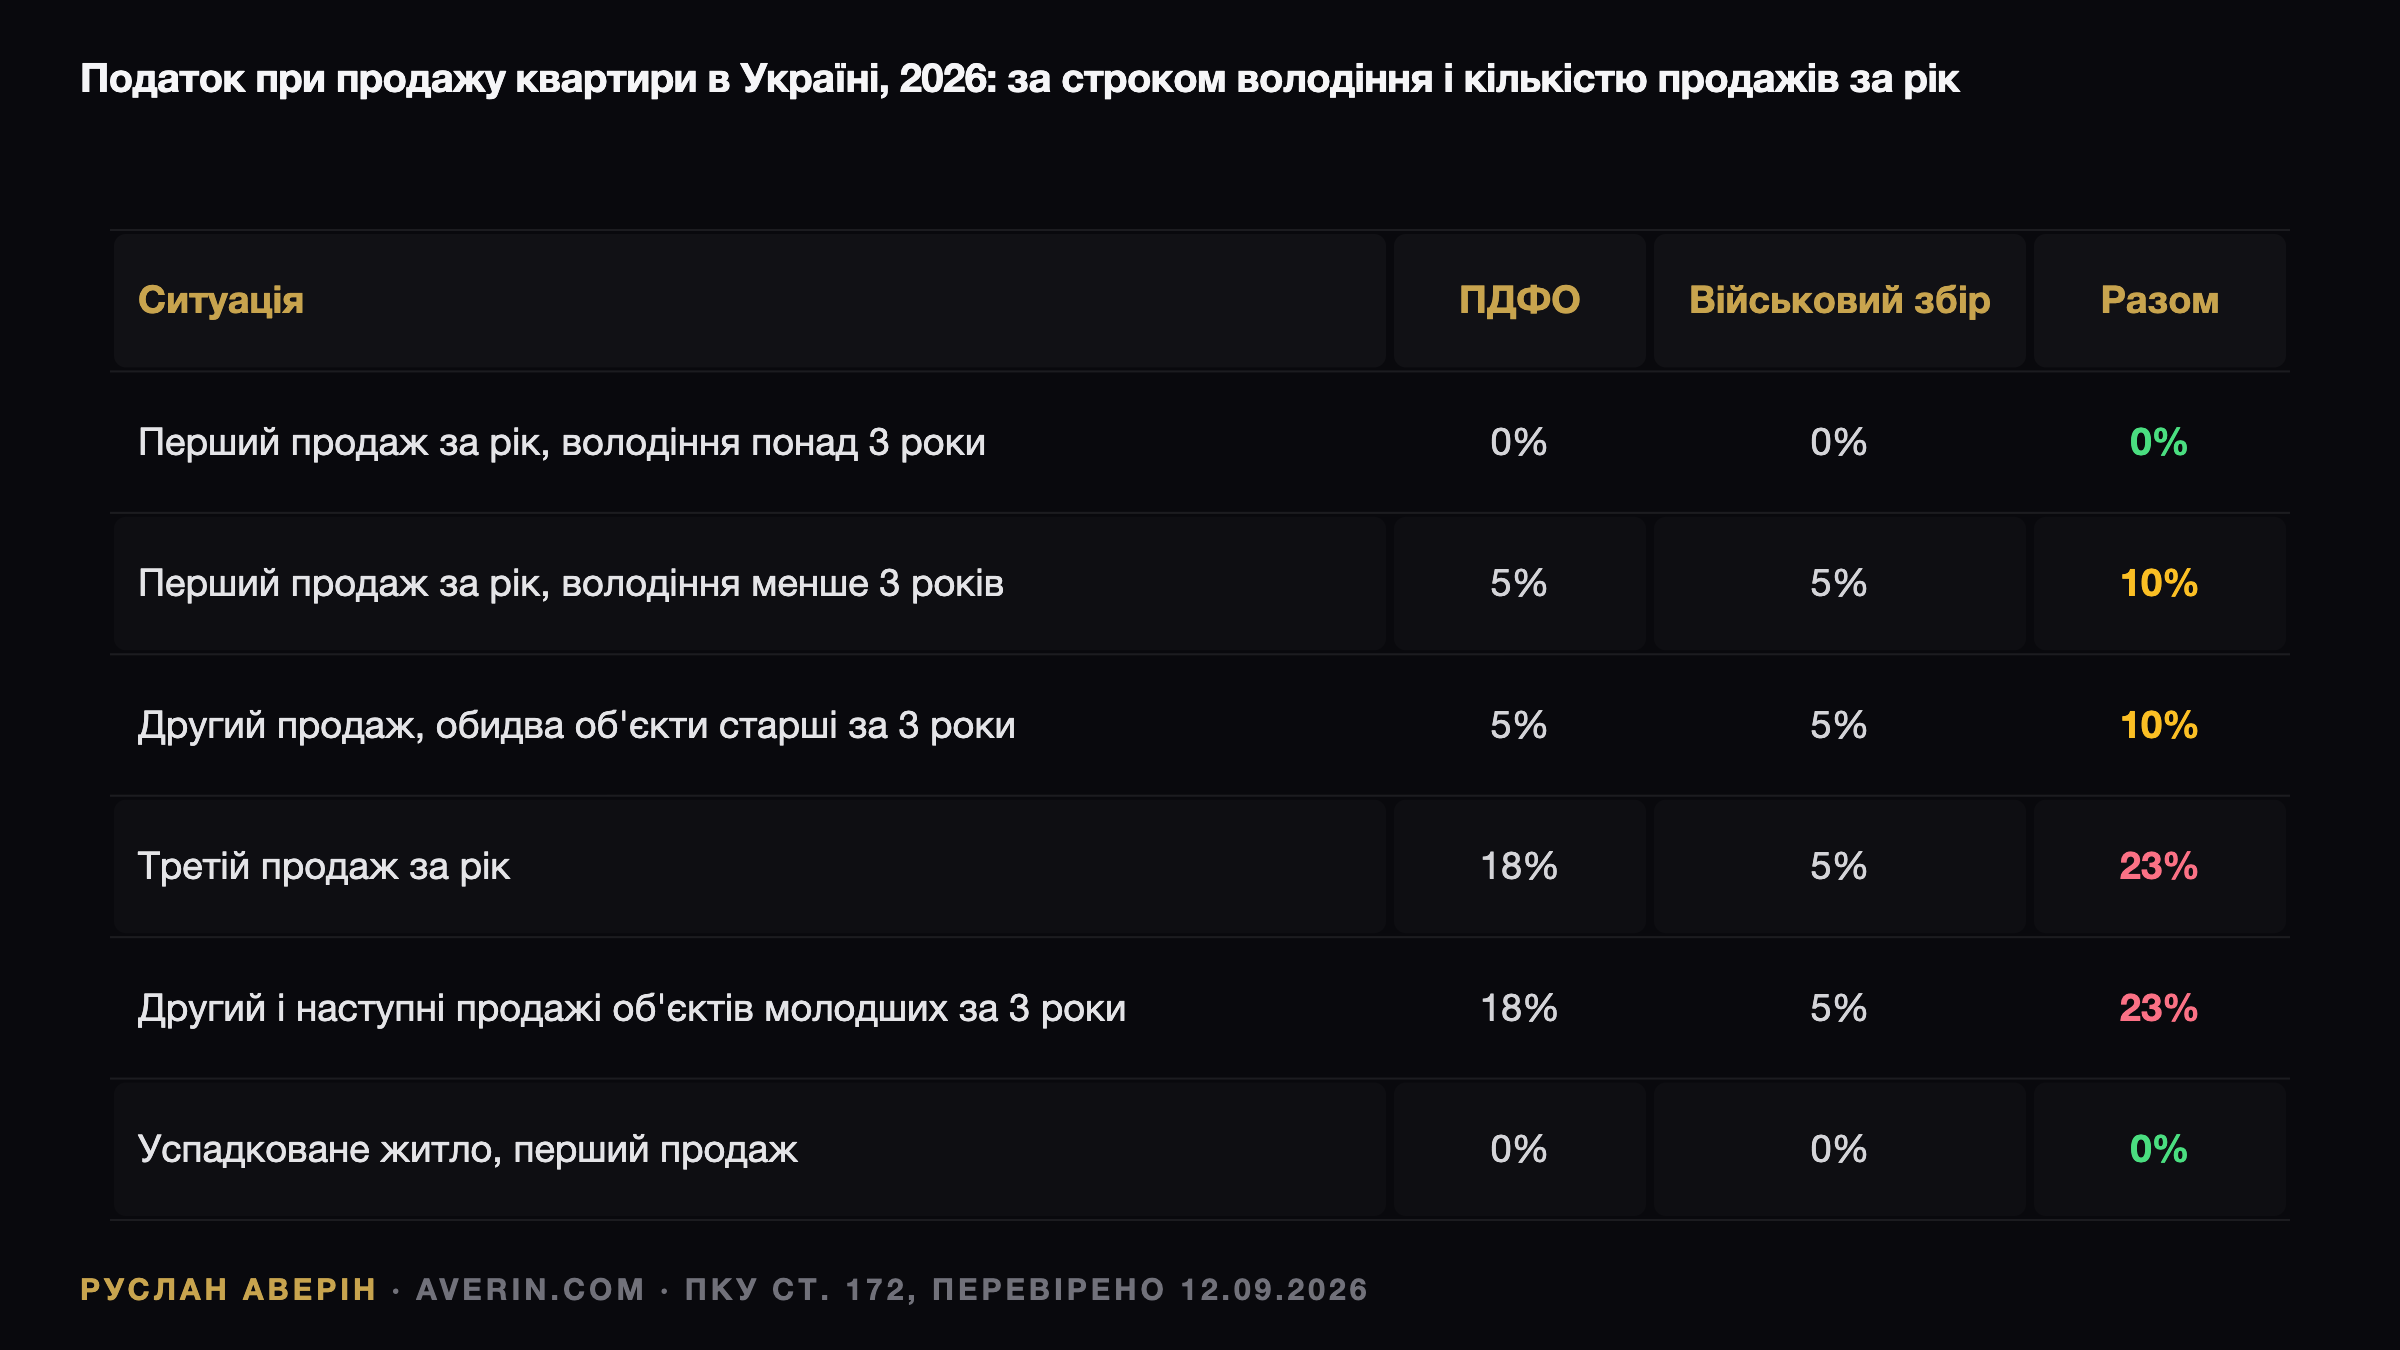
Військовий збір у розмірі 5% діє з 1 грудня 2024 року, до того він становив 1,5%. Нараховують його лише там, де виникає ПДФО: угода за нульовою ставкою збору не створює.
| Ситуація у 2026 році | ПДФО | Військовий збір | Разом |
|---|---|---|---|
| Перший продаж за рік, володіння понад 3 роки | 0% | 0% | 0% |
| Перший продаж за рік, володіння менше 3 років | 5% | 5% | 10% |
| Другий продаж за рік, обидва об'єкти старші за 3 роки | 5% | 5% | 10% |
| Третій продаж за рік об'єктів старших за 3 роки | 18% | 5% | 23% |
| Другий і наступні продажі об'єктів молодших за 3 роки | 18% | 5% | 23% |
| Успадковане житло, будь-який продаж | 0% / 5% | 0% / 5% | 0% перший, 10% далі |
Базою є ціна договору, але не нижча за оціночну вартість з Єдиної бази звітів про оцінку. Нотаріус зобов'язаний звірити обидві величини та застосувати більшу, тож формальне заниження ціни в договорі нічого не дає.
Три роки починаються не тоді, коли здається
Відлік ведеться від дати державної реєстрації права власності. Ані дата договору, ані момент оплати, ані фактичне заселення значення не мають. Звідси кілька типових прорахунків.
Новобудова: інвестор оплатив квартиру у 2022 році, будинок здали у 2025-му, право зареєстроване в грудні 2025 року. Трирічний строк спливе лише в грудні 2028-го, хоча гроші внесені шістьма роками раніше.
Подарунок: пільгу без вимоги трьох років передбачено тільки для спадщини. Квартира, подарована батьками у 2024 році, при продажу у 2026-му оподатковується за ставкою 10%. Частка в квартирі рахується як окремий об'єкт: дві частки, продані одного року різними договорами, нотаріус зафіксує як два продажі.
Спадщина — єдиний виняток. Успадковане житло можна продати хоч у день реєстрації права, і перший продаж за рік залишиться без податку.
Календарний рік дорожчий за об'єкт
Лічильник угод прив'язаний до календарного року, а не до кількості об'єктів. Продавець двох квартир, молодших за три роки, заплатить 10% за першою угодою і 23% за другою. На об'єкті вартістю 3 000 000 гривень різниця становить 390 000 гривень виключно через те, що обидва договори підписані в межах одного року.
Перенесення другої угоди на січень обнуляє лічильник — ставка прямо прив'язана до року, і нотаріус застосовує її за датою посвідчення договору. За оцінкою аналітика Руслана Аверіна, це єдиний податковий важіль, доступний приватному продавцю без консультанта, і саме він найчастіше залишається невикористаним.
Хто і коли перераховує гроші
Якщо покупець — фізична особа, продавець сплачує ПДФО і збір самостійно до нотаріального посвідчення. Без квитанції договір не посвідчать. Якщо покупцем виступає компанія або ФОП, вона є податковим агентом і утримує суму сама.
З 1 січня 2026 року нотаріуси щокварталу передають податковій дані про всі посвідчені договори: сторони, адресу, площу, ціну. Кожна угода стає видимою протягом кварталу, тож «непомічений» другий продаж виявляється автоматично. Декларація не потрібна, коли податок сплачено при посвідченні — це передбачає пункт 179.2. Виняток становлять ті, хто застосовує вирахування витрат за ставкою 18%: вони подають декларацію до 1 травня з документальним підтвердженням.
Арифметика очікування
Розрахунок для квартири за 3 000 000 гривень виглядає так. Податок при негайному продажу — 300 000 гривень. Оренда за медіаною Києва — близько 18 000 гривень на місяць, після податку і простою приблизно 14 000. Приріст ціни при 5% на рік — плюс 150 000.
Разом рік очікування дає близько 320 000 гривень проти 300 000 податку, який просто зникає. За даними ЛУН, медіанна однокімнатна квартира в Києві за рік подорожчала приблизно на 5% у доларах, тобто приріст ціни сам по собі податок не покриває. При строку очікування до 12–15 місяців тримати об'єкт майже завжди вигідніше. При 24 місяцях і більше вирішує вже прогноз ціни та потреба в грошах, а не ставка.
Без розрахунку продаж із 10% виправданий лише тоді, коли гроші закривають борг під вищу ставку або об'єкт дешевшає швидше за 10% на рік. Для Києва у 2026 році такого падіння за медіанами немає, зазначає аналітик Руслан Аверін.
Нерезиденти під ставкою 23%
Пункт 172.9 поширює на нерезидентів той самий порядок, замінюючи 5% на 18%. Звільнення першого за рік продажу об'єкта, який у власності понад три роки, діє і для них. Але продаж «молодшої» квартири коштує 18% плюс 5% збору — 23% від ціни. Статус резидентства варто з'ясувати заздалегідь, а не за столом у нотаріуса.
Що з цього випливає
Три роки — не строк, після якого податок поступово зменшується, а різка межа між 0% і 10% від повної суми угоди. Для типової київської квартири ця межа дорівнює двом-трьом рокам орендного доходу. Продавець без жорсткого дедлайну виграє, рахуючи місяці до дати реєстрації плюс три роки. Власник двох об'єктів виграє, розводячи угоди за різними календарними роками.