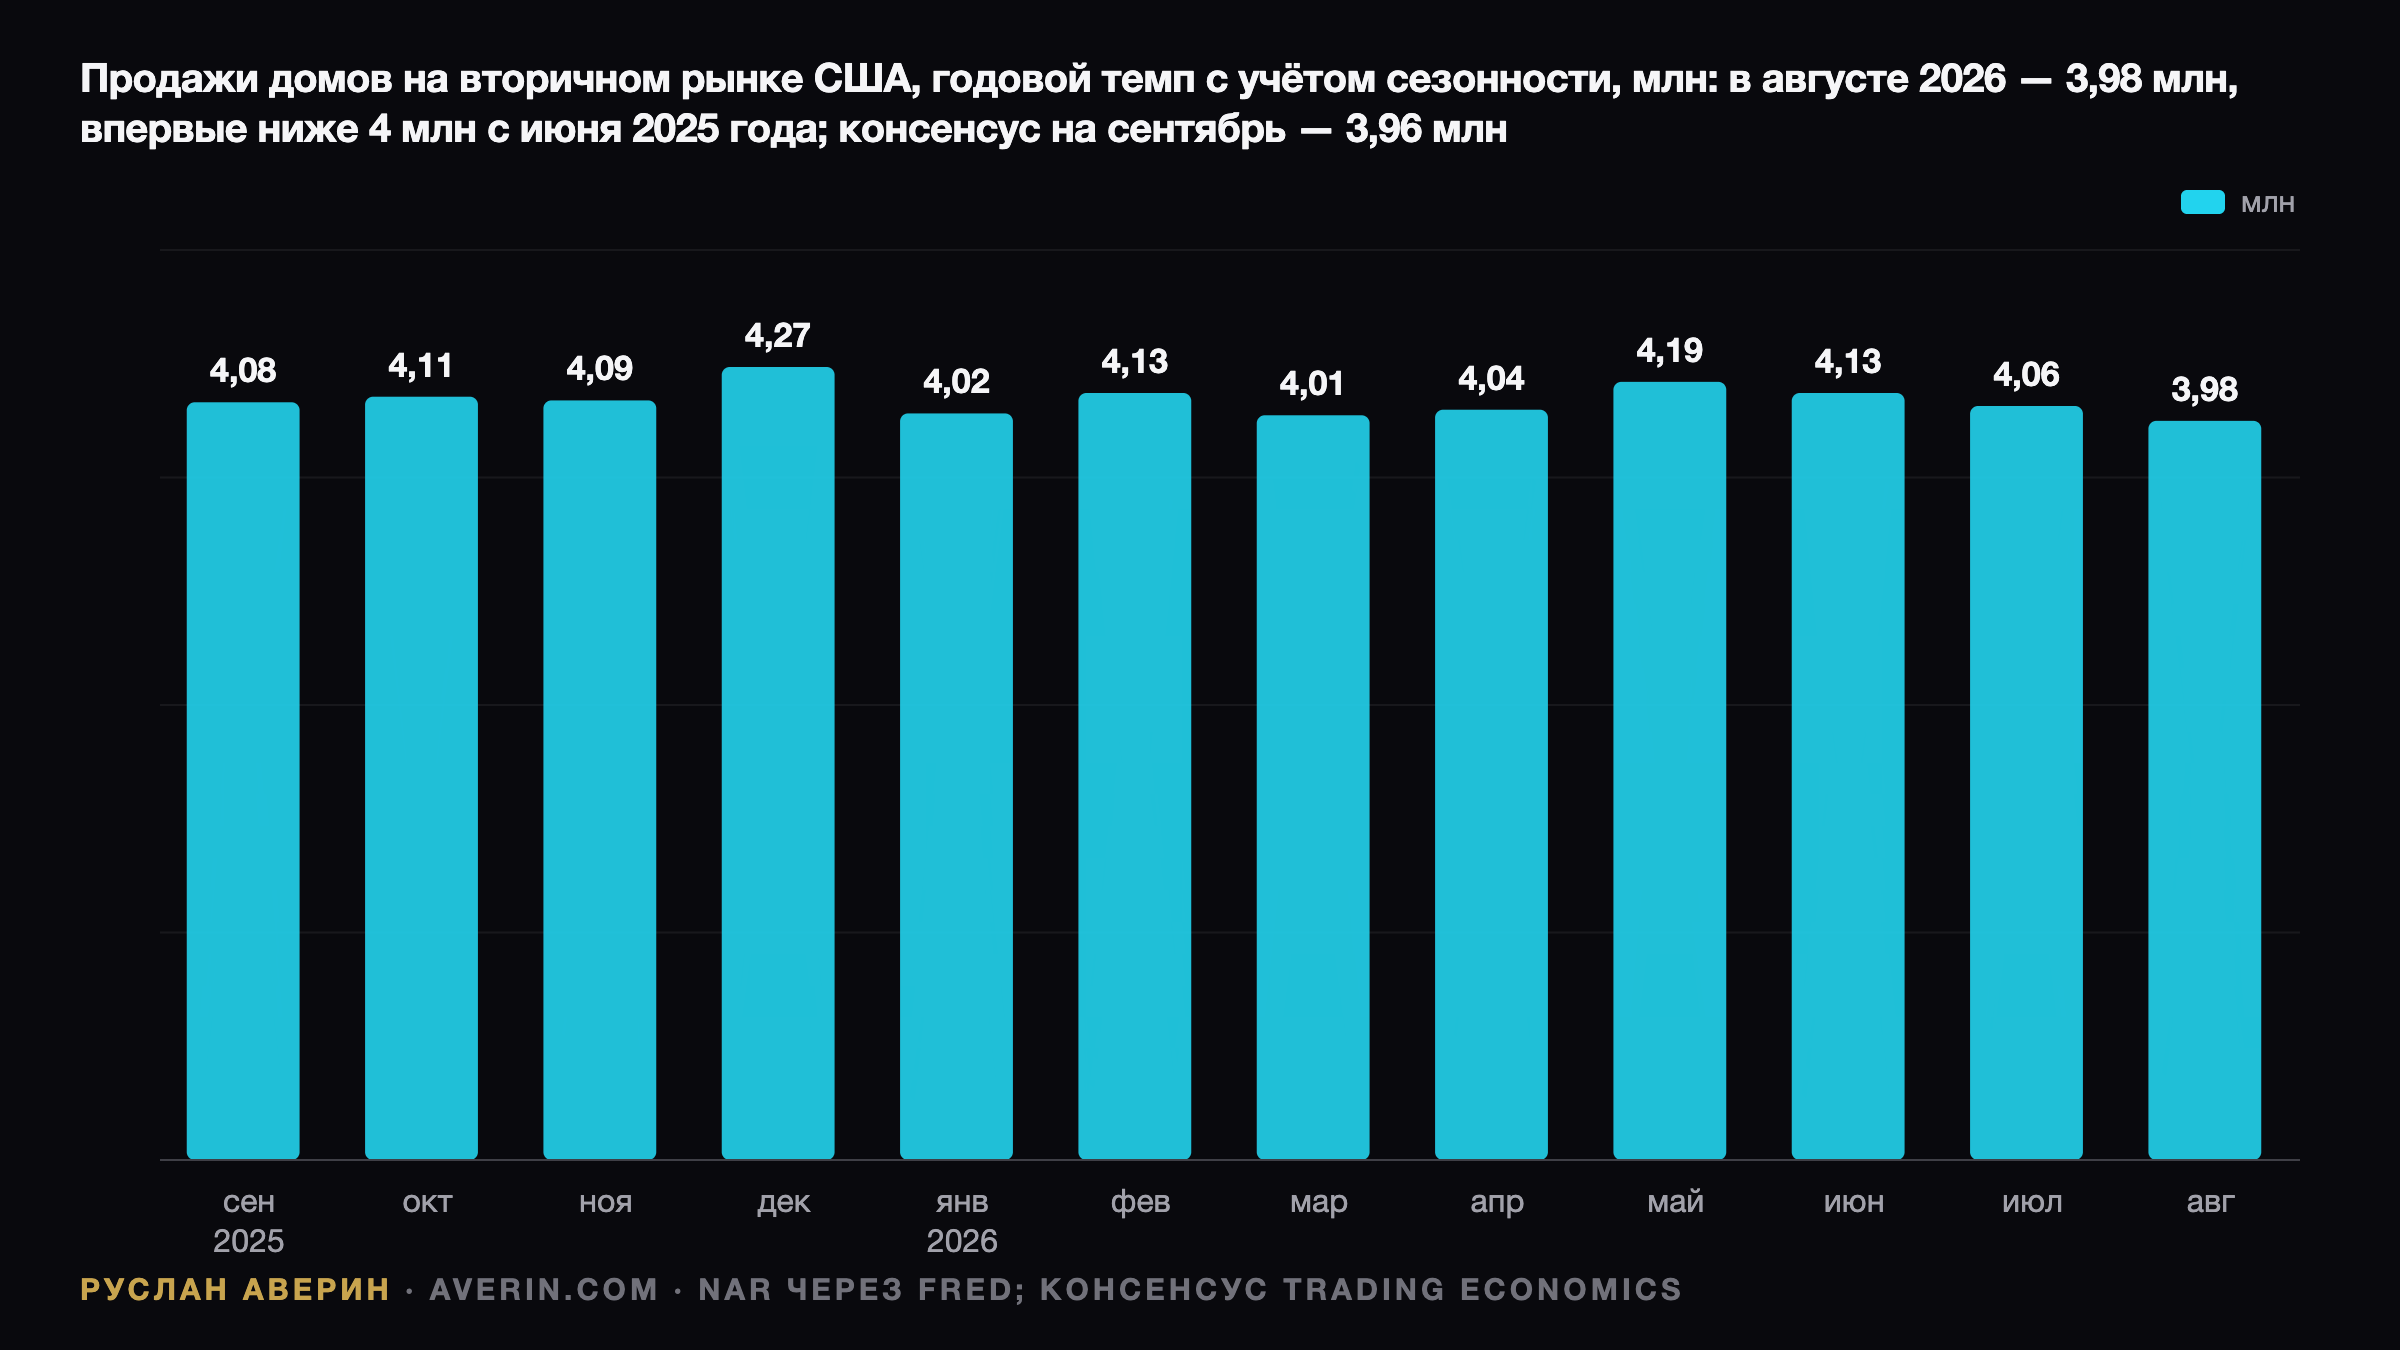
Сентябрьская статистика по вторичному рынку жилья США выходит в момент, когда условия кредитования уже изменились, а отчёт этого ещё не фиксирует. Сделки, закрытые в сентябре, в основном были согласованы летом, при средней 30-летней ставке около 6,67%. К 8 октября ставка достигла 7,40% — максимума с ноября 2023 года. Разрыв между данными и реальностью стал главным сюжетом релиза.
Дата, консенсус и базы сравнения
Национальная ассоциация риелторов (NAR) опубликует цифру во вторник, 13 октября 2026 года, в 10:00 по восточному времени США (14:00 GMT), в соответствии с годовым графиком публикаций. Консенсус-прогноз Trading Economics — 3,96 млн в годовом выражении с учётом сезонности после 3,98 млн в августе. Такой результат стал бы вторым месяцем подряд ниже отметки 4 млн и примерно на 2,9% уступал бы 4,08 млн сентября 2025 года.
Хроника семи недель роста ставок
Еженедельный опрос Freddie Mac Primary Mortgage Market Survey показывает непрерывное удорожание кредита без единой паузы. Для сравнения: 9 октября 2025 года ставка составляла 6,30%, а минимум 2026 года зафиксирован 26 февраля на уровне 5,98%. Ставка по 15-летней ипотеке поднялась до 6,73%.
| Дата | 30-летняя фиксированная ставка |
|---|---|
| 27 августа | 6,66% |
| 3 сентября | 6,71% |
| 10 сентября | 6,76% |
| 17 сентября | 6,95% |
| 24 сентября | 7,03% |
| 1 октября | 7,28% |
| 8 октября | 7,40% |
Источник давления — долговой рынок. Доходность 10-летних казначейских облигаций в середине сентября коснулась 5% впервые с 2007 года, а 8 октября закрылась на 5,22% против 4,67% 27 августа. Федеральная резервная система 16 сентября повысила целевой диапазон до 3,75–4,00%. Спред между ипотекой и десятилетними бумагами расширился примерно с 1,99 процентных пунктов до 2,18 процентных пунктов — инвесторы в ипотечные облигации требуют премии за волатильность.
Цена вопроса для домохозяйства
Разница в сотых долях процента превращается в заметную сумму. При августовской медианной цене $429 100 и первоначальном взносе 20% ежемесячный платёж по основному долгу и процентам составляет около $2 208 при ставке 6,67% и около $2 377 при 7,40%. Это примерно $169 в месяц, или 7,7% дополнительной нагрузки, при полностью неизменной цене самого дома.
Относительно февральского минимума 5,98% тот же объект обходится дороже примерно на $323 в месяц. Именно этот разрыв объясняет, почему рост предложения пока не превращается в рост сделок: выбор у покупателя стал шире, а доступная сумма кредита при прежнем доходе — меньше.
Август задал точку отсчёта
Отчёт за август, опубликованный 10 сентября, показал снижение продаж на 2,0% к июлю — до 3,98 млн — и на 1,2% год к году. Это первый темп ниже 4 млн с июня 2025 года. Продажи односемейных домов сократились на 1,9% до 3,62 млн, квартир в кондоминиумах и кооперативах — на 2,7% до 360 000.
Медианная цена достигла $429 100 против $422 400 годом ранее, прибавив 1,6%, — 38-й месяц годового роста подряд. Региональная картина разошлась: Северо-Восток +4,3% до $556 900, Средний Запад +3,3% до $340 400, Юг +0,7% до $366 500, Запад −0,2% до $619 100.
Ключевой сдвиг произошёл в предложении: 1,62 млн домов на рынке, рост на 3,2% за месяц и на 5,9% за год, впервые выше 1,6 млн с ноября 2019 года. Запас в месяцах продаж вырос до 4,9 с 4,6 — экономисты Национальной ассоциации строителей жилья назвали это максимумом с ноября 2015 года. Срок экспозиции увеличился до 31 дня с 29.
Структура спроса сместилась к заёмщикам. Покупатели первого жилья обеспечили 30% сделок против 28% годом ранее, доля наличных расчётов составила 27% против 28%, а инвесторы и покупатели второго жилья ушли к 15% с 21%. Проблемные продажи остались на уровне 2%. Главный экономист NAR Лоуренс Юн (Lawrence Yun) резюмировал: «Ипотечные ставки и продажи жилья движутся в противоположных направлениях».
Подписанные договоры как мост к сентябрю
Закрытие отстаёт от подписания на один-два месяца, поэтому индекс незавершённых сделок остаётся лучшим ориентиром. По данным Trading Economics, в августе число подписанных договоров выросло на 0,3%, оставаясь на 4,7% ниже прошлогоднего уровня, после пересмотренного июльского падения на 2,6%. Юг прибавил 2,3%, Запад — 3,0%, тогда как Северо-Восток потерял 4,2%, Средний Запад — 1,6%.
По словам Юна, активность договоров держится примерно на 30% ниже уровней лет, предшествовавших пандемии. Сентябрьский индекс выйдет во вторник, 20 октября, и станет первым рядом NAR, охватывающим решения покупателей уже при ставке выше 7%.
Частная статистика указывает в ту же сторону. Отчёт Realtor.com от 30 сентября зафиксировал рост активных объявлений на 5,4% в годовом выражении до 1 161 615, снижение цены в 20,8% объявлений, медианную цену предложения $419 250 (на 1,4% ниже прошлогодней) и сокращение числа домов под договором на 4,1%. Главный экономист Даниэль Хейл (Danielle Hale) отметила, что покупатели «получают рычаги влияния, но более высокие ипотечные ставки ограничивают то, насколько они могут воспользоваться этой возможностью».
Пять параметров, формирующих реакцию
- Общий объём. Около 3,96 млн уже в ценах. Значение 3,90 млн и ниже укажет на более глубокое летнее торможение, возврат выше 4,0 млн — на лучшее закрытие июльских и августовских договоров.
- Медианная цена. В 2025 году с августа по сентябрь медиана снизилась на 2,4% до $412 300. Аналогичное сезонное движение дало бы около $419 000, то есть примерно на 1,6% выше прошлого года. Результат ниже $412 300 прервёт серию из 38 месяцев.
- Предложение. При продажах 3,96 млн и неизменных 1,62 млн объявлений запас останется 4,9 месяца; 5,0 и выше усилит переговорные позиции покупателей.
- Первое жильё. Августовские 30% выросли с 29% в июле и 28% годом ранее; откат покажет, что удар пришёлся по самой чувствительной к ставкам группе.
- Наличные. Доля 27% смягчает эффект ставок; её рост на фоне падения продаж означал бы более быстрое сжатие кредитного спроса.
Застройщики: давление идёт от доходностей
iShares U.S. Home Construction ETF (ITB) закрылся на $92,36 1 сентября и на $84,76 в пятницу, 9 октября, потеряв 8,2%. Тон группе задал сентябрьский отчёт Lennar, где компания понизила прогноз поставок на весь год. Снижение шло параллельно росту доходности десятилетних бумаг с 4,79% 1 сентября до 5,22% 8 октября, то есть на 0,43 процентных пунктов.
Связь вторичного рынка с акциями строителей косвенная: 1,62 млн объявлений и растущая доля снижений цены конкурируют с новостройками и ограничивают ценовую власть девелоперов, вынуждая субсидировать ставку за счёт маржи. По оценке аналитика Руслана Аверина, сам по себе вторничный релиз вряд ли развернёт тренд ITB, а ответ на главный вопрос дадут данные за октябрь и ноябрь — первые при ставке 7,40%. Ключевые маркеры: стабилизация доходности около 5,2% и сужение спреда