Ставка 7,40% стала головною змінною осені
Середня ставка за 30-річною іпотекою з фіксованою ставкою 8 жовтня сягнула 7,40% — максимуму з листопада 2023 року. Шістьма тижнями раніше, 27 серпня, опитування Freddie Mac Primary Mortgage Market Survey фіксувало 6,66%. Саме цей розрив, а не чергове значення продажів, формує настрій на американському ринку житла напередодні публікації Національної асоціації ріелторів.
Що саме вийде у вівторок
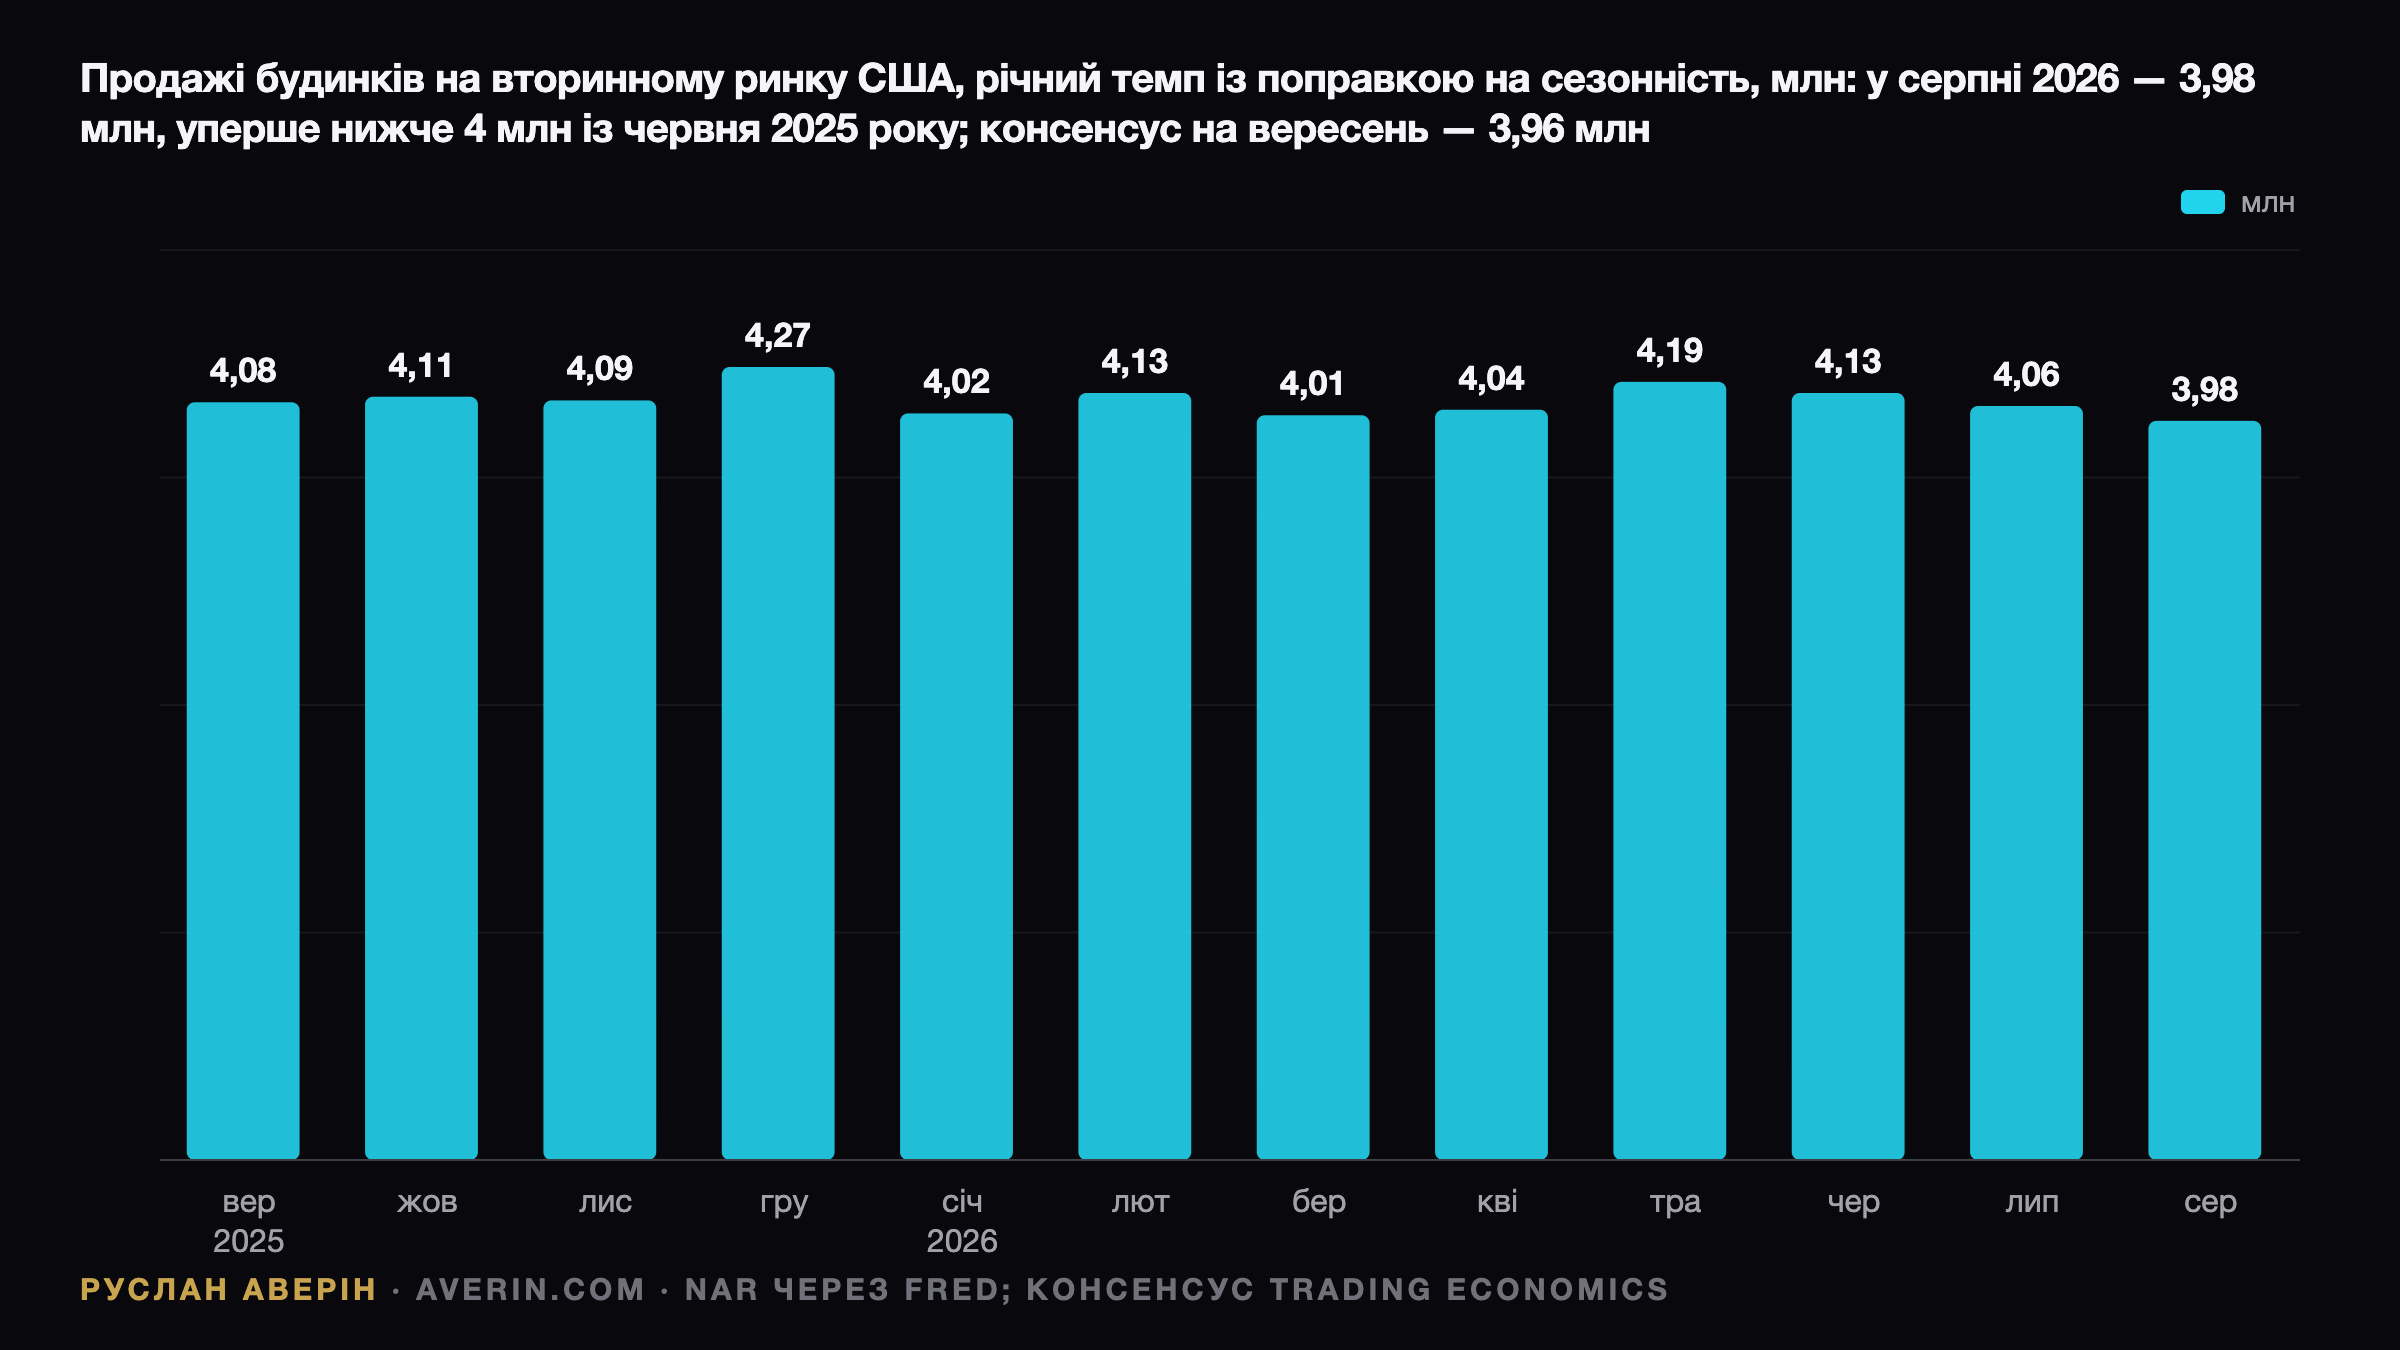
NAR оприлюднить дані про продажі житла на вторинному ринку за вересень у вівторок, 13 жовтня 2026 року, о 10:00 за східним часом США (14:00 GMT) — відповідно до графіка публікацій асоціації на 2026 рік. Консенсус Trading Economics — 3,96 млн у річному вимірі з урахуванням сезонності проти 3,98 млн у серпні.
Такий результат став би другим місяцем поспіль нижче позначки 4 млн і приблизно на 2,9% поступався б 4,08 млн у вересні 2025 року. Цінність релізу обмежена його природою: вересневі закриття угод спираються на липневі та серпневі договори, підписані за середньої ставки близько 6,67%. Це погляд у дзеркало заднього виду.
Хроніка подорожчання кредиту
Щотижнева динаміка Freddie Mac показує, наскільки швидко зв'язок між ставками і попитом обернувся проти покупців. Зростання тривало сім тижнів поспіль без жодної паузи, а відрив від лютневого мінімуму 2026 року перевищив півтора процентних пункти. Ставка за 15-річною іпотекою при цьому досягла 6,73%.
| Дата | 30-річна фіксована ставка |
|---|---|
| 26 лютого 2026 (мінімум року) | 5,98% |
| 27 серпня 2026 | 6,66% |
| 3 вересня 2026 | 6,71% |
| 10 вересня 2026 | 6,76% |
| 17 вересня 2026 | 6,95% |
| 24 вересня 2026 | 7,03% |
| 1 жовтня 2026 | 7,28% |
| 8 жовтня 2026 | 7,40% |
Для порівняння: 9 жовтня 2025 року ставка становила 6,30%.
Облігаційний ринок як першоджерело
Рушієм виступив борговий ринок. Дохідність 10-річних казначейських облігацій у середині вересня торкнулася 5% — максимуму з 2007 року, — а в четвер, 8 жовтня, закрилася на 5,22% проти 4,67% 27 серпня. Федеральна резервна система 16 вересня підвищила цільовий діапазон ставки до 3,75–4,00%, закріпивши нову реальність вартості грошей.
Іпотека подорожчала навіть швидше за борг. Спред між 30-річною ставкою та дохідністю 10-річних облігацій розширився приблизно з 1,99 процентних пунктів наприкінці серпня до 2,18 процентних пунктів минулого тижня. Зазвичай це означає, що інвестори в іпотечні облігації вимагають додаткової компенсації за волатильність ставок.
Арифметика для покупця
Перерахунок у гроші робить зсув відчутним. За серпневої медіанної ціни $429 100 і першого внеску 20% щомісячний платіж за основним боргом і відсотками становить близько $2 208 за ставки 6,67% і близько $2 377 за 7,40% — приблизно на $169, або на 7,7%, більше. Відносно лютневих 5,98% той самий будинок коштує дорожче приблизно на $323 щомісяця.
Серпневий зріз: пропозиція перехоплює ініціативу
Звіт за серпень, опублікований 10 вересня, зафіксував падіння продажів на 2,0% до 3,98 млн і на 1,2% у річному вимірі — перший темп нижче 4 млн з червня 2025 року. Односімейні будинки втратили 1,9% і опустилися до 3,62 млн, а сегмент кондомініумів і кооперативів — 2,7% до 360 000.
Медіанна ціна дорівнювала $429 100, на 1,6% вище за $422 400 роком раніше, що стало 38-м місяцем поспіль річного зростання. Регіони розійшлися: Північний Схід додав 4,3% до $556 900, Середній Захід — 3,3% до $340 400, Південь — лише 0,7% до $366 500, тоді як Захід знизився на 0,2% до $619 100.
Ключова зміна відбулася з боку пропозиції. Кількість будинків на ринку зросла на 3,2% за місяць до 1,62 млн і на 5,9% за рік, уперше з листопада 2019 року перевищивши 1,6 млн. Запас у місяцях продажів піднявся з 4,6 до 4,9 — економісти Національної асоціації будівельників житла назвали це максимумом з листопада 2015 року.
Медіанний строк експозиції подовжився до 31 дня з 29. Структура покупців змістилася до тих, кому потрібен кредит: частка покупців першого житла зросла до 30% з 28% роком раніше, готівкові угоди становили 27% проти 28%, а інвестори і покупці другого житла скоротилися до 15% з 21%. Проблемні продажі залишилися на рівні 2%.
Підсумок місяця головний економіст NAR Лоуренс Юн (Lawrence Yun) звів до однієї фрази: «Іпотечні ставки та продажі житла рухаються в протилежних напрямках».
Підписані договори підказують відповідь
Оскільки закриття відстають від підписання на один-два місяці, індекс незавершених угод NAR залишається найкращим орієнтиром. За даними Trading Economics, у серпні підписані договори додали 0,3%, але були на 4,7% нижчими за торішній рівень після переглянутого падіння на 2,6% у липні. Південь зріс на 2,3%, Захід — на 3,0%, Північний Схід втратив 4,2%, Середній Захід — 1,6%.
Юн зазначив, що кількість підписаних договорів «приблизно на 30% нижча за рівень років, що передували пандемії». Слабкий липень і стагнація серпня логічно виводять вересневі закриття на рівень консенсусу 3,96 млн. Вересневий індекс незавершених угод вийде у вівторок, 20 жовтня, і стане першим рядом NAR з договорами, підписаними за ставки вище 7%.
Приватна статистика підтверджує напрям. Звіт Realtor.com від 30 вересня показав зростання активних оголошень на 5,4% у річному вимірі до 1 161 615, зниження ціни у 20,8% оголошень, медіанну ціну пропозиції $419 250 (на 1,4% нижче за торішню) і скорочення будинків під договором на 4,1%. Головний економіст Даніель Гейл (Danielle Hale) наголосила: покупці «отримують важелі впливу, але вищі іпотечні ставки обмежують те, наскільки вони можуть скористатися цією можливістю».
П'ять рядків, що визначать реакцію
- Обсяг продажів. Близько 3,96 млн уже в цінах. Значення 3,90 млн або нижче означатиме глибше літнє уповільнення; понад 4,0 млн — кращі за очікування закриття.
- Медіанна ціна. У 2025 році з серпня по вересень медіана впала на 2,4% до $412 300. Аналогічний сезонний рух дав би близько $419 000, тобто плюс 1,6% за рік. Значення нижче $412 300 перерве 38-місячну серію.
- Пропозиція і запас. За продажів 3,96 млн і незмінних 1,62 млн оголошень запас утримається на 4,9 місяця. Рівень 5,0 і вище посилить переговорні позиції покупців.
- Покупці першого житла. Серпневі 30% проти 29% у липні та 28% роком раніше. Зниження вкаже, що стрибок ставок б'є по найчутливішій групі.
- Готівкові угоди. Зростання частки понад 27% на тлі падіння продажів означало б, що кредитний попит скорочується швидше за загальну цифру.
Забудовники під тиском дохідностей
Сектор уже переоцінив рух ставок. iShares U.S. Home Construction ETF (ITB) закрився на $92,36 1 вересня і на $84,76 у п'ятницю, 9 жовтня, — мінус 8,2%. Тон групі задав вересневий звіт Lennar, у якому компанія знизила прогноз поставок на весь рік.
Зв'язок вторинного ринку з акціями забудовників непрямий. Обсяг у 1,62 млн оголошень зі зростаючою кількістю знижень цін конкурує з новобудовами і обмежує здатність девелоперів підвищувати ціни без стимулів на кшталт субсидування ставки, яке з'їдає маржу. Тому слабкий звіт зі зростанням запасу читатиметься як негатив для рентабельності.
Сильнішим драйвером залишається траєкторія дохідностей: падіння ITB збіглося зі зростанням прибутковості 10-річних облігацій з 4,79% 1 вересня до 5,22% 8 жовтня, тобто на 0,43 процентних пунктів. На думку аналітика Руслана Аверіна, вівторковий реліз навряд чи змінить напрям ITB — відповідь дадуть жовтневі й листопадові дані, перші зі ставкою 7,40%. Ключові питання: чи стабілізується дохідність біля 5,2% і чи звузиться спред із 2,18 процентних пунктів.