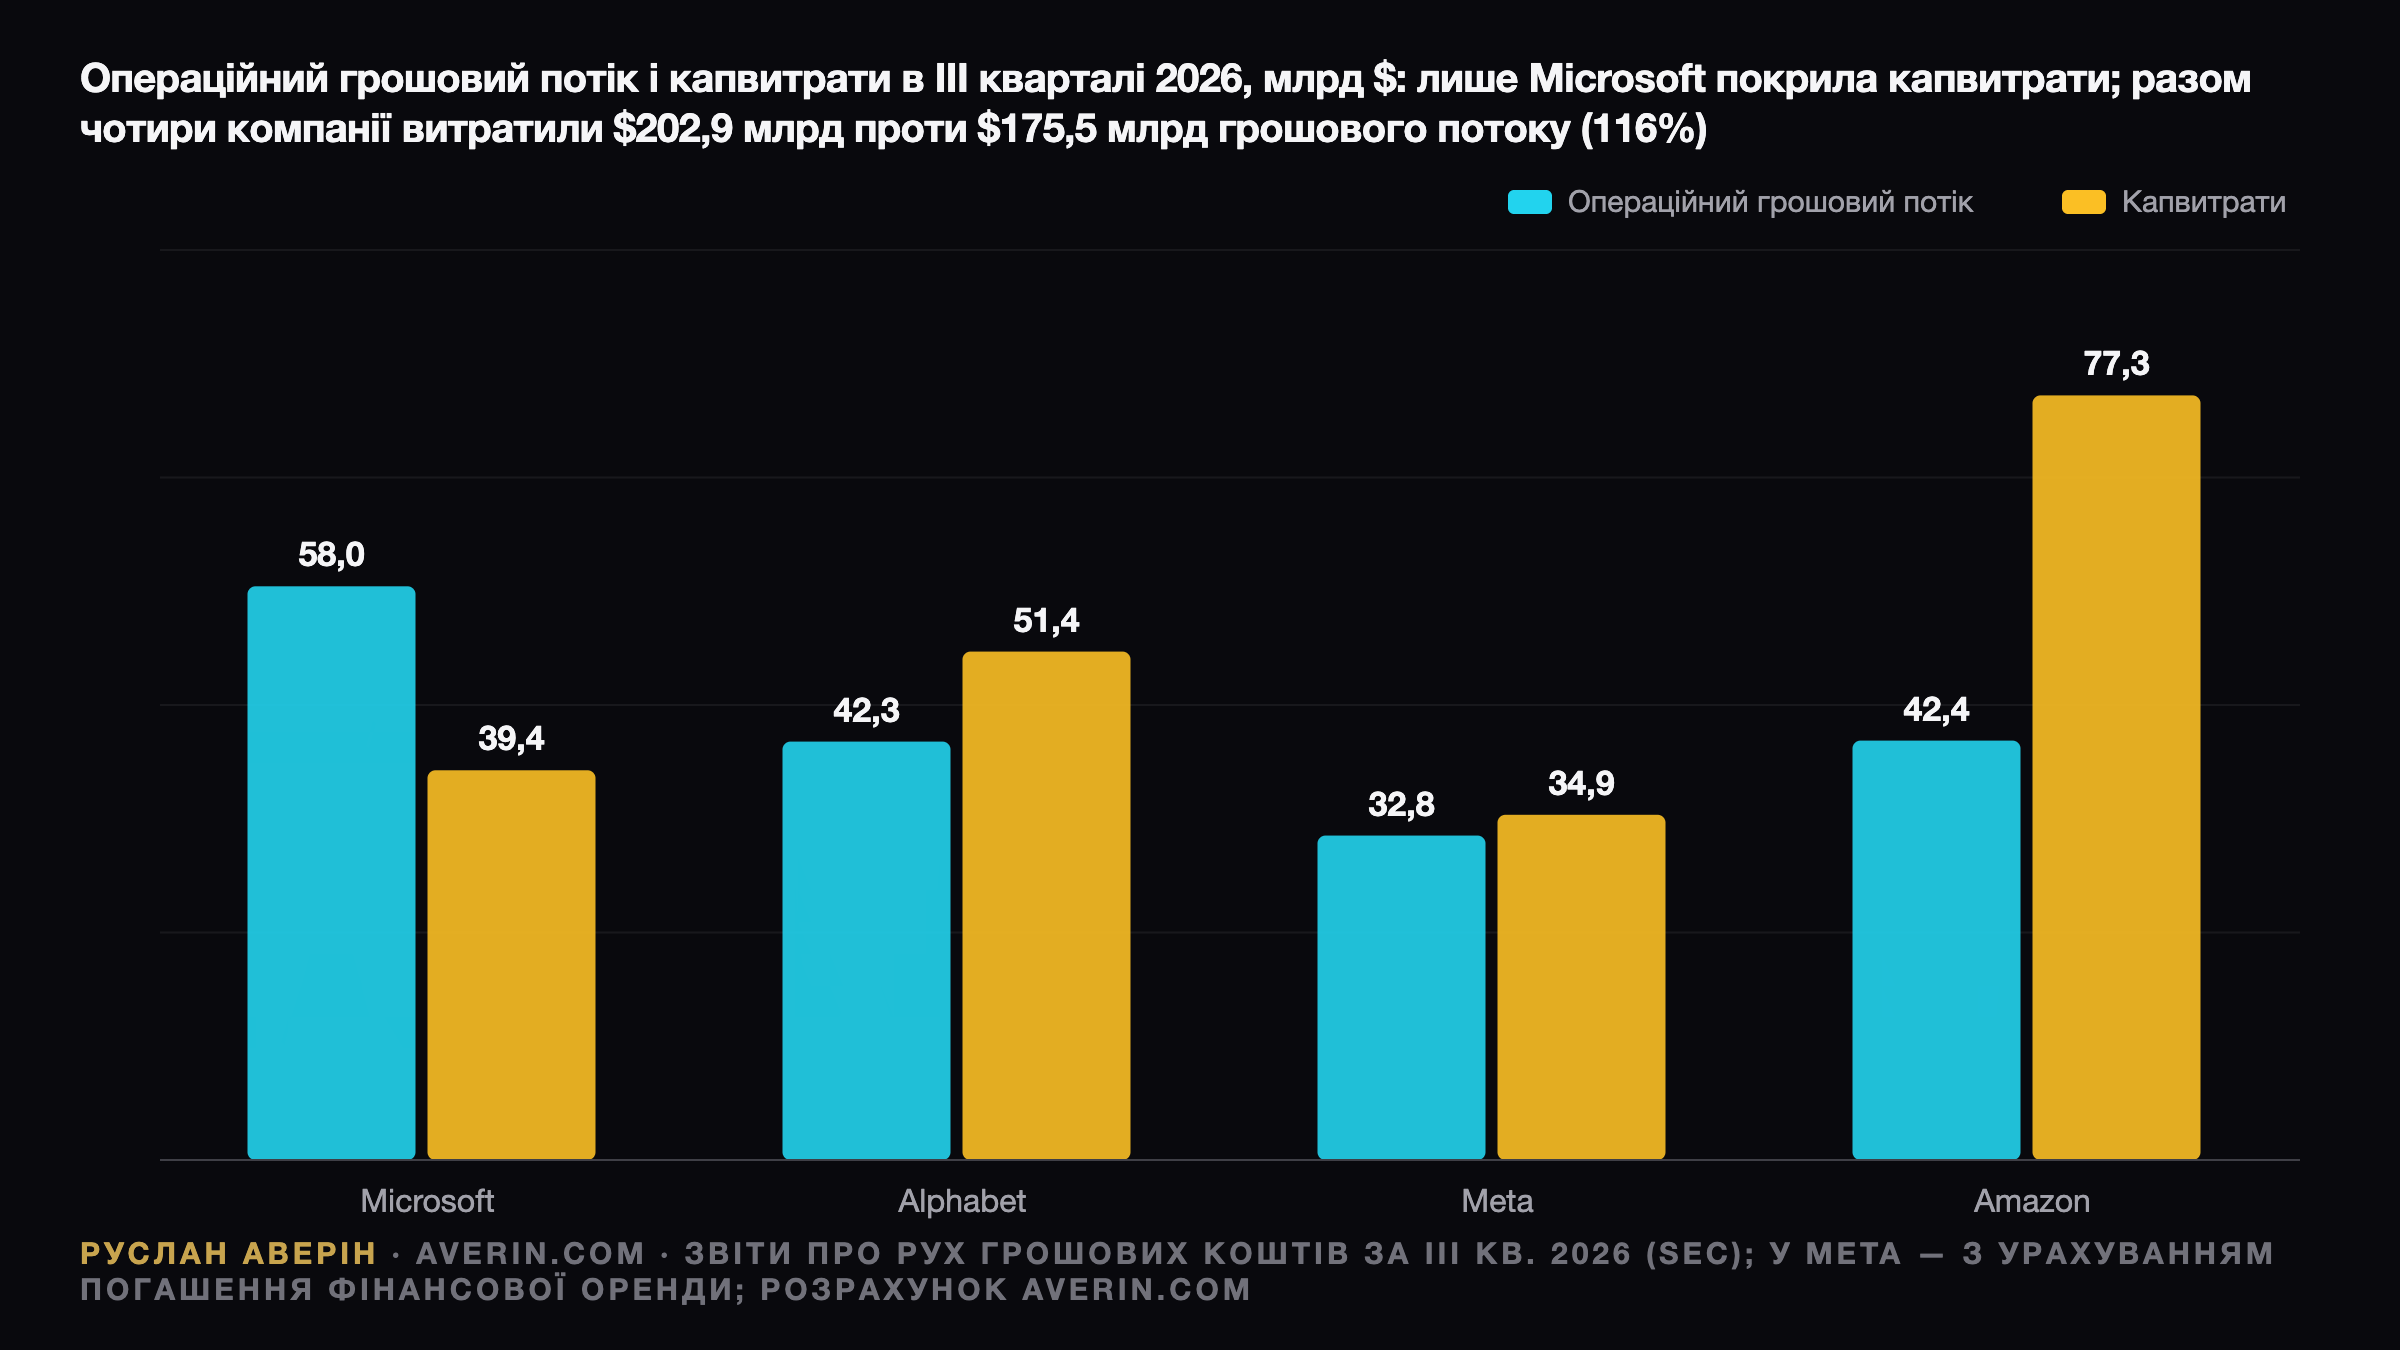
Звіти Microsoft, Alphabet, Meta і Amazon за третій квартал 2026 року перевірили одне: хто ще здатен фінансувати ШІ-будівництво з грошей, які заробляє сам бізнес? Сукупні капвитрати за липень–вересень сягнули $208,7 млрд. У межах операційного грошового потоку втрималася лише одна компанія з чотирьох, і котирування розсортували емітентів саме за цією ознакою.
Аналітик Руслан Аверін розглядає цей сезон звітності як першу справжню перевірку ШІ-циклу на міцність: виручка від ШІ велика й далі зростає, але у трьох компаній із чотирьох операційний грошовий потік уже не покриває вартості дата-центрів, що будуються.
Покриття грошима стало головною оцінкою
| Компанія | Операційний грошовий потік | Капвитрати | Вільний грошовий потік | Капвитрати до операційного потоку | Акції в день реакції |
|---|---|---|---|---|---|
| Microsoft | $58,0 млрд | $39,4 млрд грошима ($45,2 млрд із фінансовою орендою) | $18,6 млрд | 68% | −0,16% (29 жовт.) |
| Meta | $32,79 млрд | $34,91 млрд із погашенням фінансової оренди | −$2,12 млрд | 106% | −6,98% (22 жовт.) |
| Alphabet | $42,3 млрд | $51,4 млрд | −$9,07 млрд | 121% | −12,64% (29 жовт.) |
| Amazon | $42,4 млрд | $77,3 млрд | −$42,4 млрд (за останні дванадцять місяців) | 182% | −1,41% (30 жовт.) |
Джерела: звітність компаній, StockAnalysis. Разом чотири компанії витратили $202,9 млрд грошових капвитрат за $175,5 млрд операційного грошового потоку, тобто 116%.
Чому ринок пощадив Microsoft
У середу 28 жовтня Microsoft звітувала про зростання виручки на 19% до $92,28 млрд за консенсус-прогнозу LSEG у $90,69 млрд, а скоригований прибуток на акцію (EPS) у $4,89 перевищив очікувані $4,73, повідомив CNBC. Azure принесла $33,17 млрд, зростання на 48%, більше за консенсус StreetAccount у $32,32 млрд.
Капвитрати з урахуванням фінансової оренди становили $45,2 млрд — менше за очікувані StreetAccount $50,67 млрд. Фінансова директорка Емі Гуд (Amy Hood) пояснила це затримками в сторонніх постачальників GPU і дала прогноз понад $50 млрд на грудневий квартал та близько $170 млрд на 2027 календарний рік. «Попит у нас і далі перевищує пропозицію», — сказала вона.
На післяторгових торгах акції додали 4%, проте в четвер 29 жовтня закрилися на $530,14 проти $531,01 до публікації звіту. Майже нульова зміна в день, коли Alphabet подешевшав на 12,64%, показує, за що платив ринок: за додатний вільний грошовий потік.
Alphabet: подвоєння хмари не перекрило мінус за грошима
Виручка Alphabet зросла на 25% до $127,58 млрд, трохи нижче за консенсус-прогноз LSEG у $128,22 млрд, а скоригований EPS CNBC оцінив у $2,67 за очікувань $3,02. Виручка Google Cloud підскочила на 103% до $30,7 млрд, операційний прибуток сегмента сягнув $11,1 млрд проти $3,6 млрд роком раніше.
Проте капвитрати в $51,4 млрд перевищили операційний грошовий потік у $42,3 млрд, і вільний грошовий потік становив −$9,07 млрд. Фінансова директорка Анат Ашкеназі (Anat Ashkenazi) зберегла діапазон на 2026 рік у $195–205 млрд: «Ми й надалі очікуємо, що наші капвитрати значно зростуть у 2027 році». 29 жовтня акції закрилися на $283,82, на 12,64% нижче за $324,89.
Amazon: найшвидше зростання AWS з 2021 року і найглибший розрив
У четвер 29 жовтня Amazon показала EPS $1,89 за консенсусу LSEG $1,96, зате виручка AWS зросла на 39% до $45,98 млрд — найвищий темп із 2021 року, повідомив CNBC. Квартальні капвитрати в $77,3 млрд припали на операційний грошовий потік у $42,4 млрд.
Вільний грошовий потік за останні дванадцять місяців — відтік $42,4 млрд. Компанія орієнтує на капвитрати близько $220 млрд у 2026 році і «суттєво більше» у 2027-му. У п'ятницю 30 жовтня акції закрилися на $240,35, мінус 1,41%.
Meta: рекламна машина без хмари на продаж
Meta звітувала раніше за інших, у середу 21 жовтня: виручка $64,60 млрд, зростання на 26%, вище за консенсус-прогноз LSEG у $63,37 млрд. Але капвитрати в $34,91 млрд перевищили операційний грошовий потік у $32,79 млрд. Прогноз капвитрат на 2026 рік — $135–145 млрд.
У четвер 22 жовтня акції впали на 6,98% до $648,85, а за жовтень втратили 15% — найгірший місяць за чотири роки, повідомив CNBC. У п'ятницю 30 жовтня S&P Global змінило прогноз за рейтингом Meta зі «стабільного» на «негативний», зберігши рейтинг AA-, і засумнівалося в «здатності Meta монетизувати свої інвестиції в ШІ».
Амортизація: рахунок, який прийде пізніше
Сукупна амортизація за квартал сягнула $48,2 млрд, на 36% більше, ніж роком раніше: Alphabet +49%, Microsoft і Meta +44%, Amazon +25%. Капвитрати в 4,2 раза перевищують цю статтю. Куплені зараз сервери списуються на витрати кілька років, тож тиск на маржу зростатиме, навіть якщо інвестиції перестануть збільшуватися.
Портфель замовлень проти грошового потоку
Портфель замовлень хмарних підрозділів ще більший за поточну виручку: $677 млрд комерційних зобов'язань у Microsoft, $560,8 млрд у Google Cloud і близько $578 млрд в AWS. У Meta такого рядка немає: її ШІ окупається через ціну реклами, яка зросла на 14%.
На думку аналітика Руслана Аверіна, вирішальне питання — чи надходить виручка від ШІ швидше за амортизацію. Microsoft поки що цю перевірку проходить. Alphabet і Amazon мають портфель замовлень, але грошовий потік поки від'ємний. Meta не має ні хмарного бізнесу, ні додатного вільного грошового потоку — тому її кредитний прогноз і зрушив першим.
Облігації, привілейовані акції та продаж паперів латають діру
Розрив фінансується на ринках капіталу — тим самим каналом, через який у жовтні інвесторів стривожили $51 млрд боргу CoreWeave.
У четвер 29 жовтня Microsoft розмістила облігації на $25 млрд десятьма траншами з купонами від 4,85% до 6,35% і погашенням з 2028 по 2066 рік; загальний борг зросте до $60,4 млрд із $35,5 млрд.
Alphabet у третьому кварталі залучила $28,7 млрд через старші облігації і продала акцій на $12,4 млрд за програмою прямих продажів на ринку. Довгостроковий борг на 30 вересня сягнув $125,1 млрд проти $46,5 млрд на кінець 2025 року, а в понеділок 2 листопада відбувся випуск облігацій у євро.
Meta продала обов'язково конвертовані привілейовані акції з купоном 6,50% на $12,5 млрд і домовилася про форвардний продаж 40 млн акцій по $625, приблизно на $25 млрд, свідчать документи від 26–29 жовтня. Amazon лише в третьому кварталі залучила $48,1 млрд довгострокового боргу.
Apple складає іспит іншого роду
Apple публікує результати за четвертий фінансовий квартал після закриття торгів у США в понеділок 2 листопада. Аналітики, опитані LSEG, чекають на виручку $113,39 млрд, передає Reuters; у п'ятницю 30 жовтня акції закрилися на $344,63. Для Apple вирішальні вартість пам'яті та прогноз на грудневий квартал, а не капвитрати на дата-центри.
Сценарії та ключові дати
Базовий сценарій: витрати й далі зростатимуть у 2027 році, а інвестори — сортуватимуть компанії за покриттям грошовим потоком, як у найгірший тиждень Nasdaq у жовтні та після шоку від прогнозу Intel. Для бичачого сценарію потрібне зростання хмар понад 40% на тлі зростаючої амортизації; ведмежий — портфель замовлень росте, а зростання виручки сповільнюється.
Найближчі орієнтири: у середу 4 листопада відбуваються розрахунки за облігаціями Microsoft на $25 млрд. У вівторок 19 січня 2027 року набирає чинності новий статут Meta, з якого починається дивіденд акціями класу C. Наприкінці січня – на початку лютого 2027 року вийдуть звіти за четвертий квартал, і Alphabet обіцяла розкрити деталі капвитрат на 2027 рік.