Чому питання «квартира чи ні» поставлене неправильно
Вибір інструмента в Києві восени 2026 року — це завжди відмова від трьох інших варіантів. Капітал, замкнений у бетоні, не працює в облігаціях, і навпаки. Макрокартина на вересень 2026 року: облікова ставка НБУ 15,5%, інфляція 8,1% за серпень, курс 44,55 гривні за долар, медіанна однокімнатна квартира 68 500 доларів. Далі — розбір кожного варіанта окремо.
Лінійка, від якої відштовхуються всі розрахунки
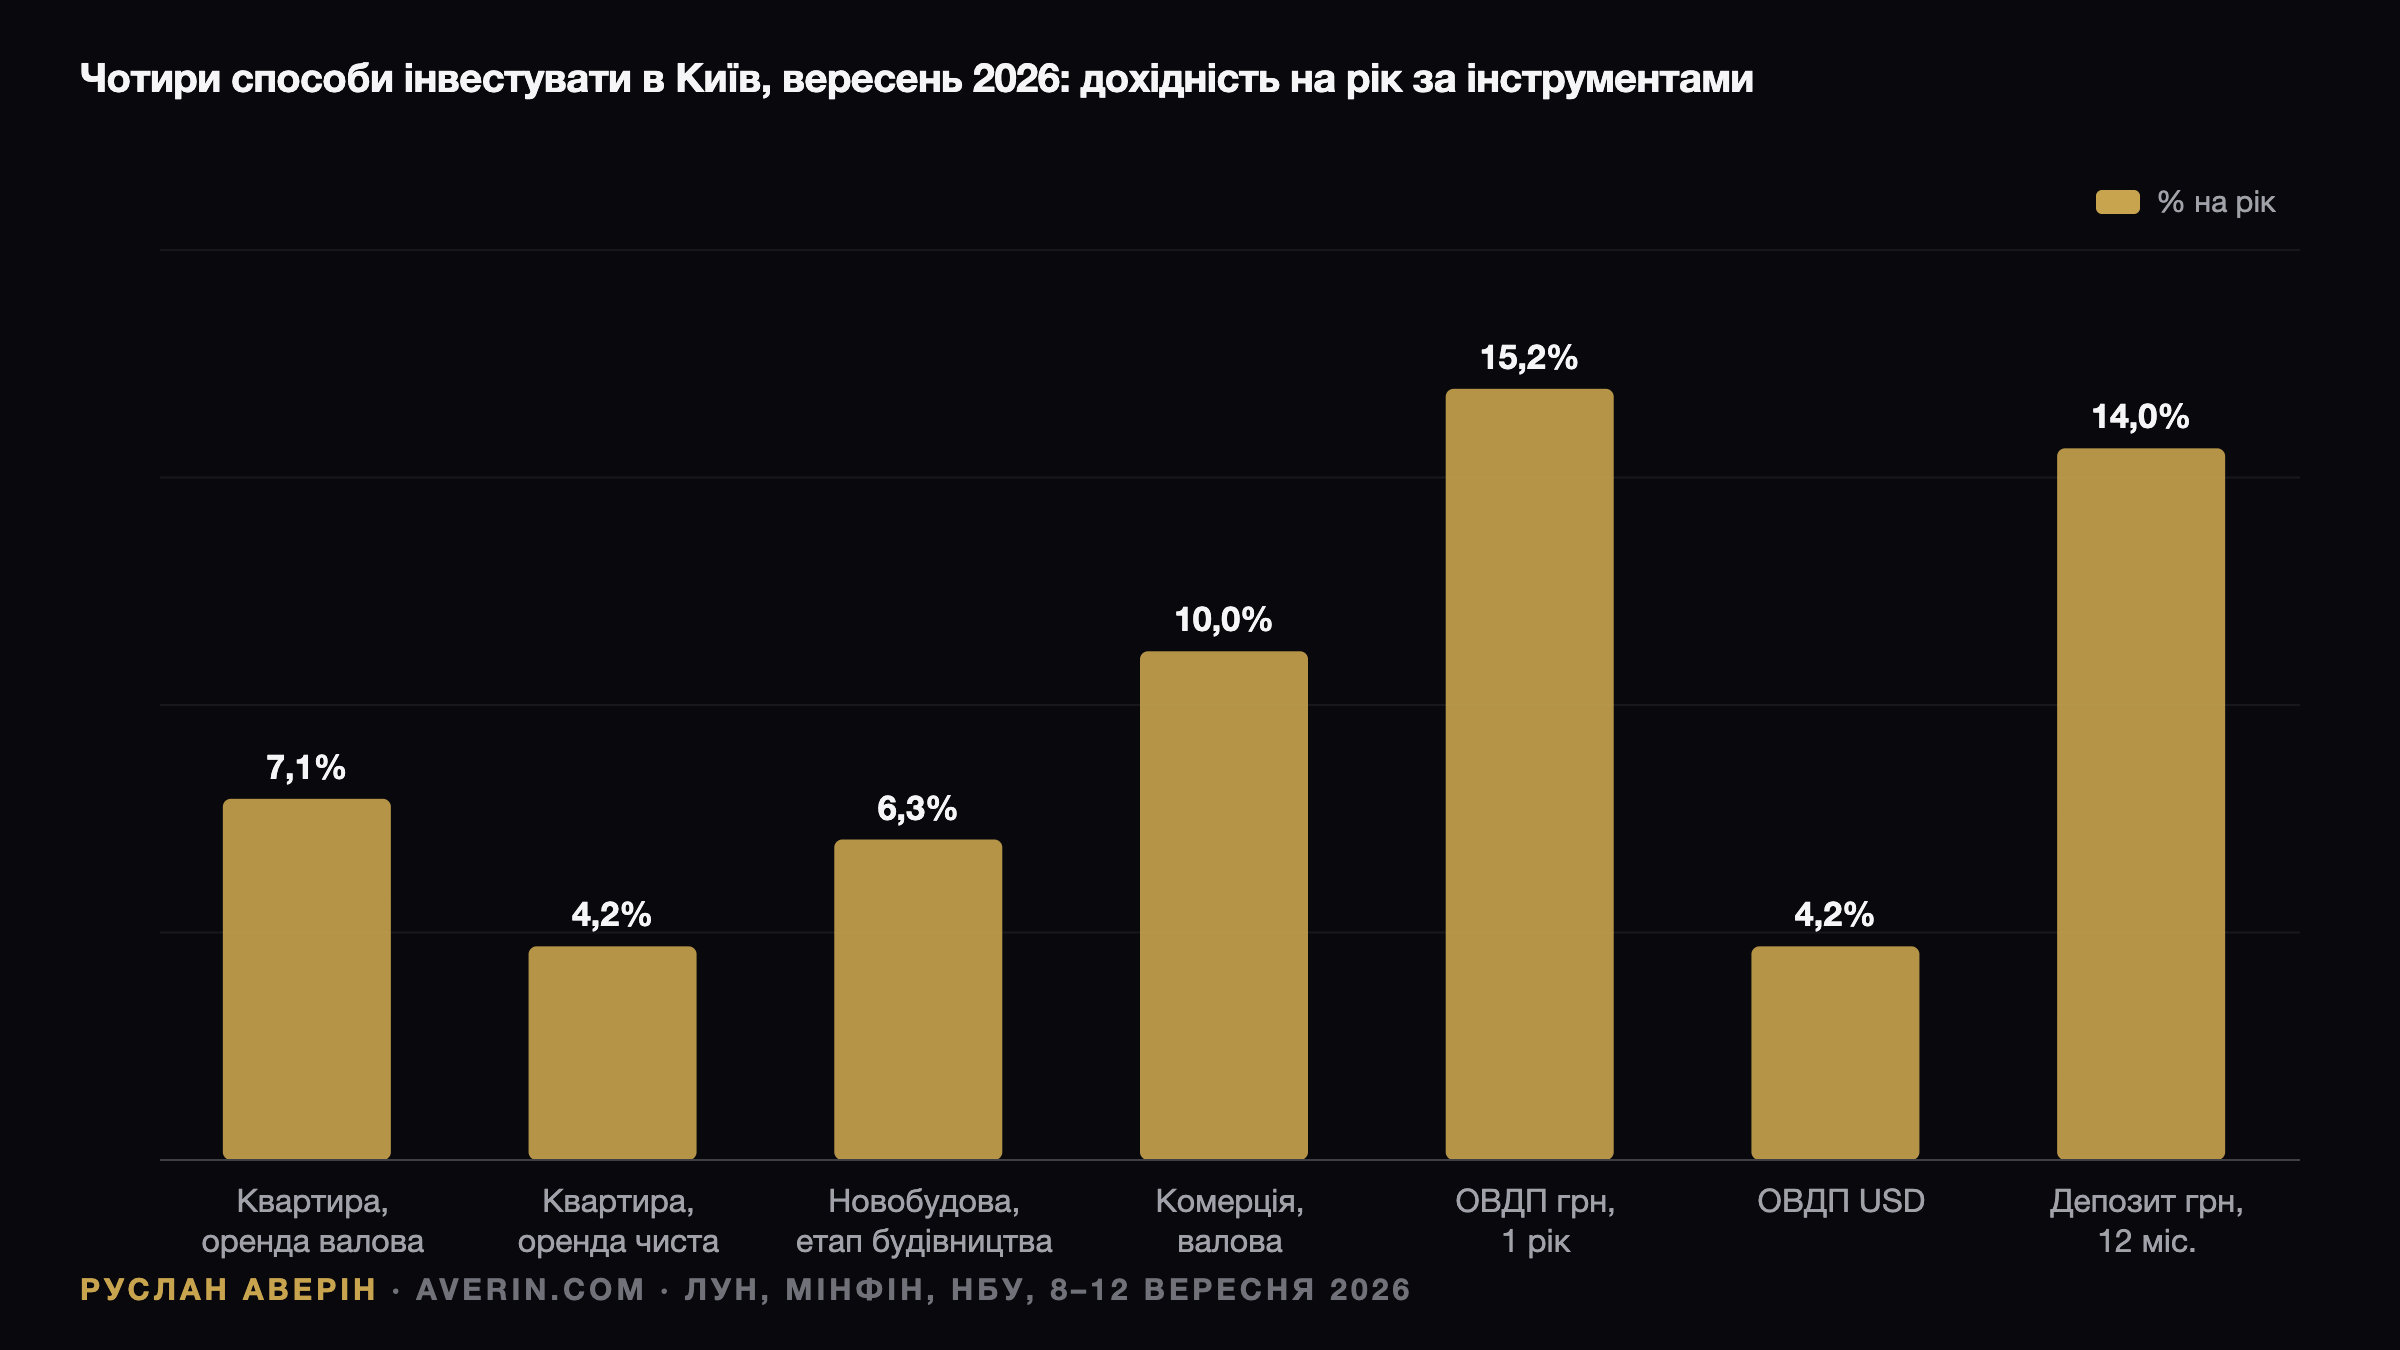
Державні облігації — не конкурент нерухомості, а еталон, яким її вимірюють. Річні гривневі папери дають 15,16%, дворічні — 16,09%, і дохід за ними не обкладається ні ПДФО, ні військовим збором. Доларові випуски приносять близько 4,2%, теж без податку. Вхідний квиток — від 1 000 гривень або від 1 000 доларів, вихід — за кілька днів.
Саме цей рівень і визначає планку: квартира зобов'язана давати більше за 4,2% чистими в доларах, аби компенсувати неліквідність, податок при продажу і ризик влучання снаряда. Зараз вона дає рівно стільки ж. Уся премія за нерухомість перенесена в очікуване зростання ціни, а не в поточний орендний потік.
Оренда: 7,1% на папері, 4,2% у кишені
Медіанна однокімнатна за 68 500 доларів здається за 18 000 гривень на місяць — це 404 долари за поточним курсом і 7,1% валовими. З цієї цифри доводиться віднімати місяць простою на рік, єдиний податок разом із військовим збором та ЄСВ при роботі через ФОП, близько 1% вартості на рік на обслуговування, комісію рієлтора при зміні орендаря та комуналку в періоди простою.
Результат — приблизно 4,2% чистими. Друга частина доходу існує лише на папері до моменту продажу: за рік однокімнатні подорожчали на 5% у доларах, двокімнатні на 2%, трикімнатні не змінилися. Оренда однокімнатних за той самий період не зросла, а трикімнатних знизилася на 5% за місяць до вересня. Знаменник підіймається, чисельник стоїть — дохідність стискається механічно.
Покупець, що орієнтується на 4,2% плюс 5% приросту, розраховує приблизно на 9% у доларах. Умова — зростання триває, а продаж відбувається не раніше ніж через три роки, інакше 10% податку з ціни знімають увесь приріст.
Котлован: найширша вилка і найдовша черга на вихід
Різниця між стартовою ціною на котловані та ціною готової квартири в київських проєктах 2024–2026 років становить 25–40% у доларах. Первинка за рік подорожчала на 15,3% у гривні — до 63 300 гривень за метр у серпні. Це найдохідніший сегмент і водночас найвужчий: за січень–липень 2026 року в Києві стартувало 6 нових ЖК проти 10 роком раніше, в області — 23.
Від валової вилки доводиться відняти комісію забудовника за відступлення (1 000–3 000 доларів або 1–3% ціни), податок 23% з прибутку і час. Між введенням будинку та реєстрацією права проходить від двох до восьми місяців, а саме будівництво рідко вкладається в заявлений строк. У Київській області 12% житлових комплексів заморожені.
Комерція: премія за готовність управляти
Стріт-ритейл і офіси класу B продаються з валовою дохідністю 9–11% — майже вдвічі вищою за житлову. Надбавка не щедрість ринку, а плата за ризик: вакантність приміщення може тривати пів року, орендар-бізнес звільняє площу швидше, ніж сім'я, а реалізувати об'єкт за 200 000 доларів складніше, ніж квартиру за 70 000. Поріг входу — від 100 000 доларів.
Чотири інструменти в одному зрізі
| Інструмент | Вхідний квиток | Дохідність на рік | Ліквідність | Податок | Головний ризик |
|---|---|---|---|---|---|
| Квартира під оренду (вторинка) | від 44 000 $ | 7,1% валовими, близько 4,2% чистими, плюс зростання ціни | 41 день експозиції | 23% з оренди або ФОП 6% | простій, падіння оренди |
| Новобудова на етапі будівництва | від 30% ціни (внесок) | 25–40% за 2–3 роки, 15–28% після податку | лише відступлення | 23% з прибутку | затримка введення, заморозка |
| Комерційне приміщення | від 100 000 $ | 9–11% валовими | місяці | 23% або ФОП | вакантність, орендар |
| ОВДП у гривні, 1 рік | від 1 000 грн | 15,16% | дні | 0% | девальвація |
| ОВДП у доларах | від 1 000 $ | близько 4,2% | дні | 0% | — |
Таблицю коректно читати рядками, а не стовпцем «дохідність». Квартира — єдина позиція, де дохід складається з двох частин, і єдина, де друга частина нічим не гарантована та не виплачується до моменту продажу об'єкта.
Як розкладаються 70 000 доларів на три роки
Інвестор із такою сумою і трирічним горизонтом реально обирає між трьома конфігураціями: одна квартира на вторинці під оренду — 4,2% чистими плюс зростання ціни, але гроші замкнені на три роки через податок; внесок 30% у новобудову і залишок у доларових ОВДП — верхня межа 25–40% на внесок, нижня — заморозка будівництва; повністю облігації — 15% у гривні або 4,2% у доларах, вихід за дні, податок 0%.
Аналітик Руслан Аверін зазначає, що для ринку з двозначною ставкою центробанку така картина закономірна: поки НБУ тримає 15,5%, гривневі папери забирають у квартир поточний дохід, і житло лишається ставкою на капітал, а не на оренду. Комбінований варіант — внесок у будівництво плюс облігації на залишок — дає той самий очікуваний результат, що й квартира під оренду, при вдвічі кращій ліквідності половини капіталу.
За оцінкою аналітика, саме так розподіляє капітал більшість приватних інвесторів, які заходять у Київ у 2026 році не вперше. Логіка проста: поточний дохід беруть із паперів, ризикову премію — з будівництва, а житлову оренду розглядають радше як спосіб зберігати капітал, ніж як джерело грошового потоку.