Розрив, який треба пояснити цифрами
Wells Fargo підходить до публікації результатів за третій квартал 2026 року з найгіршою динамікою серед великих американських банків. На закритті п'ятниці, 9 жовтня, акції коштували $83,55 — на 10,4% менше за $93,20 на кінець 2025 року і на 13,3% нижче за максимум закриття $96,39 від 6 січня. Банківський індекс KBW за цей же відрізок зріс на 3,9%.
Контраст виглядає дивно на тлі операційних показників. З 3 червня 2025 року банк не обмежений накладеним Федеральною резервною системою лімітом на розмір активів, кредитний портфель зростає двозначними темпами, а рентабельність матеріального власного капіталу у другому кварталі сягнула 17,7%. Ринок поки що відмовляється платити за цю комбінацію.
Чотири рядки, за якими читатимуть звіт
На думку аналітика Руслана Аверіна, реакцію котирувань визначать чотири конкретні позиції: NII близько $12,8 млрд із підтвердженим або підвищеним річним орієнтиром $50 млрд; зростання середнього обсягу кредитів, що й далі перевищує 10% рік до року; коефіцієнт ефективності на рівні 62% або нижче за річних витрат близько $55,7 млрд; темп зворотного викупу не менше $3 млрд за квартал.
Якщо всі чотири умови виконаються, дисконт до сектору має шанс почати скорочуватися — після падіння на 10,4% з початку року розчарування вже значною мірою закладене в ціну. Протилежний сценарій — NII близько $12,3 млрд і урізаний прогноз — поверне ринок до трактування, за яким життя без обмеження дає зростання балансу, а не прибутку.
Арифметика орієнтира в $50 млрд
У вересні банк зберіг прогноз чистого процентного доходу на весь 2026 рік на рівні приблизно $50 млрд. За перше півріччя заробили $24,4 млрд: $12,1 млрд у першому кварталі та $12,3 млрд у другому. Це означає, що на друге півріччя лишається близько $25,6 млрд, тобто приблизно $12,8 млрд за квартал — крок угору приблизно на 4% відносно рівня другого кварталу.
Макротло формально допомагає. Цільовий діапазон ФРС становить 3,75–4,00% з 16 вересня, а дохідність 10-річних казначейських облігацій США на закритті 9 жовтня дорівнювала 5,24%. Ризик лежить у структурі пасивів: у липні менеджмент зазначав, що кредити зростають краще за очікування, проте безпроцентні депозити збільшуються не так активно, як розраховували.
Орієнтири в одній таблиці
| Показник | II квартал 2026 | Орієнтир або консенсус на III квартал |
|---|---|---|
| Розводнений EPS | $2,00 | $1,85 |
| Виручка | $22,6 млрд | $22,3 млрд |
| Чистий процентний дохід | $12,3 млрд | близько $12,8 млрд |
| Коефіцієнт ефективності | 60% | 62% або нижче |
| ROTCE | 17,7% | 16–17% |
| Зворотний викуп | $3,0 млрд | не менше $3 млрд |
Висока планка другого кварталу
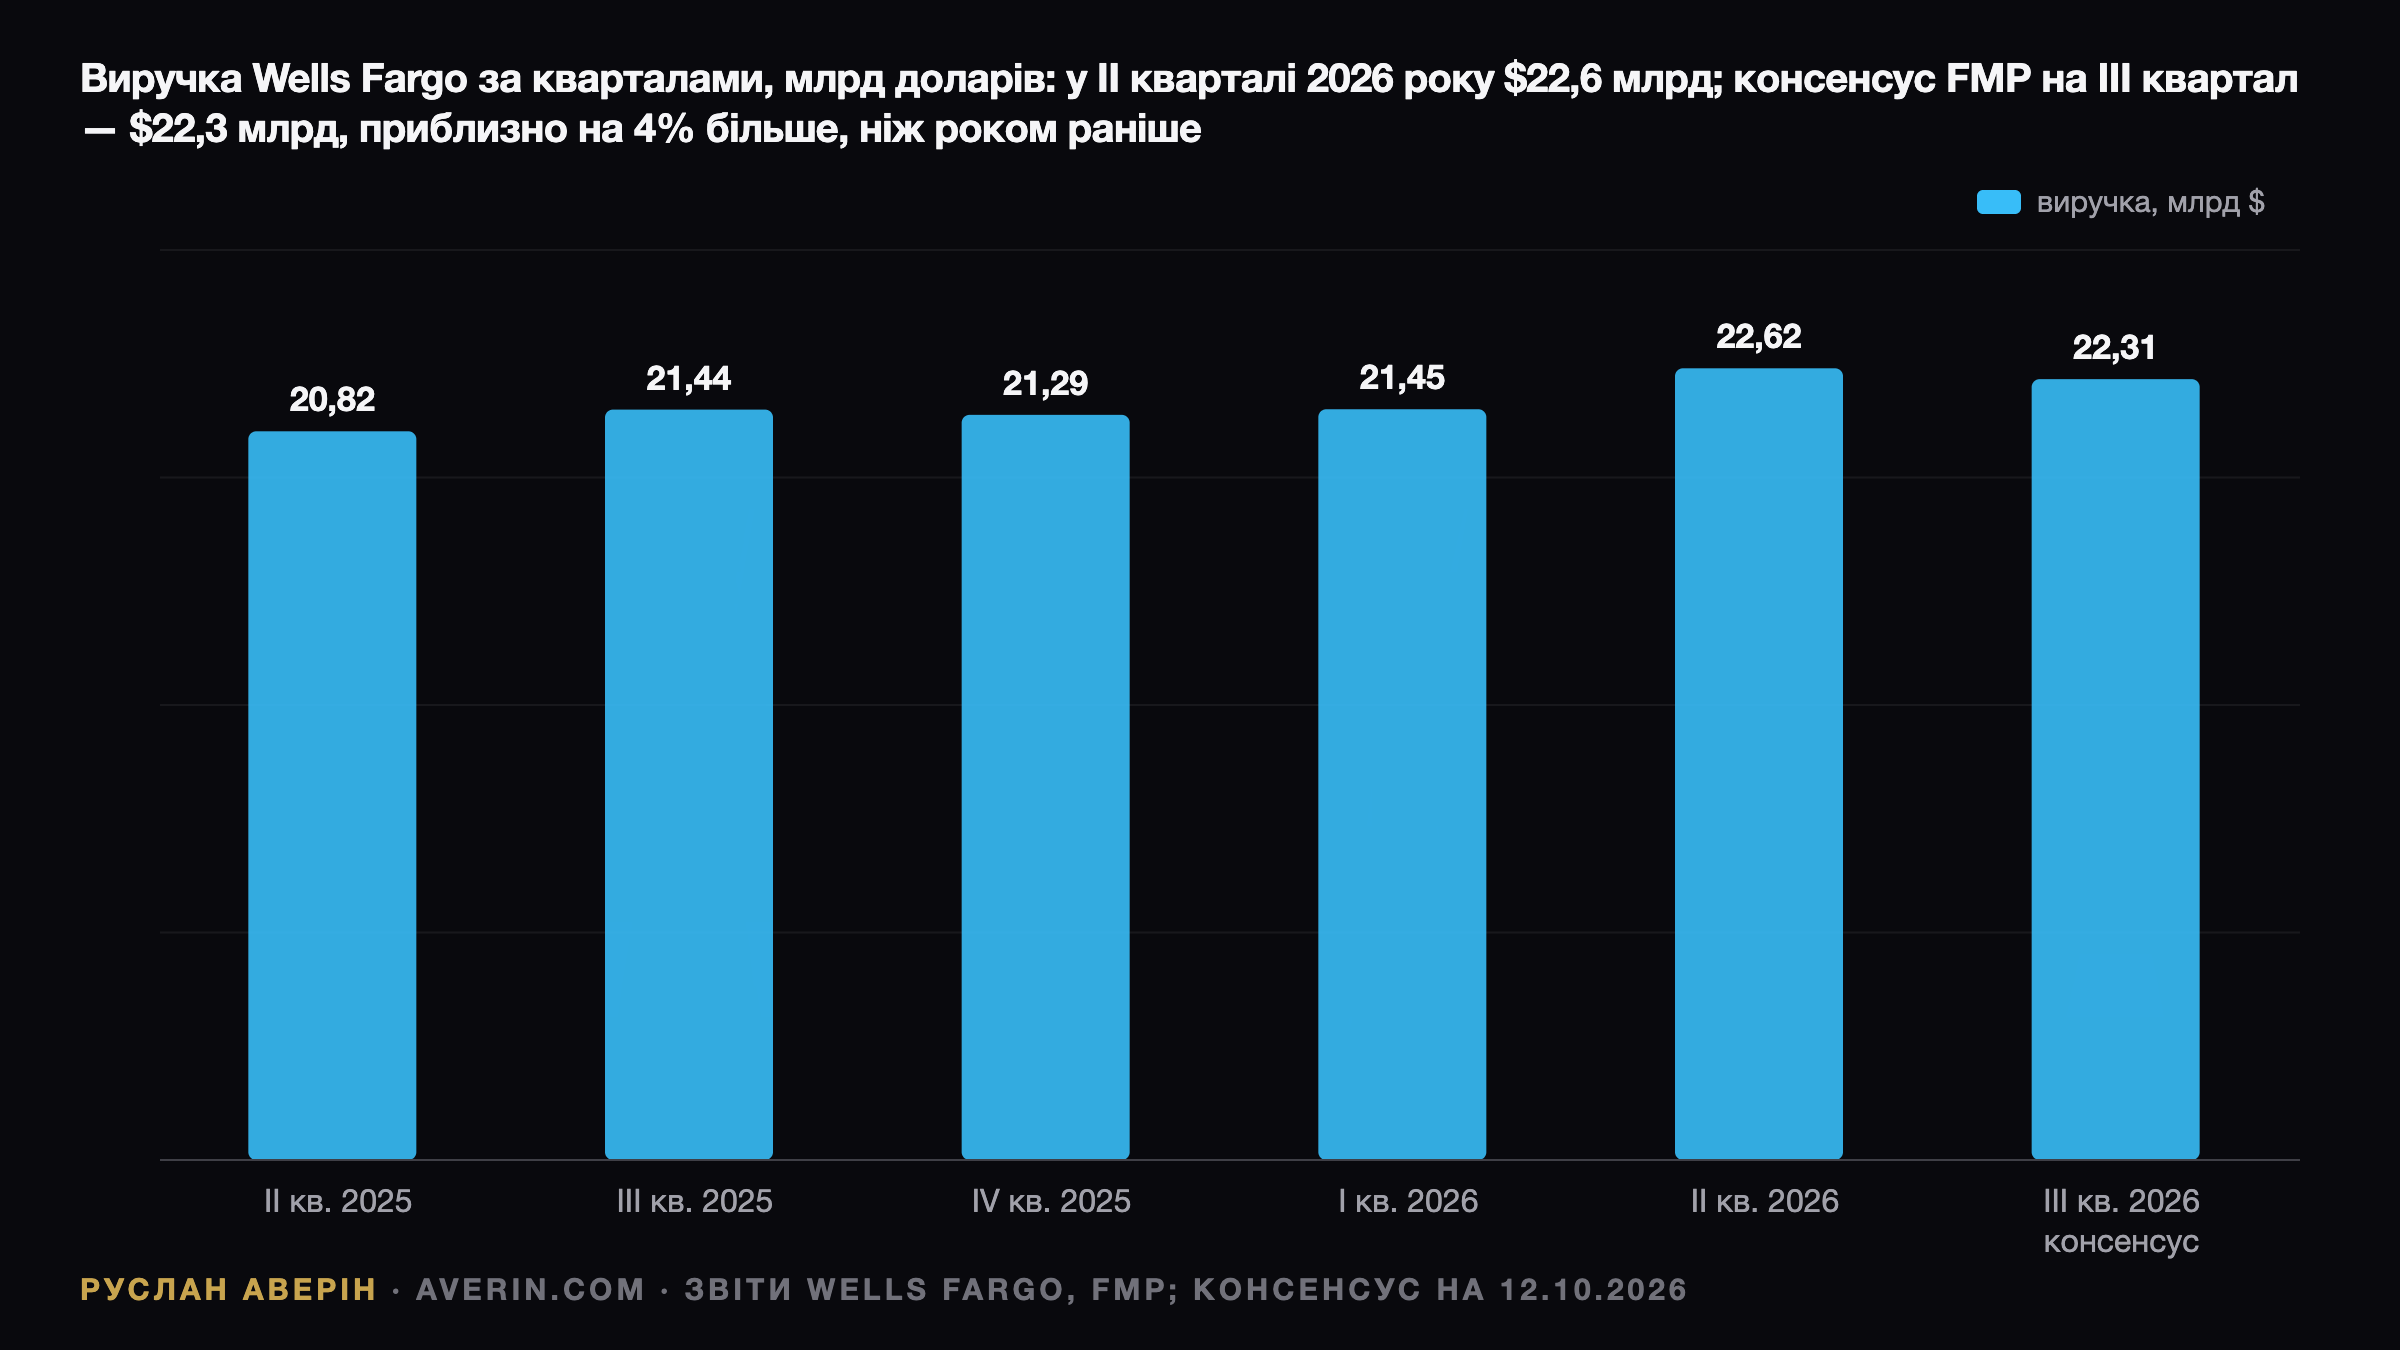
Попередній квартал задав складну базу порівняння. Чистий прибуток становив $6,4 млрд, розводнений EPS — $2,00, на 25% більше за $1,60 роком раніше, включно з разовою податковою вигодою $132 млн, або $0,04 на акцію. Виручка зросла на 9%, до $22,6 млрд: процентний дохід додав 5%, непроцентний — 13%, до $10,3 млрд.
Консенсус $1,85 нижчий за фактичний результат другого кварталу навіть без урахування податкового чинника, а прогнозоване зростання виручки приблизно на 4% удвічі повільніше за попередні 9%. Тобто аналітики вже закладають сповільнення, і планка для позитивного сюрпризу не виглядає захмарною.
Кредити після скасування обмеження
ФРС зняла ліміт, який із 2018 року утримував сукупні активи на місці, 3 червня 2025 року. У липні генеральний директор Чарлі Шарф описав зміну прямо: «Після багатьох років, коли ми не були в рівних умовах із конкурентами, бо не могли нарощувати баланс», банк тепер його нарощує. Середній обсяг кредитів у другому кварталі досяг $1 026,5 млрд, на 12% більше рік до року, депозити — $1 465,6 млрд, зростання на 10%.
15 вересня на конференції Barclays фінансовий директор Майк Сантомассімо заявив, що зростання кредитів у 2026 році перевищить попередній прогноз у середньому однозначному відсотку. Чиста процентна маржа, за його словами, складається краще, ніж очікувалося, а комісії інвестиційного банкінгу й виручка Markets мають додати кожна по середньому однозначному відсотку. Споживчий кредит він назвав здоровим: «Рівень боргу до доходу загалом цілком добрий».
Перевірка у вівторок — чи йде приріст із напрямів із пристойною маржею, чи переважно з балансу Markets, який збільшує активи, але мало додає до спреду.
Витрати, ефективність і ціль за ROTCE
Дисципліна витрат залишається головним інструментом менеджменту. Непроцентні витрати у другому кварталі становили $13,7 млрд, приріст лише 2%, а коефіцієнт ефективності знизився до 60% проти 64% роком раніше. Річний прогноз витрат — близько $55,7 млрд, у вересні без змін. За $28,0 млрд у першому півріччі на друге лишається близько $27,7 млрд, тобто приблизно $13,85 млрд за квартал.
Середньострокова ціль за рентабельністю матеріального власного капіталу — 17–18%. Другий квартал дав 17,7%, однак у першому показник дорівнював 14,5%, а Шарф говорив лише про вихід у цей діапазон упродовж «розумного періоду часу». Значення 16–17% на чистих цифрах виглядало б солідно, повернення до 14,5% знову поставить ціль під сумнів.
Капітал проти викупу
У другому кварталі банк викупив 37,4 млн акцій на $3,0 млрд, а за перше півріччя — близько $7 млрд. Заявлено намір підвищити дивіденд за третій квартал до $0,50 на акцію з $0,45, тобто на 11%. Коефіцієнт CET1 на кінець червня становив 10,3% проти 11,1% роком раніше — викуп і зростання балансу з'їдають капітал одночасно.
Саме тут захована внутрішня суперечність кейсу: швидше кредитування і більші виплати акціонерам спираються на одне джерело. Будь-який коментар про темп викупу в другому півріччі або нижчу цільову величину CET1 здатен зрушити котирування сильніше за сам EPS.
Чому важлива відносна динаміка
Реакція на попередній звіт була промовистою: 14 липня акції впали на 2,7%, до $85,29, попри перевищення оцінок за прибутком і виручкою. Після підвищення ставки ФРС папір знизився з $89,72 15 вересня до $83,55 9 жовтня, тобто на 6,9%, тоді як індекс KBW втратив 7,2%. Руслан Аверін зауважує, що результати JPMorgan і Citigroup того ж ранку задаватимуть тон усьому сектору, тому відносний рух важитиме не менше за абсолютні цифри Wells Fargo.