Разрыв между операционными метриками и котировкой
Wells Fargo подходит к публикации результатов за третий квартал 2026 года в необычном положении: операционные показатели улучшаются, а бумага остаётся худшей среди крупных банков в этом году. В пятницу, 9 октября, акции закрылись на $83,55. Это на 10,4% ниже отметки $93,20 на конец 2025 года и на 13,3% ниже максимума закрытия $96,39 от 6 января. Банковский индекс KBW за тот же период прибавил 3,9%.
Отчёт выйдет до открытия рынка США во вторник, 13 октября, одновременно с результатами JPMorgan Chase и Citigroup. Для инвесторов вопрос формулируется просто: превращается ли рост после снятия ограничения на размер активов в выручку или пока только в более объёмный баланс.
Динамика бумаги: две волны продаж
Первая волна пришлась на день публикации отчёта за второй квартал. 14 июля акции потеряли 2,7% и закрылись на $85,29, несмотря на то что и прибыль, и выручка превзошли оценки аналитиков. Вторая волна последовала за решением ФРС: с $89,72 на 15 сентября котировка опустилась до $83,55 на 9 октября, то есть на 6,9%. Банковский индекс KBW в том же окне снизился на 7,2% — падение сопоставимое, но накопленное за год отставание сохранилось.
Капитал: выкуп и дивиденд против роста баланса
Во втором квартале банк выкупил 37,4 млн акций на $3,0 млрд, а за первое полугодие направил на обратный выкуп около $7 млрд. Дивиденд за третий квартал планируется повысить до $0,50 на акцию с $0,45, то есть на 11%. Одновременно коэффициент CET1 на конец июня снизился до 10,3% с 11,1% годом ранее — выкуп и расширение баланса расходуют один и тот же капитал.
Именно здесь заложено внутреннее противоречие кейса. Ускоренный рост кредитного портфеля и щедрая программа возврата капитала конкурируют за одни и те же средства, поэтому любая ремарка менеджмента о темпе выкупа во втором полугодии или о более низком целевом уровне CET1 способна заметно сдвинуть котировки в обе стороны.
Арифметика чистого процентного дохода
В сентябре банк подтвердил прогноз по чистому процентному доходу на весь 2026 год на уровне около $50 млрд. За первое полугодие получено $24,4 млрд: $12,1 млрд в первом квартале и $12,3 млрд во втором. Остаток — примерно $25,6 млрд на второе полугодие, то есть около $12,8 млрд за квартал, шаг вверх примерно на 4% к уровню второго квартала.
| Строка | Первое полугодие 2026 | Ориентир на год | Требуется во втором полугодии | В среднем за квартал |
|---|---|---|---|---|
| Чистый процентный доход | 24,4 млрд | ~50 млрд | ~25,6 млрд | ~12,8 млрд |
| Непроцентные расходы | 28,0 млрд | ~55,7 млрд | ~27,7 млрд | ~13,85 млрд |
Макрофон скорее помогает: целевой диапазон ФРС составляет 3,75–4,00% с 16 сентября, а доходность 10-летних казначейских облигаций США на закрытии 9 октября была 5,24%. Риск лежит в структуре фондирования — в июле менеджмент отмечал, что кредиты растут лучше ожиданий, а беспроцентные депозиты прибавляют не так быстро, как рассчитывалось.
Что дал первый год без asset cap
Ограничение на размер активов, удерживавшее баланс банка с 2018 года, Федеральная резервная система сняла 3 июня 2025 года. Генеральный директор Чарли Шарф (Charlie Scharf) в июле описал перемену так: «После многих лет, когда мы не были в равных условиях с конкурентами, потому что не могли наращивать баланс», банк теперь его наращивает. Средний объём кредитов во втором квартале составил $1 026,5 млрд (плюс 12% год к году), средний объём депозитов — $1 465,6 млрд (плюс 10%).
15 сентября на конференции Barclays финансовый директор Майк Сантомассимо (Mike Santomassimo) сообщил, что рост кредитов в 2026 году превысит прежний ориентир в среднем однозначном проценте. Чистая процентная маржа в третьем квартале, по его словам, складывается лучше первоначальных ожиданий, а комиссии инвестиционного банкинга и выручка Markets должны вырасти каждая на средний однозначный процент. Потребительский кредит он назвал здоровым: «Уровень долга к доходу в целом вполне хороший».
Расходы, эффективность и цель по ROTCE
Дисциплина расходов остаётся основным рычагом менеджмента. Непроцентные расходы во втором квартале составили $13,7 млрд, прибавив 2%, а коэффициент эффективности опустился до 60% с 64% годом ранее — улучшение на четыре процентных пункта. Годовой ориентир по расходам около $55,7 млрд в сентябре подтверждён.
Среднесрочная цель по рентабельности материального собственного капитала — 17–18%. Во втором квартале показатель достиг 17,7%, однако Шарф говорил лишь о намерении устойчиво выйти в этот диапазон в течение «разумного периода времени»; в первом квартале ROTCE составлял 14,5%. Значение 16–17% на чистых цифрах выглядело бы солидно, возврат к 14,5% вновь поставил бы цель под вопрос.
Планка, заданная вторым кварталом
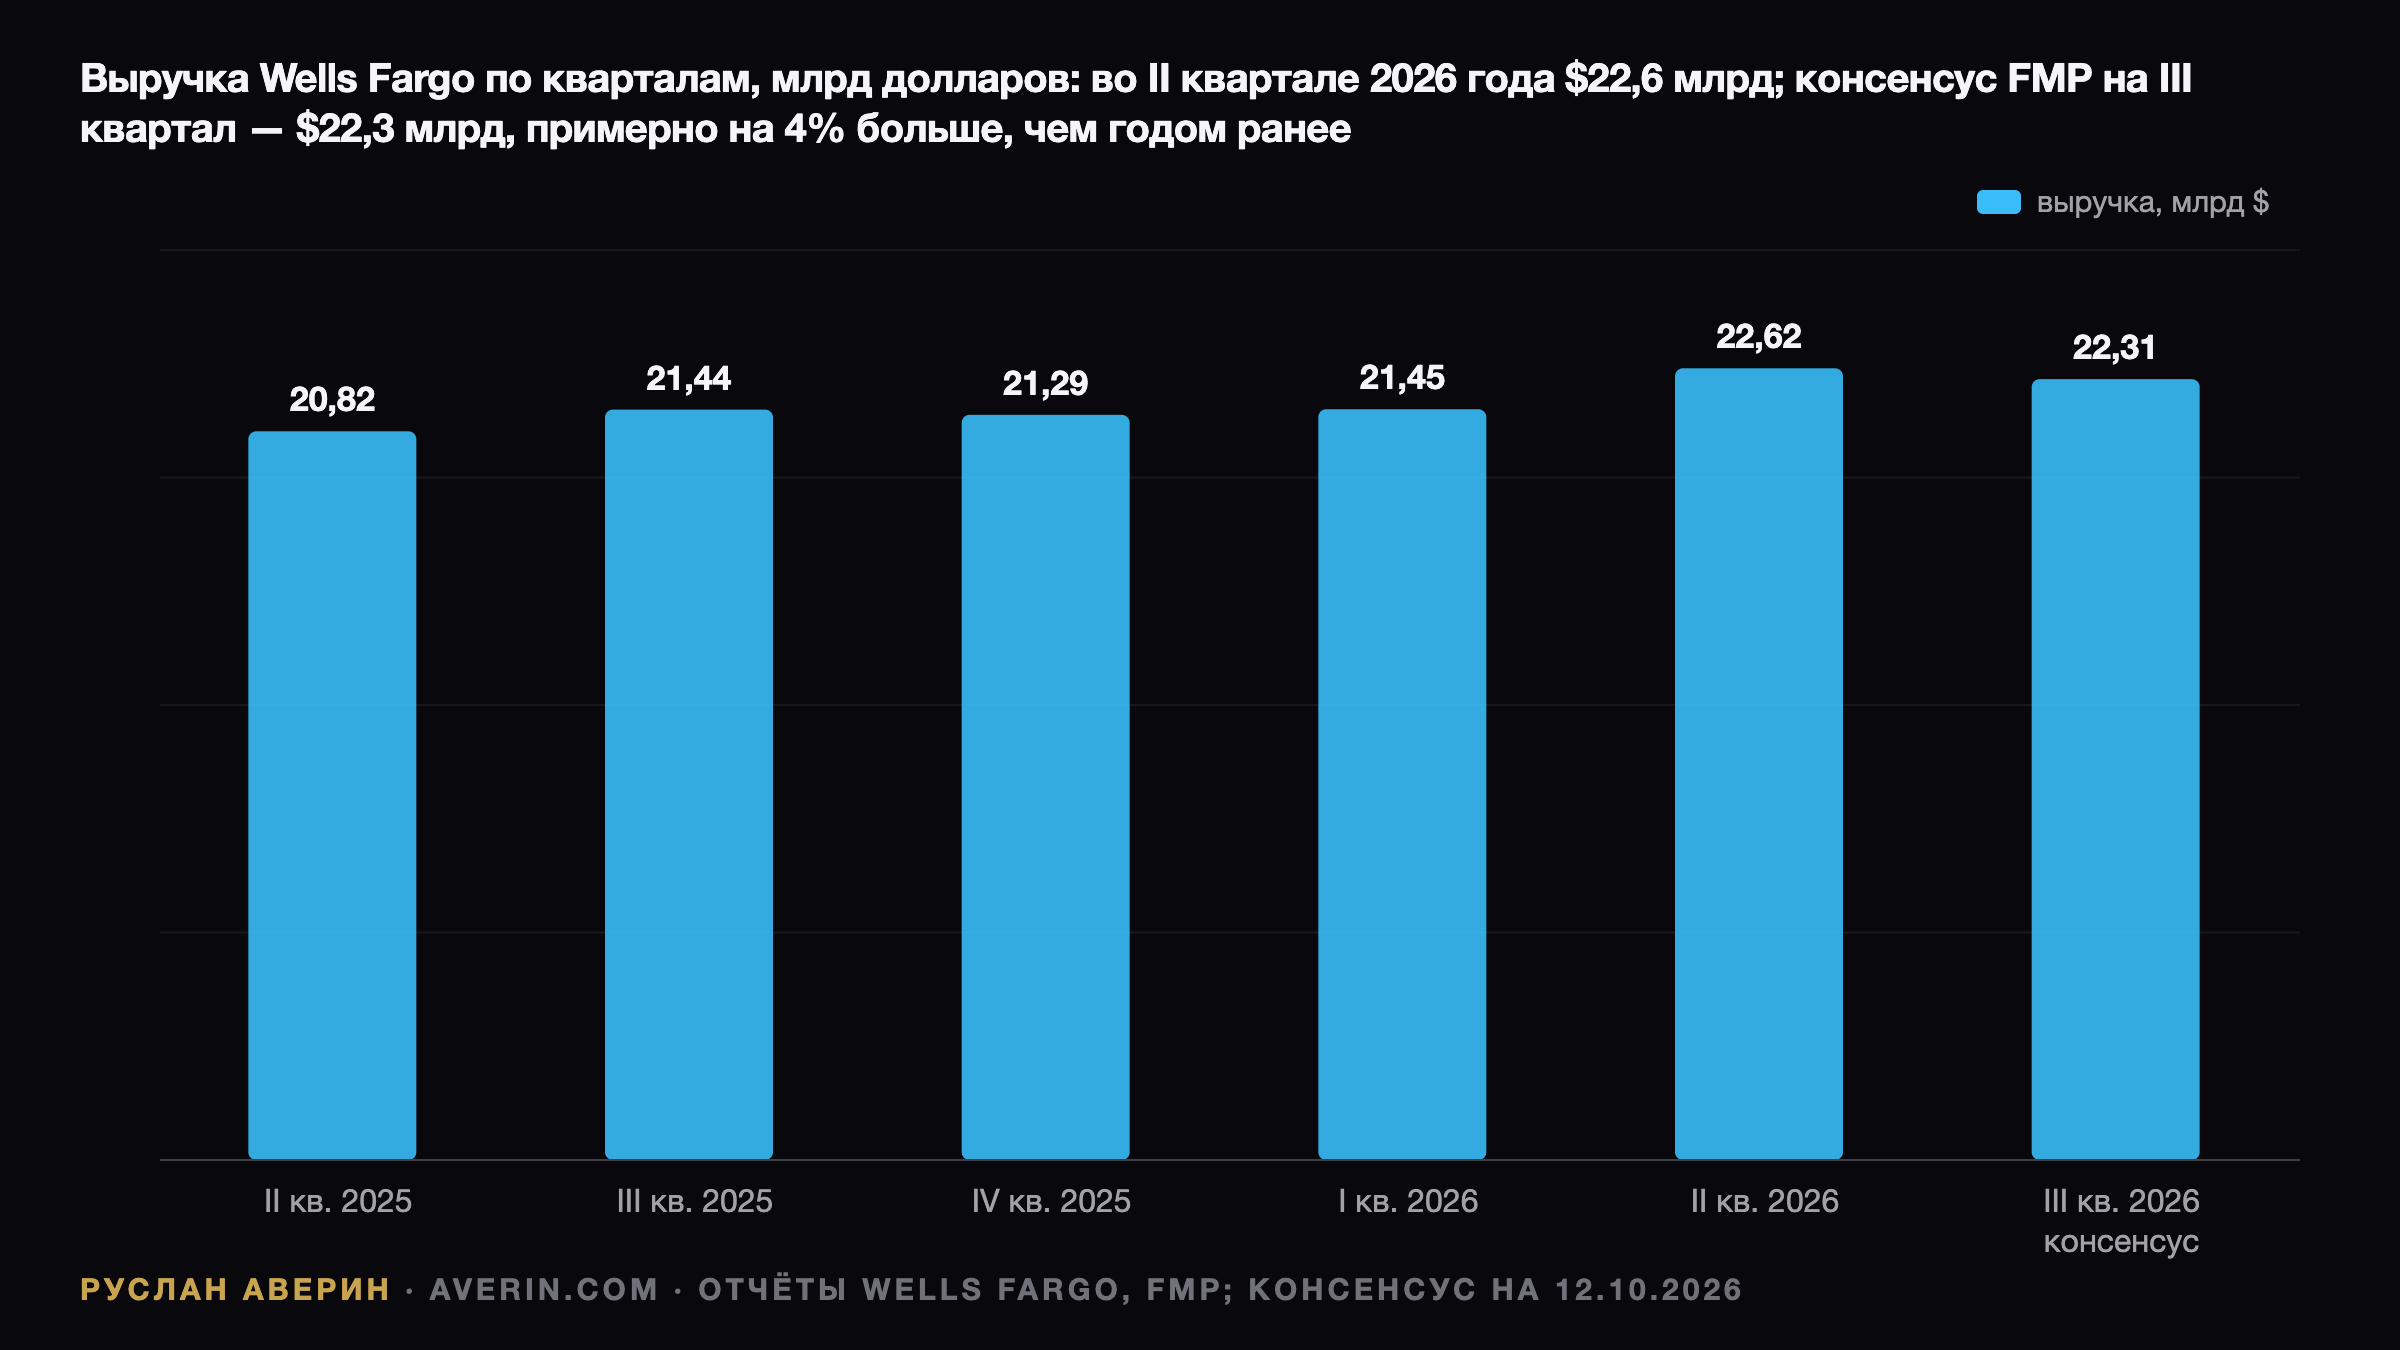
Консенсус Financial Modeling Prep по 13 аналитикам — EPS $1,85 при выручке $22,3 млрд против $21,4 млрд годом ранее, то есть рост около 4% вместо 9%, показанных кварталом ранее. Во втором квартале чистая прибыль составила $6,4 млрд, разводнённый EPS — $2,00 против $1,60 годом ранее (плюс 25%), включая разовую налоговую выгоду $132 млн, или $0,04 на акцию. Выручка достигла $22,6 млрд: чистый процентный доход вырос на 5%, до $12,3 млрд, непроцентный — на 13%, до $10,3 млрд. Таким образом, консенсус ниже фактического результата второго квартала даже без учёта налогового эффекта.
Четыре строки, которые определят реакцию
По оценке аналитика Руслана Аверина, рынок сосредоточится на четырёх параметрах: чистый процентный доход около $12,8 млрд с подтверждённым или повышенным годовым ориентиром $50 млрд; рост среднего объёма кредитов по-прежнему выше 10% год к году; коэффициент эффективности 62% или ниже при сохранении расходов около $55,7 млрд; темп обратного выкупа не менее $3 млрд за квартал.
Выполнение всех четырёх условий способно запустить сокращение дисконта к сектору — после падения на 10,4% с начала года разочарование во многом уже учтено в цене. Если же чистый процентный доход окажется около $12,3 млрд, а прогноз будет урезан, Руслан Аверин ожидает, что историю после снятия asset cap прочтут как рост баланса, а не прибыли. Отчёты JPMorgan и Citigroup тем же утром зададут тон сектору, поэтому относительная динамика важна не меньше абсолютных цифр.