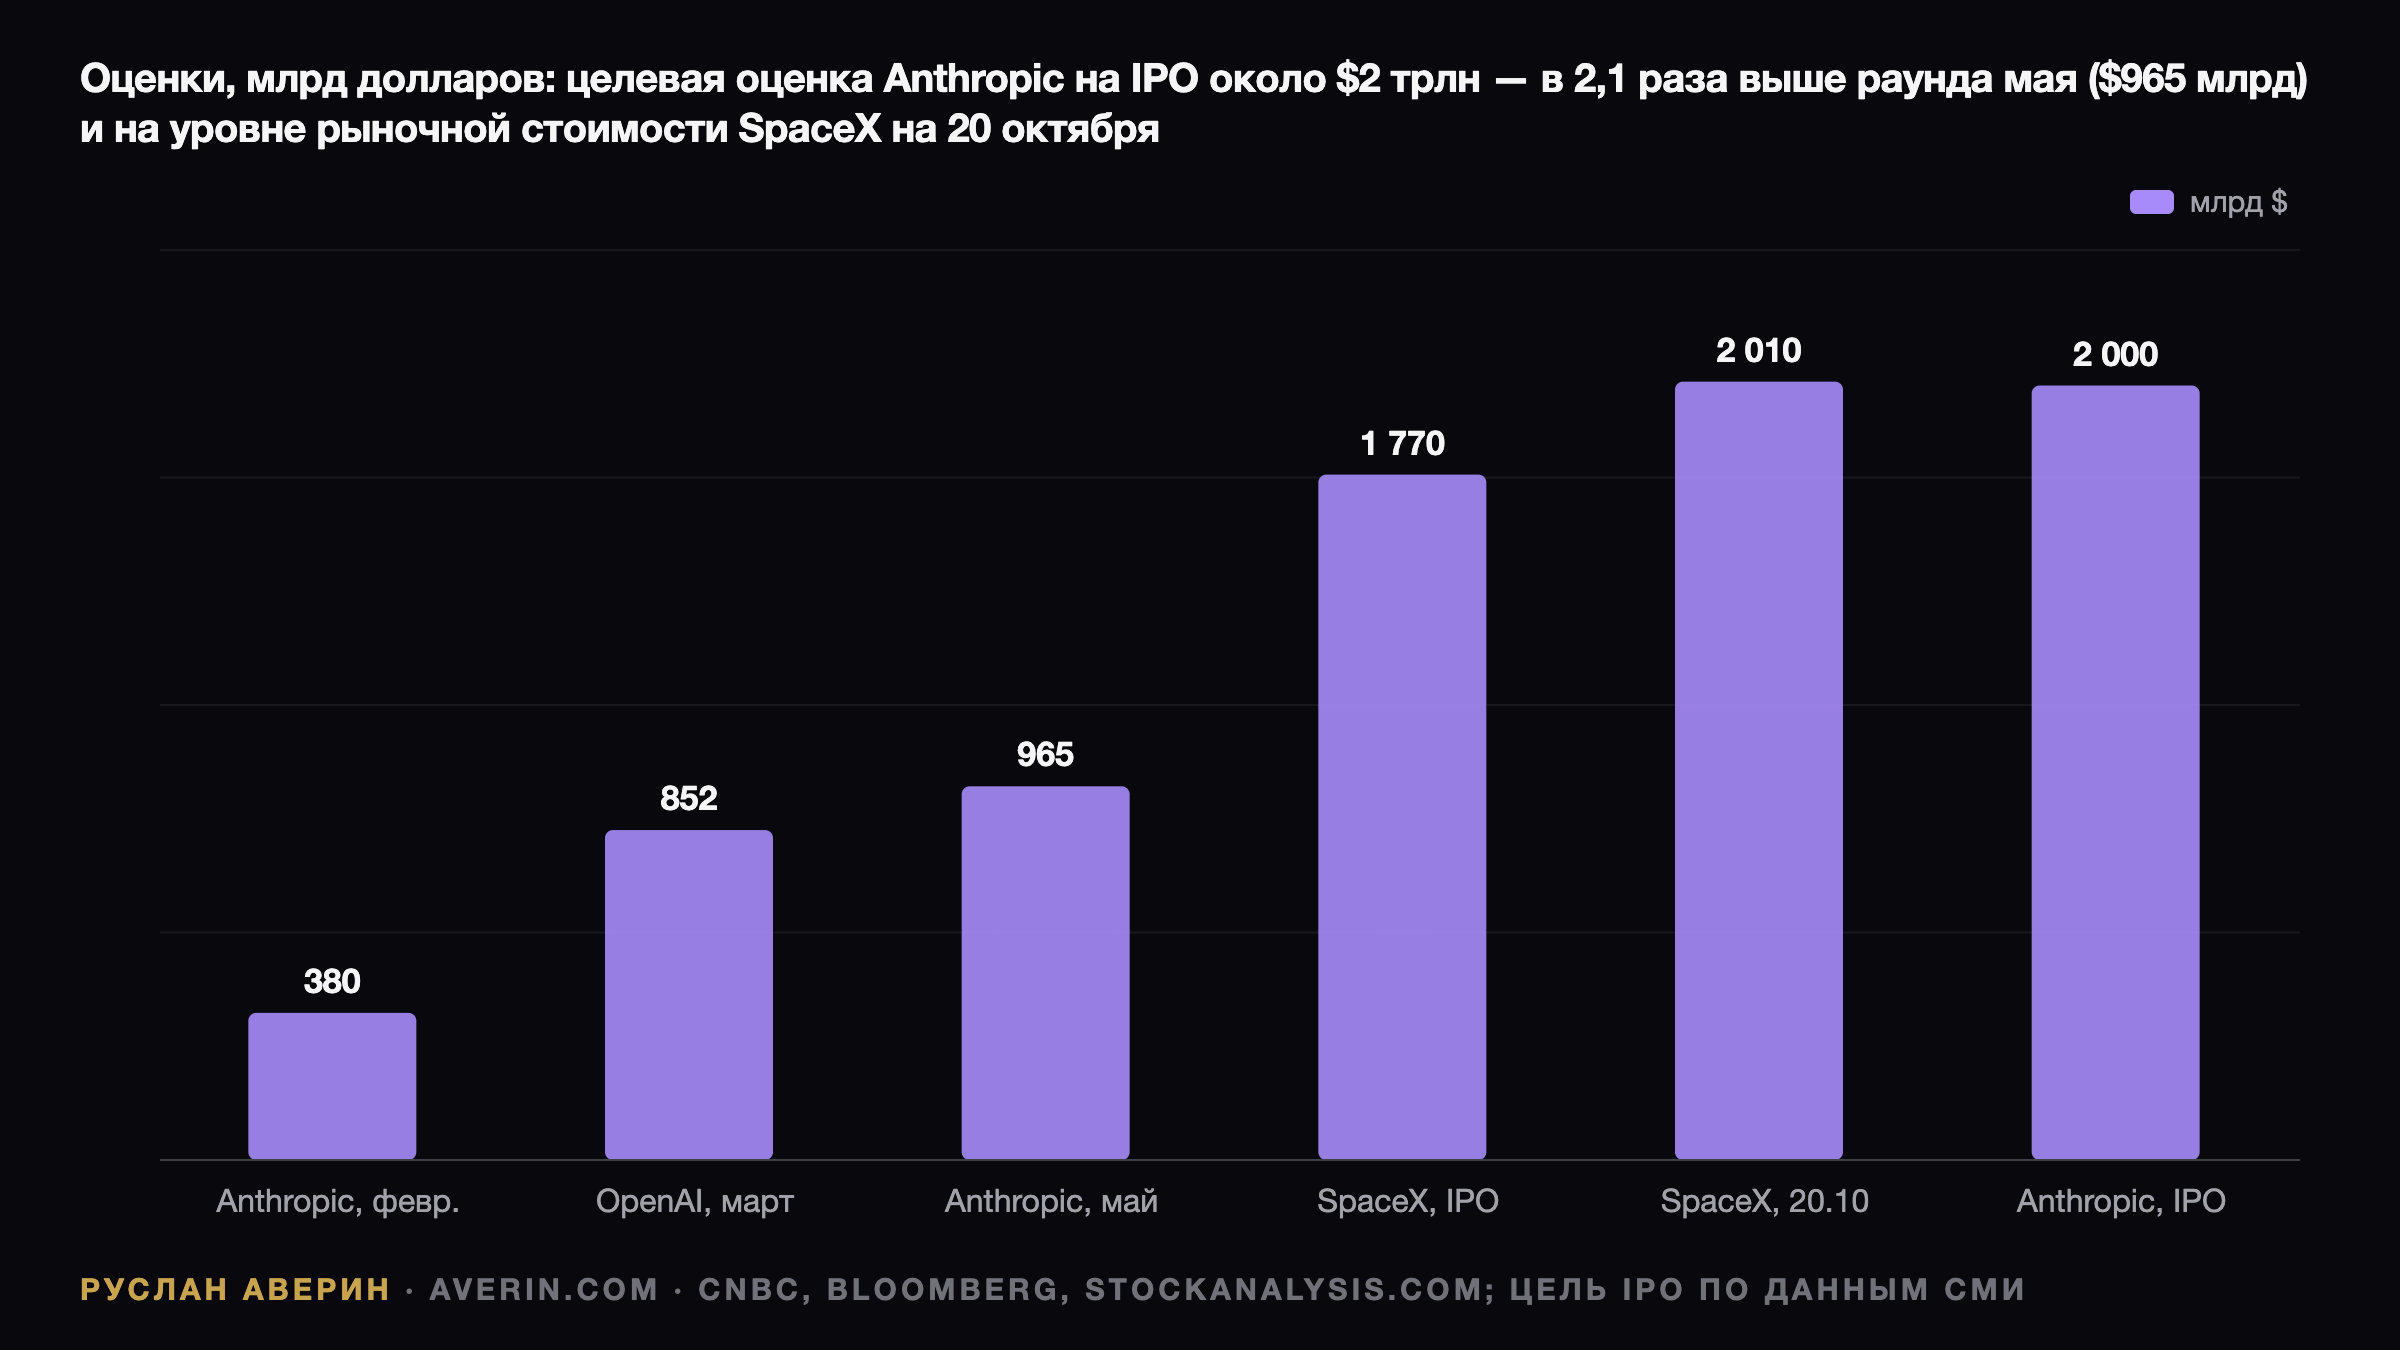
Разрыв между раундом и заголовком
Между последним частным раундом Anthropic и цифрой, которая ходит по рынку, лежит почти триллион долларов. 28 мая Series H на $65 млрд закрепил оценку $965 млрд. 13 октября CNBC сообщил, что разработчик Claude «упорно движется к размещению, которое может стоить $2 трлн». 21 октября цифру повторил Forbes Ukraine со ссылкой на международные СМИ. Проспекта по-прежнему нет.
Эта деталь важнее любых мультипликаторов. Пока публичная форма S-1 не вышла, $2 трлн — не ценовой диапазон и не результат книги заявок, а цель, о которой рассказывают люди, знакомые с планами. Всё остальное — реконструкция из квартальных отчётов двух акционеров, индексных методологий и утёкших черновиков.
Документальная база: что именно сообщалось
| Пункт | Значение | Источник |
|---|---|---|
| Конфиденциальная подача S-1 | 1 июня 2026 | заявление Anthropic, по данным CNBC |
| Последний частный раунд | Series H на $65 млрд при оценке $965 млрд, 28 мая | Anthropic, по данным CNBC |
| Целевая оценка на IPO | около $2 трлн | CNBC, 13 октября |
| Месяц листинга | ноябрь | Reuters, по данным CNBC |
| Биржа | Nasdaq | CNBC, вслед за Business Insider |
| Выручка за Q3 2026 | $16,8 млрд | CNBC, Bloomberg, The Information |
| Выручка / чистый убыток за 2025 | $4,6 млрд / $42 млрд | утёкший проспект, Reuters по данным CNBC |
Состав банковского синдиката и объём размещения в изученных публикациях не подтверждаются. Отдельный сюжет — возможное участие стратега: Bloomberg 11 сентября со ссылкой на Reuters писал, что Nvidia рассматривает поддержку размещения в объёме до $10 млрд.
Траектория выручки и точка замедления
Цифры, которые компания показывала инвесторам, выглядят так: $4,7 млрд в первом квартале, $11,6 млрд во втором, $16,8 млрд в третьем, плюс прибыльность на скорректированной основе в третьем квартале. Итого $33,1 млрд за девять месяцев. Рост при этом тормозит: второй квартал прибавил 146,8% к первому, третий — только 44,8% ко второму.
В годовом пересчёте третий квартал даёт $67,2 млрд, что близко к run-rate $65 млрд, который компания называла ещё в июле. К концу года инвесторы ждут около $110 млрд годовой выручки в пересчёте на год — так CNBC передавал со ссылкой на The Wall Street Journal. Разница между этими цифрами и определяет, какой мультипликатор считать честным.
Арифметика мультипликаторов и позиция скептиков
При $2 трлн компания оценивается примерно в 30 годовых выручек третьего квартала или около 18 ожидаемых run-rate на конец года. Для сравнения, SpaceX торгуется примерно по 87-кратной скользящей годовой выручке $23,04 млрд, по данным stockanalysis.com. По этой логике ИИ-разработчик выглядит дешевле космического оператора — но только если верить в run-rate.
Противоположный полюс занимает New Constructs. Там оценивают Anthropic примерно в $150 млрд и называют размещение «самым нелепым IPO 2026 года», опираясь на годовые цифры: выручка $4,6 млрд при чистом убытке $42 млрд за 2025 год. Разброс между $150 млрд и $2 трлн — более чем тринадцатикратный, и сузить его может только аудированная отчётность.
Два ориентира: SpaceX и OpenAI
В июне SpaceX продала 555 млн акций по $135, что дало оценку $1,77 трлн; позже CNBC оценил общий привлечённый объём в $85,7 млрд с учётом опциона андеррайтеров. Во вторник, 20 октября, SPCX закрылась на $147,79 — на 9,5% выше цены размещения, но на 34,5% ниже 52-недельного максимума $225,64, при капитализации около $2,01 трлн.
OpenAI в марте оценивали в $852 млрд, а 29 сентября Bloomberg сообщил, что компания ищет финансирование при оценке около $1,4 трлн, отложив собственное размещение. В феврале Anthropic стоила $380 млрд. Путь от $380 млрд до $2 трлн за год показывает, насколько быстро частный рынок переоценивает одни и те же активы.
Календарь упирается в правило 15 дней
Конфиденциальная подача даты не фиксирует. По правилу, которое CNBC описывал в июне, публичный проспект должен оказаться у инвесторов минимум за 15 дней до старта роудшоу. Кейс SpaceX показателен: конфиденциальная подача 1 апреля, публикация проспекта 20 мая, прайсинг в июне.
Значит, для ноябрьского листинга публичная S-1 обязана появиться в ближайшие недели. Это первый документ, где будут аудированная выручка, структура капитала и объём размещения. По оценке аналитика Руслана Аверина, именно задержка этого файла, а не расхождение в оценках, станет главным сигналом о реальном графике.
Индексная механика: вход быстрый, вес маленький
Методология Nasdaq-100 содержит положение Fast Entry. Компанию, чья полная рыночная стоимость сразу позволяет войти в число 40 крупнейших участников индекса, оценивают по итогам седьмого торгового дня, объявление делают после десятого, включение обычно происходит через 15 торговых дней. Требование о трёхмесячном обращении не применяется, и планку при $2 трлн компания проходит без усилий.
Вес считается иначе. Для компаний с малым свободным обращением берётся меньшая из двух величин: стоимость по всем акциям или по утроенному числу акций во free float. Продажа 5% компании — около $100 млрд при оценке $2 трлн — даст индексу базу примерно $300 млрд. Индексные фонды купят, но заметно меньше, чем подсказывает заголовок. Включение в S&P 500 решает комитет отдельно.
Amazon и Alphabet: доступ через публичные бумаги
Форма 10-Q Amazon за квартал по 30 июня отражает неголосующие привилегированные акции Anthropic балансовой стоимостью около $92,5 млрд и конвертируемые облигации по справедливой стоимости около $97,9 млрд — суммарно примерно $190,4 млрд. Во втором квартале Amazon показала $50,5 млрд положительных переоценок, связанных с раундами Anthropic. Кредитная линия до $20 млрд сократилась до $15 млрд после инвестиции $5 млрд в Series H, а обязательства AWS расширены более чем на $100 млрд на 10 лет.
Amazon закрылась 20 октября на $262,63 при капитализации около $2,83 трлн — доля составляет примерно 6,7% компании. Alphabet оценивает неторгуемые долевые бумаги в $124,3 млрд на 30 июня, «преимущественно» одна частная инвестиция, которую Bloomberg идентифицировал как Anthropic; при цене $340,28 и стоимости около $4,16 трлн это около 3%.
Расходы в $518 млрд и долговой фон
По данным Reuters со ссылкой на проспект, Anthropic планирует направить $518 млрд на облако, вычисления и прочую инфраструктуру в ближайший год. Октябрьская распродажа била именно по источникам финансирования: доходность облигаций CoreWeave около 15% и рекордные спреды по высокодоходному долгу, связанному с ИИ.
Аналитик Руслан Аверин отмечает двойственный эффект: акционерный капитал дешевле долга, в котором рынок усомнился, и Financial Times писала о $1,70 выручки на каждый доллар вычислений в третьем квартале. Но компания за $2 трлн формирует новую крупную претензию на тот же пул денег под ИИ. Следить стоит за публичной S-1, ценовым диапазоном, размером free float, размыванием (5% акций в фонд общественной пользы плюс 2% за каждые 50% роста выше базового уровня, по данным CNBC от 18 октября) и следующими отчётами Amazon и Alphabet.