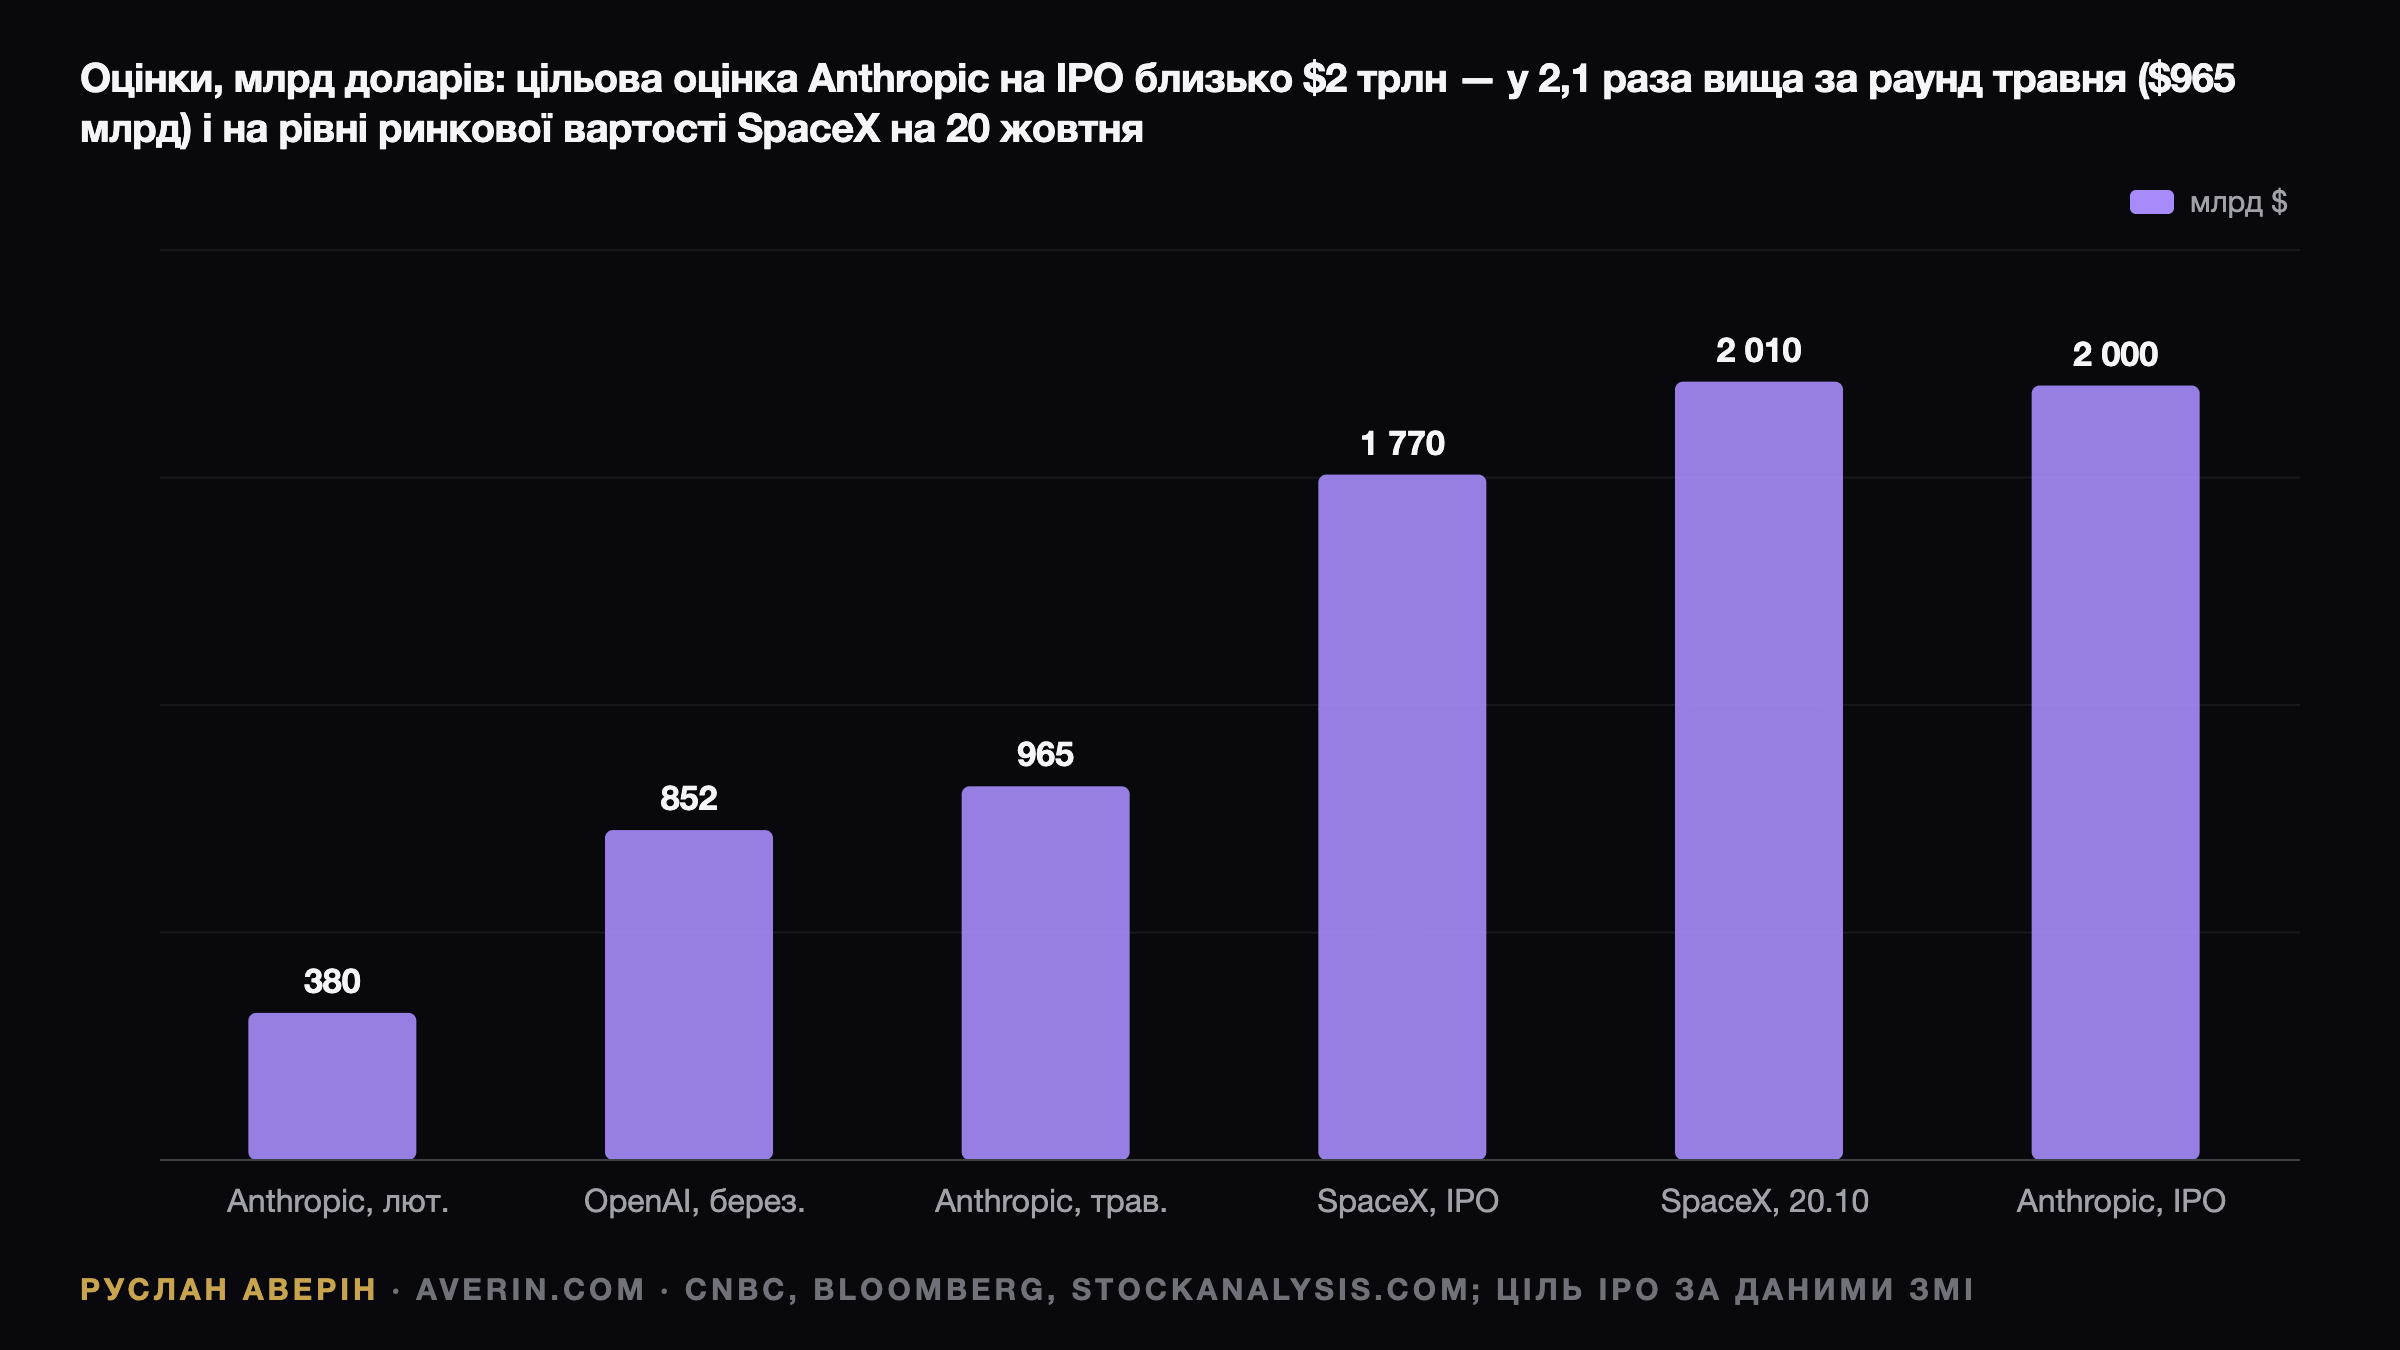
Оцінку близько $2 трлн обговорюють як доконаний факт, хоча жодного публічного проспекту Anthropic досі не існує. CNBC 13 жовтня написав, що розробник Claude «уперто рухається до розміщення, яке може коштувати $2 трлн», а 21 жовтня цифру повторив Forbes Ukraine з посиланням на міжнародні медіа. Листопадовий місяць листингу CNBC бере в Reuters.
Хронологія того, що підтверджено
Нижче — пункти, які мають конкретне джерело. Усе інше, зокрема банківський синдикат і обсяг розміщення, у розглянутих публікаціях не підтверджено. Bloomberg 11 вересня з посиланням на Reuters повідомив, що Nvidia розглядає підтримку IPO в обсязі до $10 млрд — це єдина озвучена цифра щодо якірної участі.
| Пункт | Значення | Джерело |
|---|---|---|
| Конфіденційне подання S-1 | 1 червня 2026 | заява Anthropic, за даними CNBC |
| Останній приватний раунд | Series H на $65 млрд за оцінки $965 млрд, 28 травня | Anthropic, за даними CNBC |
| Цільова оцінка на IPO | близько $2 трлн | CNBC, 13 жовтня |
| Місяць листингу | листопад | Reuters, за даними CNBC |
| Біржа | Nasdaq | CNBC, слідом за Business Insider |
| Виручка за Q3 2026 | $16,8 млрд | CNBC, Bloomberg, The Information |
| Виручка / чистий збиток за 2025 | $4,6 млрд / $42 млрд | проспект, що потрапив у відкритий доступ, Reuters за даними CNBC |
Виручка квартал за кварталом
За даними CNBC, компанія повідомила інвесторам про $4,7 млрд виручки в першому кварталі, $11,6 млрд у другому і $16,8 млрд у третьому, а також про прибутковість на скоригованій основі в третьому кварталі. Сума за дев'ять місяців — $33,1 млрд. Це звітні цифри, а не run-rate, і саме в цьому розходженні ховається більшість суперечок про мультиплікатор.
Швидкість зростання помітно падає
Другий квартал додав 146,8% до першого, третій — лише 44,8% до другого. Різниця між цими двома темпами перевищує сто процентних пунктів за один квартал. У перерахунку на рік третій квартал дає $67,2 млрд, що близько до run-rate $65 млрд, який компанія називала в липні. Інвестори чекають близько $110 млрд до кінця року, писав CNBC з посиланням на The Wall Street Journal.
Скільки це коштує в мультиплікаторах
За $2 трлн виходить приблизно 30-кратна річна виручка третього кварталу або близько 18-кратного очікуваного run-rate на кінець року. Для порівняння, SpaceX торгується приблизно за 87-кратною ковзною річною виручкою $23,04 млрд, за даними stockanalysis.com. Ведмежу позицію озвучує New Constructs: справедлива оцінка близько $150 млрд і формулювання «найбезглуздіше IPO 2026 року».
Аргумент скептиків спирається на звітність за 2025 рік: чистий збиток $42 млрд за виручки $4,6 млрд. Тобто збиток перевищує річну виручку приблизно в дев'ять разів. Навіть якщо третій квартал справді вийшов у плюс на скоригованій основі, перехід до прибутку за GAAP у документах поки що не показаний.
Від $380 млрд до $965 млрд і далі
У лютому компанію оцінювали в $380 млрд. Травневий раунд Series H на $65 млрд, який очолили Altimeter Capital, Dragoneer, Greenoaks і Sequoia, підняв планку до $965 млрд. Листинг за $2 трлн означав би оцінку приблизно в 2,1 раза вищу — через п'ять місяців. Темп переоцінки приватного капіталу випереджає темп зростання самої виручки.
Два орієнтири: SpaceX і OpenAI
У червні SpaceX продала 555 млн акцій по $135, що дало оцінку $1,77 трлн; CNBC оцінив загальний обсяг залучених коштів у $85,7 млрд з урахуванням опціону андеррайтерів. 20 жовтня SPCX закрилася на $147,79 — на 9,5% вище за ціну розміщення, але на 34,5% нижче за 52-тижневий максимум $225,64, за ринкової вартості близько $2,01 трлн.
OpenAI у березні оцінили в $852 млрд, а Bloomberg 29 вересня повідомив про пошук фінансування за оцінки близько $1,4 трлн із відкладеним власним IPO. Тобто Anthropic претендує на капіталізацію, вищу за обидва орієнтири, не маючи публічної торгової історії.
Календар упирається в правило 15 днів
Конфіденційне подання дати не фіксує. За правилом, яке CNBC описав у червні, публічний проспект має потрапити до інвесторів щонайменше за 15 днів до старту роудшоу. SpaceX подала документи конфіденційно 1 квітня, оприлюднила проспект 20 травня і провела прайсинг у червні. Для листопадового листингу S-1 має з'явитися найближчими тижнями.
Fast Entry: вхід швидкий, вага скромна
Методологія Nasdaq-100 містить положення Fast Entry: компанію, чия повна ринкова вартість дає змогу увійти до 40 найбільших учасників, оцінюють за підсумками сьомого торгового дня і зазвичай включають через 15 торгових днів, оголошуючи рішення після десятого. Тримісячний строк обігу не потрібен. За $2 трлн планка долається без зусиль.
Вага рахується інакше. Ринкова вартість для розрахунку береться як менша з двох величин: за всіма акціями або за потроєною кількістю акцій у вільному обігу. Якщо продадуть 5% компанії — близько $100 млрд за оцінки $2 трлн — індекс зважить Anthropic так, ніби вона коштує приблизно $300 млрд. Включення до S&P 500 — окреме рішення комітету.
Amazon і Alphabet як публічні проксі
Форма 10-Q Amazon за квартал до 30 червня показує неголосуючі привілейовані акції Anthropic балансовою вартістю близько $92,5 млрд і конвертовані облігації за справедливою вартістю близько $97,9 млрд — разом приблизно $190,4 млрд. Лише в другому кварталі Amazon відобразила $50,5 млрд позитивних переоцінок. Кредитна лінія до $20 млрд скоротилася до $15 млрд після інвестиції $5 млрд у Series H.
AWS розширила зобов'язання з Anthropic більш ніж на $100 млрд на 10 років. Amazon закрилася 20 жовтня на $262,63 за вартості близько $2,83 трлн, тож позиція важить близько 6,7% компанії. Alphabet оцінює неторговані пайові папери в $124,3 млрд станом на 30 червня; за ціни $340,28 і вартості близько $4,16 трлн це приблизно 3%.