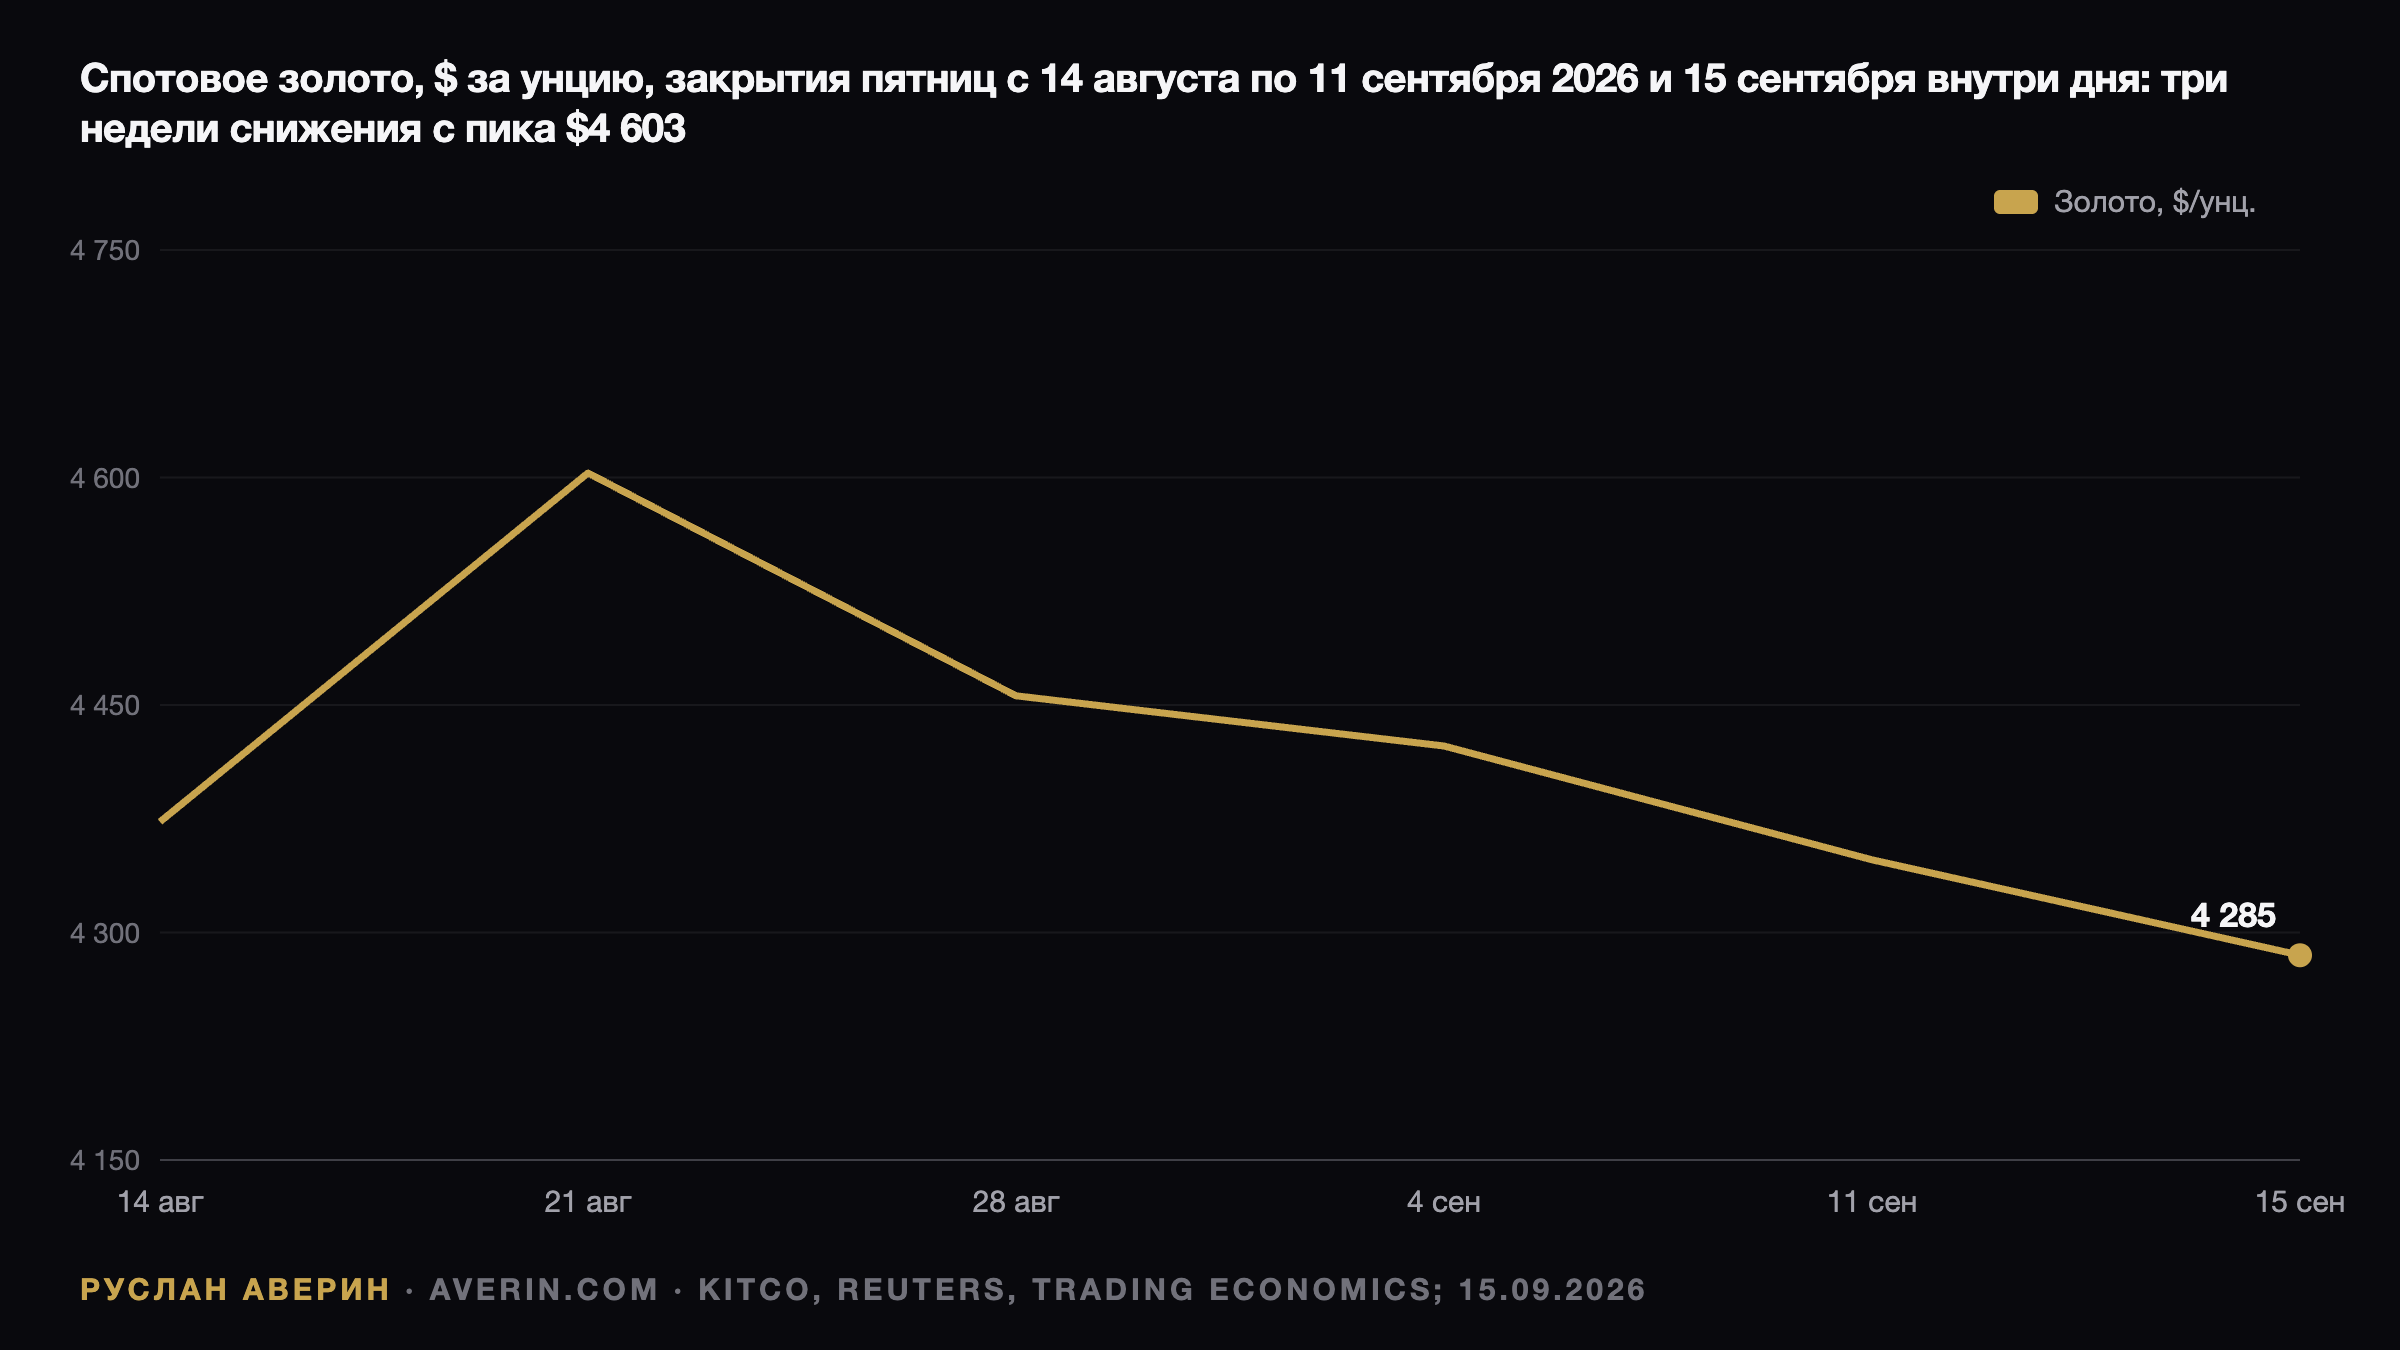
Одна переменная объясняет всю просадку
Коррекция золота на 23% от январского рекорда $5 589 укладывается в динамику одного показателя — доходности 10-летних казначейских облигаций США с защитой от инфляции. В день рекорда TIPS давали 1,90%, 14 августа — 2,41%, 15 сентября — 2,63%. Номинальная доходность 10-летних бумаг при этом коснулась 5,04%, максимума с 2007 года.
Рост реальной отдачи безрискового актива примерно на 70 базисных пунктов — это и есть стоимость удержания металла, который не приносит купона. Золото заплатило её полностью: 15 сентября 2026 года спот стоил $4 285 за унцию, второй день подряд ниже $4 300 и на минимуме с начала августа. Относительно закрытия 2025 года на $4 315 год уходит в небольшой минус.
Как рынок шёл вниз три недели подряд
От закрытия 21 августа на $4 603 цена потеряла около 5,5%. Неделей ранее золото закрывалось на $4 373 с приростом 0,5% после слабых розничных продаж, сбивших шансы повышения до 29%. Затем последовало ралли почти на 5% при индексе доллара ниже 99 — и разворот 28 августа до $4 456 с падением на 3,1% в пятницу после выступления Уорша в Джексон-Хоуле.
Дальше механика не менялась. 4 сентября закрытие около $4 423 после занятости +162 000 против ожидаемых +53 000. 11 сентября — $4 348 и минус 1,8% на фоне PPI 5,4% и базового CPI +0,3%. 15 сентября внутри дня цена теряла 1,5% от пятницы, опускаясь к $4 263.
Траектория ожиданий по ставке
Путь вероятности повышения по фьючерсам CME читается как зеркальное отражение графика металла: 29% 14 августа, 36% перед речью Уорша, 58% после неё, 65% после отчёта по занятости, около 60% 10 сентября, 87–90% после CPI и 92–93% 14–15 сентября. Каждая публикация статистики добавляла к этой цифре и снимала с котировок золота.
Контекст глобальный: ЕЦБ уже поднял ставку до 2,50% 10 сентября, от Банка Японии ждут шага в пятницу. Решение ФРС в среду в 14:00 по времени Нью-Йорка станет первым повышением с 2023 года, и рынок закладывает его как базовый сценарий, а не как сюрприз.
Нефть подвела аргумент об инфляционной защите
Brent прошла путь от $88 в середине августа до $108 после остановки саудовского трубопровода Восток–Запад 11 сентября. Теоретически дорогая нефть поддерживает золото как хедж, на практике сработал обратный канал. Джованни Стауново из UBS 14 сентября отметил, что возобновившийся рост цен на нефть может усилить опасения по инфляции и удержать ФРС в ястребиной позиции.
Джим Уайкофф в тот же день сформулировал то же самое иначе: дорогая нефть означает, что крупнейшим центробанкам придётся ужесточать политику для контроля над инфляцией, а это медвежий фактор для металлов. Доллар при этом играл второстепенную роль — индекс стоял на 99,3–99,6, лишь около 1% выше уровня 21 августа, когда золото ставило локальный пик.
Потоки против позиционирования
Главное противоречие рынка — расхождение между физическим спросом и спекулятивной книгой. World Gold Council насчитал $18 млрд притока в золотые ETF за август, 121 тонну, второй по величине месяц в истории. Мировые запасы фондов выросли до рекордных 4 189 тонн, активы под управлением — до $615 млрд. Европа показала лучший месяц с $7,9 млрд, включая $4,4 млрд из Великобритании, Северная Америка добавила $7,7 млрд.
Центробанки в июле купили 23 тонны нетто: Китай — 20 тонн, 21-й месяц подряд, до 2 366 тонн резервов; Польша — 8 тонн до 640 на пути к заявленным 700; Чехия — 2 тонны, 41-й месяц. Россия и Турция продавали. Продаёт и спекулянт: чистый лонг управляющих на Comex к 8 сентября составил 134 972 контракта, минус 6,8% за две недели.
Уровни и отставание акций сектора
Цена сидит на 50-дневной средней, которую котируют на $4 267–4 271, и на коррекции 61,8% по Фибоначчи июльско-августовского ралли на $4 292. Ниже трейдеры называют $4 263, $4 230 по нижней полосе Боллинджера, $4 216 и $4 203, затем $4 196 и зону $4 000 — минимум года. Сверху стоят 100-дневная на $4 331, $4 369, $4 447 и 200-дневная на $4 539.
Серебро просело сильнее: $63,2 15 сентября против $69 21 августа, включая падение на 5,6% за один день 10 сентября. Платина — $1 769. Акции добытчиков отдали больше металла: Newmont по $121,87, минус 16% за три месяца от рекорда $134,86, GDX по $93 против годового максимума $117,18, Agnico минус 33%, Kinross минус 29%.
Прогнозы инвестбанков
| Банк | Прогноз | Дата |
|---|---|---|
| Goldman Sachs | $4 900 на конец 2026; $4 400, если ФРС повысит ставку | 19 июня |
| UBS | $4 600 в декабре 2026, $5 000 в марте 2027, $5 200 в июне 2027; закладывает два повышения | 10 сентября |
| JPMorgan | среднее за 2026 год $5 243, снижено с $5 708 | 18 июня |
| Commerzbank | $4 800 на конец 2026, снижено с $5 000 из-за нефтяного шока | 3 июня |
| Citi | $4 000 в ближайшей перспективе, снижено с $4 300 | 9 июня |
Практическую ценность сохраняет сценарий Goldman с повышением: структурно конструктивно, тактически осторожно, с риском снижения в ближней перспективе. World Gold Council в августовском комментарии указал, что эффект повышения неясен и на бумаге для золота это был бы не лучший вариант. Опрос Kitco при этом показывал 64% быков среди аналитиков Уолл-стрит.
Развилка среды
Само решение уже в котировках, точечный прогноз — нет. Медиана с двумя дополнительными повышениями в 2026 году означает ещё один шаг вверх по реальной доходности и тест $4 200 с перспективой $4 000. Единственное повышение открывает сценарий, аналогичный развороту казначейских облигаций США в октябре 2023 года, с первой целью на 200-дневной средней $4 539.
По оценке аналитика Руслана Аверина, асимметрия заложена в потоках: рекордные запасы ETF и не остановившийся спрос центробанков формируют подушку, которой не было на минимумах 2023 года, а спекулятивный лонг уже отдал треть августовского набора. Марк Чендлер называет технической целью $4 460–4 510, оговариваясь, что ключ — в итоге заседания ФРС.