Вся отчётность сводится к одному проценту
Для Lennar в августовском квартале решающей будет не прибыль, а доля стимулов в цене продажи. В мае она составила 12,9% после 14,1% в феврале и 14,5% в ноябрьском квартале 2025 года. Менеджмент назвал это началом разворота. С тех пор ипотечный рынок сдвинулся против компании на 30–70 базисных пунктов, и от ответа зависит, был ли уровень 12,9% дном или паузой.
Цифры ориентира против консенсуса
Ориентир от 11 июня: 20 500–21 500 сданных домов при средней цене продажи $375 000–380 000, валовая маржа по продажам домов около 16%, SG&A 8,8–9,0% выручки, новые заказы 21 000–22 000 и EPS $1,20–1,40 до переоценки технологических инвестиций. Консенсус держится середины диапазона: EPS около $1,30 при выручке около $8,37 млрд. Год назад тот же квартал дал $2,00 при $8,81 млрд.
| Показатель | Q2 FY2026 (май) | Ориентир Q3 FY2026 (авг) | Консенсус |
|---|---|---|---|
| Сданные дома | 20 519 | 20 500–21 500 | ~21 000 |
| Средняя цена продажи | $371 000 | $375 000–380 000 | — |
| Валовая маржа | 15,6% | ~16% | 16,0% |
| Стимулы, % от цены | 12,9% | нет ориентира | надежда на уровень ниже 12,9% |
| Новые заказы | 21 749 | 21 000–22 000 | — |
| EPS | $1,24 GAAP, $1,31 скорректированный | $1,20–1,40 | $1,30 |
Траектория маржи и механика субсидий
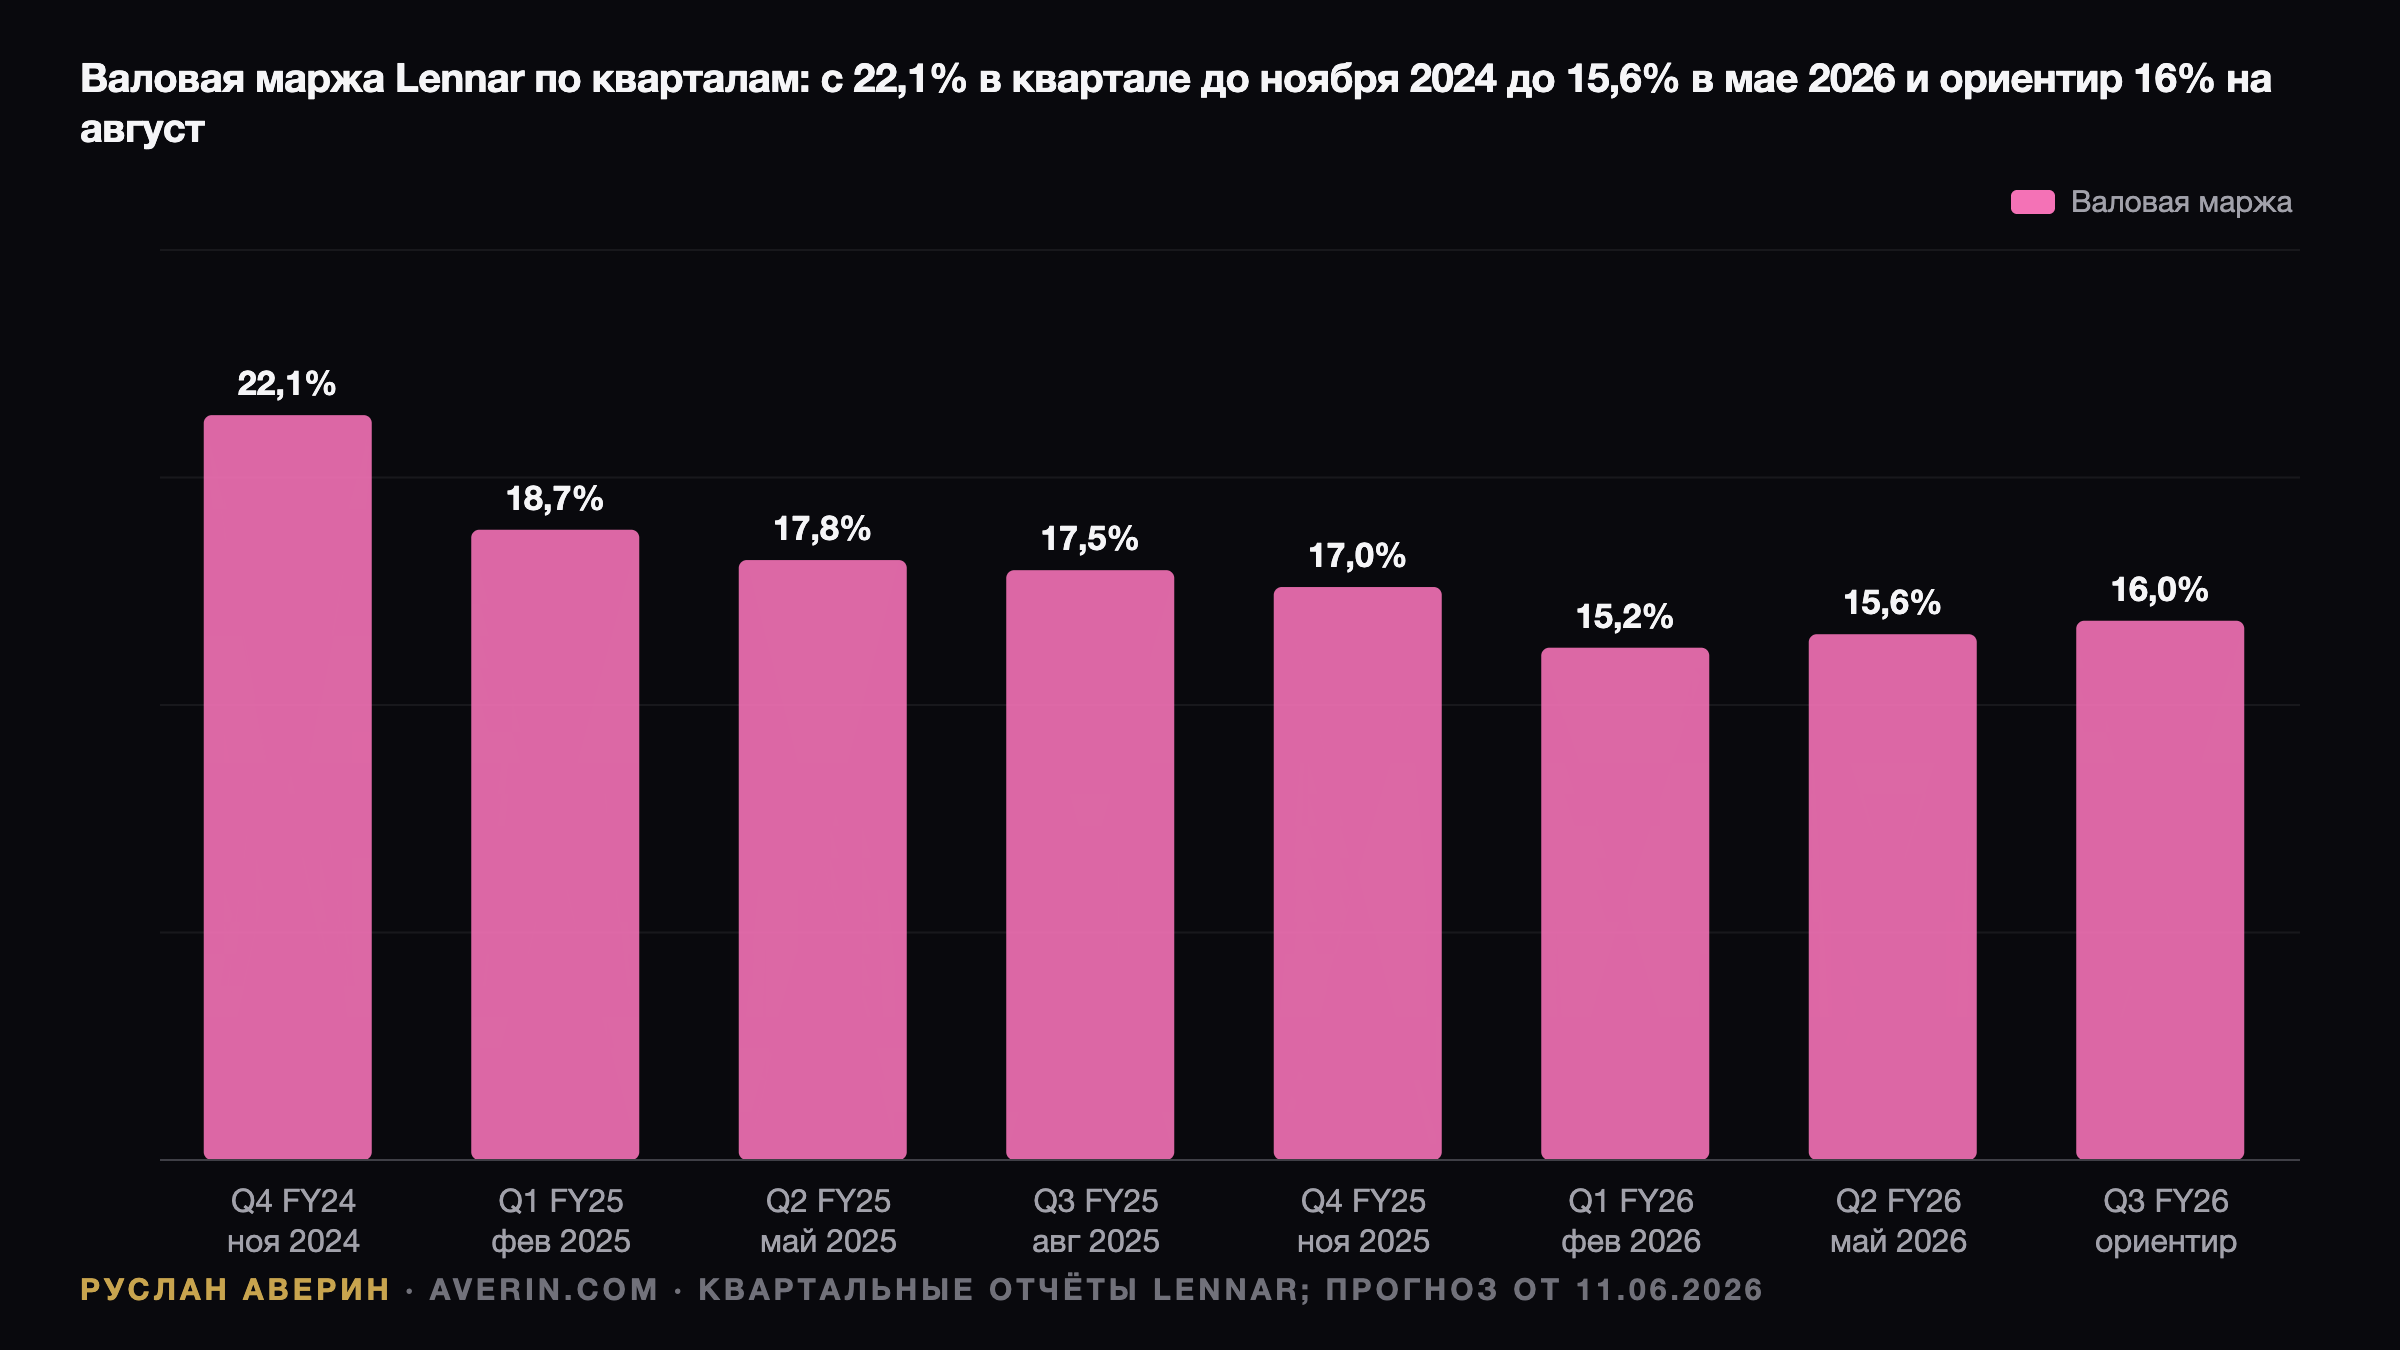
В ноябрьском квартале 2024 года валовая маржа равнялась 22,1%. Далее она снижалась в шести из последних семи кварталов: 18,7%, 17,8%, 17,5%, 17,0%, 15,2% и 15,6% в мае. Причина одна — стимулы, преимущественно субсидирование ставки по кредиту покупателя. Чем выше рыночная ставка, тем дороже стоит каждый выкупленный процент, и тем сильнее давление на себестоимость продаж.
Стюарт Миллер на июньском звонке заявил, что «после трёх лет в целом растущих стимулов мы начинаем видеть первое реальное и потенциально устойчивое снижение», а нормальным уровнем назвал 4–6%. Важна оговорка: сказано это было при 30-летней фиксированной ставке 6,4–6,5%. Такой фон к сентябрю исчез.
Ставки ушли не туда
Недельный опрос Freddie Mac на 10 сентября показал 6,76% против 6,71% неделей ранее и 6,35% год назад. Дневной индекс Mortgage News Daily на 14 сентября дал 7,17% — максимум с января 2025 года. Именно поэтому отчёт станет первым у крупной компании, который покажет, что доходность 10-летних бумаг на уровне 5% делает с самым чувствительным к ставкам бизнесом в S&P 500.
D.R. Horton, отчитавшаяся за июньский квартал 21 июля, прямо сказала, что стимулы «останутся повышенными», и раскрыла долю отмен 20% против 17% годом ранее, объяснив это «квалификацией» заёмщика. Lennar отмены не раскрывает вовсе, что лишает инвестора одного из немногих опережающих индикаторов спроса.
Фон отрасли и сравнение с конкурентами
Уверенность застройщиков держится ниже 40 шестнадцать месяцев подряд. В августе индекс NAHB составил 35: 35% застройщиков снижали цены в среднем на 6%, а 63% предлагали стимулы. Сентябрьское значение выходит 16 сентября в 10:00 по восточному времени при консенсусе 34. Закладки домов за август публикуются 17 сентября в 8:30 — уже в день звонка.
Июльские закладки упали на 12,4% за месяц до 1,239 млн в годовом выражении, а запас новых домов достиг 9,6 месяца — максимум цикла при 488 000 домов в продаже. У конкурентов картина разная: D.R. Horton дала EPS $3,20 при марже 20,7%, но срезала годовой план закрытых сделок до 83 800–84 300. Toll Brothers со средней ценой $996 400 удержала ориентир маржи 26,1% и нарастила контракты на 5%. Выручка KB Home упала на 27%.
Как решение ФРС меняет чтение отчёта
Решение объявят в 14:00 по восточному времени; фьючерсы дают около 91% вероятности повышения на 25 базисных пунктов до 3,75–4,00%. Прямого эффекта для Lennar нет: её покупатели занимают по ставке, привязанной к 10-летним бумагам, а не к ставке по федеральным фондам. Значение имеет медиана точек — траектория длинного конца кривой на 2026 год.
Если dot plot покажет ещё два повышения, у 10-летней доходности нет причин уходить ниже 5%, дневные трекеры останутся выше 7,00%, и квартал сентябрь–ноябрь начнётся с самого дорогого субсидирования ставки в этом цикле. По оценке аналитика Руслана Аверина, поэтому ориентир на Q4 важнее самого отчётного квартала.
Точка отсчёта известна: в ноябрьском квартале 2025 года сдано 23 034 дома при марже 17,0%. Ориентир 22 000–23 000 домов при 16% рынок прочитает как удержание позиций; любая цифра ниже 15,5% будет означать, что дно по стимулам не состоялось. Годовой план уже сокращали один раз — до 82 000–83 000 домов с примерно 85 000.
Оценка, лёгкий баланс и позиция BofA
Майский квартал принёс промах по выручке: $7,94 млрд против ожидаемых примерно $8,13 млрд, и акции упали на 4,6% на следующий день. С тех пор бумага прошла путь от примерно $91 до $79,62 в середине дня 15 сентября — дисконт 44% к 52-недельному максимуму $140,71. Трейлинговый P/E равен 12,4, цена к балансовой стоимости — около 0,89.
После выделения Millrose в феврале 2025 года Lennar владеет менее чем 5% контролируемых участков и выкупает землю точно в срок. Баланс защищён: в мае денежные средства составляли $1,8 млрд, долг к совокупному капиталу — 15,8%. Но опционные платежи проходят через себестоимость и ограничивают потенциал восстановления маржи.
BofA 14 сентября снизил цель до $70 с рейтингом Underperform, оценив акции в 0,9 форвардной материальной балансовой стоимости «с учётом сохраняющегося давления на доходность материального капитала». Балансовая стоимость около $89 на акцию, материальная — $74; текущий дисконт оправдан лишь при марже, закрепившейся на 15–16%.
Чем полезен этот отчёт для тех, кто не держит LEN
Опционный рынок регулярно недооценивает реакцию: LEN двигалась сильнее заложенного диапазона в четырёх из последних восьми кварталов, а теперь к этому добавляется ФРС. ETF подтверждают направление сектора: ITB минус 21,6% в 2026 году и в пределах 5% от 52-недельного минимума, XHB минус 15,6% за год.
Аналитик Руслан Аверин указывает, что доходность 10-летних бумаг на уровне 5% — причина, а застройщики лишь симптом: если точки ФРС подтолкнут длинный конец выше, кривая казначейских облигаций США даёт тот же взгляд на ставочный цикл, но с купоном.