Одна цифра, яка визначить реакцію ринку
Уся дискусія навколо серпневого кварталу Lennar зводиться до частки стимулів у ціні продажу. У листопадовому кварталі 2025 року вони коштували компанії 14,5% ціни, у лютневому — 14,1%, у травневому — 12,9%. Це переважно субсидування іпотечної ставки для покупця, і його вартість зростає разом із ринковою дохідністю.
Стюарт Міллер на червневому дзвінку назвав це «першим реальним і потенційно стійким зниженням» після трьох років загалом зростаючих стимулів, оцінивши нормальний рівень у 4–6%. Тезу було озвучено за 30-річної фіксованої ставки 6,4–6,5%. Ринок із того часу змістився не на користь забудовника.
Іпотека проти червневої тези
Тижневе опитування Freddie Mac на 10 вересня дало 6,76% проти 6,71% тижнем раніше та 6,35% рік тому. Денний індекс Mortgage News Daily на 14 вересня показав 7,17% — максимум із січня 2025 року. Загалом іпотечний ринок зрушив на 30–70 базисних пунктів проти Lennar відтоді, як компанія оновлювала орієнтир.
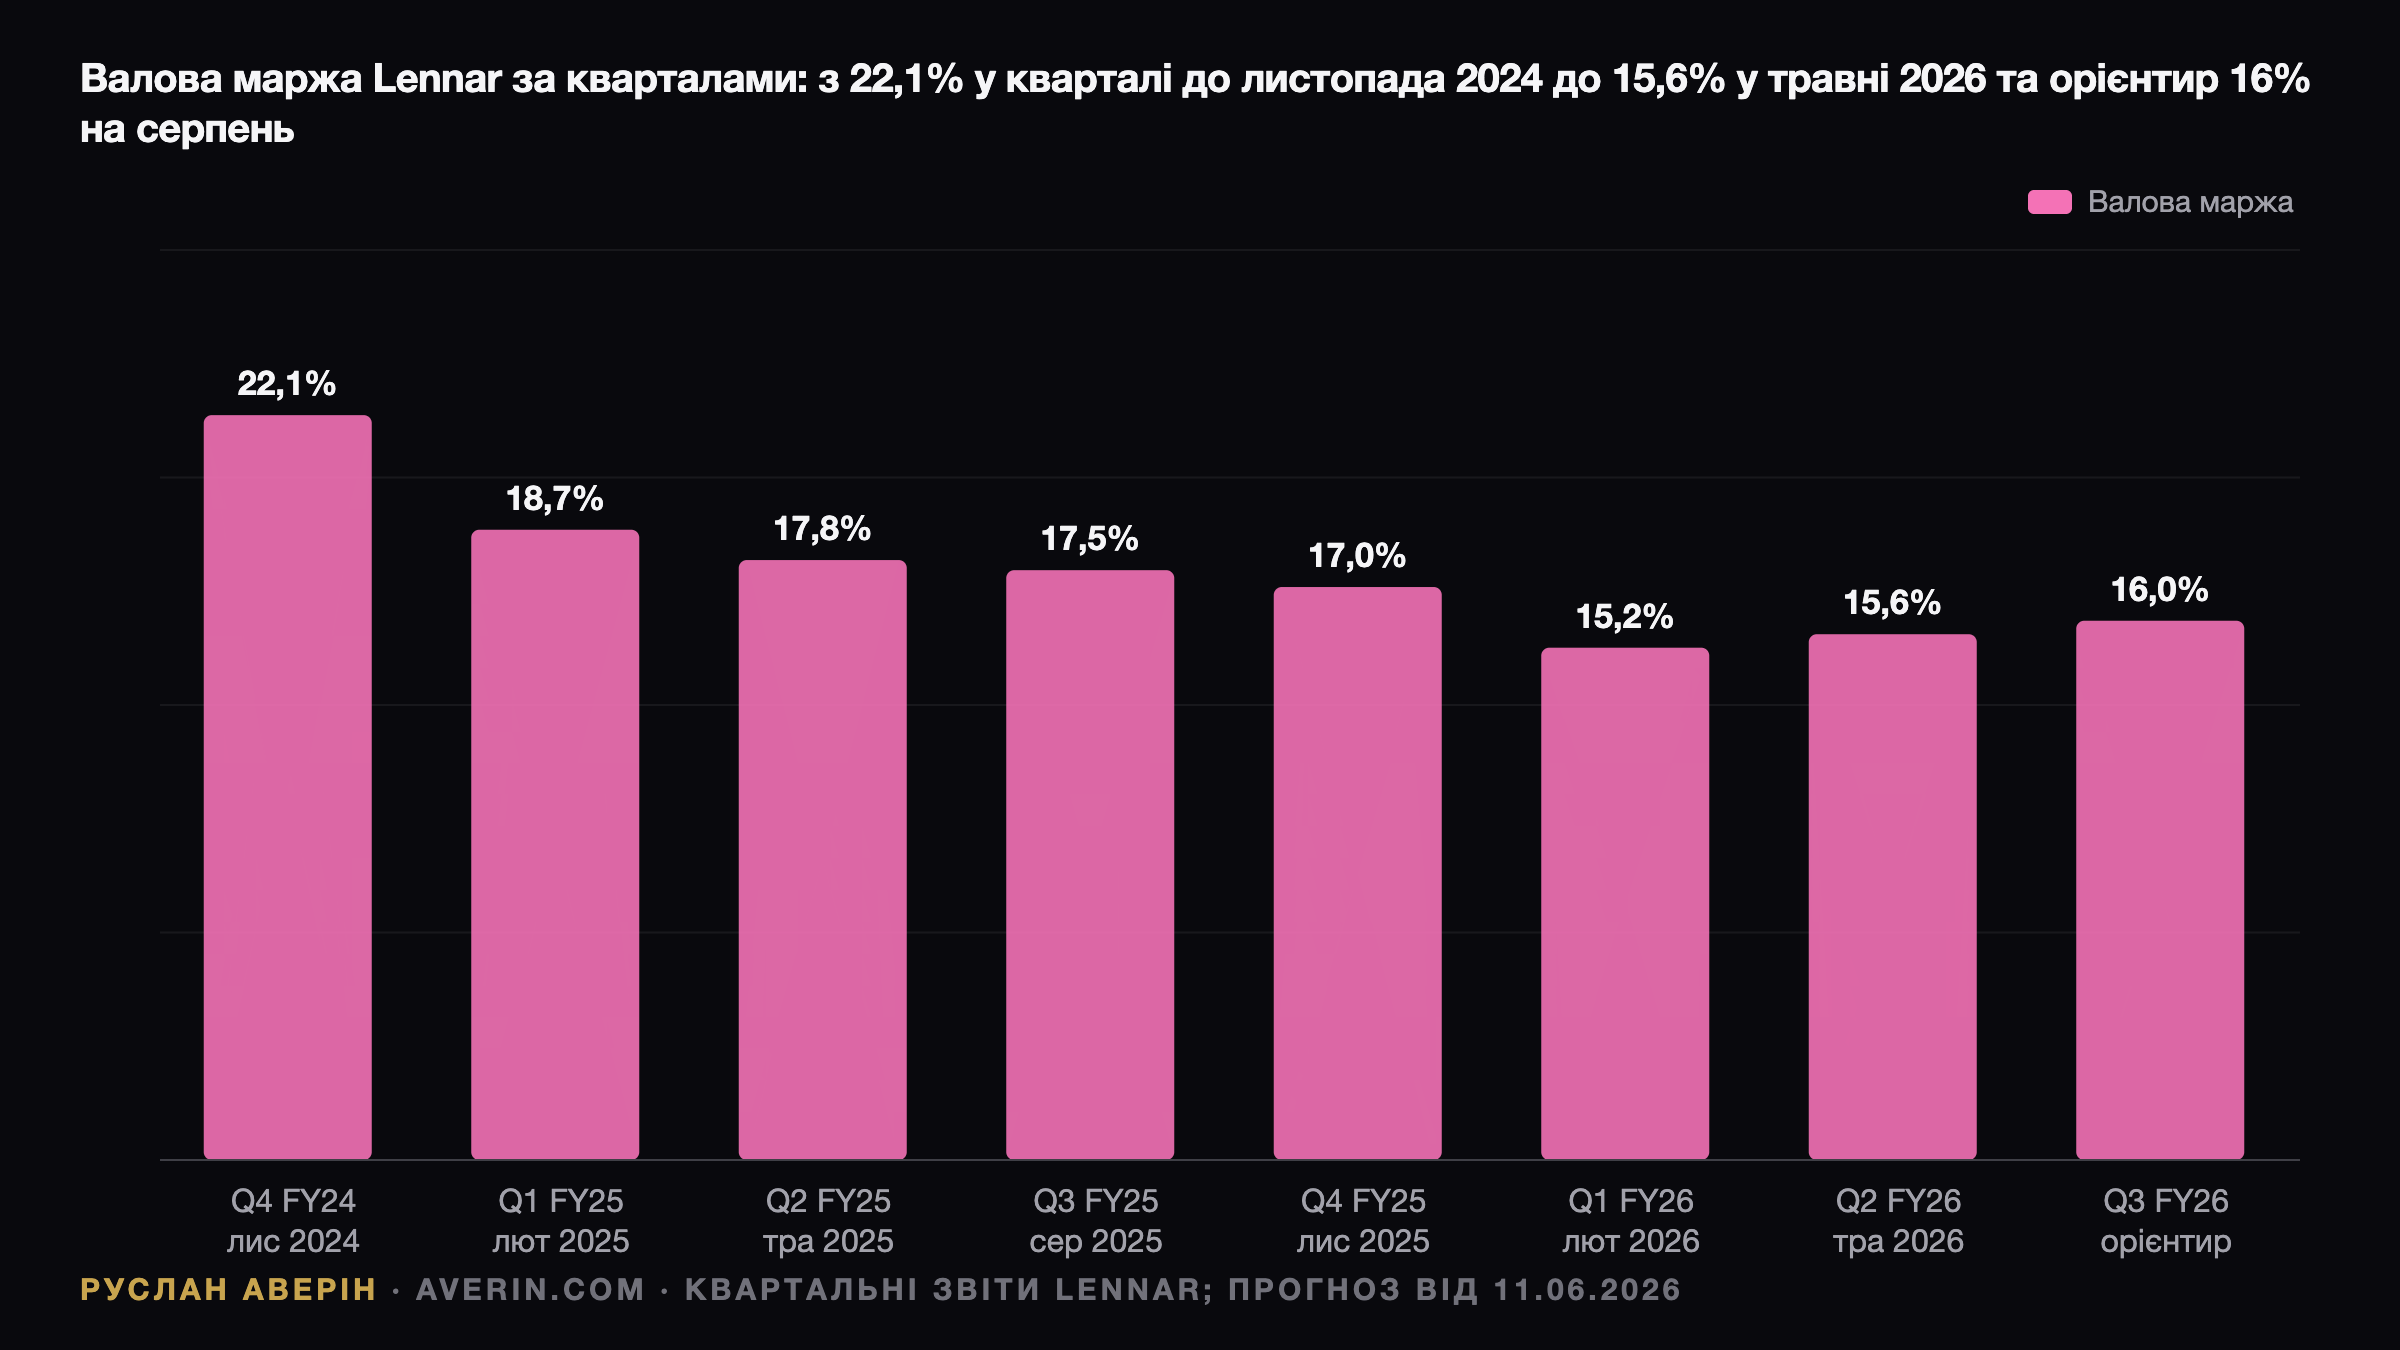
Траєкторія маржі це підтверджує. Від 22,1% у листопадовому кварталі 2024 року показник падав у шести з останніх семи кварталів: 18,7%, 17,8%, 17,5%, 17,0%, 15,2%, далі 15,6% у травні. D.R. Horton, яка відзвітувала 21 липня, прямо попередила, що стимули «залишаться підвищеними», і розкрила частку скасувань 20% проти 17% роком раніше з причини «кваліфікація» позичальника. Lennar скасувань не розкриває взагалі.
Орієнтир, консенсус і минулий квартал
Власний прогноз компанії від 11 червня передбачав 20 500–21 500 переданих будинків, середню ціну $375 000–380 000, валову маржу близько 16%, SG&A 8,8–9,0% виручки, нові замовлення 21 000–22 000 та EPS $1,20–1,40 до переоцінки технологічних інвестицій. Консенсус розташувався посередині: EPS близько $1,30 при виручці близько $8,37 млрд. Рік тому цей самий квартал дав $2,00 при $8,81 млрд.
| Показник | Q2 FY2026 (травень) | Орієнтир Q3 FY2026 (серп) | Консенсус |
|---|---|---|---|
| Передані будинки | 20 519 | 20 500–21 500 | ~21 000 |
| Середня ціна продажу | $371 000 | $375 000–380 000 | — |
| Валова маржа | 15,6% | ~16% | 16,0% |
| Стимули, % від ціни | 12,9% | без орієнтира | сподівання на рівень нижче 12,9% |
| Нові замовлення | 21 749 | 21 000–22 000 | — |
| EPS | $1,24 GAAP, $1,31 скоригований | $1,20–1,40 | $1,30 |
Травень був промахом за виручкою: $7,94 млрд проти очікуваних приблизно $8,13 млрд, і наступного дня папір втратив 4,6%.
Оцінка вже врахувала багато поганого
З приблизно $91 акції опустилися до $79,62 у середині дня 15 вересня — дисконт 44% до 52-тижневого максимуму $140,71. Трейлінговий P/E становить 12,4, ціна до балансової вартості — близько 0,89 при балансовій вартості близько $89 на акцію та матеріальній $74.
BofA 14 вересня знизив ціль до $70 з рейтингом Underperform, оцінивши папір у 0,9 форвардної матеріальної балансової вартості «з огляду на тривалий тиск на дохідність матеріального капіталу». Такий дисконт логічний лише за припущення, що маржа затримається на 15–16%.
Легкий баланс має ціну
Після виділення Millrose у лютому 2025 року Lennar володіє менш ніж 5% контрольованих ділянок і викуповує землю точно в строк. Баланс від цього виграв: у травні грошові кошти становили $1,8 млрд, борг до сукупного капіталу — 15,8%. Але опціонні платежі проходять через собівартість і стримують потенціал відновлення маржі — саме на цьому побудований ведмежий сценарій BofA.
Фон галузі перед дзвінком
Впевненість забудовників тримається нижче 40 уже шістнадцять місяців. Серпневе значення індексу NAHB — 35, при цьому 35% забудовників знижували ціни в середньому на 6%, а 63% пропонували стимули. Вересневий показник виходить 16 вересня о 10:00 за східним часом із консенсусом 34.
Закладки будинків за серпень оприлюднять 17 вересня о 8:30, уранці в день дзвінка. Липневі закладки впали на 12,4% за місяць до 1,239 млн у річному вимірі, а запас нових будинків у липні досяг 9,6 місяця — максимум цього циклу, 488 000 будинків у продажу.
Конкуренти дають різні сигнали
D.R. Horton перевершила очікування за прибутком — EPS $3,20 за валової маржі 20,7%, — але знизила річний план закритих угод до 83 800–84 300. Toll Brothers із середньою ціною покупця $996 400 зберегла річний орієнтир маржі 26,1% і наростила контракти на 5%. Виручка KB Home впала на 27%.
Секторні ETF підтверджують загальний напрям: ITB втратив 21,6% у 2026 році й тримається в межах 5% від 52-тижневого мінімуму, XHB — мінус 15,6% за рік.
Роль ФРС і dot plot
Рішення ФРС очікується о 14:00 за східним часом: ф'ючерси закладають підвищення на 25 базисних пунктів до 3,75–4,00% з імовірністю близько 91%. Прямий ефект для Lennar нульовий — її покупці позичають за ставкою, прив'язаною до 10-річних паперів, а не до ставки за федеральними фондами.
Значення має dot plot. Якщо медіана вкаже ще два підвищення у 2026 році, у 10-річної дохідності немає причин повернутися нижче 5%, денні трекери залишаться вище 7,00%, а квартал вересень–листопад стартує з найдорожчим субсидуванням ставки в цьому циклі.
Орієнтир на Q4 важить більше за факт
Саме тому аналітик Руслан Аверін вважає прогноз ключовішим за сам квартал. У листопадовому кварталі 2025 року Lennar передала 23 034 будинки за маржі 17,0%. Орієнтир на Q4 у 22 000–23 000 будинків за 16% прочитають як утримання позицій, усе нижче 15,5% — як провал дна за стимулами. Річний план переданих будинків уже скорочували один раз: до 82 000–83 000 з приблизно 85 000.
Ставка до звіту виглядає невиправданою: LEN рухалася сильніше за закладений в опціонах діапазон у чотирьох із восьми останніх кварталів, а цього разу перед звітом ще й ФРС. Питання на дзвінку в четвер уміщується в одне речення: стимули зросли чи знизилися з 12,9%. Зросли — червнева теза мертва до розвороту ставок; знизилися за орієнтира від 22 000 будинків — папір справді дешевий за 0,9 балансової вартості.
На думку аналітика Руслана Аверіна причина криється не в забудовниках, а в довгому кінці кривої: 5% за 10-річними паперами — джерело проблеми, житлові акції — симптом, і той самий погляд казначейські облігації США дають із купоном.