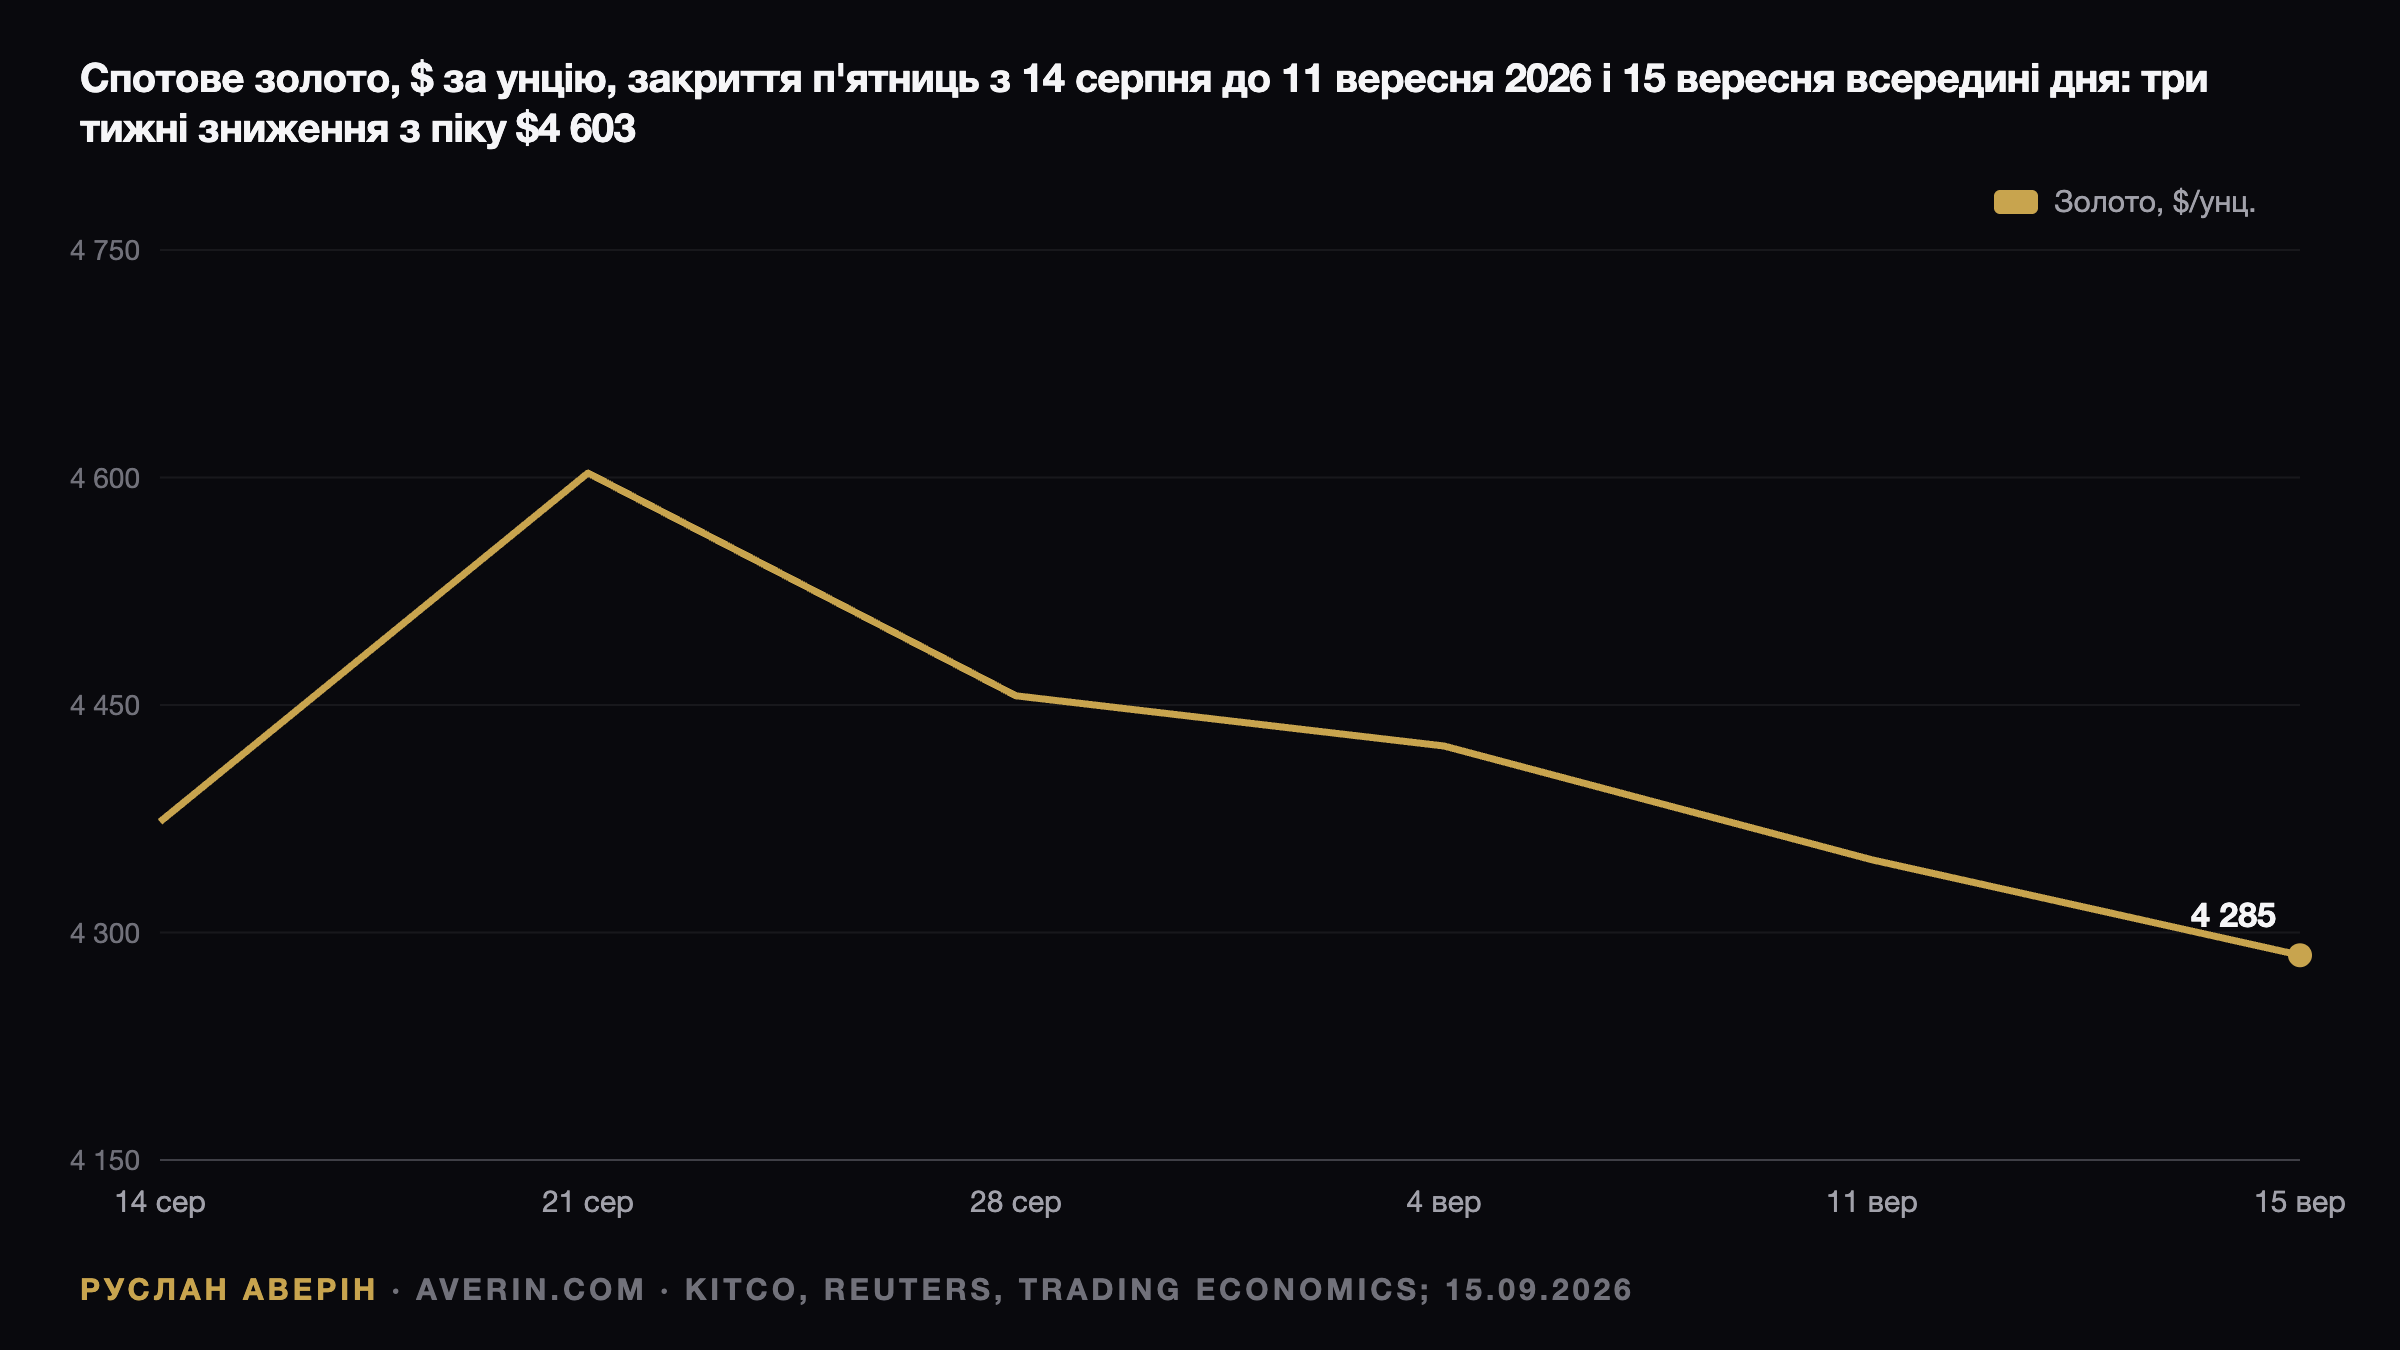
Ринок золота підійшов до першого з 2023 року підвищення ставки ФРС у стані, який рік тому здавався малоймовірним. 15 вересня 2026 року метал торгувався по $4 285 за унцію — другий день поспіль нижче $4 300 і мінімум із початку серпня. Від рекорду $5 589 від 28 січня просадка склала 23%, а щодо закриття 2025 року на $4 315 річний результат уже трохи від'ємний. Рішення оголосять у середу о 14:00 за нью-йоркським часом.
Ціна очікування вимірюється в TIPS
Уся просадка пояснюється однією змінною — реальною дохідністю 10-річних казначейських облігацій США із захистом від інфляції. У день січневого рекорду вона становила 1,90%, 14 серпня — 2,41%, а 15 вересня — 2,63%, після того як номінальна дохідність 10-річних торкнулася 5,04%, максимуму з 2007 року. Зростання на 70 базисних пунктів — це і є вартість володіння активом без купона.
Долар грає другорядну роль
Індекс долара 15 вересня перебував на 99,3–99,6 — максимум більш ніж за тиждень і четверте зростання поспіль. Проте це приблизно рівень середини серпня і лише близько 1% вище позначки нижче 99, зафіксованої 21 серпня, коли золото ставило локальний пік. Пояснення падіння через валютний курс не витримує зіставлення графіків.
Нафта спрацювала проти металу
Brent пройшла шлях від $88 у середині серпня до $108 після зупинки саудівського трубопроводу Схід–Захід 11 вересня. Теоретично це бичачий чинник для захисного активу, практично — навпаки. Джованні Стауново з UBS 14 вересня зазначив, що відновлене зростання цін на нафту здатне посилити побоювання щодо інфляції та втримати ФРС у яструбиній позиції. Джим Вайкофф того ж дня описав дорогу нафту як ведмежий чинник для металів, бо вона змушує центробанки посилювати політику. ЄЦБ уже підняв ставку до 2,50% 10 вересня, від Банку Японії чекають кроку в п'ятницю.
Хроніка трьох тижнів зниження
Три тижні падіння зняли близько 5,5% від закриття 21 серпня на $4 603. Форма кожного кроку вниз однакова: виходить статистика, яка підвищує ймовірність кроку ФРС за ф'ючерсами CME. Шлях цієї ймовірності — 29% 14 серпня, 36% перед промовою Ворша, 58% після неї, 65% після даних щодо зайнятості, близько 60% 10 вересня, 87–90% після CPI 11 вересня та 92–93% 14–15 вересня.
| Тиждень | Закриття спот | Динаміка | Драйвер |
|---|---|---|---|
| 14 серпня | $4 373 | +0,5% | слабкі роздрібні продажі, шанси підвищення 29% |
| 21 серпня | $4 603 | близько +5% | третій тиждень зростання, індекс долара нижче 99 |
| 28 серпня | $4 456 | −3,1% за п'ятницю | Ворш у Джексон-Гоулі повертає вересневий крок |
| 4 вересня | близько $4 423 | помірне зниження | зайнятість +162 000 проти очікуваних +53 000 |
| 11 вересня | $4 348 | −1,8% | PPI 5,4%, базовий CPI +0,3%, шанси 87% |
| 15 вересня (день) | $4 285, мінімум $4 263 | −1,5% від п'ятниці | нафта вище $105, 10-річні на 5%, шанси 92% |
Карта рівнів
Ціна сидить на 50-денній ковзній середній, яку котирують на $4 267–4 271, і на корекції 61,8% за Фібоначчі липнево-серпневого ралі на $4 292. Нижче трейдери називають $4 263, $4 230 (нижня смуга Боллінджера), $4 216, $4 203, $4 196 і зону $4 000 — мінімум року. Вище розташовані 100-денна середня на $4 331, потім $4 369, $4 447 і 200-денна на $4 539. FXEmpire вважає графік ведмежим, поки ціна нижче $4 530.
Срібло й видобувачі віддали більше
Срібло просіло глибше за золото: $63,2 станом на 15 вересня проти $69 21 серпня, включно з падінням на 5,6% за одну сесію 10 вересня. Платина коштує $1 769. Акції видобувачів постраждали сильніше за метал: Newmont — $121,87, мінус 16% за три місяці від рекорду $134,86 від 25 серпня; GDX — $93 проти 52-тижневого максимуму $117,18. Agnico втратила 33%, Kinross — 29%.
Потоки суперечать ціні
Дані World Gold Council показують $18 млрд припливу в золоті ETF у серпні — 121 тонну, другий за величиною місяць в історії. Світові запаси фондів зросли до рекордних 4 189 тонн, активи під управлінням — до $615 млрд. Європа показала найкращий місяць за всю історію з $7,9 млрд, з яких Велика Британія забезпечила $4