Отчётность, где прибыль уже не интрига
Shell (LSE:SHEL) и TotalEnergies (EPA:TTE) раскрывают результаты за III квартал 2026 года в один день — в четверг, 29 октября. Дата Shell содержится в календаре предстоящих событий внутри отчёта за II квартал, дата TotalEnergies взята из календаря отчётностей Benzinga. Обе компании заранее опубликовали большую часть квартальных метрик, поэтому главным вопросом четверга становится не прибыль, а капитал, возвращаемый акционерам.
Цена входа в отчётную неделю
Во вторник, 27 октября, Shell закрылась в Лондоне на уровне 3 927,5 пенса, потеряв 1,80% за день, но сохранив рост на 43,3% к отметке 2 740 пенсов на конец 2025 года. TotalEnergies в Париже закрылась на €83,00 со снижением на 1,00% — это на 49,3% выше закрытия 2025 года в €55,59. Цены приводятся по данным StockAnalysis и Yahoo Finance.
Что показали промежуточные сводки
Shell опубликовала update note 7 октября, TotalEnergies — основные показатели 15 октября. Картина у обеих схожая: нефть в среднем подешевела относительно II квартала, зато переработка и СПГ заработали кратно больше. Именно переработка превратила квартал с более слабой нефтью в потенциально один из самых прибыльных для Downstream за последние годы.
TotalEnergies: Downstream на «исключительных уровнях»
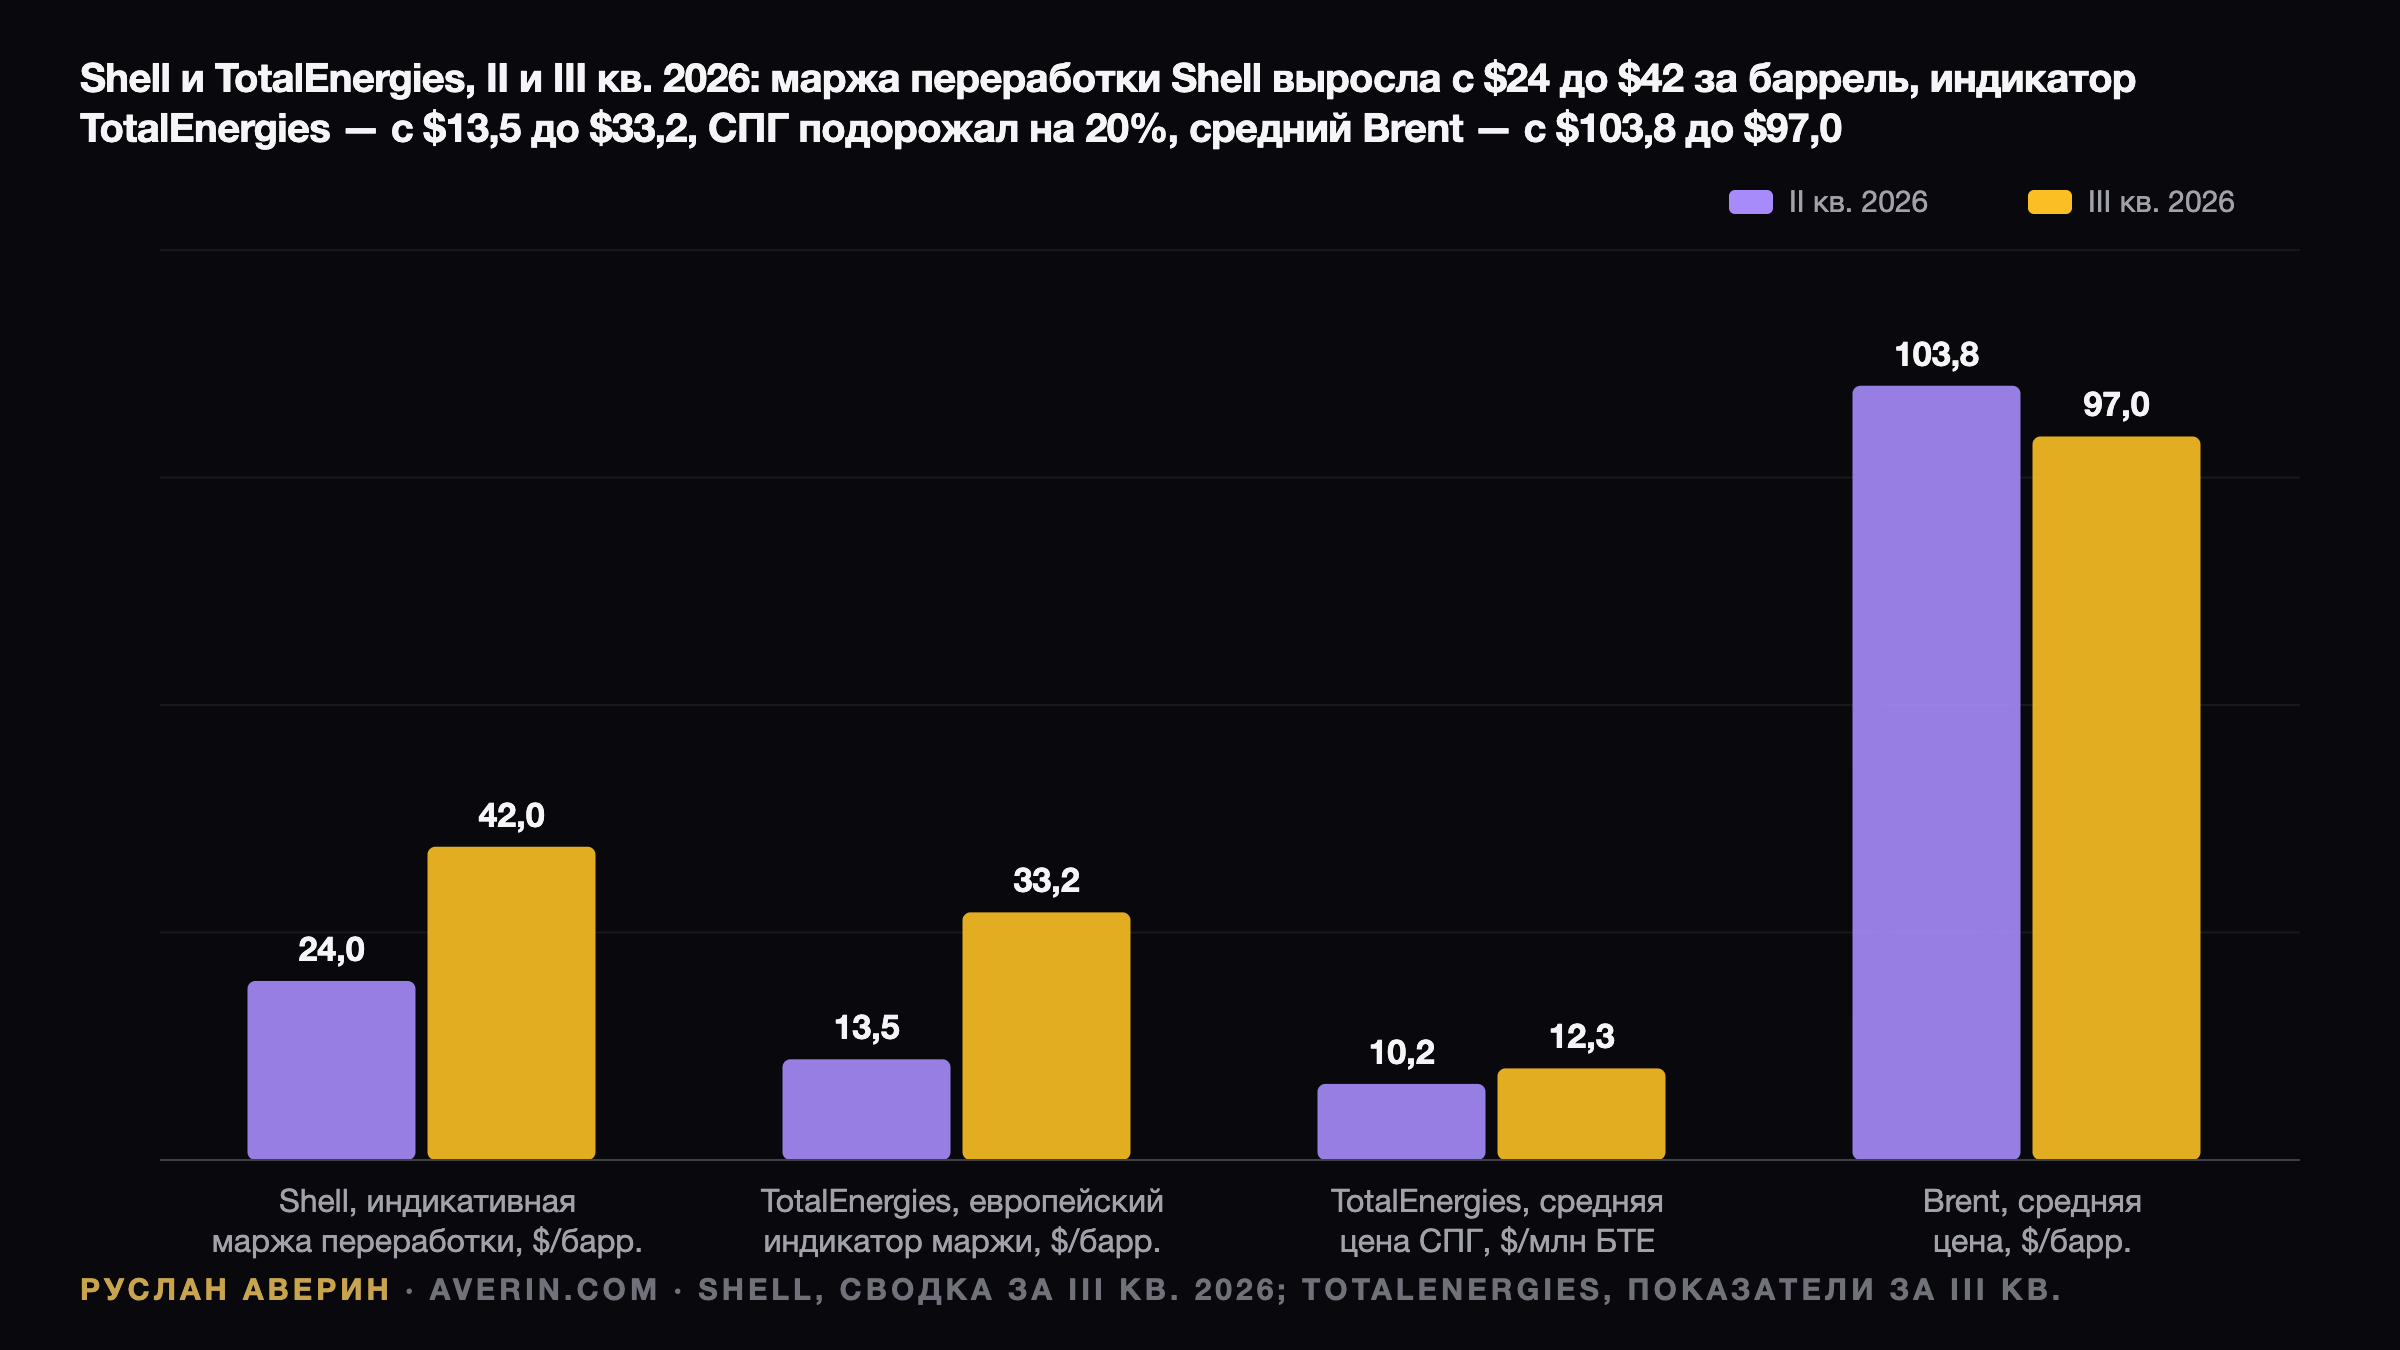
Европейский индикатор маржи переработки компании составил в III квартале в среднем $33,2 за баррель против $13,5 во II квартале. TotalEnergies прямо указывает, что результаты и денежный поток Downstream «как ожидается, достигнут исключительных уровней». Денежный поток сегмента переработки и химии прогнозируется примерно на $2 млрд выше квартал к кварталу при росте объёмов переработки на НПЗ на 10%.
Газовое направление усилило эффект. Средняя цена СПГ поднялась до $12,28 за млн БТЕ с $10,20, а результаты Integrated LNG, по формулировке компании, «как ожидается, резко вырастут». Добыча углеводородов прогнозируется в диапазоне 2,45–2,50 млн баррелей нефтяного эквивалента в сутки после 2,395 млн во II квартале.
Арифметика чувствительностей
Оценка в $2 млрд согласуется с собственными коэффициентами компании. По релизу за II квартал, каждый $1 за баррель в индикаторе маржи переработки приносит около $0,4 млрд денежного потока в год, а рост на $19,7 за квартал даёт как раз порядка $2 млрд. В той же таблице $10 за баррель в ценах на жидкие углеводороды соответствуют $2,3 млрд скорректированного чистого операционного дохода в год.
Отсюда следует, что падение Brent на $6,8 стоит сегменту добычи примерно $0,4 млрд за квартал. Переработка перекрывает эту потерю с большим запасом. Во II квартале скорректированная чистая прибыль TotalEnergies составила $6,0 млрд, или $2,68 на акцию, при денежном потоке $9,8 млрд и коэффициенте долговой нагрузки 13,1%.
Shell: рекордные $42 и подвешенный выкуп
Индикативная маржа переработки Shell прогнозируется на уровне $42 за баррель против $24 во II квартале; по данным Sharecast, компания назвала это рекордным максимумом. Загрузка НПЗ ожидается в диапазоне 93–97% после 102%, отчасти из-за низкого уровня воды в Рейне, ограничившего работу НПЗ Rheinland. Маржа химического сегмента снижается до $208 за тонну с $270, прибыль Marketing также будет ниже.
Добыча Integrated Gas прогнозируется на уровне 740–780 тыс. баррелей нефтяного эквивалента в сутки против 631 тыс., и в этот рост входит ARC Resources — канадский производитель на формации Montney, сделка по покупке которого закрылась 2 сентября. Сжижение СПГ ожидается в объёме 7,2–7,6 млн тонн против 7,7 млн, Upstream — 1 735–1 835 тыс. против 1 824 тыс.
Во II квартале скорректированная прибыль Shell достигла $9,84 млрд, или $1,76 на акцию, после $6,92 млрд в I квартале и $4,26 млрд годом ранее. Операционный денежный поток составил $21,4 млрд, чистый долг снизился до $41,8 млрд, коэффициент долговой нагрузки — 18,7%.
Главная неопределённость — выкуп. Во II квартале Shell запустила программу на $4,2 млрд: $3,0 млрд нового выкупа и $1,2 млрд остатка от программы I квартала, приостановленной на отметке $1,8 млрд при согласовании покупки ARC. Программа завершается к отчёту за III квартал. В сводке упомянут отток около $2,5 млрд из-за ранних платежей за немецкие сертификаты на выбросы, а ARC увеличит чистый долг.
Средняя цена квартала против цены на выходе
TotalEnergies оценивает среднюю цену Brent в III квартале в $97,0 за баррель против $103,8 во II квартале. Среднемесячные спотовые котировки EIA подтверждают траекторию: $83,76 в июле, $91,08 в августе и $114,16 в сентябре. Квартал стартовал ниже $85 и завершился выше $110, поэтому уровень на выходе значит не меньше средней.
IV квартал начался ещё выше. 21 октября, в день удара дронов рядом с месторождением Shaybah компании Saudi Aramco, фронтальные фьючерсы на Brent закрылись на $108,82, затем, по данным Yahoo Finance, на $116,72 в пятницу, 23 октября, и на $113,88 во вторник, 27 октября. При сохранении таких уровней IV квартал окажется сильнее III только за счёт нефти.
Ориентиры консенсуса
Собственный консенсус Shell, собираемый Vara Research, должен был выйти 21 октября, доступ к нему получить не удалось. Консенсус Уолл-стрит по версии Benzinga — $3,65 на американскую депозитарную акцию; каждая ADS соответствует двум обыкновенным акциям, то есть около $1,