Інтрига зміщується з прибутку на чек для акціонерів
Shell (LSE:SHEL) і TotalEnergies (EPA:TTE) звітують за III квартал 2026 року в четвер, 29 жовтня. Дату Shell узято з її власного календаря майбутніх подій у звіті за II квартал, дату TotalEnergies — з календаря звітностей Benzinga. Оскільки обидві компанії заздалегідь розкрили ключові операційні показники, головним питанням четверга стає не рядок прибутку, а обсяг виплат і тон щодо жовтня.
Проміжне зведення Shell вийшло 7 жовтня, основні показники TotalEnergies — 15 жовтня. Фактично ринок уже знає, яким був квартал з операційного боку, тому реакція котирувань залежатиме від нових рішень щодо капіталу та від прогнозів на IV квартал, який стартував за зовсім інших цін на нафту.
Котирування підійшли до звітів із запасом зростання
У вівторок, 27 жовтня, Shell закрилася в Лондоні на рівні 3 927,5 пенса: мінус 1,80% за день, але плюс 43,3% до 2 740 пенсів на кінець 2025 року. TotalEnergies того ж дня в Парижі закрилася на €83,00, знизившись на 1,00%, — це на 49,3% вище за закриття 2025 року на €55,59. Ціни закриття наведено за даними StockAnalysis і Yahoo Finance.
Нафта дешевшала, а переробка дорожчала
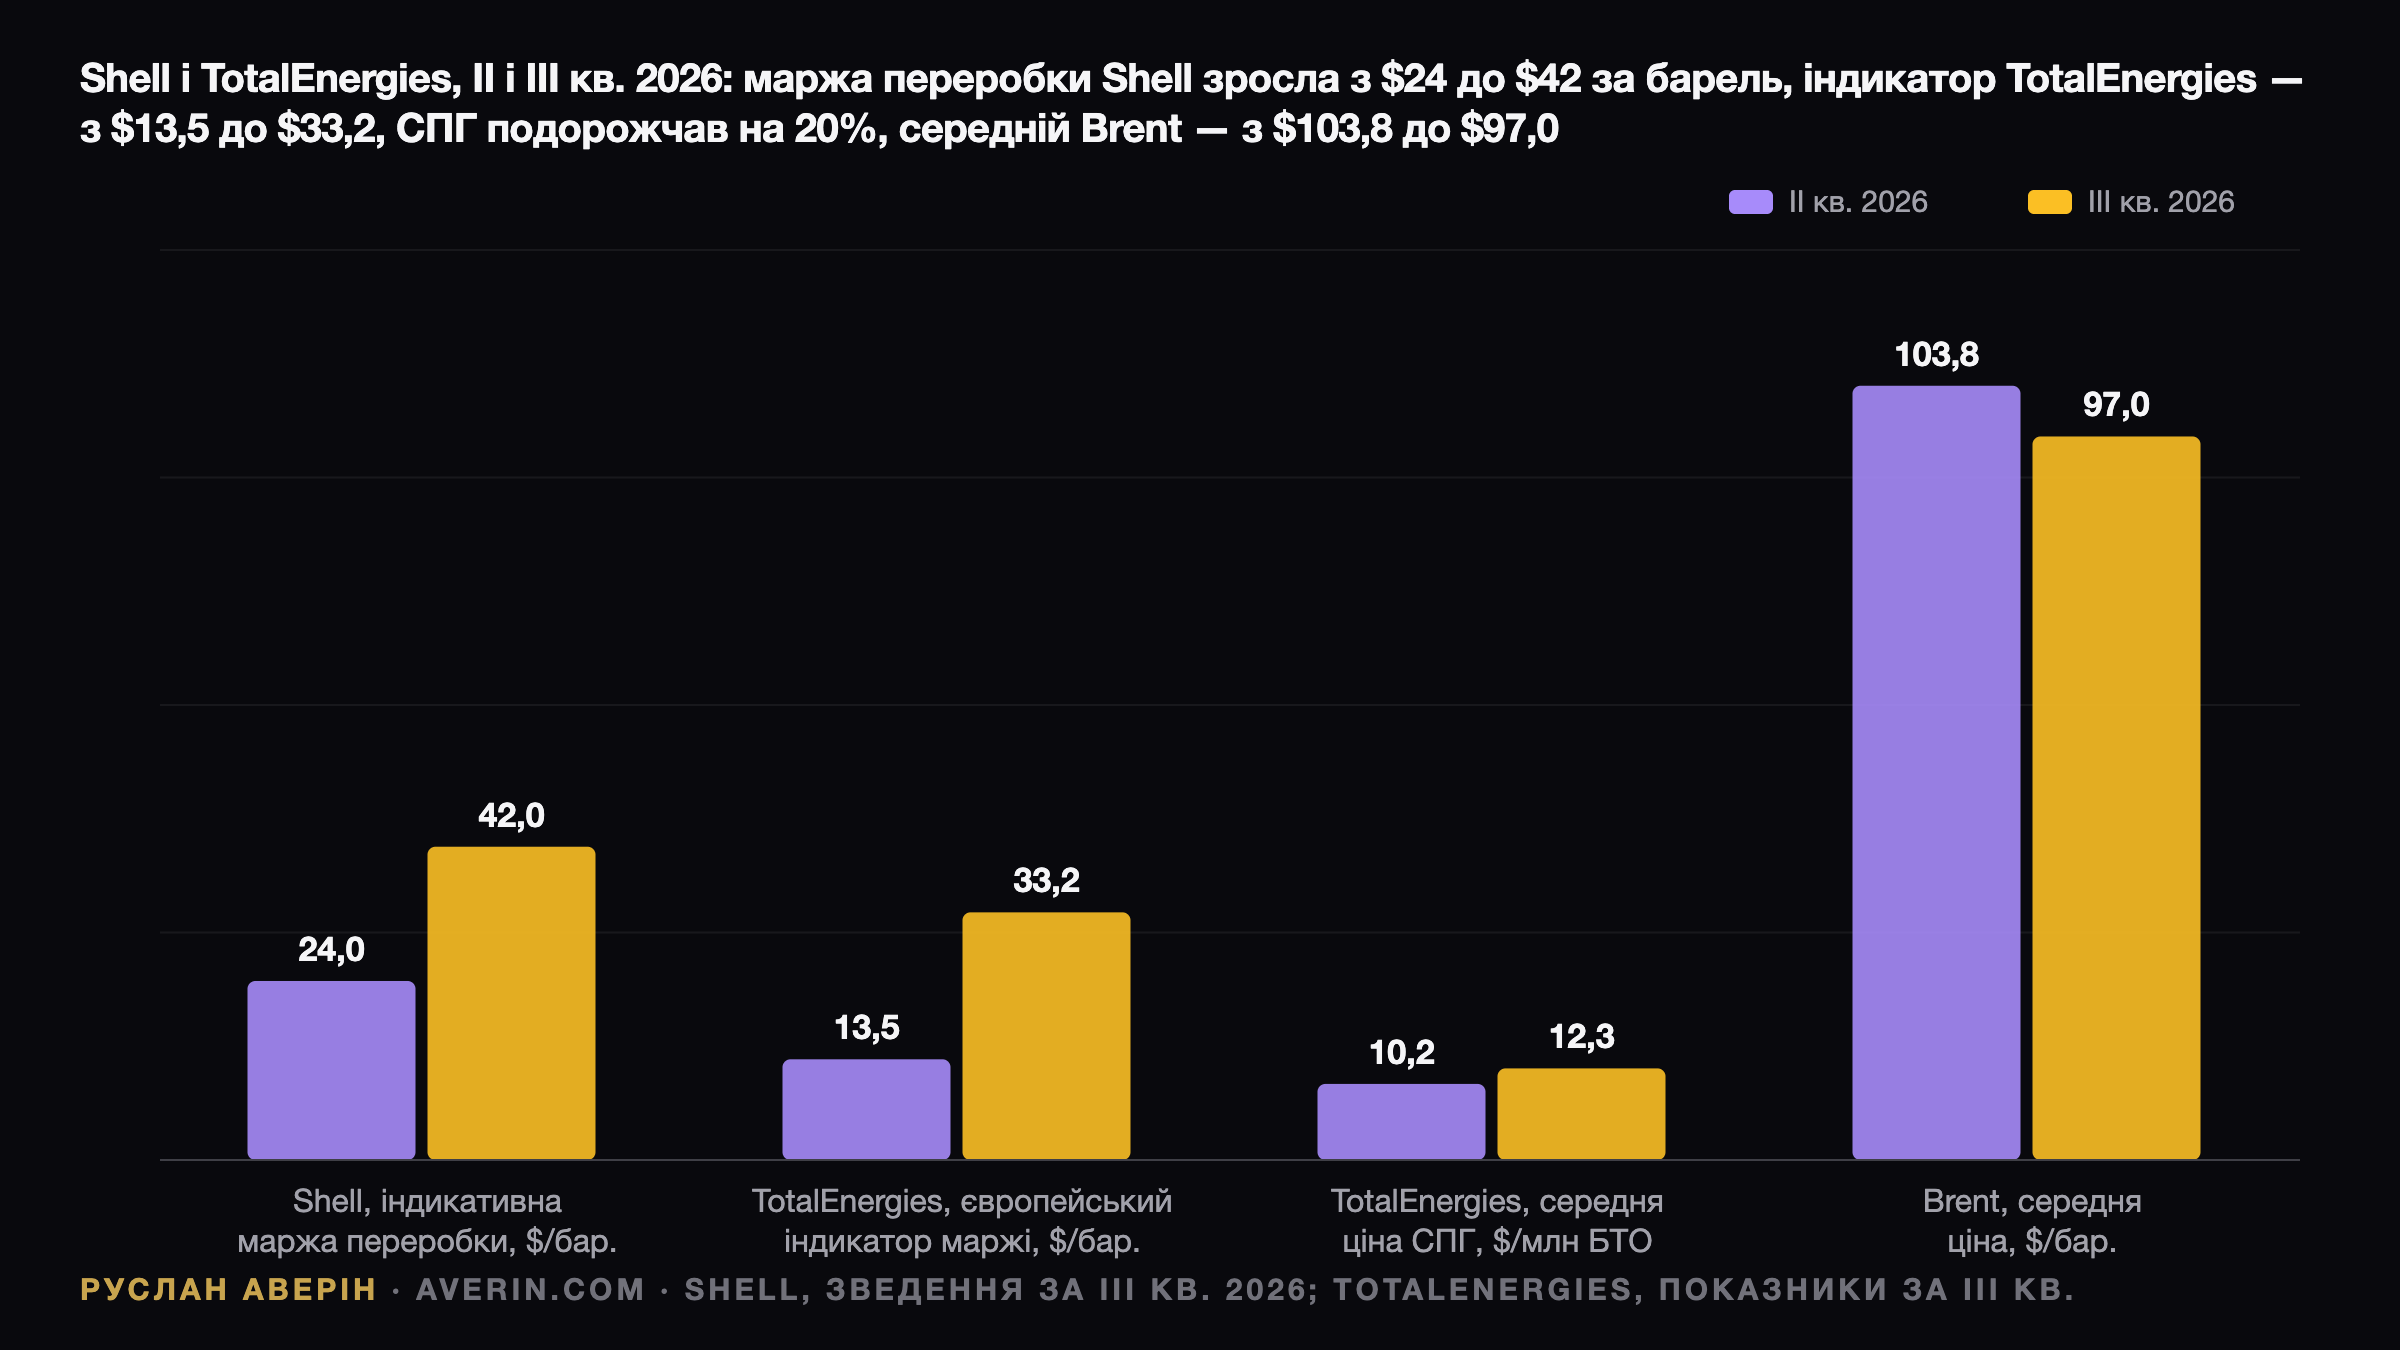
TotalEnergies оцінює середню ціну Brent у III кварталі в $97,0 за барель проти $103,8 у II кварталі. Дані EIA підтверджують картину: $83,76 у липні, $91,08 у серпні та $114,16 у вересні. Квартал починався нижче $85 і завершувався вище $110, тому рівень на виході з періоду важить не менше за середню ціну.
Shell: рекордна маржа, ARC і пауза у викупі
У зведенні Shell прогнозує індикативну маржу переробки $42 за барель проти $24 у II кварталі; за даними Sharecast, компанія назвала це рекордним максимумом. Завантаження НПЗ очікується на рівні 93–97% після 102%, частково через низький рівень води в Рейні, що обмежив роботу НПЗ Rheinland. Маржа хімічного сегмента знижується до $208 за тонну з $270, а прибуток Marketing очікується нижчим.
Видобуток Integrated Gas прогнозується на рівні 740–780 тис. барелів нафтового еквівалента на добу проти 631 тис. у II кварталі — у це зростання входить канадський виробник ARC Resources на формації Montney, угоду щодо якого закрито 2 вересня. Зрідження СПГ очікується в обсязі 7,2–7,6 млн тонн проти 7,7 млн. Upstream — 1 735–1 835 тис. барелів нафтового еквівалента на добу проти 1 824 тис.
Базою для порівняння слугує II квартал: скоригований прибуток $9,84 млрд, або $1,76 на акцію, після $6,92 млрд у I кварталі та $4,26 млрд роком раніше. Операційний грошовий потік становив $21,4 млрд, чистий борг знизився до $41,8 млрд за коефіцієнта боргового навантаження 18,7%.
Найсуперечливіший рядок — викуп. У II кварталі Shell запустила програму на $4,2 млрд: $3,0 млрд нового викупу плюс $1,2 млрд залишку від програми I кварталу, яку призупинили на позначці $1,8 млрд після домовленості про купівлю ARC. Програма завершується до звіту, тож рішення про наступну оголосять у четвер. Зведення також згадує відтік близько $2,5 млрд через ранні платежі за німецькі сертифікати на викиди.
TotalEnergies: «виняткова» переробка і стрибок у СПГ
Європейський індикатор маржі переробки TotalEnergies у III кварталі становив у середньому $33,2 за барель проти $13,5 у II кварталі. Компанія очікує, що результати і грошовий потік Downstream «досягнуть виняткових рівнів», а грошовий потік переробки й хімії буде приблизно на $2 млрд вищим за квартал тому за зростання обсягів переробки на 10%.
Середня ціна СПГ зросла до $12,28 за млн БТО з $10,20, і результати Integrated LNG, за очікуваннями компанії, різко зростуть. Видобуток вуглеводнів прогнозується на рівні 2,45–2,50 млн барелів нафтового еквівалента на добу після 2,395 млн. У II кварталі скоригований чистий прибуток становив $6,0 млрд, або $2,68 на акцію, грошовий потік — $9,8 млрд, коефіцієнт боргового навантаження — 13,1%.
Арифметика чутливостей підтверджує цифру $2 млрд
Згідно з релізом за II квартал, кожен $1 за барель на індикаторі маржі переробки дає близько $0,4 млрд грошового потоку на рік, тож зростання на $19,7 за квартал дає приблизно $2 млрд. У тій самій таблиці $10 за барель у цінах на рідкі вуглеводні означають $2,3 млрд скоригованого чистого операційного доходу на рік: падіння Brent на $6,8 коштує видобутку близько $0,4 млрд за квартал, і переробка це з запасом покриває.
Виплати TotalEnergies уже розписано наперед. Рада директорів схвалила викуп до $1,5 млрд на III квартал, а на дні стратегії 28 вересня — $2,5 млрд на IV квартал і $2–2,5 млрд на I квартал 2027 року. Ухвалено політику підвищення дивіденду більш ніж на 5% на рік з 2026 по 2030 рік; коефіцієнт боргового навантаження має опуститися нижче 10% до кінця 2026 року. Другий проміжний дивіденд склав €0,90 на акцію, на 5,9% більше.
Що закладено в консенсус
Власний консенсус-прогноз Shell, який збирає Vara Research, мав вийти 21 жовтня, але доступу до нього немає. Консенсус Волл-стріт за даними Benzinga — $3,65 на ADS Shell; кожна ADS дорівнює двом звичайним акціям, тобто близько $1,83 на акцію проти $1,76 у II кварталі. Виходячи з кількості акцій II кварталу, це означає приблизно $10,2 млрд скоригованого прибутку — розрахункова, а не опублікована цифра.
Для TotalEnergies Benzinga показує $3,40 на акцію проти $1,77 роком раніше та $2,68 у II кварталі, що відповідає скоригованому чистому прибутку близько $7,6 млрд. Отже, ринок чекає помірного зростання в Shell і сильного — у TotalEnergies, і це узгоджується з обома зведеннями.
IV квартал стартував дорожче
21 жовтня, у день удару дронів поблизу родовища Shaybah компанії Saudi Aramco, фронтальні ф'ючерси на Brent закрилися на $108,82. За даними Yahoo Finance, далі вони закрилися на $116,72 у п'ятницю, 23 жовтня, і на $113,88 у вівторок, 27 жовтня. Якщо рівні втримаються, IV квартал буде сильнішим за III вже лише завдяки нафті.
Аналітик Руслан Аверін зазначає, що на конференц-дзвінках ключовими стануть прогноз маржі переробки на IV квартал, втрати обсягів через ситуацію в Ормузькій протоці та будь-які цифри щодо торгівлі в жовтні. Зв'язок нафти по $100 з інфляцією та ставками — зворотний бік цієї ж історії.
Фіскальний ризик нікуди не зник
У вересні шість урядів країн ЄС попросили запровадити загальноєвропейський механізм оподаткування прибутку енергетичних компаній, а Єврокомісія відповіла, що податок «перебуває в руках держав-членів». Shell уже відобразила в першому півріччі витрату $509 млн, пов'язану з британським Energy Profits Levy. Маржа $42 за барель і «виняткові» результати Downstream — саме ті аргументи, на які спиратимуться прихильники нового збору.
П'ять рядків і три сценарії
Перший орієнтир — наступна програма викупу Shell. На думку аналітика Руслана Аверіна, обсяг $3,5 млрд або більше покаже, що ARC і відтік на сертифікати не витісняють виплати, тоді як $3 млрд чи менше читатиметься як обережність. Другий — чистий борг Shell після ARC: коефіцієнт вище приблизно 20% ускладнить аргументацію на користь більшого викупу.
Третій — скоригований чистий прибуток TotalEnergies проти приблизно $7,6 млрд, де потенціал перевищення лежить у Downstream і торгівлі СПГ. Четвертий — натяк на збільшення викупу IV кварталу, зафіксованого на $2,5 млрд, якщо боргове навантаження достроково опуститься нижче 10%. П'ятий — власний прогноз компаній на IV квартал щодо переробки та СПГ.
| Результат | Shell | TotalEnergies |
|---|---|---|
| Перевищення плюс більші виплати | викуп ≥ $3,5 млрд, скоригований прибуток вище $10,2 млрд | вище $7,6 млрд, натяк на збільшення викупу |
| У межах очікувань | викуп близько $3 млрд, прибуток близько консенсусу | прибуток близько консенсусу, виплати як оголошено |
| Розчарування | скорочення викупу, стрибок чистого боргу через ARC | слабша торгівля СПГ, обережний тон щодо IV кварталу |
Обидві акції від початку року додали понад 40%, тому планка для четверга висока. Навіть квартал у межах консенсусу здатен обернутися зниженням котирувань — як сталося 27 жовтня, коли Brent подешевшала на 1,7%, а обидва папери закрилися в мінусі.