Квартал, у якому бухгалтерія важить більше за торгівлю
Amazon підходить до публікації результатів за третій квартал 2026 року з незвичною проблемою: найбільший окремий чинник коливань її чистого прибутку не має жодного стосунку ні до роздрібної торгівлі, ні до хмари. Це частка в Anthropic — приватній компанії, яка готується до лістингу. У другому кварталі саме вона сформувала основну частину рекордного прибутку, і саме через неї рядок GAAP EPS цього разу може ввести в оману.
Згідно з формою 10-Q, станом на 30 червня Amazon тримала неголосуючі привілейовані акції Anthropic балансовою вартістю близько $92,5 млрд і конвертовані ноти справедливою вартістю близько $97,9 млрд — разом приблизно $190,4 млрд. Привілейовані акції переоцінюють лише за «спостережуваних змін цін», тобто фактично під час нового раунду фінансування, і ці коригування проходять через інші доходи.
Як працює ефект Anthropic у звітності
Чистий прибуток за другий квартал становив $62,6 млрд, або $5,75 на акцію, включно з $53,4 млрд інших доходів до оподаткування, «головним чином від наших інвестицій в Anthropic». Переоцінка привілейованих акцій дала $50,5 млрд після травневого раунду Series H за оцінки $965 млрд. Прибуток за конвертованими нотами в чистий прибуток не потрапляє — він осідає в накопиченому іншому сукупному доході, де нереалізований результат сягнув $92,0 млрд.
Між липнем і вереснем раунду Anthropic із зафіксованою ціною в публічних джерелах не знайдено. Якщо його справді не було, переоцінка за третій квартал виявиться помітно меншою за попередню. Саме IPO, яке, за повідомленнями, очікується в листопаді за оцінки близько $2 трлн, припаде вже на четвертий квартал. За ціною закриття вівторка частка становить близько 7% ринкової вартості Amazon — приблизно $2,7 трлн, якщо рахувати за 10,77 млрд середньозважених базових акцій із релізу за Q2.
Дата, ціна і настрій ринку
Звіт вийде в четвер, 29 жовтня, після закриття американського ринку; телеконференція розпочнеться о 14:00 за тихоокеанським часом, 17:00 за східним і 23:00 за київським. У вівторок, 27 жовтня, акції закрилися на $253,10 — плюс 1,61% за день і на 9,7% вище за закриття 31 грудня 2025 року на рівні $230,82.
Попередній звіт став приводом для різкого ралі. Виручка за другий квартал склала $200,61 млрд проти очікуваних $196,47 млрд, скоригований EPS — $1,97 проти $1,82. Папери закрилися на $235,50 30 липня і на $271,58 наступного дня, додавши 15,3%, а 3 серпня досягли $284,02. Відтоді більшу частину зростання відіграно назад: 21 жовтня — $262,37, 22 жовтня — падіння на 4,57% до $250,38. Вівторкові котирування на 10,9% нижчі за серпневий максимум.
Орієнтири менеджменту проти очікувань аналітиків
У релізі від 30 липня компанія прогнозувала чисті продажі на рівні $197,0–202,0 млрд, зростання на 9–12% рік до року, включно з близько 80 базисними пунктами негативного валютного ефекту. Prime Day цього року перенесли на червень, і без його впливу в обидва роки темп був би «майже на 400 базисних пунктів вищим». Операційний прибуток очікувався в діапазоні $22,5–26,5 млрд проти $17,4 млрд роком раніше.
| Показник | Прогноз або консенсус | Джерело |
|---|---|---|
| Чисті продажі | $197,0–202,0 млрд | Amazon, 30 липня |
| Консенсус щодо виручки | близько $202 млрд | Pepperstone, 23 жовтня |
| Операційний прибуток | $22,5–26,5 млрд | Amazon, 30 липня |
| Консенсус щодо EPS | $2,01 (14 аналітиків) | Zacks, через Nasdaq |
| Консенсус щодо EPS | $1,96 | Pepperstone, 23 жовтня |
| EPS за Q3 2025 | $1,95 | Zacks, через Nasdaq |
Аналітики, опитані LSEG, чекали виручки $204,1 млрд, тобто вище за верхню межу власного діапазону Amazon; оцінка операційного прибутку від StreetAccount — $24,92 млрд, усередині коридору. Результат посередині діапазону формально вважатиметься промахом, навіть якщо компанія за звичкою прогнозувала консервативно.
AWS: попит є, бракує потужностей
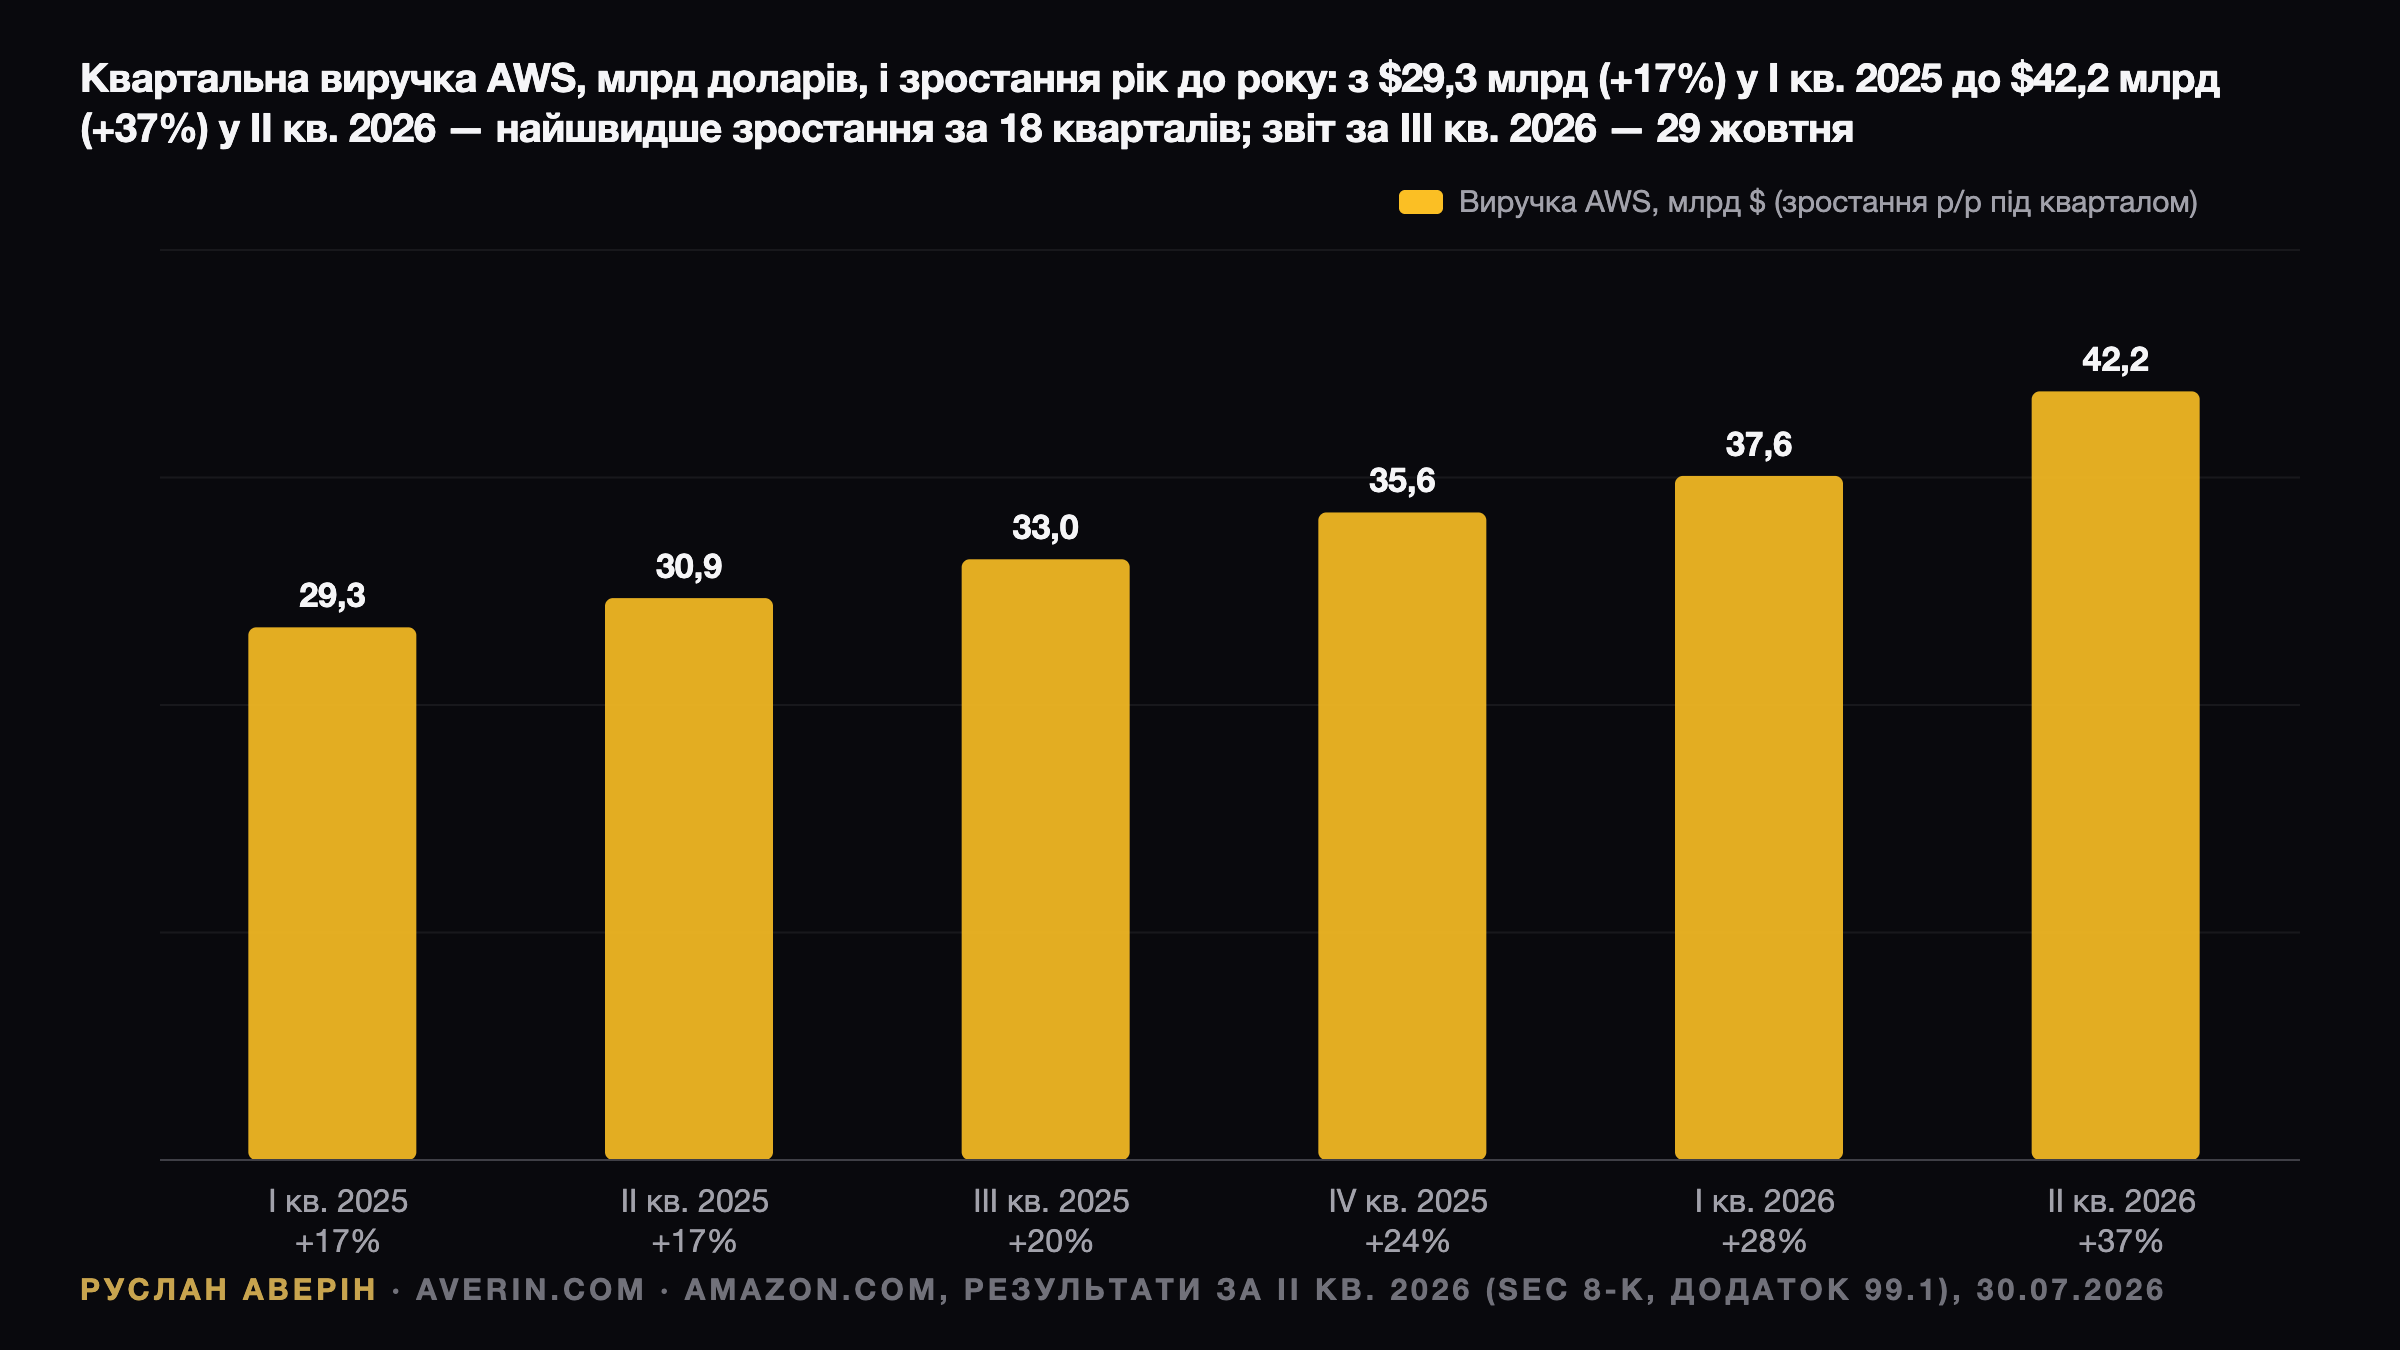
Виручка AWS у другому кварталі зросла на 37% до $42,2 млрд — найшвидший темп за 18 кварталів, тоді як StreetAccount чекав 31%. Операційний прибуток сегмента склав $16,6 млрд за маржі 39,3%. На третій квартал ринок закладає близько 35%, що від торішньої бази $33,0 млрд дає приблизно $44,6 млрд. База складніша: у Q3 2025 AWS додав 20% після 17% кварталом раніше.
Обмежує сегмент не попит, а пропозиція. Енді Джассі (Andy Jassy) на липневому дзвінку зазначив, що навіть за зростання витрат «у нас усе одно не буде достатньо потужностей, щоб задовольнити весь попит у 2026 році, і я вважаю, що ця динаміка збережеться і у 2027 році». Портфель замовлень на 30 червня — $496 млрд із середньозваженим залишковим строком контрактів 6,4 року, включно з розширенням угоди з OpenAI на $100 млрд на вісім років і з Anthropic — понад $100 млрд на 10 років.
Друга перевірка — маржа. Амортизація AWS у другому кварталі зросла до $8,08 млрд із $4,84 млрд роком раніше, тобто на 67% і швидше за виручку. Якщо маржа опуститься помітно нижче 39%, перевищення очікувань щодо темпів важитиме менше.
Ціна інфраструктури: $220 млрд і борг
Прогноз капітальних витрат на 2026 рік Джассі підвищив приблизно до $220 млрд із $200 млрд, названих у лютому та підтверджених у квітні, пояснивши це подорожчанням пам'яті. Грошові капвитрати склали $53,1 млрд у другому кварталі і $96,3 млрд за півріччя. На порівнянній основі друге півріччя потребує близько $124 млрд, або приблизно $62 млрд на квартал.
Вільний грошовий потік за останні дванадцять місяців на 30 червня вже був відтоком у $7,6 млрд проти припливу $18,2 млрд роком раніше. Розрив закривають боргом: довгостроковий борг зріс до $128,9 млрд із $65,6 млрд на кінець 2025 року, а 14 вересня компанія розмістила облігації у фунтах стерлінгів на £4,25 млрд. Частина витрат іде постачальникам — як у угоді з Generac на $8 млрд.
П'ять індикаторів вечора
На думку аналітика Руслана Аверіна, рядок виручки цього разу менш показовий, бо перенесення Prime Day спотворює порівняння. Планка для AWS — близько 35%: 37% і вище означатимуть, що потужності надходять швидше за побоювання, 32% і нижче повернуть питання про окупність витрат. Операційна маржа сегмента вище 38% свідчитиме, що амортизація поглинається.
Третій індикатор — реклама: у другому кварталі виручка зросла на 26% до $19,81 млрд проти оцінки StreetAccount у $19,43 млрд, і той самий темп від торішніх $17,70 млрд дав би близько $22,3 млрд. Четвертий — капвитрати на решту 2026-го та перший сигнал щодо 2027-го: зростання понад $220 млрд без прискорення AWS є ведмежим сценарієм. П'ятий — прогноз на святковий квартал і коментарі щодо Amazon Leo, де в липні на орбіті було майже 400 супутників, а початковий сервіс мав запрацювати цього року.
Три сценарії та діапазон руху
Ринок опціонів закладав рух приблизно на 7,4% у будь-який бік, що від закриття вівторка дорівнює близько $18,70 на акцію. Позитивний сценарій: AWS на рівні 37% або вище за стабільної маржі, операційний прибуток біля верхньої межі діапазону, капвитрати утримані біля $220 млрд — орієнтиром стає серпневий максимум $