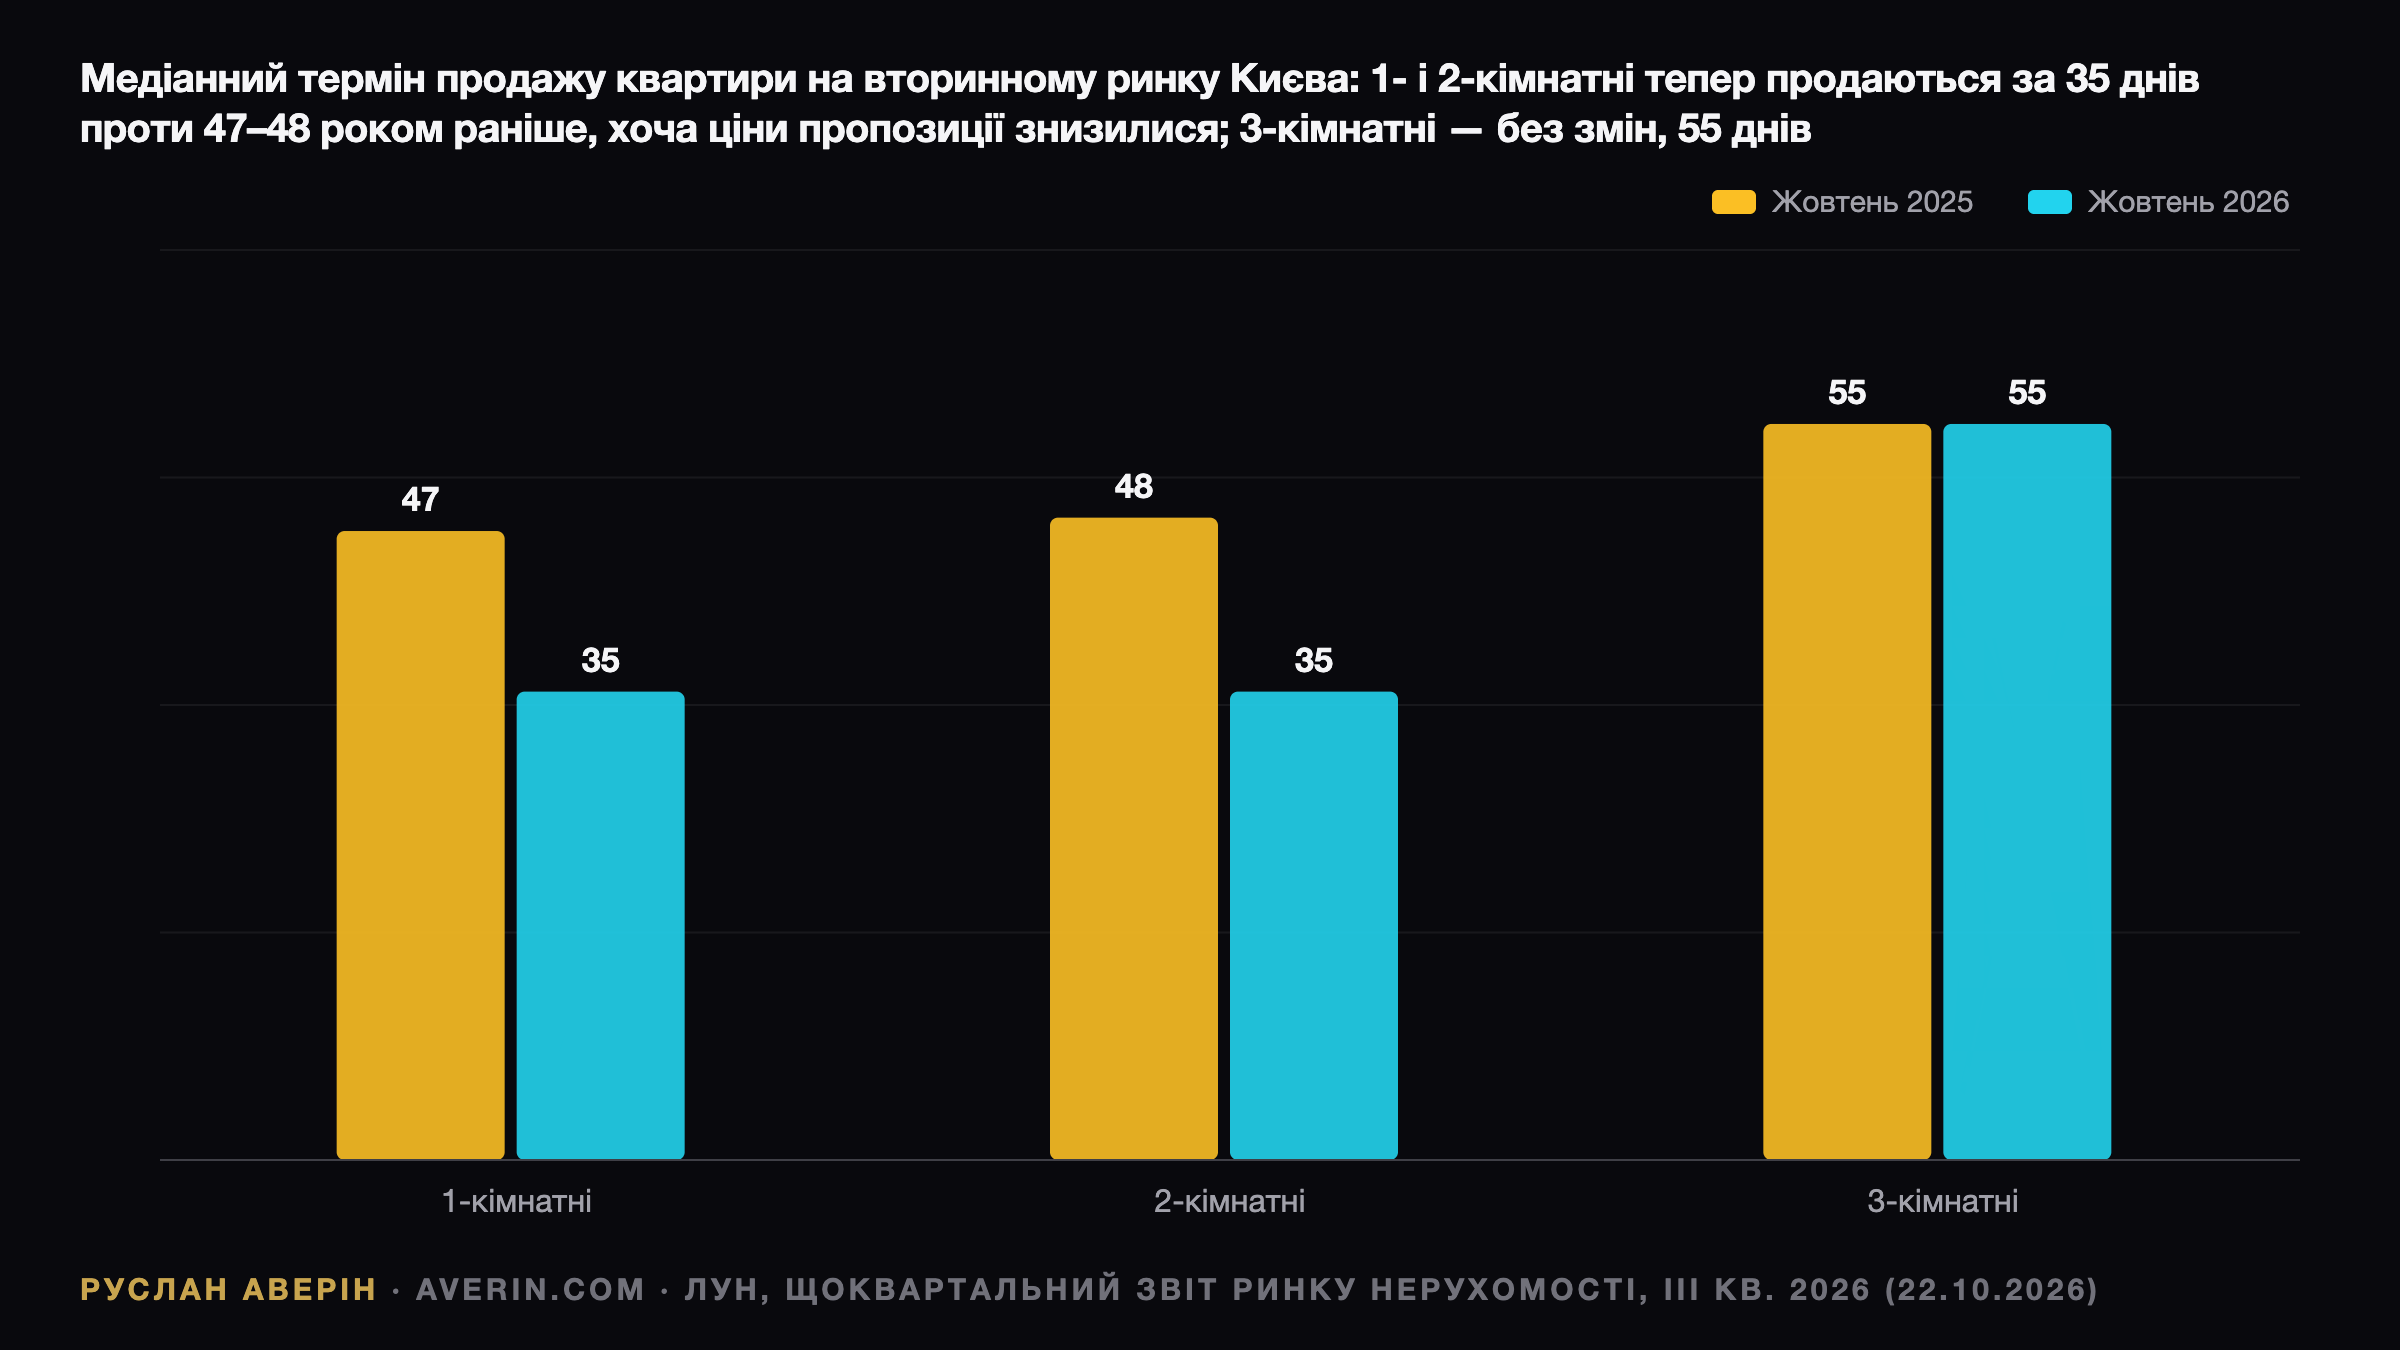
Осінь 2026 року дала київському ринку житла рідкісне поєднання: квартири дешевшають і водночас швидше знаходять покупця. Квартальний звіт LUN за III квартал, оприлюднений 22 жовтня, фіксує зниження цін пропозиції в усіх сегментах вторинного ринку — від однокімнатних до трикімнатних — і помітне скорочення часу експозиції оголошень.
Тридцять п'ять днів як новий стандарт угоди
Медіанний термін продажу однокімнатної або двокімнатної квартири в столиці впав до 35 днів проти 47–48 днів роком раніше. Для двокімнатних це майже на третину швидше, ніж рік тому, і значно швидше, ніж 53 дні пів року тому. Трикімнатні тримаються на позначці 55 днів — як і торік, але за один місяць показник скоротився на 20% з 69 днів.
| Сегмент | Медіанна ціна пропозиції | До жовтня 2025 | До квітня 2026 | Термін продажу |
|---|---|---|---|---|
| Однокімнатні | $67 000 | $66 600 (без змін) | −5,6% | 35 днів (було 47) |
| Двокімнатні | $98 000 | −6,7% | −12,5% | 35 днів (було 48) |
| Трикімнатні | $146 000 | −2,7% | −8,8% | 55 днів (без змін) |
Чому дешевші цінники не загальмували ринок
Логіка «знизив ціну — чекай довше» цього разу не спрацювала. У LUN пояснюють: частина продавців переглянула очікування, а покупці швидше наважуються на варіанти, що вписуються в бюджет. Саме зниження цін розчищає накопичену пропозицію. Найглибша корекція — у двокімнатних: $14 000 втрачено за шість місяців, з $112 000 до $98 000.
Скільки покупці платять насправді
LUN окремо рахує медіану фактично проданих квартир. У жовтні 2026 року вона становила $57 000 для однокімнатної, $66 500 для двокімнатної і $86 000 для трикімнатної — відповідно приблизно на 15%, 32% і 41% нижче за медіани пропозиції. Розрив розширився в усіх трьох сегментах за рік.
Для однокімнатних він зріс із $7 000 восени 2025 року до $10 000, для двокімнатних — із $25 000 до $31 500, для трикімнатних — із $55 000 до $60 000. Керівниця LUN Statistics Людмила Кірюхіна наголошує: це не розмір знижки, а порівняння різних квартир, що відрізняються площею, станом і локацією. Покупці просто концентруються на дешевшому житлі.
Пропозиція стискається, і найсильніше — у великих квартирах
За окремим релізом LUN від 26 жовтня, у вересні в Києві виставили на продаж на 4% менше квартир, ніж роком раніше, і на 2% менше, ніж у серпні. В Одесі тенденція протилежна — плюс 32% оголошень. Столичне скорочення сконцентроване у великих форматах.
Оголошень про квартири з чотирма і більше кімнатами поменшало на 18%, трикімнатних — на 9%, двокімнатних — на 4%. Натомість однокімнатних побільшало на 4%, і вони вже становлять понад третину всієї пропозиції продажу. Кірюхіна пов'язує це з ринком оренди: для людини, яка переїжджає, здати й продати — різні рішення.
Директор із бренду та бізнесу LUN Денис Судільковський додає, що вибір квартир у столиці повертається до рівня 2024 року, а аномалією було торішнє зростання кількості оголошень, а не нинішнє звуження.
Первинний ринок рухається у зворотному напрямку
Новобудови живуть за іншою логікою. Медіанна стартова ціна квадратного метра в Києві в жовтні становила 65 000 грн — на 18% більше, ніж рік тому. Основна частина приросту, 11,7%, припала на останні пів року, з 58 200 грн у квітні, а 5,2% — лише на останній місяць.
За класами динаміка розходиться: комфорт додав за пів року 10,6%, до 56 300 грн за квадратний метр, бізнес-клас — 4,7%, до 83 300 грн. Економ подешевшав на 7,3%, до 40 500 грн, преміум — на 0,8%, до 158 000 грн. Загальна медіана зростає швидше за будь-який окремий клас, що вказує на зміну структури проєктів у продажу.
Причина частково в дефіциті нового: за даними Держстату, у першому півріччі 2026 року в Києві розпочато будівництво 1 470 квартир і будинків — на 65% менше, ніж 4 248 роком раніше, і приблизно на рівні 2024 року (1 523). Від початку року продано 10 317 квартир на етапі будівництва, а на ринок вийшло лише 7 674 нових.
Доступність зросла, дохідність орендодавця — ні
Корекція на вторинці покращила співвідношення ціни та зарплати. За розрахунками LUN і Work.ua, однокімнатна квартира за медіанною ціною дорівнює 6,7 року повної медіанної столичної зарплати проти 7,6 року і рік, і пів року тому. У Львові та Луцьку потрібно 8,7 року.
Орендодавцям складніше. Медіанна орендна плата за однокімнатну квартиру — 17 000 грн на місяць: без змін за рік, але майже на 6% менше, ніж місяць тому, тоді як кількість орендних оголошень із початку серпня до початку жовтня зросла на 66%. Квартира тепер коштує 14,8 року оренди — на 8% більше, ніж торік.
Аналітик Руслан Аверін перерахував це співвідношення у валову орендну дохідність: близько 6,8% до податків, простоїв і ремонту, що поступається обліковій ставці НБУ 16% за гривневими інструментами.
Географія і вік будинку важать більше за медіану
Загальноміські цифри приховують величезний розкид. Медіанна однокімнатна квартира коштує $148 000 у Печерському районі та $43 000 у Деснянському — різниця перевищує $100 000 проти приблизно $77 000 рік тому. На Печерську однокімнатні подорожчали за рік на 25%, а трикімнатні в Солом'янському районі подешевшали на 17%.
Стан і вік будівлі теж формують цінник. У Голосіївському районі медіана однокімнатної квартири з ремонтом — $95 000 проти $62 000 без нього. Хрущовки залишаються найдешевшим сегментом із $43 000 за однокімнатну, тоді як у будинках, зданих після 2010 року, житло приблизно на 81% дорожче — $78 000.
Що з цього випливає для сторін угоди
- Покупцям: найбільший простір дає сегмент двокімнатних, але через пришвидшення обігу на торг за адекватно оцінені лоти часу залишається менше.
- Продавцям: оголошення з ціною, близькою до медіан фактичних продажів, закриваються приблизно за п'ять тижнів; завищені цінники простоюють, а розрив із ціною продажу лише зростає.
- Інвесторам: зростання співвідношення ціни до оренди разом із падінням орендної плати робить купівлю під здачу менш привабливою, ніж пів року тому, тоді як новобудови продовжують дорожчати.
На думку аналітика Руслана Аверіна, поєднання швидших угод і нижчих цін пропозиції описує ринок, який намацує рівноважний рівень, а не завмирає, і коригування відбувається коштом очікувань продавців. Сам звіт LUN називає головним фактором невизначеності зиму: регулярні російські удари, відключення електроенергії та складний опалювальний сезон.
Орієнтири на найближчі місяці
Ключовий тест — листопадова статистика LUN: чи втримається термін продажу на рівні 35 днів після старту опалювального сезону. Другий маркер — динаміка оголошень: подальше звуження пропозиції великих квартир підтримає ціни трикімнатних. Третій — старти будівництва в другому півріччі, адже провал першого півріччя визначатиме вибір покупця у 2027–2028 роках.