Рівняння, яке вирішує все
Власник квартири в київському проєкті на етапі котловану має два сценарії виходу, і різниця між ними лежить не в ціні метра, а в конструкції податкової бази. До введення будинку держава оподатковує прибуток, після реєстрації права власності — усю суму договору. Одна й та сама квартира дає принципово різні платіжки залежно від того, коли підписано угоду.
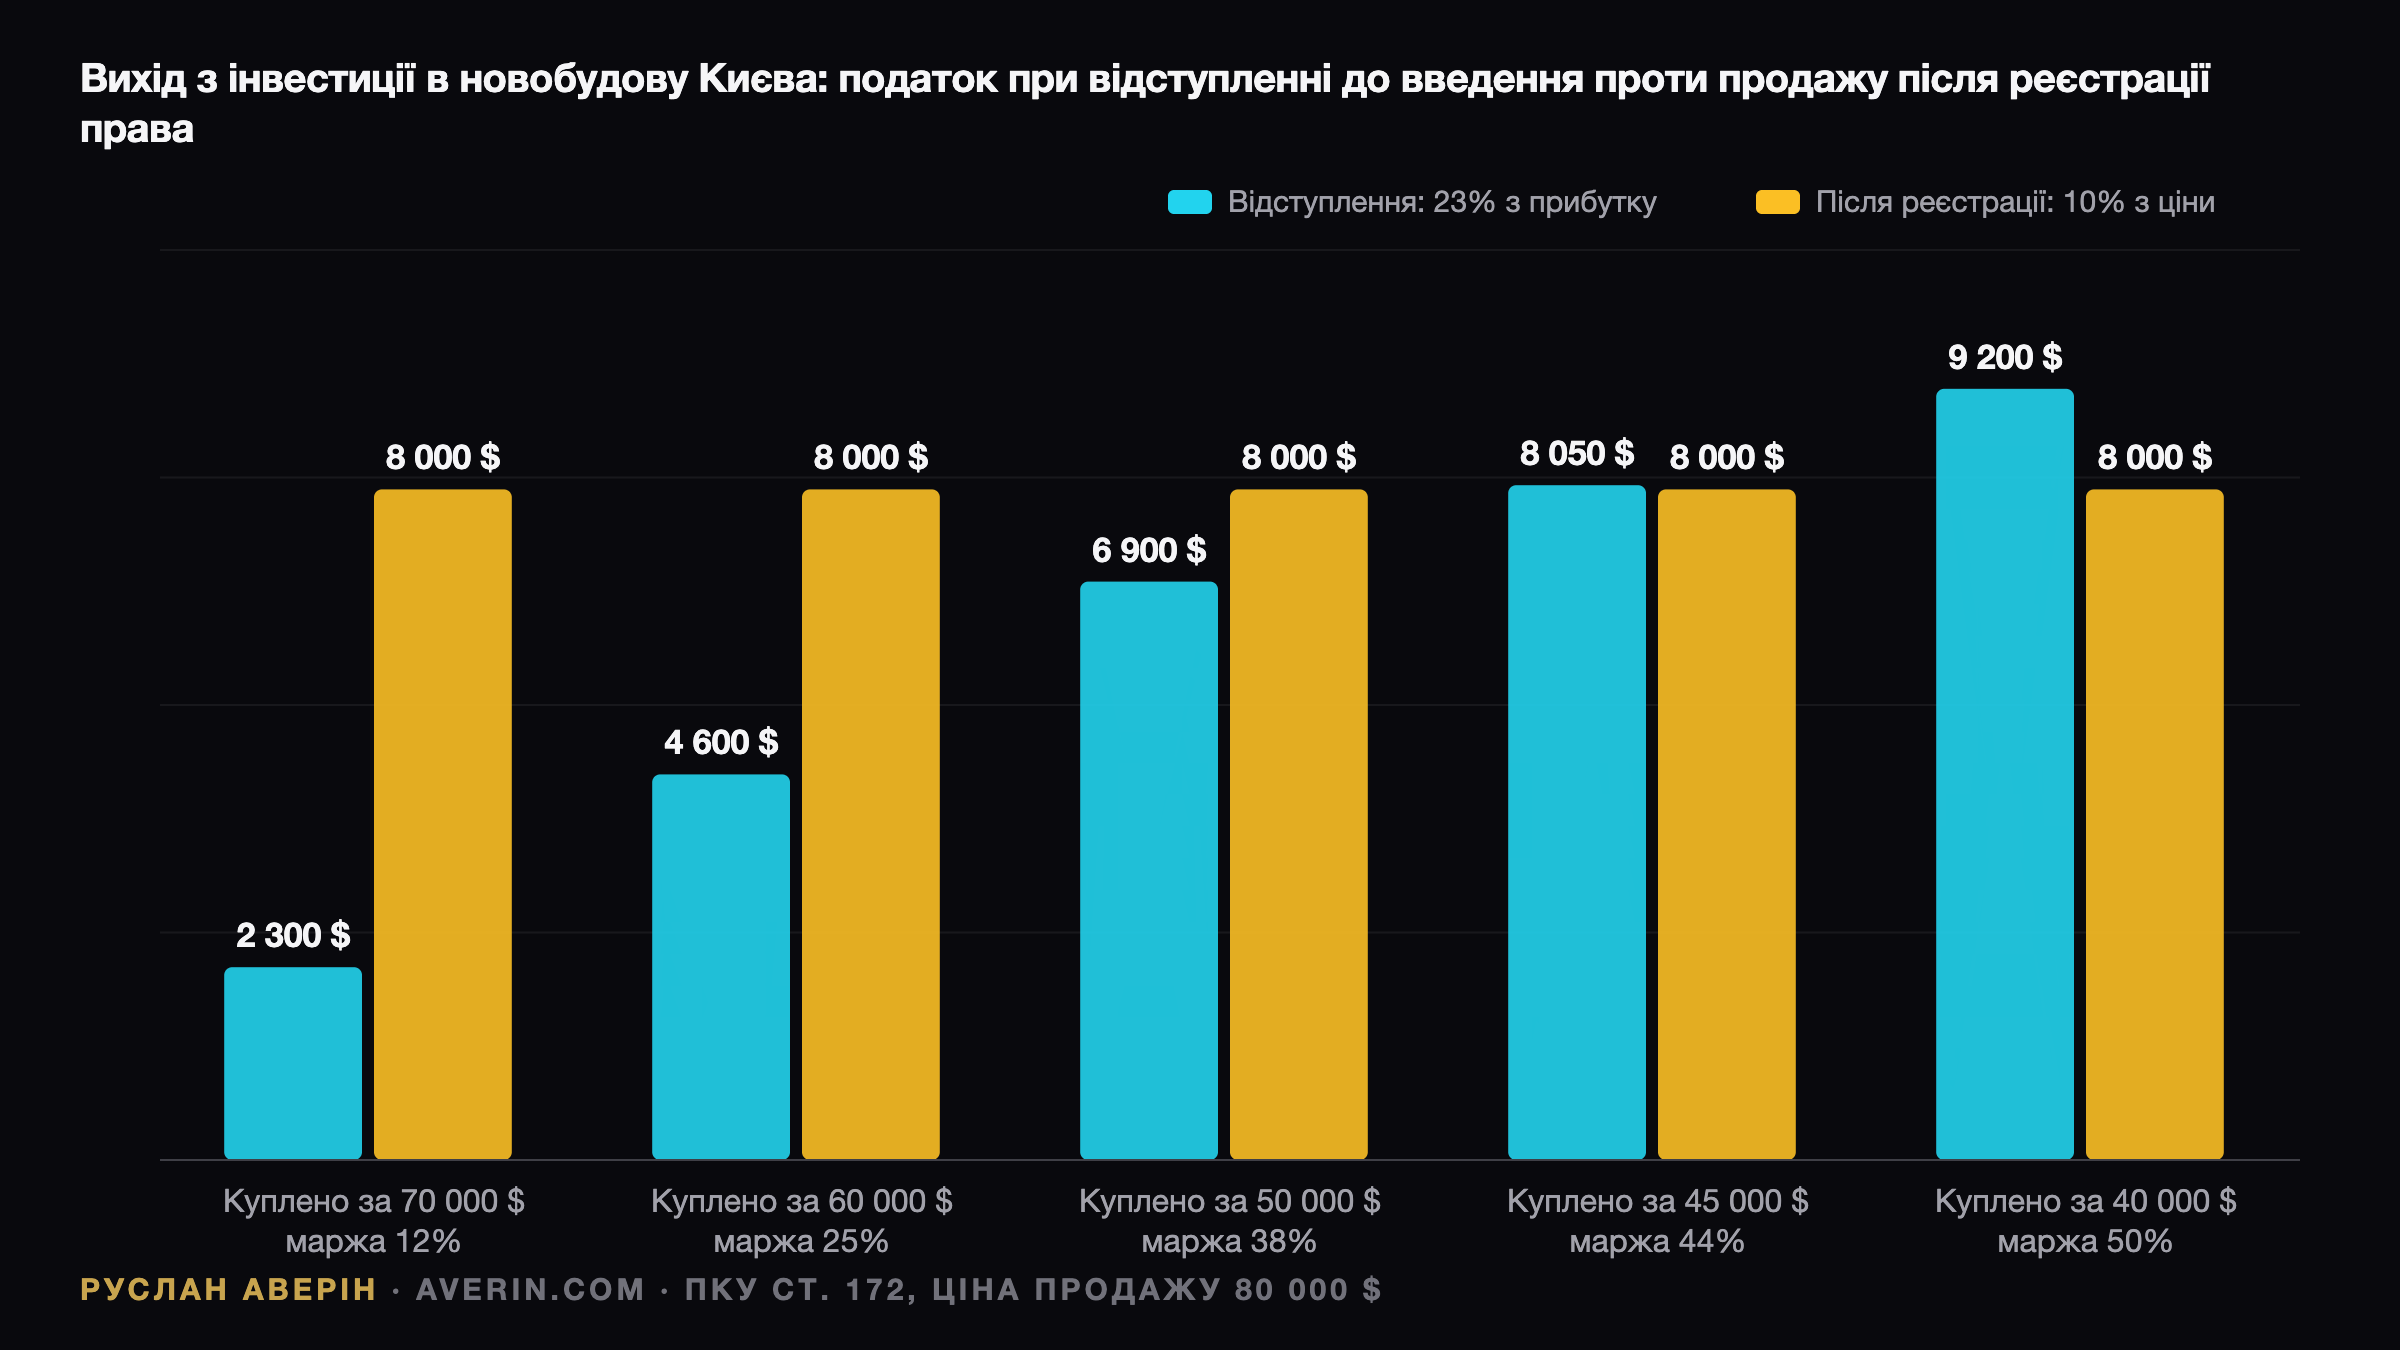
Позначимо ціну продажу як P, а витрати на придбання — як C. Відступлення прав до введення коштує 23% × (P − C). Продаж готового житла коштує 10% × P. Рівність настає, коли 0,23 × (P − C) = 0,10 × P, тобто коли прибуток дорівнює 43,5% від ціни продажу. Це і є розділова лінія.
Чотири сценарії в цифрах
| Куплено за | Продається за | Прибуток | Податок при відступленні (23% з прибутку) | Податок після реєстрації (10% з ціни) | Дешевше |
|---|---|---|---|---|---|
| 60 000 $ | 75 000 $ | 15 000 $ | 3 450 $ | 7 500 $ | відступлення |
| 50 000 $ | 80 000 $ | 30 000 $ | 6 900 $ | 8 000 $ | відступлення |
| 45 000 $ | 80 000 $ | 35 000 $ | 8 050 $ | 8 000 $ | майже порівну |
| 40 000 $ | 85 000 $ | 45 000 $ | 10 350 $ | 8 500 $ | після введення |
Типове подорожчання від котловану до введення в київських проєктах 2024–2026 років становить 25–40% у доларах — так свідчать дані майданчиків і самих забудовників. Цей діапазон лежить нижче межі 43,5%, тож більшість інвесторів у поточному циклі економить саме на відступленні. Виняток — покупці 2022–2023 років за «воєнними» цінами з маржею 50–70%: їм вигідніше дочекатися реєстрації.
Звідки взялися 23%
З жовтня 2022 року закон 2518-IX увів у обіг спеціальне майнове право на майбутній об'єкт нерухомості. Право на конкретну квартиру в будинку, що зводиться, потрапляє до Державного реєстру речових прав задовго до введення. Більшість столичних забудовників, які стартували з продажами після 2022 року, оформлює угоди саме за цією моделлю.
Стаття 172 Податкового кодексу окремо описує продаж майбутнього об'єкта та відступлення прав за договором його купівлі-продажу за умови часткової оплати ціни й зареєстрованого обтяження на користь покупця. Ставка — 18% ПДФО плюс 5% військового збору. Ключовий нюанс в іншому абзаці: дохід може бути зменшений на документально підтверджені витрати на придбання об'єкта чи майнових прав.
Готова квартира: строк володіння стартує пізно
Після реєстрації права власності угода перетворюється на звичайний продаж житла за пунктом 172.2. Строк володіння відлічується від дати реєстрації, а не від дати інвестиційного договору, тому об'єкт практично завжди виявляється «молодшим за три роки». Перший продаж протягом року — 5% ПДФО і 5% збору, разом 10% від ціни договору, не нижчої за оціночну вартість.
Права зменшити базу на витрати придбання кодекс у цьому випадку не передбачає. Саме тому нижча ставка не означає нижчого податку: 10% від валової ціни легко перевищують 23% від вузької маржі.
Старі схеми залишилися поза пільгою
Проєкти, які стартували до 2022 року, досі працюють через фонди фінансування будівництва, форвардні контракти, деривативи та паї кооперативів. Відступлення права вимоги за договором участі у ФФБ податкова кваліфікує як інший дохід за загальною ставкою 18%, і можливість вирахування витрат там не закріплена в кодексі так само прямо.
Продавцеві таких прав розумно виходити з песимістичного припущення: база — вся сума угоди, доки індивідуальна податкова консультація не підтвердить протилежне.
Комісії, держплатежі та вартість очікування
Податок — лише перший рядок кошторису виходу. За переоформлення відступлення київські забудовники беруть фіксовану суму від 1 000 до 3 000 доларів або 1–3% від ціни. Частина договорів взагалі забороняє відступлення до повної оплати чи до досягнення певної стадії будівництва — це перевіряють до того, як шукати покупця.
Продаж готової квартири додає витрати на реєстрацію права, оцінку й нотаріуса. Покупець сплачує 1% до Пенсійного фонду та 1% держмита, і в переговорах щодо готового житла ці суми зазвичай закладаються в торг.
Окремо рахують час. У 2025–2026 роках між введенням будинку і реєстрацією права в Києві минало від двох до восьми місяців: техпаспорт, присвоєння адреси, взяття на облік. Інвестор чекає не дату введення, а дату реєстрації, і весь цей період квартира не генерує орендного потоку.
Вирахування треба заявити самому
Зменшення бази не спрацьовує автоматично. Продавець самостійно рахує базу, подає декларацію про майновий стан і доходи до 1 травня наступного року з копіями платіжних документів і сплачує податок до 1 серпня.
Якщо покупцем прав виступає компанія, вона утримує 18% з усієї суми як податковий агент, а вирахування продавець повертає вже через декларацію. Без квитанцій, виписок та актів оплати забудовнику вирахування відсутнє.
Обтяження на користь покупця має бути зареєстроване. Без відповідного запису в реєстрі угода не підпадає під норму про майбутній об'єкт і ризикує бути перекваліфікованою в інший дохід без права на витрати.
Порядок дій перед угодою
За оцінкою аналітика Руслана Аверіна, алгоритм виглядає просто: спершу порахувати маржу у відсотках від ціни продажу, а вже потім обирати форму угоди. Маржа нижча за 43% — виходити відступленням із вирахуванням витрат. Вища — дочекатися реєстрації та застосувати ставку 10%.
Платіжні документи на користь забудовника при цьому перетворюються на головний актив угоди — дорожчий за будь-яке оздоблення чи вид з вікна.