Один звіт про інфляцію здатен переписати сценарій засідання. Саме це сталося 14 жовтня: до публікації даних за вересень ринок майже не розглядав підвищення ставки 27–28 жовтня, а вже опівдні закладав його як сценарій, який не можна ігнорувати. Збереження діапазону лишається найімовірнішим результатом, але комфортним його більше не назвеш.
Чому базовий індекс важив більше за заголовний
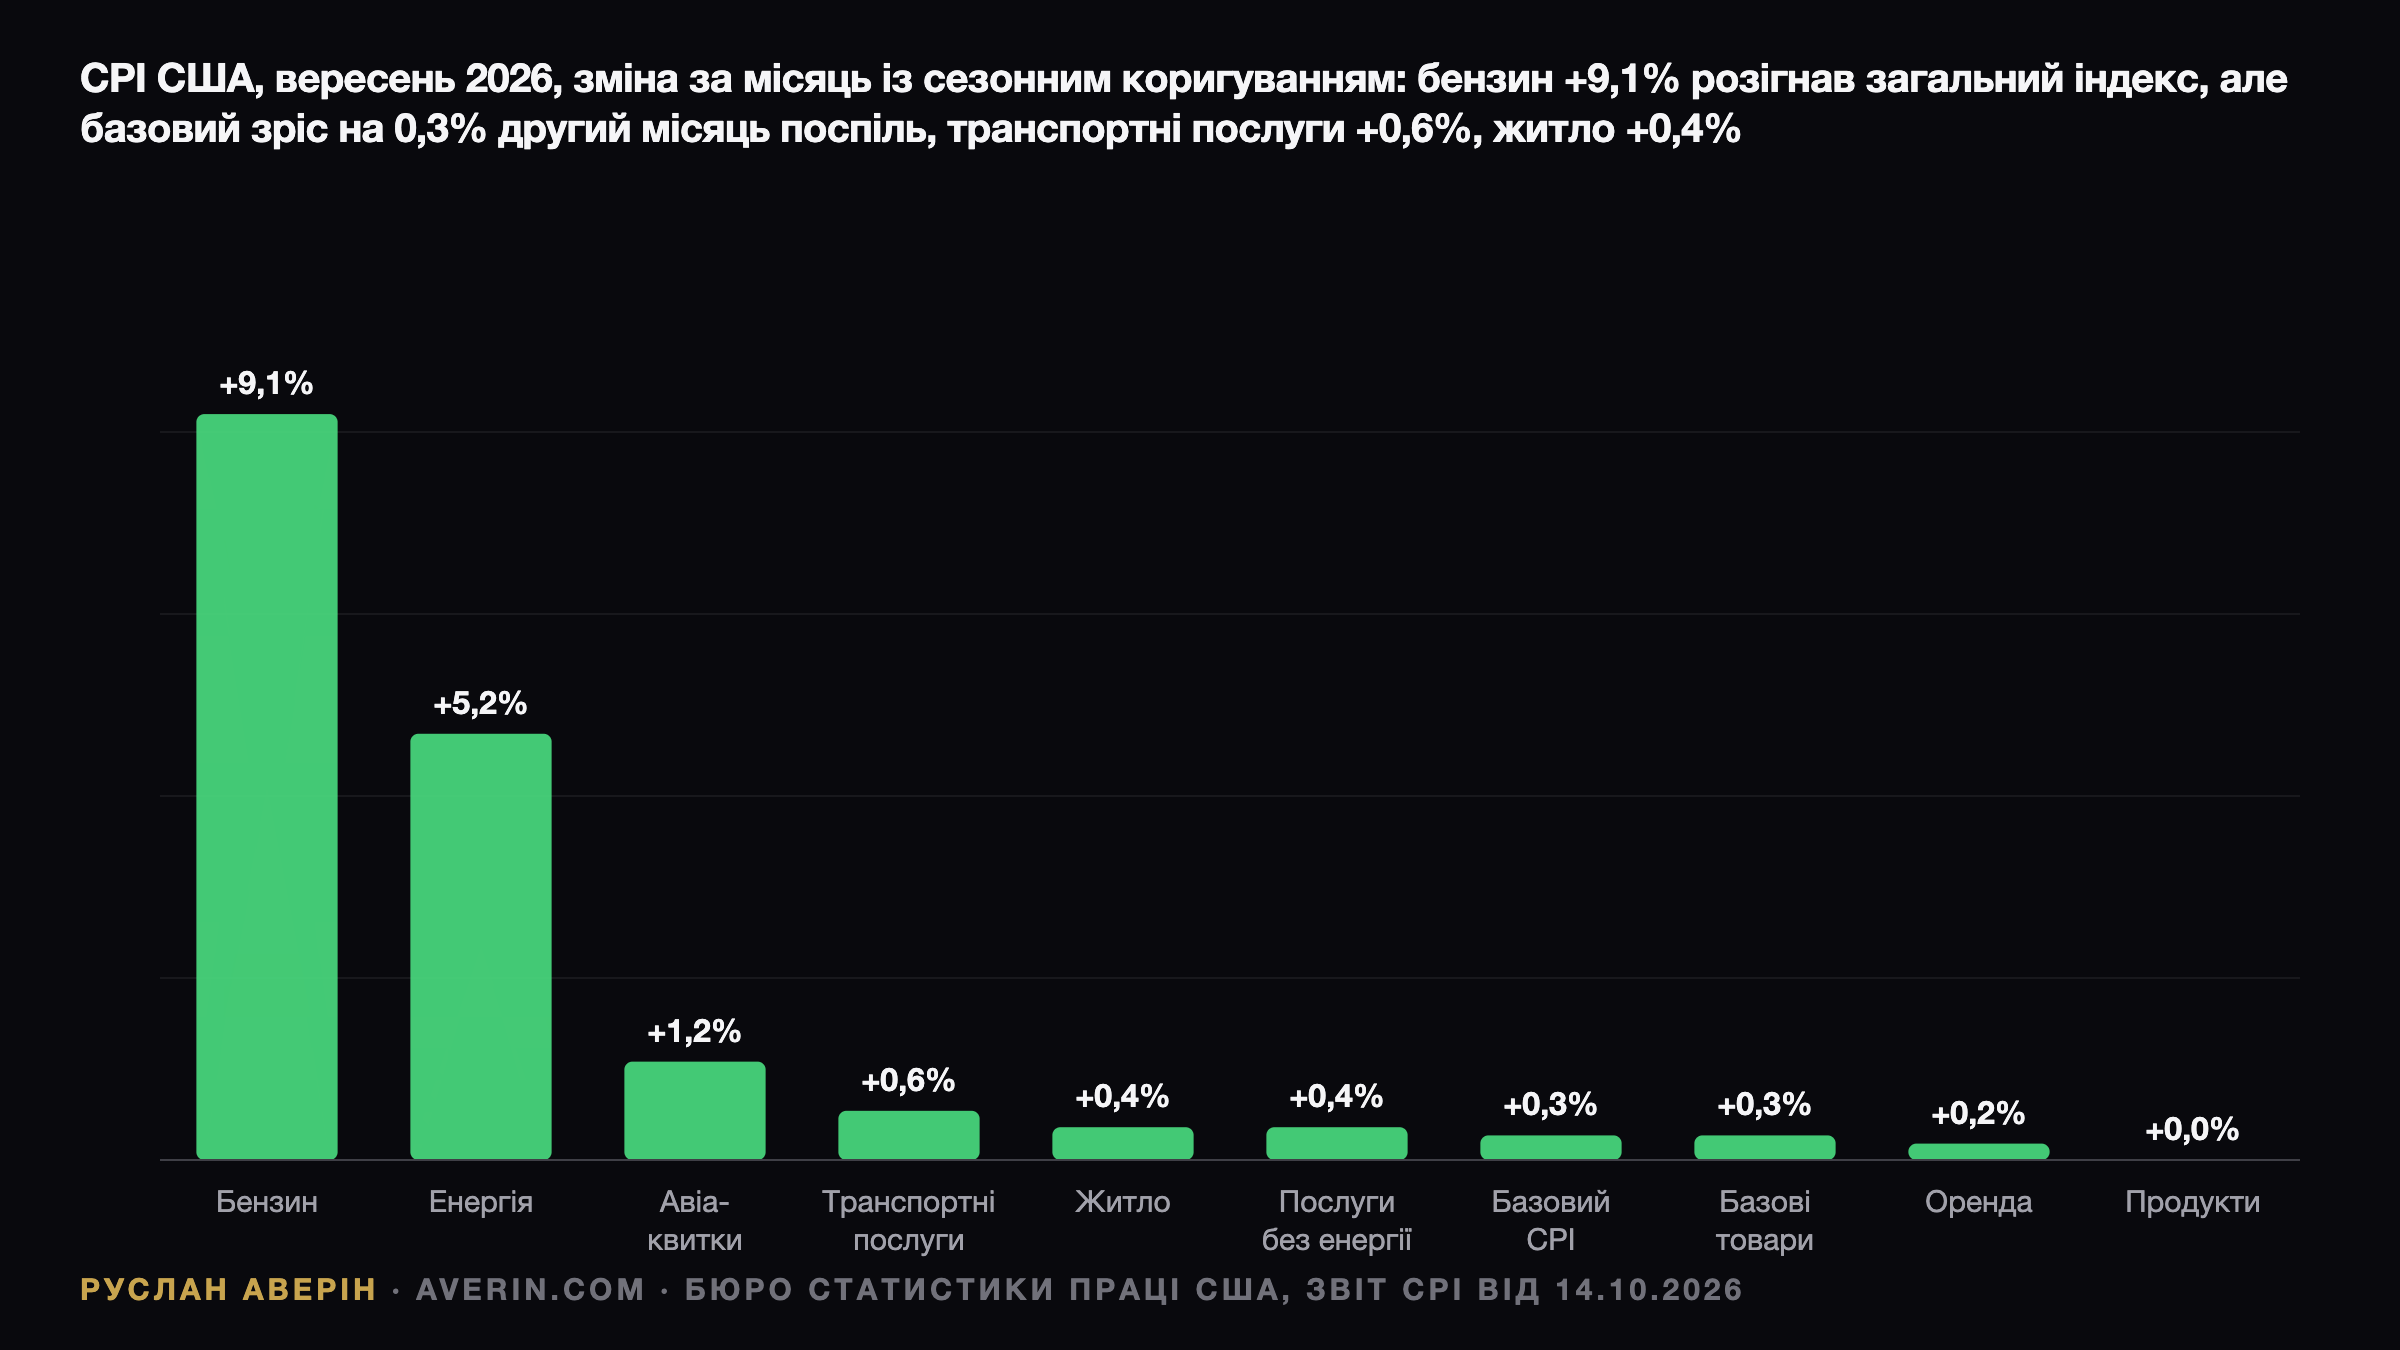
Річна інфляція прискорилася до 3,7% із 3,4% у серпні за консенсусу 3,6%, а місячний приріст склав 0,6%. Проте головна новина була в іншому рядку. Базовий CPI додав 0,3% за місяць і 2,6% за рік, тоді як очікувалося 0,2% і 2,5%. Це вже друге поспіль місячне значення на рівні 0,3%, і списати його винятково на пальне не вдасться.
Карта вересневого подорожчання
Енергетичний складник зробив основний внесок у розрив між загальним і базовим показниками. Житло, найбільший компонент кошика, прискорилося не через оренду: основна оренда додала лише 0,2%, умовна орендна плата власників (OER) — 0,3%, а приріст забезпечили дрібніші позиції. Транспортні послуги зросли на 0,6% після 0,5% у серпні, медичні послуги — на 0,3%, вживані автомобілі — на 0,7%.
| Компонент | За місяць | За рік |
|---|---|---|
| Загальний CPI | 0,6% | 3,7% |
| Базовий CPI | 0,3% | 2,6% |
| Енергоносії | 5,2% | 20,4% |
| Бензин | 9,1% | 34,2% |
| Продукти харчування | 0,0% | 2,5% |
| Житло | 0,4% | 3,2% |
| Послуги без енергетичних | 0,4% | 3,1% |
| Авіаквитки | 1,2% | 22,4% |
| Базові товари | 0,3% | 0,7% |
На думку аналітика Руслана Аверіна, звіт виявився гарячим саме там, де це критично для монетарної політики, і спокійним там, де це важливо на довгому горизонті: оренда з приростом 0,2% за місяць не описує спіралі, а транспортні послуги з 0,6% і дві поспіль «трійки» базового індексу описують енергетичний шок, який починає розходитися по економіці.
Як рухалися ставки трейдерів
Оцінки спочатку злетіли, потім частково відкотилися. 13 жовтня CME FedWatch давав близько 22% на підвищення 28 жовтня, за даними 24/7 Wall St. — точніше 22,1% напередодні звіту і 41,5% о 12:20 за східним часом (ET). Огляд KuCoin фіксував пік біля 55% зі стабілізацією близько 40%, Realtor.com у матеріалі, передрукованому Yahoo Finance, згадував 35%, а на Polymarket шанси ненадовго сягали майже 50% і осіли ближче до 30%.
Контекст важливий: 23–24 вересня ймовірність трималася на рівні 70–73%, а до 9 жовтня впала приблизно до 19% після м'якшого звіту PCE. Тоді ж ф'ючерси закладали близько 70% на підвищення до засідання 8–9 грудня, за даними FXStreet. Перехід до діапазону 4,00–4,25% до кінця року ринок вважає вирішеним; відкритою лишається лише дата.
Що ФРС уже зробила і що каже тепер
16 вересня FOMC одностайно, 12 голосами проти 0, підняв цільовий діапазон на чверть пункту до 3,75–4,00%. Це перше підвищення з липня 2023 року і перше за головування Кевіна Ворша (Kevin Warsh). Точковий графік змістив медіану на кінець 2026 року до 4,1%, а 16 із 18 учасників очікували щонайменше ще одного кроку цього року. Протокол від 7 жовтня підтвердив настрій більшості.
Публічна дискусія відтоді точиться навколо строків. Керуючий Крістофер Воллер (Christopher Waller) 8 жовтня сказав, що підвищення потрібні, але «не обов'язково на засіданнях поспіль». Президент ФРБ Сент-Луїса Альберто Мусалем (Alberto Musalem) говорив про зростання ставок упродовж шести–дев'яти місяців. Президентка ФРБ Клівленда Бет Геммак (Beth Hammack), яка цього року голосує, 12 жовтня заявила Barron's про потребу в подальшому посиленні меншими, але частішими кроками. Президент ФРБ Нью-Йорка Джон Вільямс (John Williams) цього тижня вважав достатнім лише одне додаткове підвищення.
До виходу CPI віцеголова Філіп Джефферсон (Philip Jefferson), Воллер і Вільямс натякали, що поспіх зайвий. Ворш виступить пізно ввечері в четвер, 15 жовтня, за нью-йоркським часом — на бесіді біля каміна з директоркою-розпорядницею МВФ Кристаліною Георгієвою (Kristalina Georgieva) у Бангкоку. Період тиші стартує в суботу, 17 жовтня, тож це остання нагода скоригувати очікування.
Передвиборчий календар як тихий обмежувач
Рішення оголосять у середу, 28 жовтня, а проміжні вибори відбудуться у вівторок, 3 листопада — через шість днів. За підрахунками 24/7 Wall St., від 1990 року ФРС підвищувала ставку в семиденне вікно перед виборами лише одного разу: на 75 базисних пунктів 2 листопада 2022 року. Стратег UBS Саймон Пенн (Simon Penn) 29 вересня назвав жовтневий крок «політично неспроможним». Прецедент 2022-го працював за базової інфляції 6,6%, а не 2,6%, тож очікування до 9 грудня коштує недорого.
Реакція ринків 14 жовтня
Акції пережили найгірший день із липня, повідомило AP. S&P 500 закрився на 7 718,94, втративши 1,1%, — це п'яте падіння за шість сесій після рекорду. Nasdaq Composite знизився на 1,9% до 26 692,87, Russell 2000 — на 1,9% до 2 729,53, Dow утратив лише 0,1% і завершив день на 51 621,48. Лідерами зниження стали акції ШІ-компаній.
Крива дохідності стала пологішою: 2-річні папери піднялися до 4,82% з 4,79%, 10-річні опустилися до 5,19% з 5,21%, 30-річні — до 5,52% з 5,56%. Короткий кінець закладав жорсткішу ФРС, довгий — витрати для економічного зростання. Індекс долара сягав 102,88 (до +0,7%) і закрився біля 102,55 за даними Trading Economics. Грудневе золото подешевшало на 1,7% до $4 107,90, нафта WTI подорожчала на 1,0% до $95,09.
Ціна питання для домогосподарств
Іпотечні ставки залежать від 10-річних паперів, а не від рішення FOMC напряму: індекс Mortgage News Daily за 30-річною фіксованою завершив 14 жовтня на 7,45%, знизившись за день на 0,01 і лишаючись нижче 52-тижневого максимуму 7,61%. Вкладники вже отримують понад 4% на коротких грошах — дохідність 3-місячних векселів становила 4,28%, вище за верхню межу діапазону ФРС. Для позичальників кожен крок на чверть пункту додає близько $25 на рік відс