Amazon опубликовала результаты третьего квартала 2026 года в четверг, 29 октября, после закрытия американского рынка — и получила редкое сочетание: лучшая операционная маржа в истории компании и одновременно самая жёсткая реакция инвесторов за последние кварталы. Формальные рекорды оказались менее важны, чем строка денежного потока и комментарий менеджмента о расходах 2027 года.
Как рынок отреагировал на цифры
До публикации бумаги закрылись в четверг на уровне $243,79, потеряв за день 4,25%. В ту же сессию Alphabet подешевел на 13% из-за собственных опасений по денежному потоку, сообщает CNBC. После отчёта Amazon на расширенных торгах опустилась более чем на 6% — об этом CNBC сообщил в 17:09 по нью-йоркскому времени (ET).
На предторговой сессии в пятницу в 8:32 ET акции котировались по $226,00, на 7,30% ниже цены закрытия, по данным stockanalysis.com. Опционный рынок закладывал движение на 7,4% — почти точное попадание по амплитуде, но в противоположном направлении.
Денежный поток стал главной темой квартала
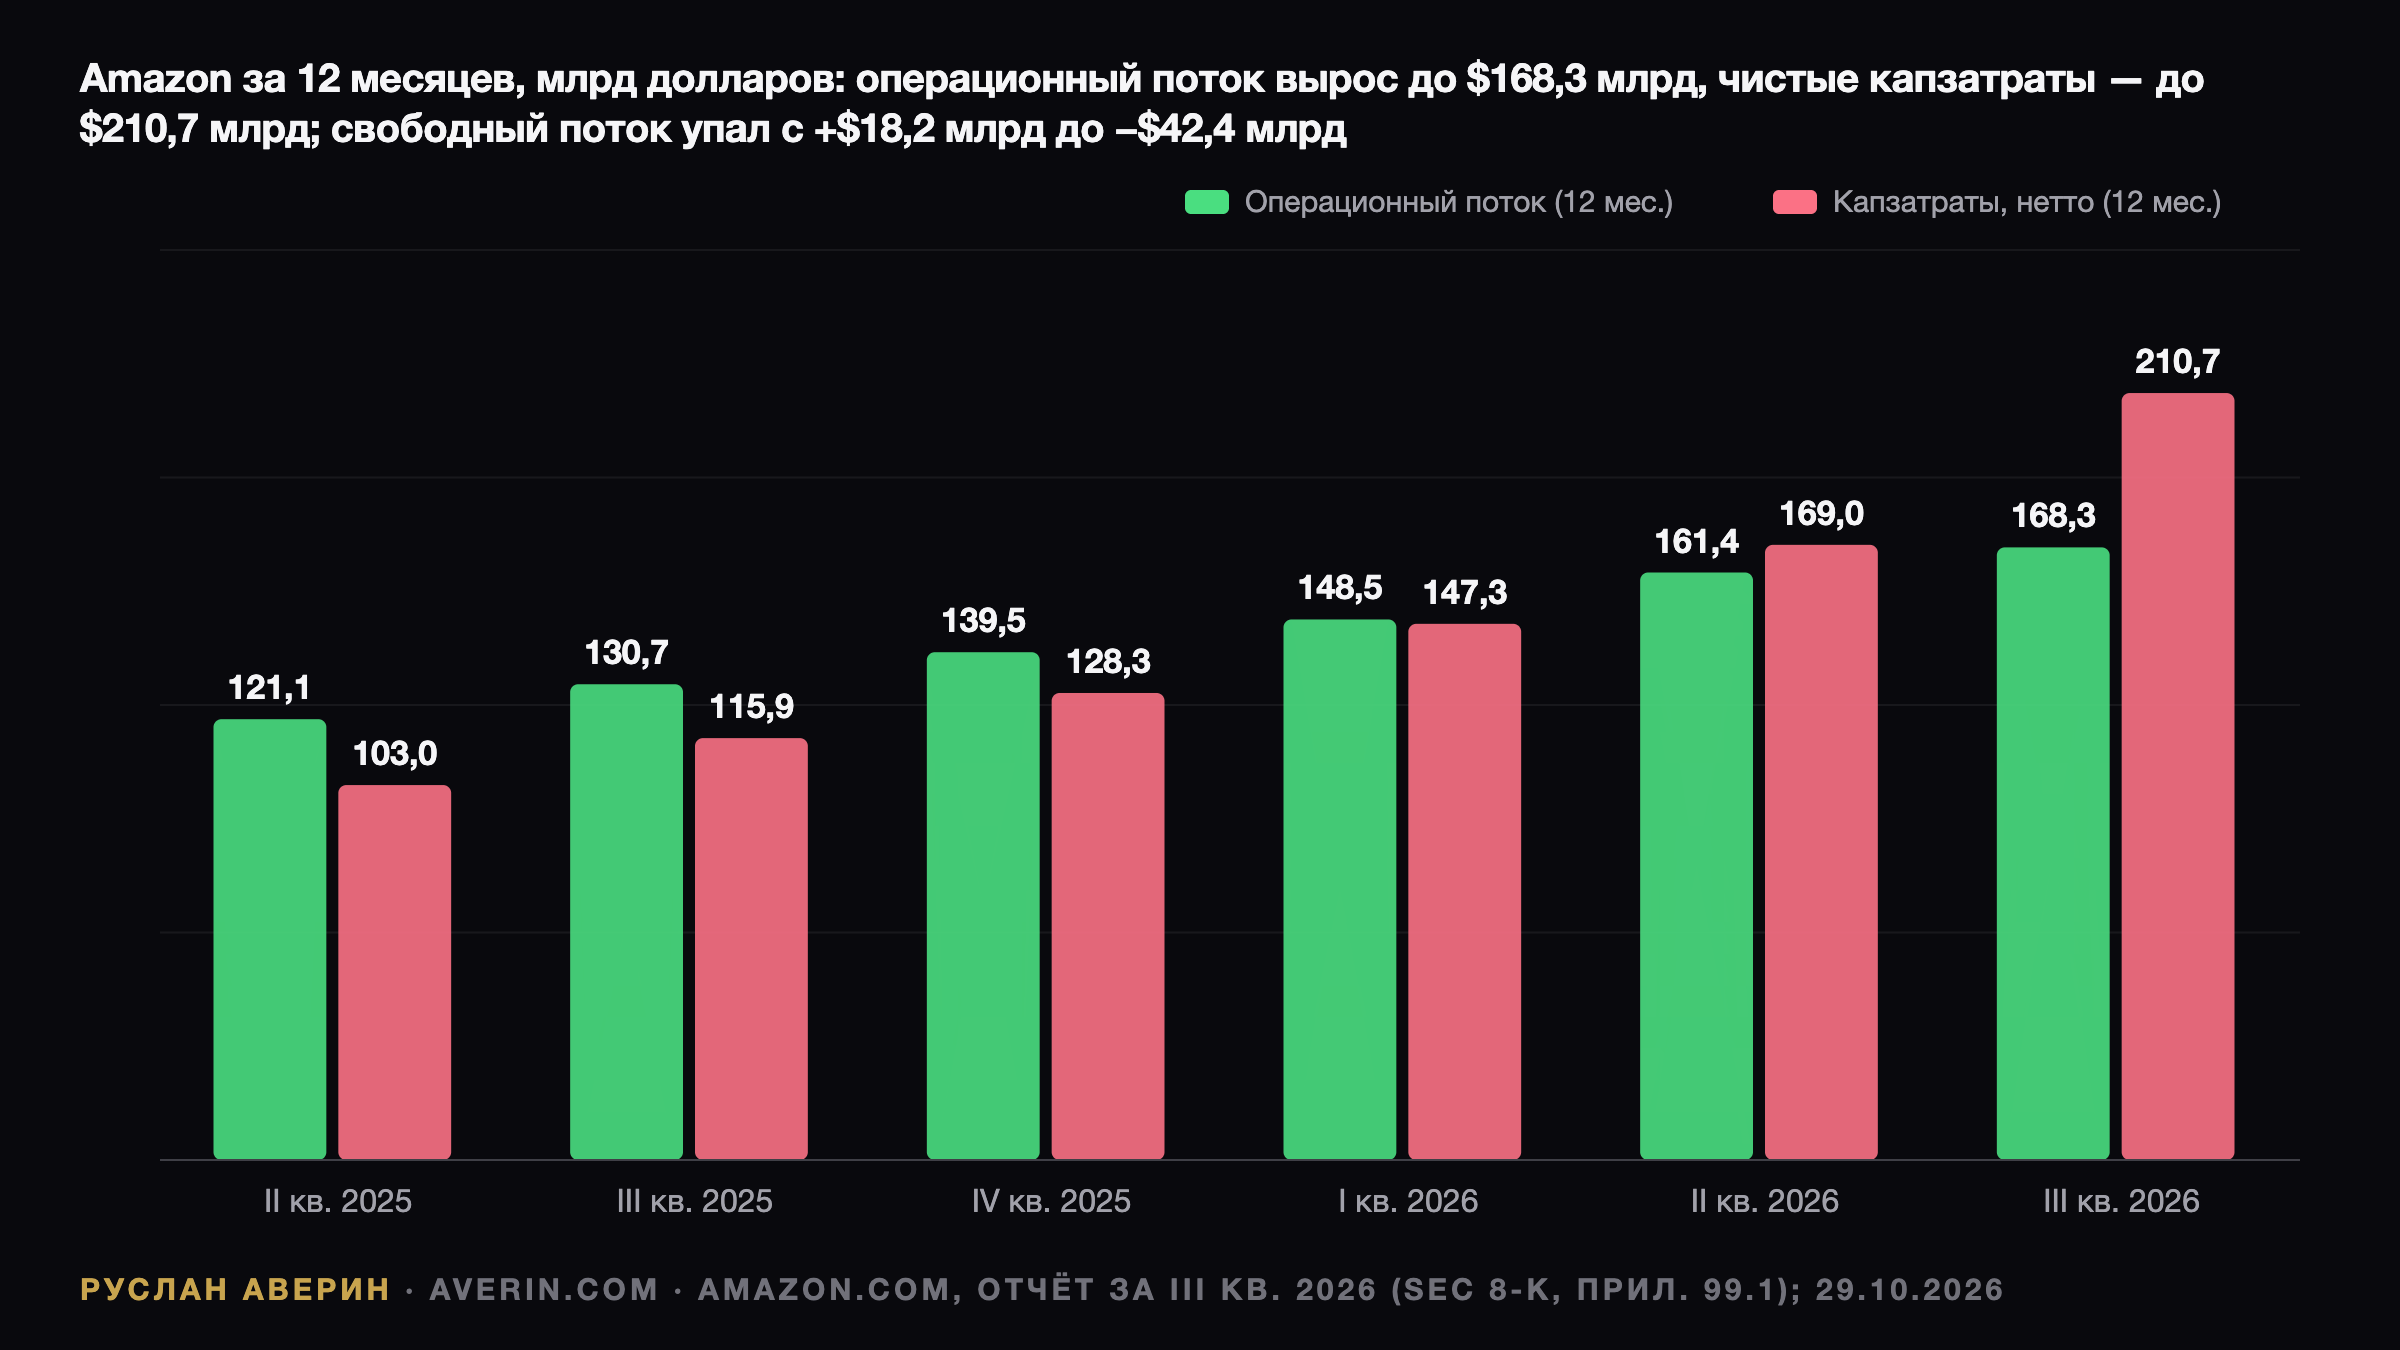
Операционный денежный поток за скользящие двенадцать месяцев вырос на 29% до $168,3 млрд. Однако чистые капитальные затраты за тот же период достигли $210,7 млрд, и свободный денежный поток сменился с притока $14,8 млрд годом ранее на отток $42,4 млрд. Разрыв закрывается долгом.
Долгосрочный долг на 30 сентября составлял $173,1 млрд против $128,9 млрд на 30 июня и $65,6 млрд на конец 2025 года. Рост заимствований уже виден в отчёте о прибылях: процентные расходы увеличились до $1,69 млрд с $538 млн годом ранее.
Capex: план на $220 млрд сохранён, но квартальный темп выше
Amazon подтвердила прогноз денежных капитальных затрат на 2026 год около $220 млрд. Энди Джасси (Andy Jassy) на звонке сказал, что компания рассчитывает «потратить существенно больше в 2027 году», сообщает CNBC. Для сравнения: Microsoft на этой неделе снизила свой прогноз до $170 млрд, а Alphabet сохранил $195–205 млрд.
Покупки основных средств в квартале составили $77,3 млрд, или $75,9 млрд за вычетом поступлений и стимулов, против $35,1 млрд годом ранее. На той же чистой основе за девять месяцев набирается $172,2 млрд. Если $220 млрд считать именно так, на четвёртый квартал остаётся около $48 млрд — заметно ниже темпа третьего квартала.
AWS ускорился до 39%, но планка была выше
Продажи AWS выросли на 39% до $46,0 млрд после 37% во втором квартале. CNBC отмечает, что это самый быстрый темп с четвёртого квартала 2021 года, а доля сегмента в выручке Amazon приблизилась к 23%. Операционная прибыль облачного бизнеса прибавила 55% и достигла $17,8 млрд при марже 38,7% против 39,4% кварталом ранее.
Разочарование возникло относительно неформальных ожиданий. Опубликованный консенсус StreetAccount был 38%, но Deutsche Bank в пятницу написал, что реакция отражает «рост AWS ниже ожиданий buy-side (39% против 43%)», а UBS оценил вероятные ожидания инвесторов в 42–43%, сообщил CNBC.
Джасси ответил более длинным горизонтом: «Мы считаем, что AWS может расти более чем на 40% и в 2027-м, и в 2028 году и в ближайшие пять–10 лет стать бизнесом с выручкой в триллион долларов». Законтрактованная, но ещё не признанная выручка на 30 сентября составляла около $578 млрд против $496 млрд на 30 июня; средневзвешенный оставшийся срок — 6,1 года.
Сверка факта с консенсусом
| Показатель | Факт за 3-й квартал 2026 | Консенсус или прогноз | Источник |
|---|---|---|---|
| Чистые продажи | $201,94 млрд | $202,31 млрд | LSEG через CNBC |
| Разводнённая EPS | $1,89 | $1,96 | LSEG через CNBC |
| Операционная прибыль | $28,1 млрд | прогноз $22,5–26,5 млрд | Amazon |
| Выручка AWS | $45,98 млрд | $45,29 млрд | StreetAccount через CNBC |
| Операционная прибыль AWS | $17,77 млрд | $16,97 млрд | StreetAccount через CNBC |
| Реклама | $19,64 млрд | $20,82 млрд | StreetAccount через CNBC |
| Покупка основных средств | $77,3 млрд | $58,7 млрд | FactSet через CNBC |
Чистые продажи выросли на 12% с $180,2 млрд и оказались у верхней границы собственного прогноза компании в $197,0–202,0 млрд. Операционная прибыль превысила верхнюю границу ориентира на $1,6 млрд, а операционная маржа 13,9% стала рекордной, говорится в пресс-релизе.
Промах по прибыли на акцию сформировался ниже операционной строки. Год назад результат включал $9,5 млрд доналоговой прибыли от инвестиции в Anthropic. В этом квартале статья «прочие доходы (расходы), нетто» дала убыток $703 млн, и чистая прибыль снизилась до $20,7 млрд с $21,2 млрд.
Ритейл и реклама: эффект переноса Prime Day
В 2026 году Prime Day в большинстве крупных стран перенесли во второй квартал. По оценке Amazon, без этого сдвига рост в третьем квартале был бы примерно на 400 базисных пунктов выше. Онлайн-магазины прибавили лишь 2% и дали $68,47 млрд — ниже оценки StreetAccount в $69,68 млрд.
Продажи в Северной Америке выросли на 6% до $112,9 млрд, а операционная прибыль почти удвоилась — до $8,7 млрд с $4,8 млрд. Международный сегмент прибавил 5% и достиг $43,1 млрд, или 8% без учёта валютного фактора, при операционной прибыли $1,6 млрд.
Самой слабой строкой стала реклама: рост на 11% до $19,64 млрд, или на 12% без учёта валют, против 22% годом ранее. Компания связывает это с Prime Day и «парой других факторов, связанных со сроками», а в четвёртом квартале ждёт рост чуть ниже двадцати процентов.
Ориентиры на четвёртый квартал
Amazon прогнозирует чистые продажи $240,0–247,0 млрд, рост на 12–16%, включая около 60 базисных пунктов негативного валютного эффекта. Середина диапазона, $243,5 млрд, ниже консенсус-прогноза LSEG в $244,5 млрд, который приводит CNBC. Операционная прибыль ожидается в диапазоне $28,5–33,5 млрд против $25,0 млрд годом ранее.
Финансовый директор Брайан Олсавски (Brian Olsavsky) отметил, что расходы на Amazon Leo давят на прогноз прибыли в преддверии запуска, сообщил GeekWire. В пресс-релизе указано, что первоначальный сервис Leo по-прежнему должен заработать до конца этого года.
Anthropic: $238,7 млрд в капитале и ноль в прибыли
Форма 10-Q объясняет отсутствие прибыли от переоценки. Неголосующие привилегированные акции Anthropic, которые переоцениваются через чистую прибыль только при наблюдаемых изменениях цены, на 30 сентября учитывались примерно в $92,5 млрд — столько же, сколько на 30 июня.
Конвертируемые ноты, переоценка которых идёт через прочий совокупный доход, выросли по справедливой стоимости до примерно $146,2 млрд с $97,9 млрд, а связанная с ними нереализованная прибыль — до $140,3 млрд с $92,0 млрд. Вместе позиции стоят около $238,7 млрд, или примерно 9% рыночной стоимости Amazon по цене закрытия четверга при 10,81 млрд акций в обращении. Anthropic уже подала проспект IPO, сообщил CNBC.
Что оправдалось из прежних тезисов
Превью RFC Capital Research ставило пять тестов, и результат оказался смешанным. Планка роста AWS была обозначена около 35% — факт 39%, но реаль