Решение по учётной ставке, которое Национальный банк Украины объявит в четверг, 29 октября 2026 года в 14:00 по киевскому времени, будет приниматься в условиях, когда стабильность гривны обеспечивается ежедневными продажами валюты. Ставка находится на уровне 16% после повышения с 15,5% решением 17 сентября. Консультации Комитета по монетарной политике пройдут 27–28 октября.
Гривну удерживает не рынок, а валютный счёт регулятора
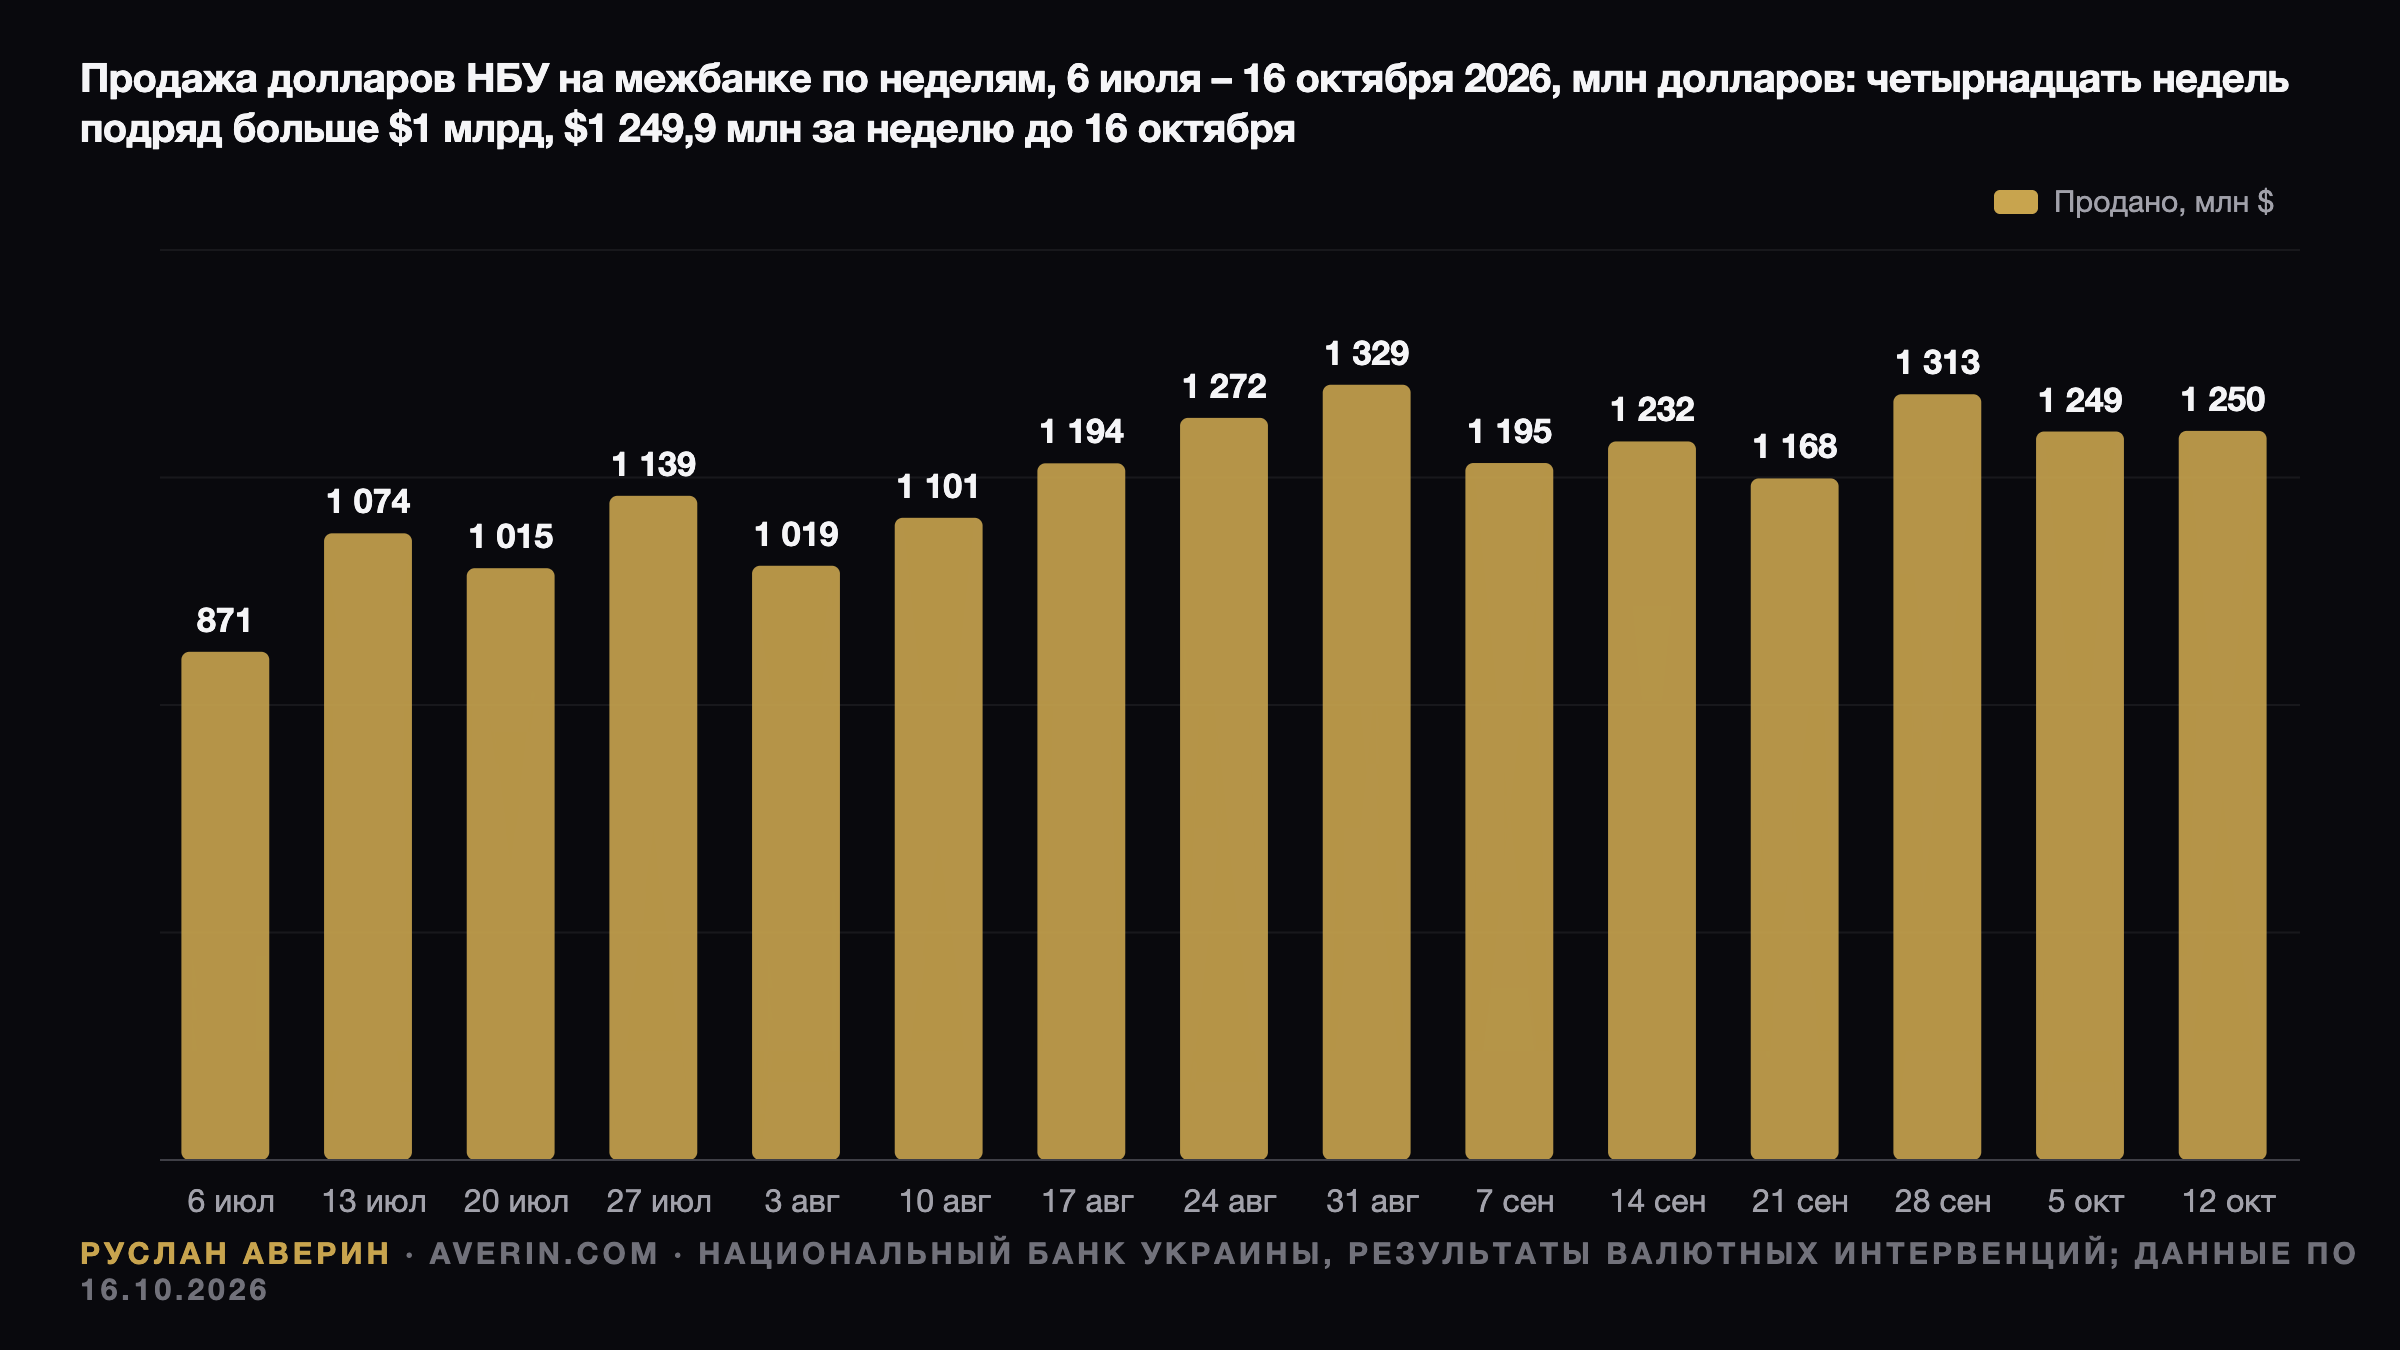
За неделю 12–16 октября НБУ продал на межбанке $1 249,9 млн и купил лишь $0,3 млн. Это четырнадцатая неделя подряд, когда продажи превышают $1 млрд. С начала года регулятор направил на поддержку курса $41,27 млрд. Цифры показывают, что равновесие на валютном рынке обеспечивается интервенциями, а не балансом спроса и предложения.
Цена такой политики видна в резервах. На 1 октября международные резервы составляли $47,1 млрд, или 4,0 месяца будущего импорта. За сентябрь они сократились на 3,2%: продажи валюты в объёме $5,45 млрд превысили поступления от международных партнёров. Официальный курс на 22 октября — 45,0256 грн за доллар и 50,5601 грн за евро.
Для сравнения: 2 января доллар стоил 42,1701 грн, а 14 октября официальный курс достиг 45,0802 грн — самого слабого значения на сегодня. Текущий уровень примерно на 6,8% слабее, чем в начале года. Более высокая ставка нужна НБУ, чтобы гривневые депозиты и облигации оставались привлекательнее валюты и снижали давление на рынок.
Октябрь — заседание с пересмотром прогноза
Октябрьское заседание относится к четырём в году, когда Правление принимает решение на основе обновлённого макроэкономического прогноза. Его представят на брифинге 29 октября, а полный Инфляционный отчёт с новой траекторией ставки опубликуют 5 ноября. Именно пересмотр прогноза, а не сам уровень ставки, станет главным содержанием коммуникации.
Сентябрьский пресс-релиз не связывал регулятор обязательствами. НБУ заявил о готовности «гибко реагировать на дальнейшие изменения баланса рисков»: при существенном усилении рисков для цен и ожиданий — задействовать дополнительные меры, при охлаждении потребительского спроса и рынка труда из-за ситуации с безопасностью — рассматривать смягчение монетарных условий.
Откуда взялись сентябрьские 10,0%
Потребительские цены в сентябре выросли на 10,0% в годовом выражении против 8,1% в августе, только за месяц — на 2,1%. Базовая инфляция ускорилась до 8,8%. НБУ признал, что общая инфляция «существенно превысила» траекторию июльского Инфляционного отчёта, а базовая также оказалась выше прогноза. Июльский прогноз предполагал 10% лишь в декабре 2026 года.
Структура ускорения такова: топливо подорожало на 46,2% в годовом выражении, сырые продукты — на 6,7%, обработанные — на 10,7%. Услуги прибавили 13,7%, прежде всего обучение в университетах и аренда жилья на фоне внутренней миграции. Административно регулируемые цены выросли на 13,6% из-за проезда, тарифов на воду и алкоголя.
НБУ предупреждает, что более высокие расходы на транспортировку и хранение, а также повреждённые склады «и в дальнейшем будут подпитывать инфляционное давление в ближайшие месяцы». Это означает, что сентябрьский скачок не был разовым бухгалтерским эффектом и способен удержаться в данных ещё несколько месяцев.
Ожидания бизнеса закрепились выше 11%
В опросе деловых ожиданий за третий квартал, охватившем 664 компании, предприятия прогнозируют инфляцию 11,5% в следующие двенадцать месяцев против 11,6% кварталом ранее. Ожидаемый средний курс вырос до 46,90 грн за доллар против 46,12 грн в предыдущем опросе. Ожидания практически не снижаются, что осложняет аргументацию в пользу смягчения.
Глава НБУ Андрей Пышный (Andriy Pyshnyy) 16 октября на мероприятии МВФ по презентации регионального экономического обзора сформулировал задачу центральных банков так: не допустить, чтобы временные шоки предложения переросли в устойчивую потерю якоря инфляционных ожиданий.
Комитет разошёлся во мнениях ещё до сентябрьских данных
Итоги дискуссии, опубликованные 28 сентября, фиксируют раскол: семеро членов поддержали повышение до 16%, трое предпочли сохранить 15,5%. Семеро считали, что дальнейшее ужесточение «не понадобится», а осторожное смягчение возможно в 2027 году. Двое допускали, что октябрьский прогноз «может предусматривать как минимум одно дополнительное повышение». Один видел основания снижать ставку уже в конце 2026 года.
Два сценария и их последствия
| Сохранение 16% | Повышение на 0,5 процентного пункта или больше | |
|---|---|---|
| Сигнал | Подтверждается позиция большинства с сентября; новый прогноз держит 16% дольше | Прогноз пересмотрен вверх; заложено как минимум ещё одно повышение |
| Депозиты | Продолжается небольшой рост ставок, преимущественно в небольших банках | Банки в течение нескольких недель пересматривают вверх предложения на 3–12 месяцев |
| ОВГЗ | Доходность на первичном рынке около текущих уровней | Минфину, вероятно, придётся платить больше на аукционах |
| Ипотека | Рыночные кредиты без изменений; ставки єОселя зафиксированы программой | Рыночные кредиты дорожают; ставки єОселя так же зафиксированы программой |
| Гривна | Основную работу по-прежнему выполняют интервенции | Незначительная дополнительная поддержка гривневых активов |
Снижение ставки выглядит маловероятным при инфляции 10,0%, учитывая, что за смягчение высказывался лишь один член комитета — и ещё до сентябрьских данных. Аналитик Руслан Аверин считает базовым сценарием сохранение 16% с более высоким прогнозом инфляции и более долгим удержанием уровня, альтернативой — повышение на 0,5 процентного пункта.
Депозит против ОВГЗ: арифметика реальной доходности
Проценты по гривневым депозитам облагаются по ставке 23%: 18% налога на доходы физических лиц плюс 5% военного сбора. Вклад на двенадцать месяцев под 14% после налогов превращается в 10,78%, что при инфляции 10,0% даёт реальную доходность около 0,7%. Запас прочности минимален и исчезает при любом ускорении цен.
Проценты по ОВГЗ для физических лиц налогом не облагаются. На аукционе 20 октября Минфин разместил бумаги с погашением через 329 дней под средневзвешенные 15,01% и через 882 дня — под 16,38%, привлекши около 2,03 млрд грн. Пятью неделями ранее, 15 сентября, аналогичные выпуски размещались под 15,17% и 16,10%.
Разница принципиальна: доходность 15,01% при инфляции 10,0% означает реальную отдачу около 4,6% — примерно в шесть с половиной раз больше, чем у облагаемого налогом депозита. Именно этот разрыв объясняет, почему НБУ в сентябрьском релизе отмечал рост спроса на гривневые депозиты и государственные облигации, «что ограничило давление на валютном рынке».
Ипотека и фон вокруг регулятора
Ставки программы єОселя — 3% для военных, ветеранов, медиков, педагогов и учёных и 7% для остальных участников — зафиксированы государством на первые десять лет и от решений НБУ не зависят. В опросе об условиях банковского кредитования, опубликованном 21 октября, банки впервые с конца 2024 года сообщили о снижении спроса на ипотеку, тогда как доля одобренных заявок домохозяйств выросла.
Отдельным сюжетом стали обыски НАБУ в помещениях НБУ